L'essentiel
Les prélèvements sociaux sont identiques dans les deux enveloppes, 18,6 % : en matière d'imposition du gain, ce qui les sépare est le seul impôt sur le revenu, 12,8 points, lorsque le prélèvement forfaitaire s'applique et que le plan a plus de cinq ans. Le second terme de l'arbitrage, la qualité de réplication du seul fonds que j'aie relevé comme déclaré éligible, n'est mesuré ici que sur douze mois : le seul ETF World relevé ici dont l'émetteur déclare l'éligibilité a été lancé le 4 mars 2025.
- Les prélèvements sociaux sont les mêmes des deux côtés. Les prélèvements sociaux sont les mêmes des deux côtés, 18,6 %, et ce n'est pas une symétrie supposée : les deux chaînes de textes sont distinctes. Dans les deux cas, s'ajoutent la contribution pour le remboursement de la dette sociale à 0,5 % et le prélèvement de solidarité à 7,5 %. Total : 10,6 + 0,5 + 7,5 = 18,6 %.
- Ce qui les sépare est le seul impôt sur le revenu. L'écart entre les deux enveloppes, sur un même gain, est donc de 12,8 points, et c'est exactement le taux du prélèvement forfaitaire, sous réserve de l'option globale pour le barème progressif prévue au même article, qui déplace ce premier terme.
- Le second terme de l'arbitrage n'a pas pu être mesuré. Aucune des sources versées ici ne permet donc de comparer sur une fenêtre pluriannuelle un fonds déclaré éligible au PEA à un fonds physique. Les seuls chiffres de suivi qu'il publie portent sur douze mois : 21,26 % pour la part contre 21,44 % pour l'indice, soit un écart que je calcule à 0,18 point en deçà sur cette unique fenêtre.
Un ETF World se loge dans deux enveloppes très différentes selon le compte utilisé, et le choix ne se réduit pas à deux taux affichés sur une brochure. Le code monétaire et financier pose, pour les titres détenus en direct dans un PEA, une condition de siège : France, Union européenne, Espace économique européen. Aucun des textes versés ici n’impose une telle condition de siège à un compte-titres ordinaire. L’écart net entre les deux enveloppes, à performance brute identique, sous le prélèvement forfaitaire et au-delà de la cinquième année, se chiffre exactement. Ce qui ne se chiffre pas de façon comparable, on le verra plus bas, c’est le second terme de l’arbitrage.
Ce qu’un fonds doit respecter pour entrer dans un PEA
Ce que les données établissent. Le code monétaire et financier pose une condition de siège pour les titres détenus en direct : France, Union européenne, Espace économique européen. Pour un OPCVM ou un FIA, la condition écrite est différente et c’est un quota d’emploi de l’actif : l’organisme doit employer « plus de 75 % de leurs actifs en titres mentionnés aux a et b du 1° ». Je n’ai pas reproduit ici le contenu du a et du b, et je ne peux donc pas dire de quels titres exactement il s’agit ; ce que le texte écrit est un quota d’emploi de l’actif, par renvoi à deux rubriques du même article. Le seul fonds relevé ici comme déclaré éligible annonce une réplication indirecte par contrat d’échange non financé, mais sa fiche ne dit pas par quels actifs il satisfait le quota. Le quota est la condition écrite, et un montage de réplication n’en est pas la formulation. Aucun des trois articles du code monétaire et financier versés ici, dont celui qui pose les conditions d’éligibilité, n’écrit le mot swap.
Ce que la méthode interprète. La nuance n’est pas d’école. Dire que l’éligibilité « s’obtient par un swap » confondrait une contrainte de composition d’actif avec un montage financier particulier, qui n’est ni la seule voie possible ni ce que le texte exige.
Ce que change le prélèvement, et le seul poste qui sépare l’imposition des deux enveloppes
Ce que les données établissent. Les prélèvements sociaux sont les mêmes des deux côtés, 18,6 %, et ce n’est pas une symétrie supposée : les deux chaînes de textes sont distinctes. Côté PEA, le gain net de retrait ou de clôture est rangé au 5° du II de l’article L136-7 du code de la sécurité sociale ; la contribution sociale généralisée y est au taux de droit commun de 10,6 %, la dérogation à 9,2 % du IV de l’article L136-8 étant limitative et ne visant pas ce rang. Côté compte-titres, le gain net de cession est rangé au e) du I de l’article L136-6 ; la même dérogation ne vise, de ce côté, que le a), c’est-à-dire les seuls revenus fonciers. Dans les deux cas, s’ajoutent la contribution pour le remboursement de la dette sociale à 0,5 % et le prélèvement de solidarité à 7,5 %. Total : 10,6 + 0,5 + 7,5 = 18,6 %. Une précision sur la troisième de ces strates, parce qu’elle n’est pas de même nature que les deux autres : l’article qui institue le prélèvement de solidarité vise « les produits de placement mentionnés à l’article L. 136-7 » sans qualifier de paragraphe, et je rattache à ce renvoi le gain de retrait d’un PEA, qui est au 5° du II de cet article. C’est une lecture, non un verbatim, et l’ordonnance de 1996 a dû, pour sa propre contribution, étendre expressément au II ce qu’elle avait d’abord visé au I.
Ce que les données établissent. Ce qui sépare l’imposition du gain dans les deux enveloppes est donc l’impôt sur le revenu, et lui seul. Le taux forfaitaire de l’article 200 A du code général des impôts est fixé à 12,8 %. Les produits et plus-values d’un plan d’épargne en actions en sont exonérés, sous réserve du 5 du même article 200 A ; mais le 2 du II de l’article 150-0 A rend le gain net imposable en cas de retrait avant l’expiration de la cinquième année, sauf affectation dans les trois mois au financement d’une création ou d’une reprise d’entreprise. L’écart entre les deux enveloppes, sur un même gain, est donc de 12,8 points, et c’est exactement le taux du prélèvement forfaitaire, sous réserve de l’option globale pour le barème progressif prévue au même article, qui déplace ce premier terme.
Ce que la méthode interprète. Cette identité mérite d’être dite dans ce sens plutôt que par la comparaison des taux globaux, 31,4 % contre 18,6 %. Elle rend visible ce que l’arbitrage fiscal engage : pas un écart de taux social, identique des deux côtés, mais la seule dispense d’impôt sur le revenu, sous condition de tenir cinq ans et sous les autres bornes posées au même alinéa, le 5 de l’article 200 A renvoyant précisément le gain retiré avant ce terme au taux forfaitaire ou au barème.
Un exemple illustratif, à hypothèses déclarées
Extrapolation prudente. Posons un versement unique, sans apport ni retrait intermédiaire, un rendement brut identique dans les deux enveloppes, une part capitalisante des deux côtés, et une hypothèse illustrative de 7 % par an. La capitalisation n’est pas un détail : sur une part distribuante, le compte-titres supporterait l’impôt chaque année, ce qui creuserait l’écart au lieu de le réduire. Tous les horizons employés ici s’entendent au-delà de la cinquième année : c’est la condition sous laquelle le taux de 18,6 % s’applique seul au PEA, et l’horizon le plus court du calcul est à la limite de ce seuil. Cette hypothèse n’est ni une prévision, ni une moyenne historique garantie : elle sert uniquement à réappliquer les deux taux établis ci-dessus, et rien de ce qui est cité ici ne la fonde.
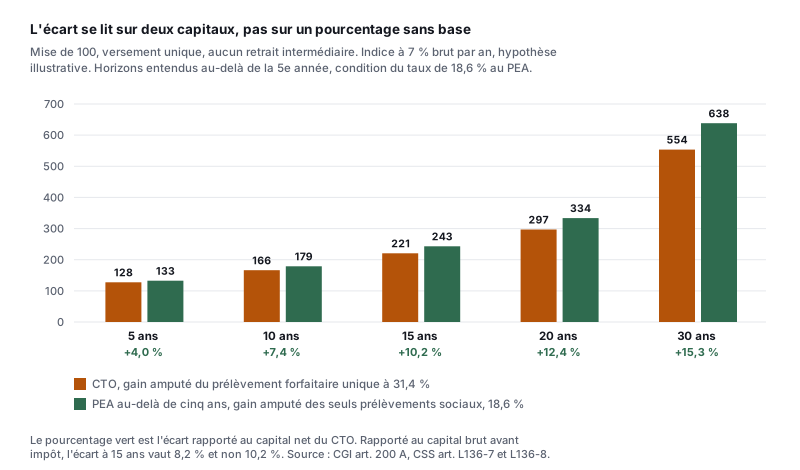
Extrapolation prudente. Les deux nombres de la légende sont justes, et ils ne disent pas la même chose. Un pourcentage annoncé sans sa base ne veut rien dire : « dix points de pourcentage du capital final » ne désigne aucune grandeur tant qu’on n’a pas dit de quel capital il s’agit, et l’écart entre les deux lectures publiées ci-dessus atteint déjà deux points. Les deux pourcentages se rejouent sur les nombres à la décimale de la légende, pas sur des entiers.
Extrapolation prudente. Tout ce qui précède suppose un gain. Le même article du code général des impôts prévoit le cas inverse, la clôture après cinq ans quand la valeur liquidative du plan est inférieure aux versements : un avantage fiscal calculé sur un gain n’a alors plus d’objet.
Ce que la méthode interprète. Cet écart croît avec l’horizon parce qu’il porte sur un gain cumulé, pas sur un flux annuel. Plus la période de capitalisation est longue, plus la part du capital final constituée de plus-value augmente, et c’est elle qui supporte le différentiel.
Le second terme de l’arbitrage, mesuré ici sur douze mois et sur rien de plus
Ce que la méthode interprète. La comparaison la plus immédiate oppose un taux d’imposition à un autre et s’arrête là. Elle laisse de côté le second terme : un fonds qu’on loge dans un PEA réplique-t-il son indice aussi bien que celui qu’on logerait dans un compte-titres ? Rien de ce que je verse ici n’établit d’ailleurs qu’un ETF World à réplication physique ne satisferait pas le quota d’emploi : l’absence de déclaration d’éligibilité sur une fiche produit n’est pas une exclusion. Poser la question suppose de mesurer les deux. C’est là que le dossier s’arrête.
Ce que les données établissent. Le seul ETF MSCI World relevé ici dont l’émetteur déclare, sur sa propre fiche produit, l’éligibilité au PEA, est le fonds FR001400U5Q4 : « Eligibilité au PEA : Oui », réplication indirecte par contrat d’échange non financé, frais de gestion de 0,20 %, lancé le 4 mars 2025. Sa fiche ne publie aucune performance calendaire, et le fonds n’a pas encore d’année civile pleine : lancé le 4 mars 2025, il n’avait bouclé ni 2025 ni 2026 à la date où je l’ai consultée. La page conserve par ailleurs la mention selon laquelle l’affichage automatique suppose « un historique de plus d’un an », sans préciser si cet historique se compte en années civiles ou en temps écoulé depuis le lancement : je ne sais donc pas si c’est elle qui explique l’absence de performance calendaire. Les seuls chiffres de suivi qu’il publie portent sur douze mois : 21,26 % pour la part contre 21,44 % pour l’indice, soit un écart que je calcule à 0,18 point en deçà sur cette unique fenêtre, sur un indice libellé en euro.
Ce que la méthode interprète. Aucune des sources versées ici ne permet donc de comparer sur une fenêtre pluriannuelle un fonds déclaré éligible au PEA à un fonds physique. Les séries d’écarts annuels dont je dispose couvrent 2016 à 2025 ; ce fonds, lancé le 4 mars 2025, ne publie aucune performance calendaire : il n’a pas encore d’année civile pleine, et la seule mesure qu’il donne porte sur douze mois glissants. Il n’existe donc aucune année comparable de part et d’autre. Je n’ai pas conduit de recensement du marché, et rien de ce que je cite n’établit qu’aucun autre fonds éligible n’aurait un historique plus long. Ce chiffre d’un an ne se soustrait ni ne se cumule à aucun autre : fenêtre différente, fonds différent, devise différente, et chacune des trois suffirait.
Ce que la méthode interprète. C’est un résultat négatif, et c’est le plus utile de cette page. Le lecteur qui veut arbitrer trouve sans peine le premier terme, l’écart d’imposition, chiffré à la décimale. Le second, je ne suis pas parvenu à le mesurer sur une fenêtre comparable avec les documents que j’ai réunis, parce que le produit qui aurait permis de le faire n’a pas encore d’année civile pleine à comparer.
À quel écart de réplication l’avantage fiscal s’annulerait-il
Mon calcul. Faute de pouvoir mesurer ce second terme sur une fenêtre comparable, on peut au moins borner ce qu’il faudrait qu’il vaille pour renverser l’arbitrage. Convention, pour que le calcul soit rejouable : les deux fonds rendent 7 % brut par an, l’écart de réplication est retranché à ce rendement pour le seul fonds logé dans le PEA, le gain est imposé au dénouement à 31,4 % d’un côté et 18,6 % de l’autre, et l’on cherche l’écart qui égalise les deux capitaux nets. Sous cette convention, il vaut 0,98 point par an à 5 ans, 0,75 point à 15 ans, 0,52 point à 30 ans.
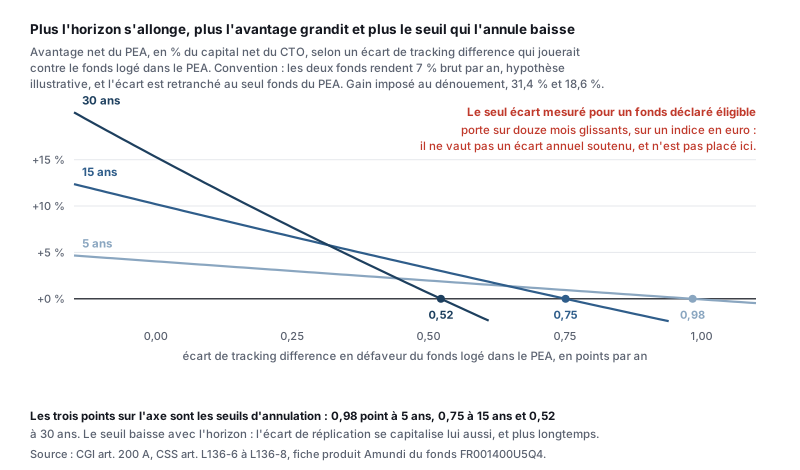
Ce que la méthode interprète. Un seul des écarts que je relève porte sur le fonds concerné, celui de 0,18 point sur douze mois glissants, et il vaut environ le cinquième du plus élevé de ces trois seuils, mais le tiers du plus bas. Je le mets en regard parce que je publie les deux nombres et qu’il serait malhonnête de les tenir à six paragraphes de distance sans le dire. C’est le second rapport qui compte ici : plus l’horizon s’allonge, plus le seuil descend vers l’ordre de grandeur de ce qui a été mesuré une fois. Mais douze mois glissants ne sont pas un écart annuel soutenu sur cinq à trente ans : cet ordre de grandeur ne dit pas si les seuils sont atteignables, et je me garde d’en conclure que l’avantage fiscal serait robuste. Les autres écarts que je relève portent sur d’autres fonds, d’autres fenêtres et d’autres conventions. Ce que le calcul dit, en revanche, et c’est la lecture qui tient : ce seuil baisse quand l’horizon s’allonge. L’écart de réplication se capitalise lui aussi, et plus longtemps. Autrement dit, plus l’horizon est long, plus l’avantage du PEA grandit en valeur, et moins il faut d’écart de réplication pour l’effacer. N’écrire que la première moitié de cette phrase serait une manière de ne retenir que ce qui arrange la conclusion.
Un piège de lecture qui précède toute comparaison
Ce que les données établissent. Avant de comparer deux chiffres de qualité de suivi, il faut savoir dans quel sens chacun se lit. Le fact sheet de BlackRock pour son ETF Core MSCI World, arrêté au 31 juillet 2026, publie deux séries de performances calendaires, celle de la part et celle de son indice, de 2016 à 2025. J’en ai recalculé les dix écarts annuels, part moins indice : ils sont tous positifs, soit +0,083 point par an en moyenne, dans le sens d’une part qui dépasse son indice. Cette moyenne est tirée par la seule année 2016, où l’écart atteint 0,22 point : sans elle, les neuf autres années donnent +0,068 point. Cet écart est ma construction, pas un indicateur que l’émetteur publie. Le site trackingdifferences.com affiche, pour ce même fonds et cette même fenêtre, −0,08 %. Même amplitude, signe opposé.
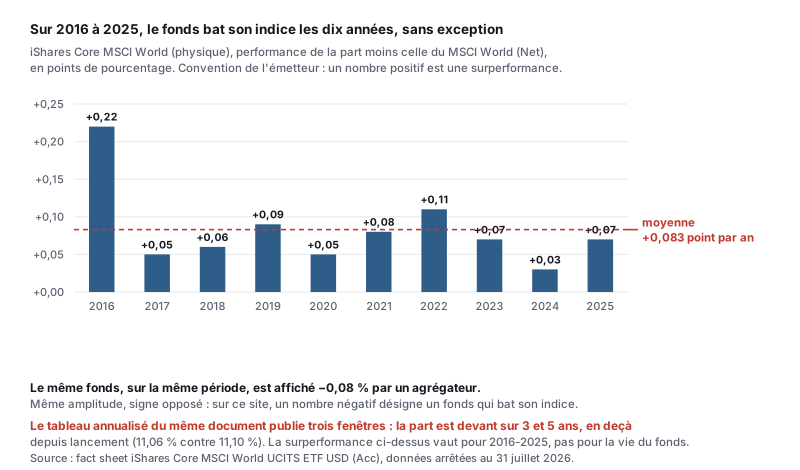
Ce que les données établissent. Ce n’est pas un désaccord, c’est une convention. Le même site écrit, sur la fiche d’un fonds affiché à −0,13 %, que celui-ci « hat sogar die Indexentwicklung übertroffen », qu’il a même dépassé l’évolution de l’indice, et sa légende de graphique qualifie une tracking difference plus grande de « schlechter », moins bonne. Chez lui, un nombre négatif désigne un fonds qui bat son indice, l’inverse du sens qu’on obtient en soustrayant l’indice de la part sur le document de BlackRock. La correspondance terme à terme sur dix années recoupe cette lecture, que le site ne publie nulle part sous forme de définition.
Ce que la méthode interprète. Un lecteur qui compare deux fonds sur deux sites différents sans vérifier ce point lit un classement à l’envers, et croit avoir mesuré une pénalité de réplication là où la source dit exactement le contraire. C’est une erreur facile à commettre : les deux chiffres ont la même allure, la même unité et le même ordre de grandeur, et rien dans leur présentation ne signale qu’ils se lisent en sens opposés.
Ce que les données établissent. Deux bornes à ce constat, une sur chaque document. Le fonds ne bat pas son indice sur toutes les fenêtres. Le tableau des rendements annualisés du même fact sheet en publie trois : sur trois ans, la part est devant, 18,18 % contre 18,14 % ; sur cinq ans, devant également, 11,26 % contre 11,19 % ; sur la fenêtre depuis lancement, ouverte le 25 septembre 2009, en deçà, 11,06 % contre 11,10 %. La borne est donc la minorité de ce tableau, et je la cite parce qu’elle est la seule des trois à contredire ce que la figure montre. Et le même site publie, pour ce fonds, un second chiffre en tête de page, 0,03 % sur une fenêtre ouverte en 2010 : positif, donc de sens opposé à celui de son propre tableau annuel sur 2016-2025, et concordant en sens avec la fenêtre depuis lancement du fact sheet. En sens seulement : les deux fenêtres sont voisines sans être identiques, et la devise de référence de l’agrégateur n’est pas publiée.
Ce que la méthode interprète. Ces deux bornes empêchent la conclusion inverse autant que la première. Ni « les fonds synthétiques répliquent mieux », ni « la réplication physique coûte plus cher en suivi » ne se soutiennent sur ce que je verse ici. Le seul fonds dont l’émetteur déclare une réplication physique dans mon dossier annonce d’ailleurs une méthodologie « Optimised » et 1 281 lignes ; aucune source versée ici ne définit ce terme ni ne donne le nombre de composants de l’indice, je ne peux donc pas chiffrer l’écart de composition. Je dispose pourtant de la paire la moins mal appariée de mon dossier, et je la rapproche plutôt que de la taire : chez le même agrégateur, sous la même convention et sur des fenêtres toutes deux ouvertes en 2016, le fonds dont le nom porte la mention « Swap » est à −0,13 % et celui que son émetteur déclare à réplication physique est à −0,08 %. Les deux nombres ne viennent pas du même endroit de ce site : le premier est son chiffre de synthèse en tête de fiche, le second celui de son tableau annuel, et je viens de montrer que ces deux emplacements ne concordent pas toujours en signe pour un même fonds. L’écart est donc de 5 points de base à l’avantage du premier, sous cette réserve d’emplacement. La méthode de réplication du premier, je la déduis de son nom commercial : aucune source versée ici ne la déclare. Deux fonds ne mesurent pas un marché, et rien de ce qui est cité ne contrôle l’encours, l’ancienneté, la devise ni la politique de distribution : l’une des deux parts distribue ses dividendes et l’autre les capitalise, sur un agrégateur dont rien, dans ce que j’ai relevé, ne publie le traitement des dividendes retenu. C’est une variable que rien ici ne contrôle, et dont mon dossier ne dit pas ce qu’elle pèse. Ce rapprochement ne fonde donc aucune règle, et je le donne pour ce qu’il est, un cas. Sur les frais, je m’abstiens plutôt que je ne contrôle : le fonds physique affiche un TER de 0,20 % et le fonds déclaré éligible au PEA des frais de gestion de 0,20 %, mais ces deux métriques ne se rapprochent pas, et mon dossier ne publie aucun frais pour le troisième fonds. La seule chose que ce rapprochement établit est qu’un chiffre d’écart de suivi change de sens selon la fenêtre et selon la convention de qui le publie.
Ce que la fiscalité seule ne dit pas
Ce que les données établissent. Réduire ce choix à la comparaison de deux taux laisse au moins de côté les points suivants, sans que cette liste soit fermée. Le PEA plafonne les versements en numéraire à 150 000 €, un plafond dont aucun des textes versés ici n’impose l’équivalent à un compte-titres, et qui borne la part d’un patrimoine pouvant loger cet écart d’imposition, sans borner le gain lui-même. Un retrait avant la cinquième année rend le gain imposable, sauf affectation dans les trois mois au financement d’une création ou d’une reprise d’entreprise, et le code n’écarte la clôture pour retrait partiel qu’au-delà de cette cinquième année. L’option pour le barème progressif de l’impôt sur le revenu est globale, et elle change le premier terme du calcul. L’exonération elle-même porte des bornes écrites au même alinéa. Une limite de 10 % vise les titres non admis aux négociations sur un marché réglementé ou un système multilatéral de négociation. Une limite du double du placement vise les obligations convertibles. Les titres de l’article 163 bis H sont exclus.
Ce que la méthode interprète. S’y ajoute ce que cette page ne traite pas du tout : l’assurance-vie comme troisième enveloppe pour loger une exposition mondiale, les frais de courtage, et le traitement en cas de succession. Je ne verse aucune source sur ces trois points et ne dis donc rien de ce qu’ils pèsent.
En matière d’imposition du gain, ce qui sépare un PEA d’un compte-titres n’est pas le taux social, identique des deux côtés, mais la seule dispense d’impôt sur le revenu, quand le prélèvement forfaitaire s’applique et que le plan a plus de cinq ans.
Convention du simulateur ci-dessous, pour qu’il se rejoue comme le reste. Il applique les deux taux établis plus haut au seul gain brut que vous saisissez, sans capitalisation ni hypothèse de rendement : 31,4 % en compte-titres, 18,6 % en PEA au-delà de la cinquième année, et le taux du compte-titres en deçà de ce seuil, le 5 de l’article 200 A renvoyant le gain retiré avant cinq ans aux conditions du 1 du même article. Il ne modélise ni l’option pour le barème, ni les frais, ni le plafond de versement, ni l’exception des trois mois pour le financement d’une création ou d’une reprise d’entreprise.
Calculateur : coût fiscal PEA vs CTO sur un même gain
Réglez le montant de la plus-value brute et la durée de détention. Comparez le montant net perçu selon l'enveloppe, à performance brute identique dans les deux cas.
Un rappel avant de comparer les taux : le PEA n'admet en direct que des titres de sociétés ayant leur siège en France, dans l'Union européenne ou dans l'Espace économique européen. Pour un fonds, la condition écrite au code monétaire et financier n'est pas un montage particulier mais un quota d'emploi de l'actif : plus de 75 % en titres éligibles. Un ETF répliquant le S&P 500, le Nasdaq ou un indice mondial y satisfait par un contrat d'échange, mais c'est le quota qui est la condition et le contrat d'échange qui est le moyen.
Barèmes des textes en vigueur (CTO : 12,8 % d'impôt sur le revenu, art. 200 A du CGI, plus 18,6 % de prélèvements sociaux, soit 10,6 % de CSG, 0,5 % de CRDS et 7,5 % de prélèvement de solidarité ; PEA au-delà de 5 ans : les mêmes 18,6 %, sans impôt sur le revenu). Les prélèvements sociaux sont donc identiques des deux côtés : ce qui sépare les deux enveloppes est l'impôt sur le revenu, et lui seul. Avant 5 ans, le gain d'un PEA est imposable (art. 150-0 A, II, 2 du CGI), sauf affectation dans les trois mois au financement d'une création ou d'une reprise d'entreprise. Exemple illustratif à hypothèse de rendement, pas une prévision (voir l'article pour le détail des réserves).
Mes réserves
- Le seul fonds éligible au PEA relevé ici l’est sur la foi d’une page de son émetteur, sur laquelle il est juge et partie, et dont la contre-vérification par une seconde voie automatique échoue : la page charge ses données par un composant exécuté dans le navigateur. Les valeurs citées sont celles que la page affiche à l’écran, pas celles qu’une requête simple restitue.
- Les écarts de suivi pluriannuels que je reprends de trackingdifferences.com, soit −0,08 % et −0,13 % sur des fenêtres ouvertes en 2016 et 0,03 % sur une fenêtre ouverte en 2010, viennent d’un agrégateur qui ne publie ni sa méthode de calcul, ni sa devise de référence, ni le traitement des dividendes retenu. Sa convention de signe est établie par son propre texte et par recoupement avec un document d’émetteur, pas par une définition qu’il publierait. Le +0,083 point, lui, est ma propre soustraction sur les performances calendaires publiées par l’émetteur : il ne vient pas de l’agrégateur.
- Le taux du prélèvement forfaitaire et celui des prélèvements sociaux sont ceux des textes en vigueur à la date de cette page. Rien ne garantit leur stabilité sur les horizons simulés, et le calcul ne peut pas intégrer ce risque par construction.
- L’exonération d’impôt sur le revenu des produits d’un PEA est posée sous réserve du 5 de l’article 200 A du code général des impôts. Ce 5 renvoie le gain retiré avant la cinquième année aux conditions du 1 ou du 2 du même article, soit le taux forfaitaire ou le barème sur option : c’est la réserve, et elle porte sur le cas que cette page traite déjà. Elle ne couvre pas les régimes particuliers que je n’examine pas, notamment ceux qui touchent l’actionnariat salarié.
- L’écart de suivi d’un an cité pour le fonds déclaré éligible au PEA n’autorise aucune conclusion sur la réplication synthétique, ni sur un coût propre au PEA. Douze mois ne mesurent pas une politique de réplication.
- Tous les écarts de suivi cités ici sont passés, et l’émetteur qui en publie la série l’écrit lui-même : « Past performance is not a reliable indicator of future performance. » Rien de ce que porte cette page ne dit ce que fera un fonds.
Avant d’arbitrer, deux vérifications tiennent en une ligne chacune. Le plafond de 150 000 €, à rapporter au montant réellement disponible. Et, pour tout chiffre de qualité de suivi rencontré en chemin, la convention de signe du site qui le publie, avant de comparer quoi que ce soit.
Retour au dossier ETF. Voir aussi, dans le même dossier et sous leur propre appareil de preuve, la réplication physique et synthétique et le coût total de détention.
ISP-F29/100· 0-30 % · Preuves très limitées · La preuve centrale de cette page n'est pas le calcul fiscal, qui est de la lecture de droit positif et ne porte aucune information nouvelle : c'est le constat que le second terme de l'arbitrage PEA contre compte-titres n'est pas mesurable sur les produits existants. Ce constat repose sur une fiche produit d'émetteur et sur des séries d'agrégateur dont les fenêtres ne se recoupent pas. L'étiquette unique de cette grille couvre mal la pièce, et je le signale plutôt que de le masquer : la partie fiscale est de la lecture de droit positif sur neuf textes en vigueur, la partie réplication tient à un fonds et à une fenêtre de douze mois. Le barreau retenu est celui de l'affirmation qui porte l'information nouvelle, et c'est la seconde. C'est le barreau 6 de l'échelle Finance, comparaison d'un couple de produits réels et épisode unique, et je ne monte pas au barreau 4 : il n'y a ici ni population complète, ni mesure exhaustive de marché, et la comparaison de deux fonds n'en est pas une. Le plafond de partie prenante s'applique par ailleurs deux fois, le fait d'éligibilité venant d'Amundi sur un fonds Amundi et la série décennale de BlackRock sur un fonds BlackRock. La convergence est donnée pour modérée, et je signale que le barème de cette échelle n'a pas été versé au dossier de gate, ce qui rend cette valeur invérifiable par l'auditeur : la convention de signe de l'agrégateur est établie par trois voies concordantes, son propre texte, sa légende et la correspondance terme à terme sur dix années avec le document de l'émetteur, ce qui est solide ; mais le fait qui porte la page, l'absence d'historique du fonds éligible, ne repose que sur un producteur unique, dont la page ne se laisse pas contre-vérifier par une seconde voie automatique. La réplication est nulle : je ne connais aucune publication indépendante qui refasse ce rapprochement. L'effectif observé est très faible parce que les unités sont trois fonds nommés, une liste de quatorze lignes et une dizaine d'articles de code, pas une population d'observations.
L'Indice de solidité des preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-F sache produire, et non une preuve absolue.
La preuve centrale de cette page n'est pas le calcul fiscal, qui est de la lecture de droit positif et ne porte aucune information nouvelle : c'est le constat que le second terme de l'arbitrage PEA contre compte-titres n'est pas mesurable sur les produits existants. Ce constat repose sur une fiche produit d'émetteur et sur des séries d'agrégateur dont les fenêtres ne se recoupent pas. L'étiquette unique de cette grille couvre mal la pièce, et je le signale plutôt que de le masquer : la partie fiscale est de la lecture de droit positif sur neuf textes en vigueur, la partie réplication tient à un fonds et à une fenêtre de douze mois. Le barreau retenu est celui de l'affirmation qui porte l'information nouvelle, et c'est la seconde. C'est le barreau 6 de l'échelle Finance, comparaison d'un couple de produits réels et épisode unique, et je ne monte pas au barreau 4 : il n'y a ici ni population complète, ni mesure exhaustive de marché, et la comparaison de deux fonds n'en est pas une. Le plafond de partie prenante s'applique par ailleurs deux fois, le fait d'éligibilité venant d'Amundi sur un fonds Amundi et la série décennale de BlackRock sur un fonds BlackRock. La convergence est donnée pour modérée, et je signale que le barème de cette échelle n'a pas été versé au dossier de gate, ce qui rend cette valeur invérifiable par l'auditeur : la convention de signe de l'agrégateur est établie par trois voies concordantes, son propre texte, sa légende et la correspondance terme à terme sur dix années avec le document de l'émetteur, ce qui est solide ; mais le fait qui porte la page, l'absence d'historique du fonds éligible, ne repose que sur un producteur unique, dont la page ne se laisse pas contre-vérifier par une seconde voie automatique. La réplication est nulle : je ne connais aucune publication indépendante qui refasse ce rapprochement. L'effectif observé est très faible parce que les unités sont trois fonds nommés, une liste de quatorze lignes et une dizaine d'articles de code, pas une population d'observations.
- L'écart de suivi serait mesuré sur la population complète des ETF répliquant un indice monde déclarés éligibles au PEA, fonds fermés compris, sur une fenêtre commune, et non sur le couple de fonds que cette page compare.Autorité des marchés financiers, ou une équipe académique travaillant sur les documents d'information des fonds · un dispositif approchant existe, sans remplir la condition
- La méthode de calcul de cet écart serait publiée avec sa devise de référence et son traitement des dividendes, de sorte que le lecteur puisse le recalculer sur des données qu'il peut se procurer.trackingdifferences.com, producteur des séries décennales utilisées ici · existe, mais n’est pas consultable
- Le fonds dont l'émetteur déclare l'éligibilité au PEA disposerait d'années civiles pleines de performance, seule base sur laquelle sa réplication se compare à celle d'un fonds logé en compte-titres.Amundi Asset Management, pour le fonds lancé le 4 mars 2025 · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 41 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 29/100 (0-30 %) établi le 2 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Lexique
- PEA· Plan d'Épargne en Actions↗
- Enveloppe fiscale française réservée aux actions et OPCVM européens, exonérant les gains d'impôt sur le revenu après cinq ans de détention, les prélèvements sociaux restant dus.
- CTO· Compte-Titres Ordinaire↗
- Compte d'investissement sans plafond de versement ni contrainte géographique, sans avantage fiscal spécifique : les gains y sont taxés au prélèvement forfaitaire unique.
- Réplication physique / synthétique↗
- Deux façons de reproduire la performance d'un indice : détention directe des titres pour la réplication physique, contrat d'échange (swap) avec une contrepartie pour la réplication synthétique.
- Tracking difference· Écart de suivi cumulé↗
- Écart cumulé, sur une période donnée, entre la performance nette réalisée d'un ETF et celle de son indice de référence.
- PFU· Prélèvement Forfaitaire Unique↗
- Taux unique d'imposition des revenus du capital, fixé à 31,4 % depuis le 1er janvier 2026 (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux), applicable par défaut sur un CTO.
Modification apportée · mis à jour le 2 septembre 2026
Reprise complète sur les sources primaires, et treize relevés versés là où la page n'en avait aucun. Trois corrections de fond. Un, la version précédente présentait un ETF synthétique comme moins bien répliqué qu'un ETF physique sur la foi de deux chiffres d'agrégateur : sur ce site, un nombre négatif désigne un fonds qui bat son indice, il l'écrit lui-même, et la confrontation au document de l'émetteur le confirme sur dix années. Le classement était inversé. Deux, aucune source ne dit que le fonds pris pour la jambe PEA de cette comparaison soit éligible au PEA ; le seul ETF MSCI World dont un émetteur déclare l'éligibilité a été lancé le 4 mars 2025 et n'a aucune année civile pleine, ce qui retire la comparaison longue de ce que je peux écrire. Trois, le point mort publié, 0,83 point à 15 ans, n'était reproductible sous aucune convention de calcul : sous la convention désormais écrite dans la page, les seuils valent 0,98 point à 5 ans, 0,75 à 15 ans et 0,52 à 30 ans. J'ai remplacé l'affirmation selon laquelle l'éligibilité PEA s'obtient par un contrat d'échange, la condition écrite étant un quota de plus de 75 % de l'actif en titres éligibles. J'ai fermé la chaîne des prélèvements sociaux sur les textes, des deux côtés, et signalé celle de ses trois strates qui repose sur une lecture et non sur un verbatim. J'ai lu le 5 de l'article 200 A, dont j'opposais l'ignorance en réserve : il renvoie le gain retiré avant cinq ans au taux forfaitaire. J'ai porté sur les surfaces qui circulent seules les deux conditions du chiffre de 12,8 points, retiré un décompte de quatorze fonds dont aucune source versée ne porte la ventilation, rendu à mon propre calcul des écarts que j'attribuais aux émetteurs, publié la convention du calcul de sensibilité et celle du simulateur, mis en regard le seul écart mesuré et les seuils calculés au lieu de les tenir à distance, et ajouté ce que la page taisait et qui lui coûte : le seuil d'annulation baisse quand l'horizon s'allonge, la moyenne des dix écarts est tirée par la seule année 2016, et le fonds cité est en deçà de son indice sur la fenêtre depuis son lancement. Trois figures ajoutées. J'ai ajouté deux encadrés de vulgarisation, placés sous les titres de section, qui expliquent en langage courant le mécanisme dont ces sections traitent.

Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus