L'essentiel
En 2011, un ETF inverse sans aucun levier a perdu 7,95 % quand son indice progressait de 2,11 %. Sur la formule qui décrit cette érosion, un produit inversé simple est au même rang qu'un ETF à levier x2.
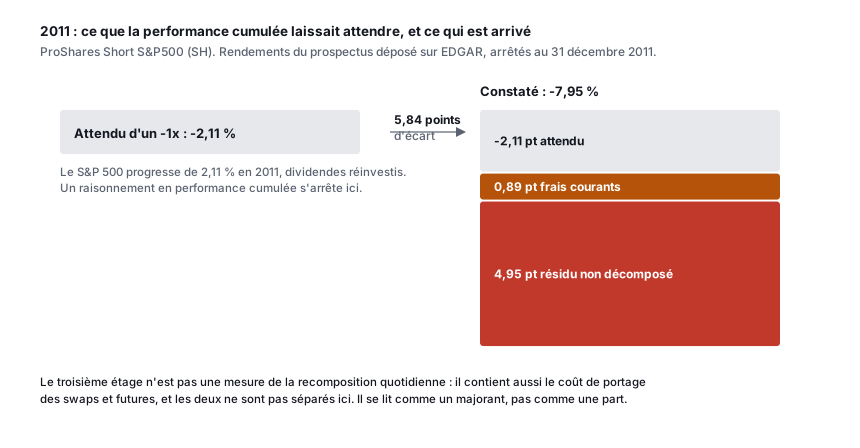
- Un cas réel, sur un produit sans aucun levier. En 2011, ProShares Short S&P500 a perdu 7,95 % quand le S&P 500 progressait de 2,11 %, dividendes réinvestis, soit un écart de 5,84 points avec l'inverse cumulé de son indice.
- La promesse porte sur la séance, pas sur la tendance. Un ETF inverse simple vise chaque jour l'exact opposé de la performance quotidienne de son indice, puis repart d'une nouvelle base : enchaîner ces engagements quotidiens ne reconstitue pas l'opposé du parcours total.
- La formule place l'inverse simple au rang d'un levier x2. Dans l'équation (27) de Cheng et Madhavan (2009), le terme (x moins x au carré) vaut moins 2 pour un produit inversé sans levier comme pour un x2 ; les deux ne font pas courir le même risque pour autant.
Un ETF inverse promet de gagner ce que son indice perd, chaque jour. Cette promesse, tenue au jour le jour, ne garantit rien sur la performance cumulée d’une position tenue plusieurs mois. Un indice qui termine une période exactement là où il l’a commencée, après une trajectoire volatile, peut produire un ETF inverse simple en perte nette. Ce mécanisme d’érosion n’attend pas le levier pour exister : il naît de la recomposition quotidienne d’une position inversée. Le levier l’amplifie, l’inversion seule suffit déjà à le produire, et les deux effets se lisent sur le même terme, où un produit inversé sans levier se place au rang d’un ETF à levier x2.
Ce que disent déjà les meilleurs contenus en ligne sur ce sujet, et ce que cet article ajoute. La décote de volatilité des ETF à levier et inverse est un sujet déjà couvert, notamment par le régulateur lui-même. FINRA documente la mécanique de reset quotidien et l’érosion en marché volatil. Elle nomme le -1x et l’exemplifie, mais n’isole aucun cas réel, et son seul calcul d’érosion porte sur un produit x2. Direxion traite, lui, le -1x pur et rien d’autre : son billet s’intitule Strategic Hedging with -1X Inverse ETFs, reconnaît que la performance au-delà d’une journée dévie de l’inverse cumulé de l’indice, et isole un cas chiffré sur un produit -1x, le TSLS pendant le repli de Tesla du 21 au 27 février 2025. Ce cas porte sur une baisse franche, où la recomposition quotidienne joue en faveur du produit, jamais sur un marché qui revient à son point de départ. Ce guide sur la décote de volatilité traite bien les produits inverses, dans une section qui leur est consacrée, mais n’instancie sa formule que pour des leviers 2, 3, -2 et -3 : le -1x n’y est ni calculé ni illustré. Une analyse empirique sur données SH réelles, Early Retirement Now, porte en réalité sur l’exposition inverse de celle discutée ici, la vente à découvert de SH, et non sa détention. Elle isole pourtant bien le régime qui nous occupe : son résultat central est une parabole inversée dont le sommet est précisément l’indice qui ne va nulle part. Son titre porte une thèse qu’il faut restituer, parce qu’elle recadre la mienne : ce glissement n’est pas de l’alpha. Pour ce vendeur à découvert, et non pour le porteur du fonds, il joue quand le marché fait des allers-retours et contre lui quand le marché tend. Il ne constitue donc pas un coût anormal qu’on pourrait capturer en prenant l’autre côté. Ce que je décris ici n’est pas une anomalie exploitable, c’est une dépendance au chemin, et elle se paie dans le sens où la position est prise. Elle le fait sur des fenêtres glissantes de 63 séances, sans jamais isoler d’année calendaire ni chiffrer l’érosion annuelle d’une détention. Elle porte tout de même le seul ordre de grandeur moyen de ce dossier pris sur données réelles de SH : environ 0,40 % par an d’écart sur ces fenêtres, avant coûts de transaction, frais d’emprunt des titres et fiscalité. Ce chiffre ne se compare pas terme à terme aux 4,95 points d’une année choisie, puisqu’il porte sur l’autre côté de la position et sur une moyenne de fenêtres courtes, mais il existe et il faut le dire.
Aucune de ces sources ne fournit de cas réel vérifié sur un ETF -1x pur pendant une année sans tendance nette. La différence ne tient donc pas au produit examiné, puisque Direxion examine le même, mais au régime de marché : les cas publiés portent sur des baisses franches, où le produit tient sa promesse. C’est l’apport propre de cet article : ProShares Short S&P500 (SH) en 2011, un cas réel où un produit sans aucun multiplicateur de levier s’écarte de 5,84 points de l’inverse cumulé de son indice. Les ETF x2 ou x3 restent, eux, déjà documentés ailleurs dans ce dossier.
Un ETF inverse promet l’opposé du rendement quotidien, pas de la tendance
Ce que le mandat du produit prévoit. Un ETF inverse simple vise, chaque jour de bourse, une performance égale à l’exact opposé de la performance quotidienne de son indice de référence. La FINRA écarte la lecture qui verrait dans l’écart cumulé un défaut de réplication : elle refuse de le qualifier d’erreur de suivi, au motif que le produit a bien atteint son objectif quotidien. Elle raisonne sur la catégorie, pas sur un fonds nommé. Aucune pièce de ce dossier ne publie l’écart de suivi quotidien de SH en 2011, et tout ce qui suit suppose que son mandat journalier a été tenu : c’est une hypothèse, que je ne peux pas vérifier ici. La recomposition de plusieurs journées consécutives de position inversée ne produit en revanche pas l’exact opposé de la performance cumulée de l’indice. Cet écart apparaît sur la même période, dès lors que les rendements quotidiens du sous-jacent alternent en signe, un mécanisme documenté par ailleurs dans le dossier sous le nom de beta slippage.
Pourquoi l’érosion existe même sans effet de levier
Illustration mathématique, pas une donnée de marché observée. Prenons un indice qui gagne 10 % un jour. Il recule le lendemain d’exactement ce qu’il faut pour revenir à son niveau de départ, soit environ 9,1 %. Sa performance cumulée sur ces deux séances est nulle par construction. Un ETF inverse simple sur ce même indice perd environ 10 % le premier jour, puis gagne environ 9,1 % le second. Sa performance cumulée s’établit à environ -1,8 %. Cette perte nette touche une position censée suivre l’inverse d’un sous-jacent resté strictement flat. Cette perte ne provient d’aucun levier, puisque le multiplicateur reste ici égal à un en valeur absolue. Elle provient uniquement de la recomposition quotidienne d’une série de rendements inversés sur une trajectoire volatile. Cheng et Madhavan ne traitent pas ce cas comme une curiosité de bord : ils écrivent que la perte de performance est la plus problématique pour les ETF inverses et pour les produits adossés à des indices volatils, le scalaire décroissant lui aussi avec la volatilité.
Ce que la théorie établit, et qui n’est pas une nuance de degré. L’équation (27) de Cheng et Madhavan (2009) donne le rendement d’un produit à levier constant comme celui de l’indice élevé à la puissance x, multiplié par un scalaire exp((x moins x au carré) × sigma au carré × t / 2). Tout tient dans le terme (x moins x au carré). Il vaut moins 2 pour un produit inversé sans levier, et moins 2 également pour un produit à levier x2. Un étage plus loin, il vaut moins 6 aussi bien pour un moins 2x que pour un x3, et moins 12 pour un moins 3x. Autrement dit, l’inversion coûte, en érosion structurelle, exactement ce que coûte un doublement de l’exposition. Un porteur qui refuse un ETF à levier x2 en raison de sa décote de volatilité, et retient un inverse simple parce qu’il ne porte aucun multiplicateur, choisit deux produits que cette formule place au même rang. Le même papier interdit d’aller plus loin que la formule : il établit qu’un produit à levier porte exactement x fois la volatilité de son indice. Le x2 en porte donc deux fois, l’inverse simple une seule. Ces deux produits subissent la même érosion structurelle, ils ne font pas courir le même risque, et c’est une raison de préférer le second qui n’a rien à voir avec l’érosion.
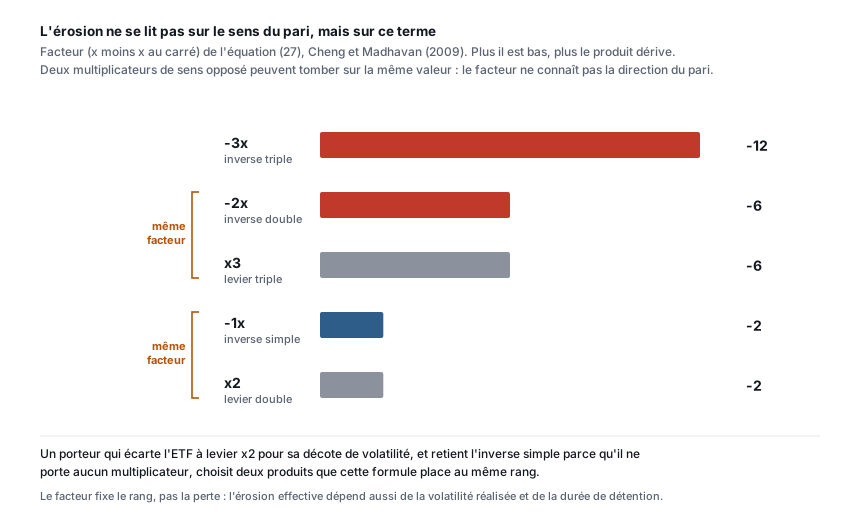
Ce que la méthode interprète. C’est ce qui distingue cette mécanique de la lecture courante, qui range l’érosion du côté des produits à levier. Le levier amplifie l’érosion selon son amplitude, l’inversion seule suffit déjà à la produire, et les deux effets se lisent sur le même terme.
Un cas réel vérifié en primaire : ProShares Short S&P 500 (SH) sur l’année 2011
Ce que les données donnent, et ce que j’en déduis. Le dépôt réglementaire établit deux nombres, et deux seulement. Que l’écart entre eux soit le mécanisme décrit ci-dessus est mon interprétation, qu’aucune pièce de ce dossier ne mesure. L’année 2011 réunit les deux conditions que ce mécanisme demande, sur un produit -1x sans aucun levier. Les chiffres viennent du prospectus réglementaire de SH déposé auprès de la SEC, daté du 1er octobre 2012, dont le tableau des rendements est arrêté au 31 décembre 2011. Le format de ce type de dépôt est imposé à l’émetteur, ce qui limite le choix de la période et de la méthode de calcul, mais c’est ma lecture du régime applicable : aucune pièce de ce dossier ne l’établit. Sur l’année 2011, le S&P 500 progresse de +2,11 %, dividendes réinvestis. Un porteur naïf, raisonnant sur cette seule performance cumulée, attendrait donc d’un produit -1x une perte de l’ordre de 2 %. SH a reculé de -7,95 %.
Entre le premier et le dernier jour de cotation de l’année, la trajectoire n’a rien eu de calme. Sur une année marquée par la crise des dettes souveraines européennes, le VIX, indice de volatilité du S&P 500 calculé par le Chicago Board Options Exchange et distribué par la Réserve fédérale de Saint-Louis, est passé d’un plus bas de 14,62 le 28 avril 2011 à un plus haut de 48,00 le 8 août, pour une moyenne annuelle de 24,20 sur 252 séances. La série donne ces niveaux et ces dates, elle n’établit pas ce qui les a produits. Une précision s’impose plutôt que de laisser croire à une mesure directe : le VIX est une volatilité implicite, lue dans le prix des options, et non la volatilité réalisée des rendements quotidiens qui entre dans la formule plus bas. Il situe l’ordre de grandeur de l’année, il ne le mesure pas.
Ce que l’émetteur publie sur ce régime précis. ProShares ne laisse pas ce point implicite. Sa fiche produit énonce que des gains ou des pertes d’indice de faible ampleur, combinés à une volatilité d’indice élevée, contribuent à un rendement inférieur à la cible quotidienne, et que la règle s’inverse quand l’indice bouge beaucoup et varie peu. L’année 2011 relève de la première branche : un indice en faible progression, à 2,11 %, et une volatilité élevée. La règle est posée en comparatifs, sans seuil chiffré, et ne se vérifie donc pas au point près. Le cas ci-dessous n’est donc pas une contre-mesure trouvée contre l’émetteur, c’est l’application de sa propre règle à une année qu’il ne commente pas.
L’écart. Sur cette seule année 2011, environ 5,8 points de pourcentage séparent la perte d’environ 2 % qu’un raisonnement en performance cumulée laissait attendre et les -7,95 % enregistrés. Cet écart, propre à cette année et à sa trajectoire, ne doit rien à un effet de levier, puisque SH ne porte aucun multiplicateur. Il tient à la recomposition quotidienne d’une position inversée sur une trajectoire volatile, au coût de portage des instruments qui répliquent cette position, et pour une petite part aux frais, décomposés ci-dessous. Ces trois composantes ne sont pas séparables avec les pièces dont je dispose. C’est une observation, sur cas réel et sur pièce réglementaire plutôt que sur illustration mathématique construite, compatible avec l’érosion décrite plus haut, sur un produit qui ne porte aucun multiplicateur de levier. Elle ne vaut pas démonstration : la décomposition de l’écart n’est pas établie.
Ce que les données établissent. Le même prospectus donne un ratio de frais annuel total de 0,89 % sur l’exercice clos le 31 mai 2012, exercice qui couvre la seconde moitié de 2011, avant comme après renonciations. Le même taux figure encore sur la page produit de l’émetteur aujourd’hui, où rien ne confirme cependant qu’il valait déjà en 2011 : c’est le dépôt, et lui seul, qui rattache ce taux à un exercice couvrant une partie de l’année examinée. En retirant ce taux de frais, relevé sur un exercice qui ne recouvre que la seconde moitié de 2011, des 5,8 points d’écart, il reste environ 4,9 points imputables à la recomposition quotidienne de l’exposition et au coût de portage des instruments dérivés utilisés pour la répliquer. Ces deux composantes, recomposition et portage, ne sont pas séparées ici l’une de l’autre. Le détail des instruments par lesquels le fonds atteint son -1x ne figure dans aucune pièce de ce dossier, et je ne l’avance donc pas : ce que je peux dire est que le coût subsiste une fois les frais courants retirés.
Extrapolation prudente, à partir de la théorie documentée par Cheng & Madhavan (2009). L’approximation qui découle de l’équation (27) de Cheng et Madhavan situe la perte de reconstruction annualisée d’un produit -1x autour de la variance annualisée des rendements quotidiens du sous-jacent (σ²), avant frais. Appliquer cette règle aux 4,9 points mesurés ci-dessus rend une volatilité annualisée d’environ 22 %, ordre de grandeur cohérent avec une année dont le VIX moyen s’est établi à 24,2. Ce rapprochement demande une précaution : ces 4,9 points mêlent la recomposition quotidienne et le coût de portage des dérivés, deux composantes que le paragraphe précédent n’a pas séparées. Les 22 % sont donc un majorant de la volatilité imputable à la seule recomposition, pas une mesure de celle-ci. Un lecteur qui les compare au VIX compare deux grandeurs dont l’une contient un terme que l’autre n’a pas. Le sens de la vérification doit être dit : elle va ici de la mesure vers la théorie, et non l’inverse, faute d’une série de rendements quotidiens publiée par une source institutionnelle qui permettrait de calculer σ directement. L’approximation suppose par ailleurs une volatilité stable sur la période et ignore l’autocorrélation des rendements. Elle offre malgré tout une règle transposable à toute position -1x envisagée sur un horizon donné, et cette règle ne se lit pas sans ce qui la conditionne : dans l’approximation dérivée de Cheng et Madhavan (2009), sous les deux réserves qui viennent d’être posées, une volatilité annualisée anticipée de X % du sous-jacent signale une érosion attendue, sur un an, de l’ordre de X au carré divisé par 100 points de pourcentage, à comparer au gain espéré du scénario baissier avant d’ouvrir la position. Une volatilité de 22 % rend ainsi près de 4,8 points, et non 484 : la formule porte sur le carré de la volatilité exprimée en proportion, pas en pourcentage, et c’est l’erreur d’unité la plus facile à commettre ici. Ce résultat se lit comme un plancher, pas comme une estimation centrale, et le guide de LeveragedPosition le pose en propres termes : l’approximation ne contient ni les frais, ni le coût de financement des dérivés, ni l’exécution de la recomposition en clôture, ni l’écart de suivi. L’érosion réellement subie peut donc dépasser nettement ce que la règle annonce.
Ce que cela signifie pour une conviction baissière tenue dans la durée
Extrapolation prudente. Un investisseur peut être convaincu qu’un indice va baisser sur plusieurs mois. Mais il traverse parfois, dans l’intervalle, une période de volatilité sans tendance nette avant que sa thèse ne se matérialise. Dans ce cas, son ETF inverse peut perdre de la valeur pendant cette phase d’attente, indépendamment du bien-fondé final de sa conviction directionnelle. Un ETF inverse récompense la trajectoire quotidienne traversée, pas la direction anticipée à terme, et peut infliger une perte avant que la baisse ne survienne.
Un usage de couverture tactique, pas une conviction tenue
Ce que la méthode interprète. Cette mécanique rejoint la mise en garde documentée pour les ETF à levier. La structure du produit correspond à un usage de couverture ou de trading sur un horizon court, calé sur un événement précis (publication de résultats, échéance macroéconomique identifiée). Elle ne convient pas à une conviction baissière tenue sur plusieurs mois sans catalyseur daté. Plus l’horizon de détention s’allonge sur un marché sans tendance nette, plus le risque augmente : l’érosion documentée ci-dessus peut effacer une partie du gain attendu en cas de baisse effective.
Ce que l’émetteur a raison de dire, et où le désaccord commence. Direxion avance qu’un produit -1x érode moins qu’un -2x ou un -3x. C’est exact, et le terme (x moins x au carré) de l’équation (27) relevée plus haut le montre : moins 2, moins 6 et moins 12 pour un -1x, un -2x et un -3x respectivement. Le désaccord ne porte donc pas sur ce classement, qui est juste, mais sur le pas suivant, et sur ce que le classement laisse dans l’ombre : un -1x érode moins qu’un -2x, et autant qu’un ETF à levier x2. De « moins d’érosion » l’émetteur conclut à des périodes de détention modérées, sans jamais dire ce que « modérée » signifie ni chiffrer ce qui reste à supporter. C’est précisément l’ordre de grandeur que le cas 2011 ci-dessus fournit.
Un ETF inverse suit l’inverse d’une journée, pas l’inverse d’une tendance : sur plusieurs mois sans direction nette, ces deux objets divergent, avec ou sans levier.
Simulateur : érosion d'un ETF inverse sur un indice flat mais volatil
Réglez l'amplitude de la variation quotidienne et le nombre de séances. La séance de baisse est calibrée pour ramener l'indice exactement à son niveau de départ à chaque paire de séances (indice strictement flat sur la période). Comparez malgré tout la performance cumulée de l'indice à celle d'un ETF inverse.
Illustration mathématique simplifiée, pas une donnée de marché observée. Elle empile trois hypothèses qu'aucune source ne mesure : le mandat quotidien est supposé tenu parfaitement, sans frais ni coût de portage ; les séances alternent strictement, hausse puis baisse, à amplitude constante, ce qui maximise l'érosion à volatilité donnée ; et l'indice revient exactement à son point de départ à chaque paire. Un marché réel ne fait aucune des trois. Le mécanisme lui-même (recomposition quotidienne d'une position inversée) est documenté par Cheng & Madhavan (2009), voir aussi le beta slippage des ETF à levier.
Mes réserves
- Les rendements de 2011 sont ceux du dépôt réglementaire : rendement total de SH en valeur liquidative, rendement du S&P 500 dividendes réinvestis. Cette année est souvent présentée comme « exactement plate », lecture qui porte sur l’indice de prix, dividendes exclus. Aucune source de ce dossier ne l’établit, ni ne mesure à quel point elle est répandue. La base retenue ici est donc celle que publie le dépôt, pas la plus favorable à la démonstration : en base prix, l’écart mis en avant serait plus large.
- Le cas réel SH/S&P 500 2011 ci-dessus porte sur une seule année. Il isole bien le mécanisme sur un cas propre (indice presque étale, volatilité intra-annuelle élevée), mais un porteur ne peut pas savoir à l’avance qu’une année sera à la fois sans tendance et volatile : ce cas illustre le risque, il n’établit pas une fréquence à laquelle ce scénario se réalise.
- 2011 est choisi parce que son indice progresse peu tout en étant très volatil, la conjonction que ce mécanisme demande. Aucune série de rendements du S&P 500 n’étant à ce dossier, je ne peux pas établir son rang parmi les années les moins directionnelles, et l’objection naturelle reste entière : ce choix maximise l’écart mis en avant. Cette objection ne fragilise pas la démonstration, pour une raison précise : le mécanisme lui-même est établi analytiquement, indépendamment de tout cas réel, par le terme (x moins x au carré) de l’équation (27), l’illustration à deux séances plus haut n’en étant qu’une mise en nombres. 2011 ne sert pas de preuve unique du mécanisme : c’est un épisode réel dont l’amplitude ne dément pas l’ordre de grandeur de la règle, à un niveau de volatilité que le VIX de cette année situe sans le mesurer. Un porteur ne doit donc pas lire 2011 comme « le » niveau d’érosion attendu en moyenne, mais comme un épisode réel qui ne dément pas l’ordre de grandeur de la règle théorique ci-dessus (σ² annualisé). La règle n’y est pas testée : les 22 % ont été obtenus en la supposant vraie, à partir d’un résidu impur, et aucune série de rendements quotidiens ne permet de la confronter à une volatilité mesurée.
- Le balayage concurrentiel ci-dessus reste limité à un échantillon de contenus anglophones, dont FINRA et Early Retirement Now. Ce balayage n’a pas porté sur les sources francophones de façon tracée : aucune pièce de ce dossier ne documente une telle recherche, et je ne peux donc rien affirmer de ce que le domaine francophone publie ou non sur ce cas. Il ne garantit pas pour autant qu’aucun contenu existant ne documente déjà un cas réel comparable.
- L’ampleur de cette érosion dépend de la volatilité quotidienne effectivement réalisée sur la période, pas seulement du fait que l’indice termine à peu près là où il a commencé. Une trajectoire sans tendance mais peu volatile produirait une érosion plus faible que le cas 2011 retenu ici.
Détenir un ETF inverse au-delà de quelques séances suppose, concrètement, d’évaluer la volatilité attendue du sous-jacent sur la période, pas seulement la direction anticipée. Cela suppose aussi de réserver ces produits à une couverture tactique calée sur un horizon et un catalyseur précis.
Retour au dossier ETF. Voir aussi ETF à levier x2 : le beta slippage explique pourquoi la performance sur plusieurs années diverge de N fois l’indice.
ISP-F29/100· 0-30 % · Preuves très limitées · La preuve centrale de cette page est un épisode unique : un fonds, une année, deux nombres tirés d'un dépôt réglementaire. L'échelle finance range la reconstitution d'un épisode unique au barreau 6, et c'est là que je place cette page. L'objet observé est un fonds et son indice sur un exercice, pas un couple de produits concurrents. Il n'y a pas de barreau au-dessus, et je ne cherche pas à l'y pousser : un cas isolé ne mesure pas un marché, et l'échelle signale ce glissement comme le plus fréquent vers le barreau 4. Je note aussi ce que je ne peux pas faire dire à ce cas. Le dépôt donne moins 7,95 % pour le fonds et plus 2,11 % pour l'indice ; que l'écart entre les deux soit le mécanisme décrit dans la page est mon interprétation, et la part qui revient à la recomposition quotidienne plutôt qu'au coût de portage n'est établie par aucune pièce. La convergence est donnée pour modérée, et le mot est pesé. Elle est réelle sur le mécanisme : un papier à comité de lecture en donne la forme, un régulateur en documente le reset quotidien, et l'émetteur lui-même publie la règle de régime qui prédit ce que 2011 a produit, ce qui est la convergence la plus coûteuse à obtenir puisqu'elle joue contre son intérêt. Elle est nulle sur la mesure : aucune de ces sources ne mesure l'objet de la page, l'érosion annuelle d'une détention -1x sur une année sans tendance. L'analyse empirique sur données réelles de SH qui figure au dossier porte sur la position inverse, la vente à découvert du fonds, et non sur sa détention. La réplication est nulle, et c'est cohérent avec ce que la page revendique : je n'ai trouvé personne qui publie ce cas, c'est précisément ce qui lui donne son intérêt et ce qui interdit de s'appuyer sur un tiers pour le confirmer. L'effectif observé est très petit, une unité : un fonds sur un exercice. Le rapprochement entre les 22 % déduits et le VIX moyen de 24,2 ne relève d'aucun de ces axes, puisque les 22 % sont obtenus en supposant la règle qu'ils sont censés appuyer.
L'Indice de solidité des preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-F sache produire, et non une preuve absolue.
La preuve centrale de cette page est un épisode unique : un fonds, une année, deux nombres tirés d'un dépôt réglementaire. L'échelle finance range la reconstitution d'un épisode unique au barreau 6, et c'est là que je place cette page. L'objet observé est un fonds et son indice sur un exercice, pas un couple de produits concurrents. Il n'y a pas de barreau au-dessus, et je ne cherche pas à l'y pousser : un cas isolé ne mesure pas un marché, et l'échelle signale ce glissement comme le plus fréquent vers le barreau 4. Je note aussi ce que je ne peux pas faire dire à ce cas. Le dépôt donne moins 7,95 % pour le fonds et plus 2,11 % pour l'indice ; que l'écart entre les deux soit le mécanisme décrit dans la page est mon interprétation, et la part qui revient à la recomposition quotidienne plutôt qu'au coût de portage n'est établie par aucune pièce. La convergence est donnée pour modérée, et le mot est pesé. Elle est réelle sur le mécanisme : un papier à comité de lecture en donne la forme, un régulateur en documente le reset quotidien, et l'émetteur lui-même publie la règle de régime qui prédit ce que 2011 a produit, ce qui est la convergence la plus coûteuse à obtenir puisqu'elle joue contre son intérêt. Elle est nulle sur la mesure : aucune de ces sources ne mesure l'objet de la page, l'érosion annuelle d'une détention -1x sur une année sans tendance. L'analyse empirique sur données réelles de SH qui figure au dossier porte sur la position inverse, la vente à découvert du fonds, et non sur sa détention. La réplication est nulle, et c'est cohérent avec ce que la page revendique : je n'ai trouvé personne qui publie ce cas, c'est précisément ce qui lui donne son intérêt et ce qui interdit de s'appuyer sur un tiers pour le confirmer. L'effectif observé est très petit, une unité : un fonds sur un exercice. Le rapprochement entre les 22 % déduits et le VIX moyen de 24,2 ne relève d'aucun de ces axes, puisque les 22 % sont obtenus en supposant la règle qu'ils sont censés appuyer.
- Le calcul porterait sur toutes les séances de l'exercice, à partir de la série des rendements quotidiens de l'indice en rendement total et de la valeur liquidative quotidienne du fonds, et non sur les deux points d'arrêt annuel d'un dépôt réglementaire.S&P Dow Jones Indices pour la série de l'indice, ProShares pour la valeur liquidative quotidienne du fonds · un dispositif approchant existe, sans remplir la condition
- L'écart serait décomposé entre recomposition quotidienne, coût de portage des instruments dérivés et frais courants, à partir des positions que le fonds déclare, au lieu de rester un résidu unique.ProShares, dans les états de portefeuille déposés auprès de la Securities and Exchange Commission · un dispositif approchant existe, sans remplir la condition
- La mesure porterait sur la population des produits inverses sans levier et sur toutes les années sans tendance nette, fonds radiés compris, et non sur un fonds et un exercice choisi pour réunir les deux conditions du mécanisme.Équipe académique, ou fournisseur de séries de valeur liquidative incluant les fonds disparus · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 41 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 29/100 (0-30 %) établi le 1 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Lexique
- Beta slippage· Volatility decay↗
- Écart entre la performance cumulée d'un ETF à effet de levier ou inverse sur plusieurs jours et N fois la performance cumulée de l'indice sous-jacent, causé par la recomposition quotidienne du levier et amplifié par la volatilité.
Modification apportée · mis à jour le 1 septembre 2026
Correction d'une règle de décision fausse d'un facteur cent. J'écrivais qu'une volatilité annualisée anticipée de X pour cent signale une érosion attendue de l'ordre de X au carré points de pourcentage. Appliquée aux 22 pour cent que cet article déduit lui-même pour 2011, cette règle rend 484 points d'érosion, quand le paragraphe voisin en calcule 4,9. La formule porte sur le carré de la volatilité exprimée en proportion et non en pourcentage : elle s'écrit désormais X au carré divisé par 100, avec son chiffre témoin. C'est la règle que l'article présentait comme son apport transposable, et elle était inutilisable en l'état. Requalification de ce que le cas 2011 établit. Le dépôt réglementaire donne deux nombres, moins 7,95 pour cent pour le fonds et plus 2,11 pour cent pour l'indice. Que l'écart entre les deux soit le mécanisme décrit dans l'article est mon interprétation, et aucune pièce du dossier ne la mesure : le mot démonstration est retiré, de même que confirmation empirique et candidat le plus net, remplacés par ce que le dossier autorise, un épisode réel dont l'amplitude ne dément pas l'ordre de grandeur de la règle. La part qui revient à la recomposition quotidienne plutôt qu'au coût de portage n'est pas établie, et l'écart de 2011 se décompose désormais en trois composantes non séparables et non plus en deux. Les 22 pour cent déduits sont annoncés comme un majorant, et la vérification par la volatilité est reconnue pour ce qu'elle est : la règle y est appliquée, pas testée, puisque les 22 pour cent sont obtenus en la supposant vraie. Retrait d'une hypothèse que je présentais comme un fait. J'affirmais que le mandat quotidien du fonds était rempli fidèlement en 2011. Aucune source de ce dossier ne publie l'écart de suivi quotidien de SH : c'est une hypothèse, elle est désormais nommée comme telle, et tout le raisonnement sur l'écart en dépend. Le détail des instruments par lesquels le fonds atteint son moins 1x, swaps et futures adossés à du collatéral, sort de l'article pour la même raison. Correction de deux caractérisations fausses de sources citées. J'écrivais que la FINRA n'isole pas le cas moins 1x : elle le nomme et l'exemplifie, et ce qui lui manque est un chiffrage d'érosion sur ce facteur, son seul calcul portant sur un x2. J'écrivais que le guide de LeveragedPosition reste centré sur les produits à levier x2 ou x3 et qu'il n'a ni auteur ni statut éditorial identifiables : il consacre une section entière aux produits inverses, il est signé et porte une notice d'auteur, et ce qui lui manque est le seul cas moins 1x, ni calculé ni illustré. J'écrivais enfin que l'analyse d'Early Retirement Now n'isole aucun épisode où l'indice reste plat : c'est le sommet même de sa parabole, sur des fenêtres de 63 séances. Ajouts que les sources autorisaient et que l'article ne portait pas. Le facteur d'érosion de l'équation (27) vaut moins 2 pour un produit inversé sans levier comme pour un ETF à levier x2, et moins 6 pour un moins 2x comme pour un x3 : l'inversion coûte, en érosion structurelle, ce que coûte un doublement de l'exposition. Le même papier interdit d'en conclure à un risque identique, puisqu'il établit qu'un produit porte exactement x fois la volatilité de son indice. ProShares publie sur sa fiche produit la règle de régime qui prédit ce que 2011 a produit, des gains d'indice de faible ampleur combinés à une volatilité élevée donnant un rendement inférieur à la cible quotidienne. Early Retirement Now soutient que ce glissement n'est pas de l'alpha, ce qui recadre l'érosion comme une dépendance au chemin et non comme un coût anormal capturable, et porte le seul ordre de grandeur moyen du dossier pris sur données réelles du fonds, environ 0,40 pour cent par an sur fenêtres de 63 séances. Le guide de LeveragedPosition établit que l'approximation est un plancher et non une estimation centrale, puisqu'elle ignore les frais, le financement des dérivés, l'exécution en clôture et l'écart de suivi. Retrait d'affirmations que rien ne portait. Le rang de 2011 parmi les années les moins directionnelles, la prévalence de la lecture qui la dit exactement plate, le caractère standard de l'approximation dans la littérature alors qu'un seul papier est au dossier, le superlatif sur le repli de Tesla, la causalité attribuée au mouvement du VIX, et une recherche francophone dont aucune trace n'est versée. Le taux de frais retrouve la condition qui le limite : rien ne confirme qu'il valait déjà en 2011, seul un exercice couvrant la seconde moitié de l'année le rattache. Deux figures et un indice. L'article gagne un schéma du facteur d'érosion par multiplicateur et un schéma de décomposition de l'écart 2011, dont la note porte que le résidu n'est pas une mesure de la seule recomposition. L'indice de solidité de la preuve est établi à 29 sur l'échelle finance, au barreau de l'épisode unique, avec une convergence modérée sur le mécanisme, aucune réplication et un effectif d'une unité. Le simulateur affichait un résultat qui ne correspondait pas à ses réglages, et surtout ne disait pas que son alternance par défaut équivaut à une volatilité annualisée d'environ 151 pour cent, sept fois celle de l'année examinée : il affiche désormais cette équivalence et nomme les trois hypothèses qu'il empile. Corrections antérieures. Bascule du socle chiffré sur le dépôt réglementaire, et retrait de l'agrégateur. L'article reposait sur une série de cours de clôture quotidiens distribuée par Yahoo Finance, recalculée en interne. Cette source est retirée : un agrégateur ne fait pas une pièce, et le calcul propre qu'il permettait n'était reproductible par le lecteur qu'au prix de la même source. Les chiffres de 2011 viennent désormais du prospectus réglementaire de SH déposé auprès de la SEC, dont le tableau des rendements est imposé par le formulaire N-1A : S&P 500 à +2,11 % dividendes réinvestis, SH à -7,95 % en valeur liquidative totale, frais annuels de 0,89 % sur l'exercice clos le 31 mai 2012. L'écart mis en avant passe de 7,8 à environ 5,8 points, et le résidu hors frais de 6,9 à environ 4,9 points, parce que la base change et non parce que le mécanisme faiblit. Tombent avec l'agrégateur les niveaux d'indice au centième, le pic et le creux intra-annuels, et les écarts-types annualisés de 23,11 % et 23,25 %, qui exigeaient la série des 252 clôtures quotidiennes. La trajectoire de l'année est désormais établie par le VIX publié par le CBOE et distribué par la Réserve fédérale de Saint-Louis, de 14,62 le 28 avril à 48,00 le 8 août 2011, moyenne annuelle de 24,20, avec la mention explicite qu'une volatilité implicite n'est pas une volatilité réalisée. La vérification par l'approximation en sigma carré change de sens et le dit : elle va de la mesure vers la théorie. Titre, sous-titre et description cessent de qualifier 2011 d'année plate, ce que le rendement total ne permet plus. Reclassement de la source Cheng et Madhavan et correction de son adresse. La notice SSRN citée jusqu'ici ne propose aucun téléchargement, ce qu'elle indique en propres termes, et ne constitue donc pas une version concurrente de l'article : elle renvoie à la publication du Journal of Investment Management, qu'elle identifie elle-même. La citation pointe désormais sur le texte intégral effectivement lu, 20 pages, sur une copie archivée du PDF de la revue. Le degré d'indépendance passe de partie prenante à indépendant : la revue est à comité de lecture et le conflit d'intérêt des auteurs, salariés de Barclays Global Investors, joue contre leur thèse et non pour elle, puisqu'ils concluent que ces produits ne conviennent pas à une détention longue alors que leur employeur les vendait. Annonce explicite de la convention de mesure, et fermeture de la réserve sur les frais. Le prospectus réglementaire de SH déposé sur EDGAR le 15 février 2013, daté du 1er octobre 2012, a été relevé le 29 août 2026. Il donne, au 31 décembre 2011, un rendement de SH de -7,95 % en valeur liquidative totale et un rendement du S&P 500 de +2,11 % dividendes réinvestis. Les chiffres de l'article, -7,82 % et -0,00 %, sont calculés sur cours de clôture et en base prix : ils restent retenus, parce que le mandat quotidien du produit porte sur l'indice de prix, mais la convention est désormais annoncée en propres termes plutôt que laissée implicite, avec les deux chiffres du dépôt et ce qu'ils changent, l'écart inexpliqué passant de 7,8 à environ 5,8 points en lecture rendement total. Le ratio de frais de 0,89 %, jusqu'ici relevé sur la page produit de 2026 et donné comme « probablement proche » de celui de 2011, est désormais adossé au tableau de frais du même dépôt, sur l'exercice clos le 31 mai 2012. Correction de deux énoncés faux sur une source citée. L'article affirmait que le billet Direxion, comme le blog spécialisé, restait « centré sur un produit à levier x2 ou x3, jamais sur un -1x pur », et que Direxion avançait sa position « sans isoler de cas concret ». Les deux énoncés sont contredits par le document, relevé le 29 août 2026 sur copie archivée après un blocage en accès direct : le billet s'intitule Strategic Hedging with -1X Inverse ETFs, ne traite que le -1x pur, et isole un cas chiffré et daté, le TSLS pendant le repli de Tesla du 21 au 27 février 2025. Ces deux énoncés avaient été écrits alors que la page répondait 403. La revendication d'apport propre de l'article n'est pas retirée mais reprécisée : ce qui la fonde n'est pas le produit examiné, que Direxion examine aussi, mais le régime de marché, aucune source publiée n'exposant de cas -1x sur un indice revenu à son point de départ. Ajout d'une concession explicite là où l'émetteur a raison : la hiérarchie d'érosion qu'il avance entre -1x, -2x et -3x est mathématiquement exacte, et le désaccord porte sur ce qu'il en conclut. Corrections précédentes : j'ai corrigé la performance 2011 du S&P 500, recalculée à -0,00 % (une année quasiment exactement flat) plutôt que -1,12 %, et refait entièrement l'exemple SH qui en découle : une perte réelle de -7,82 %, soit un écart d'environ 7,8 points par rapport au résultat quasi nul attendu, au lieu de -6,93 % et 8 points sur une base de départ erronée. J'ai revérifié ces deux chiffres centraux (S&P 500 flat, SH -7,82 %) auprès de tiers, hors sources déjà citées, qui les confirment. J'ai corrigé le pic et le creux intra-annuels (1 363,61 / 1 099,23 points, dates et pourcentages précisés, plutôt qu'un encadrement approximatif) ainsi que le mécanisme de coût (swaps et futures adossés à du collatéral, pas un emprunt de titres physique), ajouté une règle de décision quantifiée (approximation σ² dérivée de Cheng & Madhavan 2009) et une réponse directe à l'objection de sélection du cas le plus extrême, reformulé la citation Yahoo Finance (agrégateur, pas source primaire) et ajouté une mention de crédibilité sur la source blog. J'ai enfin recalibré le sous-titre et la description (« quasiment exactement » plutôt que « exactement », cohérent avec le -0,00 % du corps) et complété le balayage concurrentiel par une recherche francophone documentée (dont le régulateur français), infructueuse mais assumée comme résultat de recherche plutôt que passée sous silence. J'ai ajouté deux encadrés de vulgarisation, placés sous les titres de section, qui expliquent en langage courant le mécanisme dont ces sections traitent.

Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus