L'essentiel
Deux fonds obligataires du même émetteur, arrêtés le même jour : 15,31 ans de duration contre 5,80. En 2022, le premier a perdu 31,41 % et le second 13,06 %. Le mot « obligataire » ne dit pas le risque de taux, la duration le porte.
- Deux fonds du même émetteur, arrêtés au 30 juin 2026. Une duration effective de 15,31 ans pour le fonds d'obligations d'État américaines de plus de vingt ans, contre 5,80 ans pour le fonds indiciel obligataire large, soit un rapport de 2,6.
- En 2022, le premier a perdu 31,41 % et le second 13,06 %. En valeur liquidative, sur une année où la fourchette cible est passée de 0-0,25 % à 4,25-4,50 %, soit 425 points de base en sept hausses successives.
- Le coussin de rendement dit ce qu'un an de portage absorbe. Rendement courant divisé par duration effective : environ 32 points de base pour le fonds long (4,89 % sur 15,31 ans) contre environ 78 pour le fonds large (4,51 % sur 5,80 ans).
Un porteur peut basculer une partie de son portefeuille vers un ETF obligataire pour en réduire la volatilité. Selon le produit choisi, il peut pourtant obtenir l’effet inverse. « Obligataire » n’est pas un niveau de risque. C’est une classe d’actifs qui recouvre des sensibilités aux taux d’intérêt radicalement différentes selon la maturité des titres détenus. Le cycle de hausse de taux de 2022 a mis cette différence à l’épreuve, à la baisse.
Ce que disent déjà les meilleurs contenus en ligne, et ce que cet article ajoute. Que la duration détermine la sensibilité aux taux d’un fonds obligataire n’est pas une découverte, et l’émetteur des deux fonds l’écrit lui-même dans ses fiches : « Typically, when interest rates rise, there is a corresponding decline in bond values. » Le cas de 2022 sert souvent à l’illustrer. Ce que ces contenus proposent rarement, c’est le second terme de la comparaison. Ils opposent « un ETF long » à « un ETF court » sans publier les deux durations, et sans dire ce que le rendement courant compense. J’ai pris les deux fiches produit du même émetteur, arrêtées au même jour, et j’en tire trois chiffres appariés : le rapport des durations, le rapport des pertes de 2022, et le coussin de rendement de chacun des deux fonds, c’est-à-dire le seuil de hausse de taux qu’un an de portage suffit à absorber.
La mécanique : ce que mesure la duration
Ce que les données établissent. La duration exprime la sensibilité du prix d’une obligation ou d’un fonds obligataire à une variation des taux d’intérêt. L’émetteur des deux fonds la définit lui-même ainsi, dans le glossaire de ses fiches : « Effective Duration measures the sensitivity of the price of a bond […] to changes in interest rates ». En première approximation, une hausse des taux d’un point de pourcentage entraîne une baisse du prix proche du pourcentage donné par la duration. Un fonds de duration 5 recule d’environ 5 % pour une hausse de taux d’un point ; un fonds de duration 15 recule d’environ 15 % pour la même hausse.
Ce que la méthode interprète. Cette mécanique ne dépend pas de la qualité de crédit de l’émetteur : à duration comparable, un emprunt d’État et une obligation d’entreprise subissent la même sensibilité aux taux. Aucune de mes sources ne porte cette comparaison, qui relève de la définition de la duration et non d’une mesure que j’aurais au dossier.
Deux fonds, deux durations, publiées le même jour
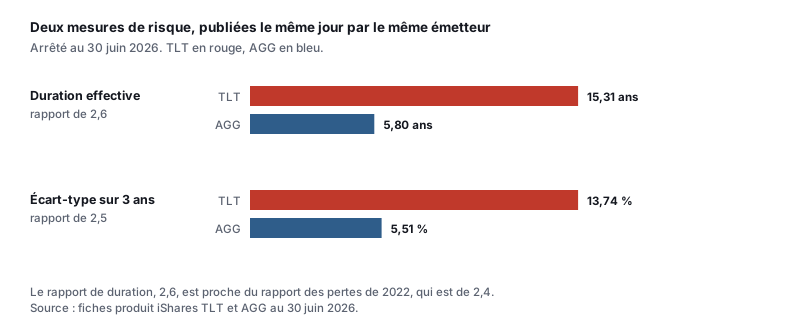
Ce que les données établissent. Les deux fiches produit arrêtées au 30 juin 2026 donnent une duration effective de 15,31 ans pour le fonds d’obligations d’État américaines de plus de vingt ans, et de 5,80 ans pour le fonds indiciel obligataire large. Rapport : 2,6.
Ce second fonds n’est pas un fonds court terme, et il faut le dire pour ne pas forcer la comparaison. Sa maturité moyenne pondérée est de 8,11 ans, et il porte encore 10,28 % de son portefeuille au-delà de vingt ans. Il mêle titres du Trésor (46,26 %), titres hypothécaires (23,43 %) et crédit d’entreprise. Le premier fonds, lui, est composé à 99,63 % de titres du Trésor.
Une seconde mesure de risque, publiée par le même émetteur au même jour, va dans le même sens : l’écart-type sur trois ans ressort à 13,74 % contre 5,51 %. Deux produits qui portent tous deux le mot « obligataire » affichent des volatilités dans un rapport de 2,5. Réserve à porter avec ce chiffre : cette fenêtre de trois ans arrêtée au 30 juin 2026 ne couvre pas 2022.
2022, la duration mise à l’épreuve
Ce que les données établissent. Le cycle de resserrement monétaire de 2022 a fait remonter les taux directeurs de façon rapide et documentée : sept hausses successives, du 17 mars au 15 décembre 2022, portant la fourchette cible de 0-0,25 % à 4,25-4,50 %, soit 425 points de base en une année calendaire. Aucune décision de changement n’apparaît pour cette fourchette entre le 16 mars 2020 et le 17 mars 2022 dans le registre du FOMC, présenté comme exhaustif année par année.
Sur cette même année, le fonds long a perdu 31,41 % en valeur liquidative, le fonds indiciel large 13,06 %. Rapport : 2,4.
Je compare ici fonds contre fonds, frais déduits des deux côtés. C’est un point de méthode qui a son importance : la fiche produit publie aussi une ligne d’indice, brute de frais, et les deux fiches le précisent elles-mêmes en gras : « Indexes are unmanaged and one cannot invest directly in an index ». Opposer un fonds net de frais à un indice brut fausserait l’appariement. En l’occurrence le résultat bouge peu, le rapport passant de 2,4 à 2,4 selon la ligne retenue, mais l’appariement, lui, se défend.
Ce que la méthode interprète. L’écart tient pour l’essentiel à la duration moyenne des titres détenus. Je ne peux pas l’établir plus précisément, et je dois dire pourquoi : je n’ai pas les durations de 2022, seulement celles d’aujourd’hui. Le rapport des durations mesuré au 30 juin 2026, 2,6, est proche du rapport des pertes de 2022, 2,4. Cette proximité ne démontre rien à elle seule : le rapport des durations est arrêté au 30 juin 2026, le rapport des pertes porte sur l’année 2022. Elle rend seulement l’explication par la duration cohérente avec ce qui est mesurable aujourd’hui.
Une explication concurrente mérite d’être écartée explicitement. Le fonds indiciel large n’est pas un fonds souverain pur : l’écartement des spreads de crédit en 2022 a pu ajouter à sa baisse. Mais cet effet joue dans le mauvais sens pour l’hypothèse concurrente. Si la composition expliquait l’écart plutôt que la duration, le fonds le plus simple des deux sur le plan du risque de crédit, celui qui ne détient que du souverain, devrait afficher la perte la plus faible. C’est l’inverse qui s’observe.
Ce que les trois années suivantes montrent, et que je n’attendais pas
Ce que les données établissent. Une contrepartie est souvent avancée pour justifier une duration longue : elle paierait quand les taux baissent. Les trois années qui suivent 2022 ne la montrent pas. Le fonds long fait moins bien que le fonds indiciel large en 2023 (2,96 % contre 5,58 %), en 2024 (-7,84 % contre 1,37 %) et en 2025 (4,17 % contre 7,19 %). Le taux directeur, lui, a culminé à 5,25-5,50 % en juillet 2023, puis six baisses entre septembre 2024 et décembre 2025 l’ont ramené à 3,50-3,75 %.
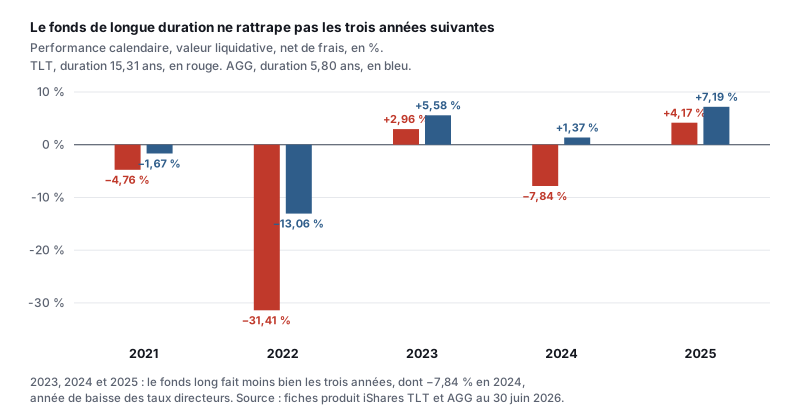
Ce que la méthode interprète. La duration joue dans les deux sens sur le prix, c’est une propriété du calcul. Elle ne dit rien pour autant de la performance totale d’une année donnée, pour deux raisons que ces trois années illustrent. La courbe des taux ne se déplace pas parallèlement : un taux directeur qui baisse n’entraîne pas mécaniquement le rendement des emprunts à vingt ans et plus. Et le taux directeur n’est pas le taux dont dépend ce fonds.
C’est le résultat qui m’a le plus coûté à écrire, parce qu’il affaiblit la symétrie rassurante qu’on prête à la duration. Il se lit sur le tableau voisin de celui dont je tirais déjà mon chiffre de 2022.
Ce que la duration d’aujourd’hui permet de calculer, et ce qu’elle ne permet pas
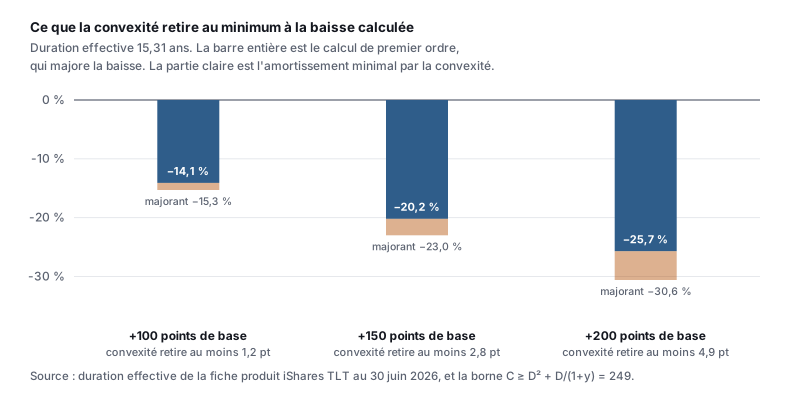
Ce que les données établissent, mon calcul. À 15,31 ans de duration effective, l’approximation de premier ordre donne une baisse de prix de 15,3 % pour une hausse de taux de cent points de base, 23,0 % pour cent cinquante, 30,6 % pour deux cents.
Ces trois chiffres majorent la perte, ils ne la mesurent pas. Pour une obligation sans option de remboursement anticipé, le prix est une fonction convexe du taux : la tangente passe sous la courbe, donc le premier ordre surestime la baisse. Le terme correcteur s’appelle la convexité, et c’est ici que je dois m’arrêter.
Je ne peux pas chiffrer ce terme correcteur avec ce que l’émetteur publie. Sa fiche affiche une convexité de 3,27 sans en donner l’unité. Aucune de mes sources ne fournit la borne qui suit : elle relève des mathématiques obligataires générales, pas d’une mesure au dossier. Or, pour un portefeuille de flux fixes sans option de remboursement anticipé, la convexité ne peut pas descendre sous la valeur D² + D/(1+y), soit 249 pour ce fonds. La valeur affichée serait alors au moins soixante-seize fois trop petite pour entrer dans la formule. Je ne sais pas dans quelle convention elle est exprimée, et je ne la devine pas.
Ce que cette borne suppose, et que je n’ai pas vérifié sur pièce. Elle ne vaut que si les titres détenus ne portent pas d’option de remboursement anticipé. La fiche établit que le portefeuille est composé à 99,63 % de titres du Trésor américain, elle ne dit rien des clauses de remboursement de ces titres. Je pose donc l’hypothèse, je ne l’établis pas, et tout ce qui suit en dépend.
Sous cette hypothèse, l’amortissement par la convexité vaudrait au moins 1,2 point à cent points de base, au moins 2,8 à cent cinquante, au moins 4,9 à deux cents.
| Choc de taux | Baisse de prix, majorant | Amortissement minimal, sous l’hypothèse ci-dessus |
|---|---|---|
| +100 points de base | 15,3 % | au moins 1,2 point |
| +150 points de base | 23,0 % | au moins 2,8 points |
| +200 points de base | 30,6 % | au moins 4,9 points |
Ce que la méthode interprète. Je ne compare pas ce calcul à 2022, et c’est délibéré. Une variation de prix instantanée n’est pas une performance totale sur douze mois, distributions réinvesties. Un choc parallèle instantané n’est pas une hausse étalée sur sept décisions. Et je ne dispose de la duration du fonds ni en 2022, ni d’un rendement souverain à vingt ans à aucune date : aucune de mes sources n’en porte. Ce que ce calcul dit ne concerne qu’aujourd’hui, et seulement le prix.
Le coussin de rendement, appliqué aux deux fonds
Ce que les données établissent, mon calcul. Une duration élevée ne signifie pas qu’un porteur perd de l’argent à la moindre hausse de taux. Le rendement couru amortit une partie du choc. Ce coussin de rendement se calcule ainsi : rendement courant divisé par duration effective. Il donne le seuil de hausse de taux qu’un an de portage suffit à absorber.
Pour le fonds long : 4,89 % divisé par 15,31 ans, soit environ 32 points de base. Pour le fonds indiciel large : 4,51 % divisé par 5,80 ans, soit environ 78 points de base.
Ce que la méthode interprète. C’est ce rapprochement qui m’intéresse, et il n’apparaît nulle part ailleurs à ma connaissance. Les deux fonds affichent des rendements proches, 4,89 % contre 4,51 %. Mais le second absorbe 78 points de base de hausse avant de perdre de l’argent sur un an, contre 32 pour le premier. Le rendement affiché en fiche produit se ressemble ; ce qu’il protège ne se ressemble pas.
Le coussin du fonds long reste étroit : un mouvement de 32 points de base sur un an suffit à l’effacer. Le portage réduit l’ampleur du choc, il ne l’annule pas au-delà de ce seuil.
Réserve sur ce calcul. Le rendement que j’emploie est un rendement à trente jours, normalisé et net de frais, tel que l’émetteur le publie. Ce n’est pas la trésorerie qu’un porteur encaissera sur douze mois, et ce n’est pas non plus un niveau de la courbe des taux. Le coussin suppose en outre un choc ponctuel et un rendement stable sur l’année.
Ce que la fiche produit permet de vérifier avant d’investir
Ce que la méthode interprète. La duration figure, pour la quasi-totalité des ETF obligataires, dans la fiche produit de l’émetteur, au même niveau de visibilité que les frais. Le coussin de rendement se calcule ensuite en une division, sur deux chiffres de la même page.
Deux profils concrets illustrent ce que cela change, et le coussin les départage mieux qu’un principe général. Un porteur à horizon 3 ans expose son capital à un choc de taux que le portage n’aura pas le temps d’amortir : à 32 points de base par an, trois ans absorbent environ 96 points de base de hausse, et un choc plus ample laisse une perte à la sortie. Un porteur à horizon 15 ans en absorbe environ 480 sur la même base, et peut réinvestir ses coupons à un rendement plus élevé pendant la remontée. La même duration devient défendable pour le second, pas pour le premier.
Ce que cette extension suppose, et qui ne va pas de soi. Le coussin se définit sur un an, à rendement stable. L’étendre à trois ou quinze ans revient à le multiplier, donc à supposer un rendement inchangé sur toute la période, une duration qui ne dérive pas, et des coupons réinvestis au même taux. Aucune de ces trois conditions ne tient sur quinze ans. Ces deux nombres situent un ordre de grandeur, ils ne prédisent rien.
Le risque d’un ETF obligataire ne se lit pas dans son nom, il se lit dans sa duration et dans le coussin de rendement qu’elle laisse : deux fonds « obligataires » du même émetteur, dont les rendements affichés ne diffèrent que de 0,38 point, absorbent avant de perdre 32 points de base de hausse pour l’un, 78 pour l’autre.
Simulateur : sensibilité d'un ETF obligataire aux taux
Réglez la duration affichée de l'ETF obligataire et la variation de taux d'intérêt attendue. L'impact sur le prix suit l'approximation ΔP/P ≈ −duration × Δtaux. Cette indépendance à la qualité de crédit de l'émetteur relève de la définition même de la duration, pas d'une mesure au dossier : aucune source ici ne compare directement un emprunt d'État et une obligation d'entreprise.
Approximation de premier ordre, qui ignore la convexité et suppose un déplacement parallèle des taux. Pour une obligation sans option de remboursement anticipé, elle majore la baisse : le prix y est une fonction convexe du taux. Un portefeuille qui porte de telles options, des titres hypothécaires par exemple, peut au contraire voir sa duration s'allonger quand les taux montent. En 2022, un fonds d'obligations d'État américaines de plus de vingt ans a perdu 31,41 % en valeur liquidative, contre 13,06 % pour un fonds indiciel obligataire large. Les durations de 2022 ne sont pas publiées ; celles du 30 juin 2026 diffèrent d'un facteur 2,6. La proximité des deux rapports rend l'explication par la duration cohérente, sans la démontrer à elle seule : les deux portefeuilles diffèrent aussi par leur composition, l'un ne détenant que du souverain quand l'autre y mêle du crédit et des titres hypothécaires.
Mes réserves
- Toutes les caractéristiques de portefeuille citées ici, duration, convexité, rendement, maturité, écart-type, sont publiées par l’émetteur des deux fonds, et par lui seul. Je n’ai pas trouvé de mesure indépendante de la duration de ces fonds à cette date. L’adresse Morningstar que je citais dans une version précédente, à titre de confirmation par un tiers, mène à une page qui n’existe pas. L’émetteur écrit lui-même que son modèle de duration « employs certain assumptions and may differ from other fund complexes ». Ces chiffres sont donc à lire pour ce qu’ils sont : des chiffres de partie prenante, cohérents entre eux, non contrôlés par un tiers.
- Je n’ai aucune source portant un rendement souverain américain à vingt ans et plus, ni en 2022, ni aujourd’hui. Le taux directeur que je cite est un taux au jour le jour : il date les épisodes, il ne mesure pas le choc subi par ces portefeuilles.
- Je ne dispose d’aucune fiche produit d’époque, donc d’aucune duration de 2022. Tous mes rapprochements entre l’épisode de 2022 et les caractéristiques d’aujourd’hui héritent de cette limite.
- Le calcul de sensibilité est une approximation par duration, pas une simulation obligation par obligation. Il suppose un déplacement parallèle de la courbe : un choc concentré sur les seules maturités longues, ou une pentification, donnerait un résultat différent.
- Je ne chiffre pas le terme de convexité, faute de connaître la convention d’unité de la valeur publiée. J’en donne une borne inférieure, qui repose entièrement sur une hypothèse que je n’ai pas vérifiée sur pièce : que les titres détenus ne portent pas d’option de remboursement anticipé. Aucune de mes sources ne porte les clauses de remboursement de ces titres. Si cette hypothèse tombe, les trois amortissements minimaux du tableau tombent avec elle.
- Cette démonstration isole le risque de taux. Elle ne traite pas du risque de crédit, qui s’ajoute pour les ETF obligataires d’entreprises ou de dette émergente.
- Les performances passées ne préjugent pas des performances futures, et les deux fiches que je cite le rappellent elles-mêmes.
- Le fonds long ne détient pas que des titres souverains longs : 0,37 % de son portefeuille est classé en liquidités et dérivés, et 0,17 % en maturités de 15 à 20 ans.
Concrètement, avant de retenir un ETF obligataire comme brique défensive, lisez sa duration et son rendement en fiche produit, et faites la division.
Retour au dossier ETF.
ISP-F19/100· 0-30 % · Preuves très limitées · La preuve centrale de cette page est un couple de fonds réels et un calcul de sensibilité par duration, c'est-à-dire exactement ce que nomme le barreau 6 de l'échelle finance : une reconstitution d'épisode et une simulation, reproductibles, sans population de contrôle ni validation hors échantillon. Il n'y a pas de barreau au-dessus parce que je ne mesure pas un marché : j'observe deux produits, et deux produits ne font pas une population. Le plafond de partie prenante s'appliquerait de toute façon, toutes mes caractéristiques de portefeuille venant de l'émetteur des fonds décrits. La convergence est donnée pour mitigée, et le mot est pesé dans les deux sens. Les deux fiches convergent sur ce qui fait la thèse : un rapport de duration de 2,6 et un rapport de pertes 2022 de 2,4, mesurés par le même émetteur avec la même méthode. Mais les trois années qui suivent 2022 vont contre la contrepartie que l'on prête d'ordinaire à cette duration, le fonds long faisant moins bien les trois fois, et je n'ai aucune source de rendement souverain long pour départager ce qui, dans ces trois années, tient au déplacement de la courbe plutôt qu'à la duration. La réplication est nulle : personne, à ma connaissance, ne publie ce rapprochement des deux fiches, et je n'ai trouvé aucune mesure indépendante de la duration de ces fonds à cette date. L'effectif observé est très faible parce que les unités sont deux fonds et cinq années calendaires, pas une population d'observations.
L'Indice de solidité des preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-F sache produire, et non une preuve absolue.
La preuve centrale de cette page est un couple de fonds réels et un calcul de sensibilité par duration, c'est-à-dire exactement ce que nomme le barreau 6 de l'échelle finance : une reconstitution d'épisode et une simulation, reproductibles, sans population de contrôle ni validation hors échantillon. Il n'y a pas de barreau au-dessus parce que je ne mesure pas un marché : j'observe deux produits, et deux produits ne font pas une population. Le plafond de partie prenante s'appliquerait de toute façon, toutes mes caractéristiques de portefeuille venant de l'émetteur des fonds décrits. La convergence est donnée pour mitigée, et le mot est pesé dans les deux sens. Les deux fiches convergent sur ce qui fait la thèse : un rapport de duration de 2,6 et un rapport de pertes 2022 de 2,4, mesurés par le même émetteur avec la même méthode. Mais les trois années qui suivent 2022 vont contre la contrepartie que l'on prête d'ordinaire à cette duration, le fonds long faisant moins bien les trois fois, et je n'ai aucune source de rendement souverain long pour départager ce qui, dans ces trois années, tient au déplacement de la courbe plutôt qu'à la duration. La réplication est nulle : personne, à ma connaissance, ne publie ce rapprochement des deux fiches, et je n'ai trouvé aucune mesure indépendante de la duration de ces fonds à cette date. L'effectif observé est très faible parce que les unités sont deux fonds et cinq années calendaires, pas une population d'observations.
- Les caractéristiques de portefeuille des deux fonds, duration en tête, seraient mesurées par un tiers qui ne les commercialise pas, le modèle employé étant celui d'un seul émetteur, qui écrit lui-même qu'il peut différer de celui d'autres maisons.Fournisseur de données de fonds indépendant des émetteurs · un dispositif approchant existe, sans remplir la condition
- La duration des deux fonds serait rattachée à l'année de l'épisode, de sorte que le rapport des durations et le rapport des pertes portent sur la même période.BlackRock, émetteur des deux fonds · existe, mais n’est pas consultable
- Le déplacement de la courbe souveraine au-delà de vingt ans serait versé au calcul sur chacune des années comparées, un taux directeur au jour le jour ne mesurant pas le choc subi par ces portefeuilles.Département du Trésor des États-Unis, qui publie la courbe des rendements souverains · un dispositif approchant existe, sans remplir la condition
- Le lien entre duration et perte serait mesuré sur un panel d'ETF obligataires incluant les fonds fermés depuis, et non sur deux fonds d'un même émetteur.Équipe académique, ou fournisseur de séries incluant les fonds disparus · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 31 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 19/100 (0-30 %) établi le 1 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Lexique
- Duration↗
- Mesure de la sensibilité de la valeur d'un actif à une variation des taux d'intérêt, exprimée en années. Une duration longue signifie que la valeur de l'actif est très sensible aux variations de taux : ce qui s'applique aux obligations longues mais aussi aux actions dont les flux de trésorerie sont très éloignés dans le temps.
Modification apportée · mis à jour le 1 septembre 2026
- J'ai retiré le terme de convexité de mon tableau de sensibilité. J'appliquais la convexité 3,27 publiée par l'émetteur dans une formule qui attend une convexité en années carrées, et ce chiffre n'y est pas : pour un portefeuille de cette duration, la convexité ne peut pas descendre sous 249, à condition que les titres ne portent pas d'option de remboursement anticipé. Je ne publie plus qu'une borne, et je dis l'hypothèse qu'elle suppose et que mes sources n'établissent pas.
- J'ai retiré la phrase où je trouvais mon calcul « quasiment identique » aux 31,4 % de 2022. Elle comparait une variation de prix instantanée à une performance totale sur douze mois, distributions réinvesties. Les deux ne se comparent pas.
- J'ai ajouté les trois années qui suivent 2022, et elles vont contre ce que je supposais : le fonds long fait moins bien que le fonds indiciel large en 2023, en 2024 et en 2025, dont -7,84 % en 2024, pendant que la banque centrale baissait ses taux.
Voir les 3 autres
- J'ai retiré la source Morningstar : l'adresse que je citais mène à une page qui n'existe pas, et je n'ai pas trouvé de mesure indépendante de la duration de ce fonds. Je le dis dans mes réserves au lieu de le remplacer par autre chose.
- J'ai refait ma comparaison de 2022 à périmètre égal, fonds contre fonds au lieu de fonds contre indice, et j'ai ajouté le second terme du rapport de duration, qui manquait. J'applique aussi mon coussin de rendement aux deux fonds au lieu d'un seul.
- J'ai retiré la comparaison avec « un indice actions large » : je n'ai aucune source de performance actions au dossier.

Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus