L'essentiel
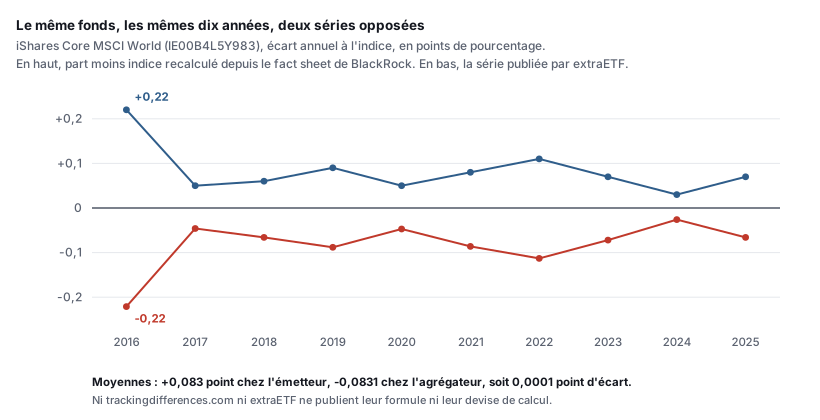
Sur l'iShares Core MSCI World, les dix écarts annuels que je recalcule depuis le fact sheet de BlackRock donnent +0,083 point en moyenne, quand la série annuelle publiée par extraETF sur les mêmes années donne -0,0831 : ce n'est pas un désaccord de mesure mais une convention de signe inversée, et sur le seul fonds de ce dossier dont l'émetteur publie lui-même le mot, c'est bien lui qui compte en sens inverse des deux agrégateurs.
- Le même mot désigne deux grandeurs de signe opposé. Le rapport annuel de UBS compte le fonds moins l'indice, un chiffre positif signalant une avance, et Morningstar publie la même définition ; les deux agrégateurs consultés ici comptent dans l'autre sens, et chez eux un chiffre positif signale un retard.
- Deux ISIN au même TER peuvent être un seul compartiment. Deux ISIN au même TER peuvent être deux classes de parts d'un seul compartiment, pas deux produits indépendants.
- Le TER lui-même n'est pas une constante du fonds. Sur le compartiment où j'ai pu le vérifier, il change d'un exercice à l'autre.
Comparer deux ETF sur leur seul TER revient à comparer deux voitures sur leur seule cylindrée affichée, sans regarder la consommation réelle. Le TER (Total Expense Ratio) mesure les frais courants prélevés par le fonds. Il ne mesure pas ce que le porteur reçoit effectivement une fois ces frais payés, ni les autres frottements qui s’ajoutent en cours de route. Deux ETF répliquant le même indice, au même TER affiché à la décimale près, peuvent s’écarter de cet indice de façon différente, et sur la liste qu’un agrégateur sert un jour donné, les valeurs qu’il affiche pour les deux jambes d’un même couple diffèrent, sur les trois couples que j’ai relevés, de 0,01, 0,05 et 0,30 point, la plus faible venant d’un couple qui n’oppose pas deux fonds mais deux classes d’un même compartiment, où un écart faible est attendu par construction. Ce n’est pas surprenant : Morningstar énumère séparément, parmi les composantes du coût d’un ETF, plusieurs mécanismes autres que les frais courants, spread du contrat de swap, retenues à la source, prêt de titres, et UBS impute sa propre tracking difference à trois composantes dont les frais du fonds. Aucun document versé ici ne dit lesquels de ces mécanismes le TER inclut ou exclut : l’attente est raisonnée, pas mesurée.
En bref, trois pièges à vérifier avant de comparer deux chiffres de tracking difference. Premier piège : sur les fonds que j’ai pu tester, le mot désigne deux grandeurs de signe opposé selon qui le publie. Le rapport annuel de UBS compte le fonds moins l’indice, un chiffre positif signalant une avance, et Morningstar publie la même définition ; les deux agrégateurs consultés ici comptent dans l’autre sens, et chez eux un chiffre positif signale un retard. Deuxième piège : deux ISIN au même TER peuvent être deux classes de parts d’un seul compartiment, pas deux produits indépendants. Troisième piège : le TER lui-même n’est pas une constante du fonds, et sur le compartiment où j’ai pu le vérifier il change d’un exercice à l’autre. Le détail des trois suit, chacun avec le document qui l’établit.
Le TER, une mesure partielle du coût de détention
Ce que les données établissent. Le TER est le taux de frais annuel qu’un fonds affiche, et il est servi en colonne par justETF comme par trackingdifferences.com, et sur les deux vues de justETF que j’ai relevées, la tracking difference ne l’est pas. UBS écrit que ce taux est audité ; à cet endroit du rapport, c’est la seule mention d’audit, et elle ne vise ni sa tracking difference ni sa tracking error. Ce que ce taux englobe et ce qu’il laisse dehors, en revanche, aucun des documents que j’ai relevés ne le définit, et je le signale plutôt que de le présumer : ni le traitement des coûts de transaction du rebalancement, ni celui du spread payé en Bourse, ni celui de l’effet du prêt de titres et de la fiscalité des dividendes. Ce que les sources établissent est autre chose, et suffit : ces mécanismes sont mesurés à part. Morningstar a introduit en 2012 une décomposition de la tracking error, décrite dans un article de 2017, qui range le prêt de titres et les retenues à la source parmi les composantes de son coût de détention estimé, brique que Morningstar distingue de la volatilité de suivi : sa décomposition sépare un coût de détention estimé, qui capte la dérive prévisible due aux coûts et revenus explicites et cachés (spread du contrat de swap, retenues à la source sur dividendes, prêt de titres), d’une volatilité de suivi, qui isole les écarts imprévisibles typiquement causés par l’échantillonnage. Le spread payé en Bourse, lui, n’entre pas dans cette brique : Morningstar le range dans le coût de transaction, comme on le verra plus bas. Cette décomposition porte d’ailleurs sur la tracking error, pas sur le coût total de détention, dont Morningstar distingue par ailleurs la part de détention et celle de transaction. Le même article énumère cinq sources de coût de détention et trois sources de coût de transaction, la commission, l’écart acheteur-vendeur et l’impact de marché.
Cette mesure ne suit pas d’un comparateur à l’autre. Le 2 septembre 2026, en consultation non authentifiée, le comparateur MSCI World de justETF et le guide comparatif du même site ne servent aucune colonne de tracking difference : ni affichée, ni présente à l’état masqué dans le document servi, et aucun filtre du panneau latéral ne porte sur la qualité de suivi. Le TER, lui, est servi en colonne sur les deux pages. Les deux autres comparateurs de cet article en font au contraire leur donnée de tête, l’un servant même dix colonnes annuelles par fonds. Le partage se joue donc d’un site au suivant. Je n’affirme pas qu’une telle colonne n’existe nulle part sur ce site : je n’en ai trouvé aucune trace sur ces deux vues, en session non authentifiée, et je n’ai pas vérifié les autres.
Ce constat de départ n’est pas neuf, et il n’est pas propre à Probans : Morningstar a introduit dès 2012 une décomposition qui isole ces facteurs et les nomme. J’ai ouvert le 2 septembre 2026 deux pages du site français Avenue des Investisseurs : sa page de catégorie « Trackers » et son article de référence « Trackers et ETF : Investir en Bourse ». Sur ces deux documents, je n’ai trouvé aucune occurrence de « tracking » ni de « suivi », ni, sur le seul article de référence, de « réplication », quand le mot « frais » y apparaît vingt-huit fois sur le seul article de référence, commentaires des lecteurs compris. Le sigle « TER » n’y figure pas davantage : ce guide parle de coût sous la forme « frais de gestion », treize fois. Je n’en tire rien sur le reste du site : la catégorie annonce vingt-sept articles, je n’en ai lu que deux.
Ce que cet article ajoute tient en trois points développés plus bas : la démonstration, terme à terme sur deux fonds, que le mot tracking difference recouvre deux grandeurs de signe opposé selon le producteur ; un couple de fonds réels au TER identique à la décimale, vérifié aux documents de leurs deux émetteurs ; et le décompte, daté, des ETF MSCI World qui partagent leur TER sur la liste d’un agrégateur.
Ce qui fait diverger deux ETF au TER identique
Ce que les données établissent. Sur ce point, un émetteur écrit lui-même sa liste. Le rapport annuel de UBS (Irl) ETF plc, exercice clos au 31 décembre 2025, impute la tracking difference, dans le passage qui porte ce fonds, à trois composantes qu’il nomme : les frais du fonds, les retenues à la source non récupérables, et la génération de revenus de prêt de titres. Il n’en chiffre aucune à cet endroit, et n’y dit pas ce qui rend une retenue à la source non récupérable.
Morningstar en compte cinq, et nomme parmi les composantes de sa brique de coût de détention deux mécanismes que UBS nomme aussi : le prêt de titres, que UBS décrit comme une génération de revenu et que Morningstar range dans une brique explicitement faite de coûts et de revenus, et la retenue à la source sur les dividendes. Morningstar note, en anglais, que celle-ci « cannot always be fully reclaimed » et que la récupération se fait « at the expense of time and effort », sans trancher ce qui, du domicile du fonds ou de l’exécution du gestionnaire, en décide : je ne le tranche pas non plus. Morningstar y ajoute le spread du contrat de swap, qui vise un fonds à réplication synthétique. Son énumération des cinq sources n’est pas détaillée dans ce que j’ai relevé : je ne sais pas si ces trois mécanismes sont trois des cinq sources énumérées. L’échantillonnage, lui, ne relève pas chez Morningstar du coût de détention mais de l’autre brique, la volatilité de suivi.
Ce que j’ajoute, sans source dans ce dossier. Trois précisions courantes sur ces mécanismes ne sont adossées à aucun relevé versé ici, et je les donne comme telles : que les coûts de transaction du rebalancement soient plus élevés pour un indice à rotation fréquente ; que le revenu du prêt de titres soit reversé en tout ou partie au porteur ; et que la retenue à la source dépende de la convention fiscale applicable au domicile du fonds. Aucune de ces trois n’entre dans les chiffres de cet article.
Ce que la méthode interprète. Les mécanismes énumérés ci-dessus ne jouent pas nécessairement dans le même sens. Un ETF peut avoir un TER légèrement supérieur, mais un prêt de titres généreux et une fiscalité de domiciliation favorable. Sur plusieurs années, il peut alors délivrer une performance nette supérieure à un concurrent au TER plus bas mais moins bien positionné sur les autres axes. Mécanisme raisonné, aucune corrélation mesurée ici : le sens de l’écart dépend de la combinaison propre à chaque fonds, pas d’une hiérarchie stable entre émetteurs.
Le piège de signe, démontré sur un fonds et une année
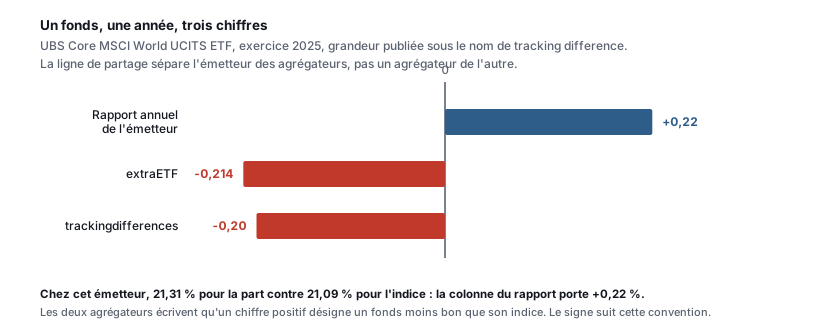
Ce que les données établissent. Prenez un seul fonds, l’UBS Core MSCI World UCITS ETF, et une seule année, 2025. Son émetteur publie, dans son rapport annuel au 31 décembre 2025, une performance de la part de 21,31 % contre 21,09 % pour l’indice, et porte l’écart en colonne sous le nom de tracking difference : 0,22 %, dans un tableau qui ne signe que les valeurs négatives, soit +0,22 en convention part moins indice. Pour la même année et le même fonds, extraETF affiche -0,214 et trackingdifferences.com -0,2. Même grandeur, même mot, signe opposé.
Ce n’est ni une erreur de l’un des trois, ni un désaccord de mesure. Chacun écrit son sens en toutes lettres, et les trois sont cohérents avec eux-mêmes. UBS calcule la performance du fonds moins celle de l’indice : le contrôle tient sur trois lignes de signes différents, dont une classe couverte en euros où 16,71 moins 16,73 donne -0,02, valeur que le tableau porte bien en négatif. Morningstar publie la même définition, « ETF Return - Benchmark Index Return ». extraETF écrit l’inverse, et le dit dans les deux sens : sur un fonds à 0,02 %, « Der ETF hat sich damit durchschnittlich um 0,02 % schlechter entwickelt als der Index », moins bien que l’indice ; sur un fonds à -0,14 %, « besser », mieux. Les pages d’extraETF que j’ai consultées sont servies en allemand, à des adresses en /en/. trackingdifferences.com écrit de même qu’une tracking difference plus grande est un moins bon résultat.
La ligne de partage n’est donc pas celle qu’on attendait. Elle ne sépare pas un site excentrique du reste du marché : elle sépare le rapport d’émetteur consulté ici et la définition publiée par Morningstar, qui comptent le fonds moins l’indice, des deux agrégateurs consultés ici, dont les chiffres sont orientés à l’inverse, un chiffre positif y signalant un retard. Sur l’iShares Core, les dix valeurs annuelles d’extraETF sont, à l’arrondi près, les opposées des écarts part moins indice recalculés depuis le fact sheet ; trackingdifferences.com ne publie pas la formule qui produit ses chiffres, et je n’en ai trouvé aucune chez extraETF. Rien dans ce que j’ai relevé ne désigne l’un des deux camps comme « la » convention standard, et je n’en désigne aucun comme tel. Ce qui compte pour un lecteur est plus simple : un chiffre de tracking difference lu sans son producteur ne dit pas si le fonds est devant ou derrière son indice.
Statut de la preuve, avant d’aller plus loin. L’inversion de signe est le point le mieux établi de cet article, et il l’est pour une raison précise : ce sont les deux seuls endroits où deux sources couvrent exactement le même fonds sur exactement la même fenêtre. Le fact sheet de BlackRock et la série d’extraETF couvrent les mêmes dix années calendaires 2016-2025 pour le même fonds ; le rapport annuel de UBS et les deux agrégateurs couvrent la même année 2025 pour un second fonds. Cette coïncidence de fenêtres est ce qui rend la comparaison possible, et elle est l’exception dans ce dossier. Partout ailleurs, les périodes divergent, et je ne soustrais alors aucun chiffre d’une fenêtre à un chiffre d’une autre pour comparer deux fonds entre eux. Le détail suit.
Détail des fenêtres temporelles par fonds
Hors des deux coïncidences qui portent la démonstration de signe, le dossier de cet article réunit sept fenêtres, dont l’exercice 2025 du rapport UBS qui porte justement l’une des deux coïncidences, et les lister suffit à montrer le danger. trackingdifferences.com donne une moyenne sur 2016-2025 en page indice, mais des fenêtres variables par fonds sur ses fiches, « depuis 2010 » pour l’iShares Core par exemple. extraETF calcule sur dix-neuf, dix-sept, seize, treize, cinq ou deux années selon le fonds. Le fact sheet UBS travaille sur cinq fenêtres glissantes d’août à juillet. Les deux rapports annuels Amundi versés ici ne closent pas au même jour, l’un au 31 octobre 2025, l’autre au 30 septembre 2024. Le rapport annuel UBS porte sur deux exercices calendaires.
Sur un fonds au moins, le seul changement de fenêtre inverse le signe : trackingdifferences.com publie pour l’iShares Core MSCI World une tracking difference de +0,03 « depuis 2010 » et de -0,08 sur 2016-2025. Une soustraction entre deux fenêtres n’est donc pas une approximation, c’est un résultat sans référent. C’est la raison pour laquelle les écarts entre fonds sont donnés ici comme des comparaisons internes à une source, jamais comme des mesures de performance relative.
Vérification à la source primaire. Le fact sheet officiel iShares (BlackRock, données arrêtées au 31 juillet 2026) publie le tableau de performance annuelle calendaire de la part contre son indice de référence officiel, le MSCI World Index (Net) :
| Année | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|
| Part (%) | 7,73 | 22,45 | -8,65 | 27,76 | 15,95 | 21,90 | -18,03 | 23,86 | 18,70 | 21,16 |
| Indice (%) | 7,51 | 22,40 | -8,71 | 27,67 | 15,90 | 21,82 | -18,14 | 23,79 | 18,67 | 21,09 |
| Écart (pts) | +0,22 | +0,05 | +0,06 | +0,09 | +0,05 | +0,08 | +0,11 | +0,07 | +0,03 | +0,07 |
La moyenne de ces dix écarts annuels, part moins indice, est de +0,083 point.
La correspondance qui tranche, sur ce fonds. extraETF publie, pour ce même fonds et ces mêmes dix années, la série -0,221 / -0,046 / -0,066 / -0,088 / -0,047 / -0,086 / -0,113 / -0,072 / -0,026 / -0,066, dont la moyenne, que je calcule, vaut -0,0831. Ce sont, année par année, les opposés des écarts recalculés ci-dessus depuis le document de l’émetteur, à l’arrondi des données publiées près : le fact sheet donne ses performances à deux décimales, extraETF ses écarts à trois, et le pire écart résiduel vaut 0,006 point, sur 2018 et 2021. L’écart entre les deux moyennes vaut 0,0001 point. La grandeur publiée par extraETF est donc bien l’opposé de celle que publie l’émetteur, et ce n’est plus une hypothèse : c’est une correspondance terme à terme sur dix années, refaite sur un second fonds et une seconde année plus haut. La moyenne que trackingdifferences.com affiche pour ce même fonds et cette même fenêtre, -0,08, va dans le même sens que celle d’extraETF, au centième près.
Ce qui reste inconnu, et qu’il faut dire : trackingdifferences.com ne publie ni formule, ni devise de calcul, ni fréquence d’observation, ni traitement de la retenue à la source, et je n’ai trouvé aucune de ces indications sur les pages extraETF que j’ai consultées. extraETF déclare bien une devise d’affichage, et sert même deux séries, en dollars et en euros ; ce qui reste absent des deux, c’est la devise dans laquelle l’écart lui-même est calculé. J’ai essayé de trancher la devise de calcul de trackingdifferences.com et je n’y suis pas parvenu. Établir le sens d’une convention n’est pas établir la méthode qui la produit.
Un piège que la concordance apparente masque. Je ne sais pas ce qui relie les deux agrégateurs, et c’est précisément le problème : leur accord sur le signe ne vaut donc pas confirmation par deux voix. extraETF déclare que ses données signalétiques viennent de Morningstar, sans rien dire de qui calcule ses séries de tracking difference, et trackingdifferences.com ne déclare aucune source, et leurs séries divergent par endroits sans explication, et comme aucun des deux ne publie sa formule ni sa fréquence, rien ne dit qu’ils mesurent la même chose de la même façon : 0,18 point d’écart sur l’année 2022 du même fonds UBS Core, 0,3 contre 0,119, un écart inexpliqué entre leurs deux chiffres de tête pour le fonds FR0010315770, et des valeurs de tête calculées, chez l’un des deux, sur des fenêtres de deux à dix-neuf années selon le fonds. Le plus instructif est ailleurs : la série d’extraETF pour l’UBS Core acc ne contient pas l’année 2024, ni en dollars ni en euros. Sa moyenne de tête est donc calculée sur cinq années et non six, et la page ne le signale pas. Ce n’est pas une valeur nulle : la clé n’existe pas dans les données servies. L’autre agrégateur donne, lui, -0,2 pour cette année 2024, à égalité avec 2025 comme la valeur la plus négative de sa série sur ce fonds.
Le fonds Amundi, et la difficulté de le nommer. Le nom sous lequel un agrégateur range LU2572257124, « Amundi Core MSCI World Swap UCITS ETF Dist », n’apparaît pas dans le rapport annuel de son émetteur : la chaîne « Core MSCI » est absente des 1 839 pages du document. Ce rapport est celui de la SICAV Amundi Index Solutions, et le compartiment y porte le nom d’AMUNDI MSCI WORLD III. Le lien avec l’ISIN, lui, tient à ce que ce compartiment n’a qu’une seule classe de parts, un maillon que trois sections du rapport portent sans jamais le nommer comme tel : trois sections du même rapport, les détails financiers, la note sur les frais et celle sur les dividendes versés, portent la ligne « Class UCITS ETF of distribution · LU2572257124 » sous ce nom. La leçon est du même ordre que celle du signe : sur ce fonds, le nom commercial lu chez un comparateur n’est pas celui sous lequel l’émetteur rend des comptes, et c’est l’ISIN, pas le nom, qui permet de passer de l’un à l’autre.
Ce rapport, pour l’exercice clos au 30 septembre 2024, porte un tableau d’une ligne par part avec six colonnes. Pour ce compartiment : « Performance of shareclass - 1Y - Net » 32,63 %, benchmark « 100% MSCI WORLD NR Close » 32,43 %, et une colonne « Performance difference » que l’émetteur chiffre à 0,20 %, écrit sans signe, plus une « Realized Tracking Error » de 0,03 % et une « Anticipated Tracking Error » de 1 %. Le rattachement de cette ligne à l’ISIN ne vient pas du tableau, qui ne porte aucun ISIN : il vient de ce que ce compartiment n’a qu’une seule classe de parts, celle que les trois sections citées plus haut nomment avec son ISIN. Le raisonnement ne se transporte à aucune autre ligne du même tableau : le compartiment voisin, AMUNDI MSCI WORLD, en porte trois.
Trois précautions sur ce chiffre. Sur les 139 lignes de ce tableau, vingt-six portent un écart imprimé qui n’est pas exactement la soustraction des deux colonnes affichées, à 0,01 point près. La concordance vaut donc pour quatre lignes sur cinq, celle-ci comprise : elle est la règle, mais pas une garantie. La période n’est écrite sur aucune ligne, le tableau n’indiquant que « 1Y » : je l’infère de l’exercice, je ne la lis pas. Et ce tableau relève du rapport d’activité, dont le commissaire aux comptes écrit, en anglais, que « our opinion on the financial statements does not cover the other information and we do not express any form of assurance conclusion thereon ». Enfin, l’erreur de suivi est une mesure de dispersion, pas un retard ni une avance : elle ne se compare ni à un écart de performance, ni à celle d’un autre émetteur, dont on ignore la formule.
Ce que ce document apporte, et qui se vérifie, est plus étroit : ses frais de 0,10 % plus 0,10 % convergent avec le TER de 0,20 % affiché par l’agrégateur pour ce fonds.
Conséquence pour la suite de cet article : l’écart de 5 points de base entre -0,08 % et -0,13 % sur trackingdifferences.com reste lisible comme une comparaison entre deux valeurs affichées par la même source au même moment, sans plus. Les deux moyennes sont affichées sur la fenêtre 2016-2025, et la page renseigne bien dix colonnes annuelles pour chacune de ces deux lignes ; ce n’est pas le cas de toutes, puisqu’elle n’en renseigne que six sur dix pour un autre fonds de la même liste. Mais dix valeurs affichées ne prouvent pas dix ans d’histoire, et chez le second agrégateur les valeurs de tête sont calculées sur des fenêtres de deux à dix-neuf années selon le fonds. L’écart ne devient donc pas une mesure de performance relative parce que deux documents d’émetteurs en confirment le sens.
Détail de cette réserve et des mécanismes envisagés
Sur le plan des mécanismes, le traitement fiscal des dividendes reste une explication structurelle plausible d’un écart entre un fonds à réplication physique et un fonds à réplication synthétique sur le même indice. Le prêt de titres, tel que le définit cet article, porte sur les titres que le fonds détient : il vise donc d’abord la jambe physique. Pour la jambe synthétique, le prix du swap négocié avec la contrepartie pèse plus directement, et Morningstar range d’ailleurs le spread du contrat de swap parmi les composantes de son coût de détention estimé. Je ne peux chiffrer aucune de ces parts dans ce cas précis : aucun des documents que j’ai versés au dossier ne donne ce détail.
Combien de lignes MSCI World partagent leur TER, et ce que ce décompte ne dit pas
Ce que les données établissent. Le 2 septembre 2026, la page que trackingdifferences.com sert pour l’indice MSCI World liste dix-sept fonds, avec pour chacun son ISIN, sa taille, son TER, une tracking difference moyenne et dix colonnes annuelles. Trois de ces dix-sept libellés contiennent « EUR Hedged », aux TER de 0,55 %, 0,30 % et 0,39 % ; je les retire, faute de comparer des produits qui portent le même risque de change. Restent quatorze lignes, réparties sur neuf niveaux de TER : cinq niveaux comptent exactement deux lignes (0,06 %, 0,12 %, 0,19 %, 0,20 % et 0,30 %), quatre n’en comptent qu’une, aucun n’en compte trois ou plus.
Ce décompte n’autorise aucune fréquence, et je n’en donne aucune. Une fréquence suppose deux choses qui manquent ici. Un dénominateur, d’abord, et aucun ne s’impose : rapporter les quatre fonds isolés aux quatorze non couverts donne 28,6 %, aux dix-sept lignes 23,5 %, les cinq niveaux doublés aux neuf niveaux 55,6 %, les cinq couples identiques aux quatre-vingt-onze couples possibles 5,5 %. Une population, ensuite, et ces dix-sept lignes n’en sont pas une : c’est ce qu’un agrégateur commercial servait un jour donné pour un indice, sans critère d’inclusion publié. Une proportion calculée là-dessus décrirait cette page, pas le marché des ETF MSCI World. Il faut ajouter que le niveau à 0,30 % ne forme un couple que parce que l’un des trois fonds couverts en a été retiré : sur les dix-sept lignes brutes, trois fonds portent ce TER, dont un couvert.
Le couple à 0,06 %, et ce qu’un rapport annuel tranche. Ce niveau réunit l’UBS Core MSCI World UCITS ETF USD dis (IE00B7KQ7B66) et l’USD acc (IE00BD4TXV59). Le faisceau d’indices qui vient d’abord à l’esprit, même TER, même réplication, mêmes prestataires, comporte un élément dont je peux montrer qu’il ne prouve rien. Le prospectus consolidé de UBS (Irl) ETF plc nomme le dépositaire, l’administrateur et le commissaire aux comptes une seule fois, pour l’ombrelle entière, et ne prévoit une variation par compartiment que pour l’Investment Manager : ces prestataires sont donc communs à tous les compartiments de la société, quel que soit l’indice qu’ils répliquent. Ils n’ont aucun pouvoir discriminant entre deux d’entre eux.
Ce qui tranche est ailleurs, et vaut mieux. Le rapport annuel de UBS (Irl) ETF plc au 31 décembre 2025 porte en toutes lettres deux lignes, « UBS Core MSCI World UCITS ETF Class USD acc » et « Class USD dis », rattachées à un compartiment que le prospectus désigne comme unique dans sa liste, avec des chiffres identiques à la décimale sur deux exercices. Le lien de classe est donc écrit par l’émetteur. Une réserve subsiste, et elle tient au dernier maillon : ce rapport ne porte aucun ISIN, aucune occurrence des deux codes sur ses 1 380 pages. Le rattachement de IE00B7KQ7B66 à la classe distribuante et de IE00BD4TXV59 à la classe capitalisante repose sur les fiches produit de justETF, dont le nom de gamme et le TER concordent avec ceux du rapport. Un élément la resserre sans la lever : la plateforme de diffusion des documents officiels de fonds européens par laquelle je l’ai obtenu l’indexe elle-même sous IE00BD4TXV59, ce qui est un rattachement du diffuseur, non de l’émetteur ni du lecteur. Le rapport publie par ailleurs une table de correspondance des noms de classes, mais elle ne porte aucun ISIN et ne resserre donc rien de plus. La chaîne est solide, son dernier maillon reste de seconde main.
La conséquence pour cet article ne change pas, et je la donne comme la déduction qu’elle est : deux classes d’un même compartiment en partagent par construction le portefeuille, le prêt de titres et la fiscalité. Un écart entre elles n’est pas un test de la thèse développée ici, c’est une comparaison où un écart faible est attendu par construction.
Le TER n’est pas une constante du fonds. Le même rapport annuel livre un résultat qui vaut pour toute comparaison de TER, et qu’aucune des fiches consultées ici ne montre : pour les deux classes USD de ce compartiment, le TER passe de 0,10 % en 2024 à 0,06 % en 2025. Un TER affiché sans date n’est donc comparable à rien de daté. Deux fonds que deux comparateurs donnent aujourd’hui au même TER ont pu ne pas y être l’an dernier, et les séries de tracking difference qu’on leur compare couvrent, elles, plusieurs années.
Le couple à 0,30 %, celui dont les deux jambes ont chacune un document d’émetteur. Sur trackingdifferences.com, le fonds FR0010315770 affiche -0,06 % et l’UBS MSCI World USD dis (LU0340285161) +0,24 %. En convention d’émetteur, cela se lit : l’Amundi devant son indice, l’UBS derrière, de trente points de base d’écart entre deux valeurs de cette source, dont rien n’établit qu’elles portent sur les mêmes années. Comme pour le couple à 0,20 %, les deux jambes disposent chacune d’un document de leur émetteur. Le fact sheet UBS au 31 juillet 2026 publie deux lignes de performance sur cinq fenêtres glissantes d’août à juillet, fonds et indice, dont je recalcule cinq écarts : -0,14 / -0,26 / -0,22 / -0,24 / -0,21 point, soit une moyenne de -0,214 point par an. Ce -0,214 n’a rien à voir avec le -0,214 cité plus haut, et la coïncidence au millième est un accident : le nombre écrit ici est une moyenne que je recalcule sur cinq fenêtres glissantes du fonds LU0340285161 ; celui de la section précédente est une valeur annuelle publiée par extraETF pour l’année 2025 sur l’UBS Core. Le document ne publie pas ces écarts, il publie les deux lignes qui les donnent. Il publie par ailleurs une tracking error de 0,04 %, 0,04 % et 0,05 % sur deux, trois et cinq ans : une dispersion, qui ne dit rien du retard du fonds.
Côté Amundi, le rapport annuel de la SICAV Multi Units France au 31 octobre 2025 indique, pour la classe Action Dist qu’est FR0010315770, une performance de 14,81 % contre 14,77 % pour son benchmark, avec une tracking error de 0,03 %. L’écart de +0,04 point est mon recalcul : le document ne le porte nulle part et n’emploie pas le mot tracking difference. Trois précautions s’imposent sur ce chiffre, et aucune n’est rhétorique. Le rapport déclare son indice de référence libellé en dollars, alors que la classe est libellée en euros, et il ne dit pas dans quelle devise le 14,77 % est exprimé : je ne tranche pas. La fenêtre, elle, est bien datée par le document, d’octobre 2024 à octobre 2025, mais c’est un exercice comptable, ni une année calendaire ni une fenêtre glissante : elle ne se compare terme à terme à aucune autre série de cet article. Et le 14,81 % figure au rapport d’activité, couvert par les vérifications spécifiques du commissaire aux comptes, une absence d’observation sur sa concordance avec les comptes, non par l’opinion d’audit elle-même, qui porte sur les comptes annuels.
Pour ces raisons, je ne rapproche ni ce +0,04 point du -0,06 % de l’agrégateur, ni la moyenne UBS de -0,214 point de son +0,24 %. Ni les fenêtres, ni les devises, ni les conventions ne coïncident. Le sens de l’écart de l’UBS est établi par son fact sheet : le fonds reste derrière son indice sur les cinq fenêtres. Celui de le fonds FR0010315770 est seulement indiqué, sous réserve de la devise du benchmark que son rapport ne nomme pas : un écart de 0,04 point ne survit pas à une incertitude de change. Retournée, la lecture de trackingdifferences.com donne le même sens pour les deux fonds. Celle d’extraETF le donne pour l’UBS, à 0,28 % sur une fenêtre de dix-sept années, soit un fonds derrière son indice en convention de ce site ; mais pas pour le fonds FR0010315770, qu’elle qualifie de « moins bon que l’indice » sur une fenêtre plus longue que l’exercice du rapport. Je ne sais pas si ce désaccord vient de la fenêtre ou de la donnée, et je ne le tranche pas.
Ce que la méthode interprète. Ce décompte n’est pas une statistique de marché et je ne lui fais pas jouer ce rôle. Il montre une chose plus modeste et vérifiable : sur la liste servie ce jour-là pour cet indice, partager son TER à la décimale près est le cas de dix lignes ISIN sur quatorze, et l’une de ces cinq paires, on va le voir, n’oppose pas deux fonds mais deux classes d’un même compartiment. Sur les quatre autres, les documents d’émetteurs versés ici établissent que deux opposent bien des compartiments distincts, celle à 0,20 % et celle à 0,30 % ; pour les deux dernières, à 0,12 % et 0,19 %, je n’ai rien qui le vérifie. et les tracking differences moyennes que cette page affiche pour les deux jambes des trois couples que j’ai relevés diffèrent de 0,01, 0,05 et 0,30 point. Ces trois différences ne se comparent pas terme à terme : la page ne renseigne que six colonnes sur dix pour l’une des jambes du couple à 0,06 %, et les deux classes de ce couple n’ont pas la même date de création, avril 2012 contre juin 2019 : rien ne dit que leurs deux moyennes portent sur les mêmes années. Je n’en tire donc ni ordre de grandeur, ni explication du resserrement. C’est une raison de regarder ailleurs que le TER, ce n’est pas une mesure de la fréquence à laquelle il faut le faire.
Le spread, le coût invisible à chaque passage d’ordre
Ce que les données établissent. Morningstar range l’écart acheteur-vendeur, ou spread, parmi les trois composantes de son coût de transaction, aux côtés de la commission et de l’impact de marché. C’est un coût distinct de celui de la détention dans la durée : il se paie à chaque achat et à chaque vente, pas au fil des années.
Ce que j’ajoute, sans source dans ce dossier. Ce spread est l’écart entre le meilleur prix acheteur et le meilleur prix vendeur affichés sur le carnet d’ordres. Il est, de notoriété de place, plus resserré sur les ETF les plus liquides et plus large sur des produits de niche, à faible encours ou à sous-jacent moins liquide. Je n’ai versé au dossier de cet article aucun relevé de spread, sur aucun des six ISIN cités : ce paragraphe est une mise en garde, pas une mesure, et le fact sheet UBS précise au moins que les coûts d’entrée et de sortie ne sont pas pris en compte dans la performance qu’il affiche.
Le TER n’est pas un mauvais indicateur, c’est un indicateur incomplet : il mesure des frais annoncés, pas un résultat de performance nette.
Calculateur : coût de détention simulé d'un ETF
Le TER n'est qu'une composante du coût. Réglez le TER affiché, le spread payé à l'achat/la vente, le coût de suivi au-delà du TER et la durée de détention. Le troisième curseur compte en convention de coût : négatif quand le fonds fait mieux que ses frais affichés, positif quand il fait moins bien. Comparez le coût cumulé simulé à ce que le seul TER affiché laisse penser.
Valeurs d'une simulation, pas une mesure de marché : elles varient avec les quatre curseurs ci-dessus.
Illustration mathématique simplifiée à des fins pédagogiques, pas une donnée de marché observée. Spread amorti en coût d'entrée unique ; TER et coût de suivi additionnel composés annuellement. Le troisième curseur suit une convention de coût, où un chiffre négatif joue en faveur du porteur. Un chiffre de tracking difference relevé ailleurs ne se reporte pas tel quel sur ce curseur, pour deux raisons qui se cumulent. En convention d'émetteur, une tracking difference est la performance du fonds moins celle de son indice : elle est déjà nette du TER, et l'ajouter au TER compterait les frais deux fois. Et elle compte à l'endroit inverse d'un coût. Pour la reporter ici, changez-en donc le signe, puis retranchez le TER. En partant d'un chiffre d'agrégateur, qui compte déjà dans le sens d'un coût, il suffit d'en retrancher le TER.
Mes réserves
- Fenêtres. En dehors des deux coïncidences qui portent la démonstration de signe, les sources de cet article ne mesurent pas sur les mêmes périodes : dix années calendaires pour la page indice d’un agrégateur, de deux à dix-neuf années selon le fonds chez l’autre, cinq fenêtres glissantes d’août à juillet pour le fact sheet UBS, deux exercices comptables aux clôtures différentes pour les deux rapports Amundi, deux exercices calendaires pour le rapport UBS. Je ne compare aucun de ces chiffres à un autre pour opposer deux fonds, et aucun écart entre fonds cité ici n’est une mesure de performance relative.
- Méthodes d’agrégateur. trackingdifferences.com ne publie ni formule, ni fréquence d’observation, ni traitement de la retenue à la source, ni devise de calcul, et je n’ai trouvé aucune de ces indications sur les pages extraETF consultées. Une devise d’affichage n’est pas une devise de calcul. J’établis le sens de leur convention, pas la méthode qui produit leurs chiffres. Ma tentative de trancher la devise de calcul de trackingdifferences.com a échoué, et je n’ai pas versé au dossier de quoi la refaire.
- Indépendance des deux agrégateurs. Je ne sais pas ce qui les relie, et je ne peux donc pas compter leur accord comme deux confirmations. extraETF déclare que ses données signalétiques viennent de Morningstar, l’autre ne déclare aucune source, et leurs séries divergent sans explication sur plusieurs fonds : 0,18 point sur l’année 2022 du fonds UBS Core, et un écart entre leurs deux chiffres de tête pour le fonds FR0010315770.
- Le couple à 0,06 %. Deux classes d’un même compartiment ne testent pas la thèse de cet article : les fiches produit décrivent le même nombre de lignes et les mêmes dix premières positions, et la structure d’un compartiment unique implique qu’elles partagent aussi son prêt de titres et sa fiscalité, ce que je déduis sans l’avoir relevé. Le rattachement de leurs deux ISIN aux deux classes que nomme le rapport annuel de l’émetteur passe par des fiches produit de seconde main, ce rapport ne portant aucun ISIN sur ses 1 380 pages.
- La portée de l’audit, des deux côtés. À l’endroit où UBS définit ces grandeurs, la seule mention d’audit vise le TER : ni sa tracking difference ni sa tracking error n’y sont dites auditées. Je n’en conclus pas qu’elles sortent du périmètre de l’opinion, seulement que le document ne le dit pas, quand celui d’Amundi Index Solutions l’exclut en toutes lettres pour son rapport d’activité. Le signe, lui, ne dépend pas de cet audit, la soustraction 21,31 moins 21,09 se refaisant sur les deux colonnes voisines du même tableau.
- Le chiffre Amundi. Le +0,04 point est mon recalcul, pas un chiffre publié. Le rapport déclare un indice de référence libellé en dollars pour une classe libellée en euros, sans préciser la devise du 14,77 % : je ne la tranche pas. Sa fenêtre, en revanche, est datée, d’octobre 2024 à octobre 2025, et c’est un exercice comptable qui ne se compare à aucune autre série citée ici. Et la performance dont cet écart est tiré relève des vérifications spécifiques du commissaire aux comptes, pas de l’opinion d’audit sur les comptes annuels.
- Politique de distribution. L’iShares Core capitalise, l’Amundi Core distribue. Ce facteur peut introduire un artefact de mesure sur la tracking difference, via le timing de réinvestissement des dividendes, que je ne quantifie pas.
- Portée du décompte. La tracking difference passée d’un ETF ne garantit pas la future, quelle que soit la source, et le fact sheet de BlackRock porte lui-même l’avertissement d’usage sur la performance passée, à propos des chiffres que je reprends ici. Et le décompte de la liste MSCI World vaut pour un indice, une source et une date : il ne se transporte ni à un autre indice, ni à un autre jour.
Ce qui invaliderait cette lecture. Une définition formelle publiée par l’un des deux agrégateurs qui contredirait le sens établi ici ; une série d’émetteur, sur un troisième fonds, dont les écarts recalculés porteraient le même signe que ceux de l’agrégateur ; ou un document UBS rattachant explicitement les deux ISIN à deux compartiments distincts.
Concrètement, regardez la tracking difference d’un fonds plutôt que de vous arrêter au TER affiché en tête de fiche produit. Mais ne comparez jamais deux de ces chiffres sans trois vérifications préalables, dans cet ordre. Le sens d’abord : cherchez sur la page une phrase qui qualifie un chiffre donné en exemple, « meilleur », « moins bon », « plus avantageux ». Deux producteurs publient sous ce nom des grandeurs de signe opposé, et le camp qui vous paraît naturel n’est pas forcément celui du site que vous lisez. La fenêtre ensuite : un même fonds change de signe entre deux fenêtres chez le même agrégateur, et deux moyennes calculées sur des périodes différentes ne se soustraient pas. La date du TER enfin : il n’est pas une constante du fonds, un émetteur en publie deux valeurs différentes à un an d’intervalle pour le même compartiment. Vérifiez aussi le spread moyen sur le carnet d’ordres si votre horizon implique des arbitrages fréquents. Et avant de comparer deux fonds au TER identique, assurez-vous qu’il s’agit bien de deux compartiments distincts et non de deux classes du même : le nom de gamme et la mention de la classe sur la fiche produit sont le signal à chercher, pas les prestataires, qui dans l’ombrelle que j’ai relevée sont communs à tous ses compartiments.
Retour au dossier ETF. Voir aussi ETF S&P 500 : physique ou synthétique.
ISP-F19/100· 0-30 % · Preuves très limitées · La preuve centrale de cette pièce n'est pas un chiffre de performance, c'est le sens dans lequel chaque producteur compte : deux familles publient sous le nom de tracking difference deux grandeurs de signe opposé. Le barreau retenu est le sixième de l'échelle Finance, « simulation historique ou épisode unique ». Le dispositif n'est pas exactement la comparaison de deux produits que ce barreau nomme : c'est la confrontation, sur un même fonds, de ce que trois producteurs de données en publient. L'appariement est imparfait et je le retiens quand même, parce qu'il est conservateur : reconstituer un épisode unique sur des séries publiées est ce que ce barreau tarife, et je ne monte pas au barreau 4 : la liste de dix-sept fonds servie par un agrégateur n'est pas une population de marché, aucun critère d'inclusion n'y est publié, et je n'en tire aucune fréquence. La convergence est donnée pour mixte, le troisième niveau sur quatre, et je descends d'un cran plutôt que de laisser la note argumenter pour moins que ce qu'elle déclare : un seul émetteur publie une colonne nommée tracking difference avec un signe, UBS dans son rapport annuel, auquel s'ajoute la définition publiée par Morningstar. BlackRock ne publie aucune tracking difference : son fact sheet donne deux lignes de performance dont je tire l'écart, ce qui est un recalcul, pas une convention affichée. Et le rapport d'Amundi Index Solutions ne peut pas venir en renfort, la chaîne « tracking difference » étant absente de ses 1 839 pages ; celui de Multi Units France ne l'emploie pas davantage. En face, les deux agrégateurs ne peuvent pas être comptés comme deux voix indépendantes : je ne sais pas ce qui les relie, l'un déclarant seulement tenir ses données signalétiques de Morningstar. La démonstration numérique, elle, est solide : dix écarts annuels recalculés depuis le fact sheet de BlackRock contre la série d'extraETF sur les mêmes dix années, 0,0001 point d'écart entre les deux moyennes, refaite sur un second fonds et une seconde année contre le rapport annuel de UBS. C'est la coïncidence exacte des fenêtres qui la rend possible, et c'est l'exception dans ce dossier. La réplication est nulle : je ne connais aucune publication indépendante qui refasse ce rapprochement. L'effectif observé est très faible parce que les unités sont des fonds nommés, deux pour la démonstration de convention et dix-sept lignes pour le décompte de TER, pas une population d'observations.
L'Indice de solidité des preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-F sache produire, et non une preuve absolue.
La preuve centrale de cette pièce n'est pas un chiffre de performance, c'est le sens dans lequel chaque producteur compte : deux familles publient sous le nom de tracking difference deux grandeurs de signe opposé. Le barreau retenu est le sixième de l'échelle Finance, « simulation historique ou épisode unique ». Le dispositif n'est pas exactement la comparaison de deux produits que ce barreau nomme : c'est la confrontation, sur un même fonds, de ce que trois producteurs de données en publient. L'appariement est imparfait et je le retiens quand même, parce qu'il est conservateur : reconstituer un épisode unique sur des séries publiées est ce que ce barreau tarife, et je ne monte pas au barreau 4 : la liste de dix-sept fonds servie par un agrégateur n'est pas une population de marché, aucun critère d'inclusion n'y est publié, et je n'en tire aucune fréquence. La convergence est donnée pour mixte, le troisième niveau sur quatre, et je descends d'un cran plutôt que de laisser la note argumenter pour moins que ce qu'elle déclare : un seul émetteur publie une colonne nommée tracking difference avec un signe, UBS dans son rapport annuel, auquel s'ajoute la définition publiée par Morningstar. BlackRock ne publie aucune tracking difference : son fact sheet donne deux lignes de performance dont je tire l'écart, ce qui est un recalcul, pas une convention affichée. Et le rapport d'Amundi Index Solutions ne peut pas venir en renfort, la chaîne « tracking difference » étant absente de ses 1 839 pages ; celui de Multi Units France ne l'emploie pas davantage. En face, les deux agrégateurs ne peuvent pas être comptés comme deux voix indépendantes : je ne sais pas ce qui les relie, l'un déclarant seulement tenir ses données signalétiques de Morningstar. La démonstration numérique, elle, est solide : dix écarts annuels recalculés depuis le fact sheet de BlackRock contre la série d'extraETF sur les mêmes dix années, 0,0001 point d'écart entre les deux moyennes, refaite sur un second fonds et une seconde année contre le rapport annuel de UBS. C'est la coïncidence exacte des fenêtres qui la rend possible, et c'est l'exception dans ce dossier. La réplication est nulle : je ne connais aucune publication indépendante qui refasse ce rapprochement. L'effectif observé est très faible parce que les unités sont des fonds nommés, deux pour la démonstration de convention et dix-sept lignes pour le décompte de TER, pas une population d'observations.
- Le sens de comptage serait relevé sur la population complète des ETF répliquant l'indice MSCI World, fonds fermés compris, et non sur les dix-sept lignes d'une liste dont aucun critère d'inclusion n'est publié.trackingdifferences.com et extraETF, producteurs des listes utilisées ici · un dispositif approchant existe, sans remplir la condition
- Chaque producteur publierait sa formule, sa devise de calcul, sa fréquence d'observation et son traitement de la retenue à la source, sans quoi le lecteur ne peut pas recalculer la grandeur affichée.trackingdifferences.com et extraETF · existe, mais n’est pas consultable
- Une colonne nommée tracking difference, avec sa convention de signe écrite, serait publiée classe par classe et sur une fenêtre calendaire, comme le fait le rapport annuel de UBS.BlackRock et Amundi, pour les fonds comparés ici · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 31 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 19/100 (0-30 %) établi le 2 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Lexique
- TER· Total Expense Ratio↗
- Frais courants annuels facturés par un fonds, exprimés en pourcentage de l'actif, hors coûts de transaction et hors spread à l'achat/vente.
- Tracking difference· Écart de suivi cumulé↗
- Écart cumulé, sur une période donnée, entre la performance nette réalisée d'un ETF et celle de son indice de référence.
- Prêt de titres· Securities lending↗
- Pratique consistant, pour un fonds, à prêter temporairement les titres qu'il détient contre rémunération, un revenu qui peut réduire le coût réel de détention sans apparaître dans le TER.
- Spread· Fourchette de cotation↗
- Écart entre le meilleur prix d'achat et le meilleur prix de vente affichés sur le carnet d'ordres d'un ETF coté.
Modification apportée · mis à jour le 2 septembre 2026
Reprise du 2 septembre 2026 sur les sources. Trois affirmations retirées ou corrigées. La première : cet article écrivait que les deux agrégateurs qu'il cite ne comptaient pas dans le même sens l'un que l'autre, et présentait celui d'extraETF comme la convention standard. C'est l'inverse. Sur un même fonds et une même année, extraETF publie -0,214 et trackingdifferences.com -0,2 quand le rapport annuel de UBS publie +0,22 % : les deux agrégateurs comptent pareil, et c'est l'ensemble des agrégateurs qui compte à l'envers des émetteurs et de la définition publiée par Morningstar. Ce qui était donné comme une hypothèse non tranchée est désormais établi, sur dix années recalculées terme à terme et sur un second fonds. Le titre et le sous-titre ont été refaits pour porter ce résultat. La deuxième : la fréquence de 25 %% d'écart à TER identique a été retirée. Aucun dénominateur disponible ne donne un quart, et une liste de dix-sept fonds servie un jour par un agrégateur, sans critère d'inclusion publié, n'est pas une population dont on tire une fréquence. Le décompte des fonds qui partagent leur TER reste, daté et rattaché à sa source. La troisième : les deux ETF UBS au TER de 0,06 %% étaient rattachés à un même fonds par un faisceau d'indices dont la moitié ne prouvait rien, le prospectus nommant dépositaire, administrateur et commissaire aux comptes pour l'ombrelle entière. Le rapport annuel de l'émetteur, lui, nomme les deux classes du compartiment : le point est mieux établi qu'avant, par un document et non par un faisceau. Trois corrections plus ponctuelles : la décomposition de Morningstar porte sur la tracking error et non sur le coût total de détention, qui compte chez lui trois termes et non deux ; le comparateur justETF ne sert aucune colonne de tracking difference, pas même en option, et l'affirmation sur ce que ses utilisateurs font a été retirée faute de la moindre donnée d'usage ; le +0,04 point tiré du rapport Amundi n'est plus rapproché d'un chiffre d'agrégateur, son benchmark n'étant pas exprimé dans la devise que le rapport déclare pour son indice. Ajouts : l'émetteur UBS impute lui-même sa tracking difference à trois composantes nommées ; le TER du même compartiment passe de 0,10 %% en 2024 à 0,06 %% en 2025, ce qui prive de sens toute comparaison de TER non datée ; et la série d'extraETF pour l'un des fonds omet une année sans le signaler. Deux comptages publiés se sont révélés faux à la revérification et sont corrigés : la moyenne de la série d'extraETF pour l'iShares Core vaut -0,0831 et non -0,0832, et le sigle « TER » n'apparaît pas dans le guide d'Avenue des Investisseurs, quand cet article annonçait six occurrences, lesquelles venaient de fragments de commentaires de mise en page qu'une extraction avait laissés passer. Ce que je continue de ne pas savoir, et que la pièce dit désormais : dans quelle devise chacun des deux agrégateurs calcule ses écarts, ce qui les relie l'un à l'autre, et si les deux couples de fonds à 0,12 % et 0,19 % de TER opposent bien deux compartiments distincts. Indice de solidité de la preuve établi à 19 sur l'échelle Finance. J'ai ajouté deux encadrés de vulgarisation, placés sous les titres de section, qui expliquent en langage courant le mécanisme dont ces sections traitent.

Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus