Management · 4 juillet 2026 · mis à jour le 30 août 2026
ESP — En révisionTélétravail : la décote salariale prédite n'apparaît pas dans les données
Aux États-Unis comme en France, les postes en télétravail ne sont pas moins payés que les postes comparables en présentiel, alors que la théorie salariale prédit une décote. Pourquoi les entreprises arbitrent-elles la flexibilité davantage par l'organisation du travail que par le prix ?
 Axel Morel · Fondateur & analyste, Probans
Décision concernée
Faut-il baisser les salaires des postes en télétravail, ou imposer un retour au bureau pour restaurer la performance ?
Aucun des deux n'est soutenu par la preuve disponible. Une réserve de droit français s'y ajoute : la rémunération contractuelle est un élément du contrat de travail que l'employeur ne peut modifier sans l'accord du salarié, quel que soit le motif invoqué ; baisser la rémunération d'un salarié déjà en poste n'est donc pas une variable qu'un employeur actionne seul. Sur le fond, la décote que la théorie prédit ne se voit nulle part : ni dans le secteur tech américain, où les postes en télétravail sont payés 1,1 % de plus que des postes hautement comparables, ni en France, où la prime brute de 35,2 % sur les déclarations sociales tombe à 12,0 % une fois contrôlés le métier, le secteur et la zone d'emploi, puis, selon la spécification, à 1,1 % et cesse d'être distinguable de zéro une fois pris en compte le salaire des mêmes salariés avant la pandémie, et à zéro une fois contrôlés conjointement les effets fixes de travailleur et d'entreprise, ce que les auteurs lisent comme un effet de sélection. Sur les mandats de retour au bureau, la prudence porte sur un autre registre : la hausse de rotation associée à leur annonce, de 14 % en relatif et non en points, est mesurée sur 54 très grandes entreprises américaines de la tech et de la finance, dont les auteurs écrivent qu'ils ne peuvent en tirer aucune inférence causale et que l'effet peut différer dans des entreprises plus petites. Ce n'est donc pas un risque chiffré transposable à une PME française, c'est un signal à instruire sur ses propres données. L'enjeu, la rétention des profils qualifiés, et la réversibilité seulement partielle d'une décision déjà annoncée invitent à différer sauf preuve interne forte. Suivez la rétention à côté des métriques de performance lors de tout changement de politique de travail.
L'essentiel en 3 points
- La décote prédite par la théorie ne se trouve pas. Deux mesures indépendantes, l'une sur des salaires du secteur tech américain, l'autre sur les déclarations sociales françaises, ne trouvent pas la décote salariale que la théorie du différentiel compensatoire prédit pour les postes en télétravail
- La valorisation moyenne du télétravail est peu solide. La valorisation moyenne du télétravail est en revanche beaucoup moins solide qu'elle n'en a l'air : selon la méthode et la population, elle va de zéro pour le salarié médian de certaines enquêtes à un quart de la rémunération totale dans le secteur tech américain, et quatre des cinq sources mobilisées ici mesurent une part substantielle de salariés qui n'y attachent aucune valeur, jusqu'à environ 60 % chez l'une d'elles ; la cinquième ne donne pas de part mais une valorisation moyenne non distinguable de zéro sur la moitié la moins expérimentée de son échantillon, ce qui est un signal de dispersion et non une proportion mesurée
- Le report sur le contrôle de présence reste une hypothèse. Faute d'arbitrage par le prix, l'entreprise se reporterait-elle sur le contrôle de la présence ? Aucune des littératures mobilisées ne teste ce lien, et les auteurs de la principale étude sur les mandats de retour au bureau écrivent qu'ils ne peuvent pas en tirer d'inférence causale. C'est une hypothèse de gouvernance que cette analyse formule et chiffre, pas un mécanisme documenté
La théorie salariale la plus élémentaire prédit un ajustement de prix : si les salariés valorisent le télétravail, les postes en télétravail devraient payer moins que les postes équivalents en présentiel. Ce n’est pas ce qu’on observe, et c’est le point le mieux établi de ce dossier. Dans le secteur technologique américain, à entreprise, intitulé, échelon et lieu comparables, les postes en télétravail sont payés un peu plus [2]. En France, sur les déclarations sociales de l’ensemble des entreprises, la prime de 12 % qui subsiste une fois contrôlés le métier, le secteur et la zone d’emploi s’annule à son tour une fois prise en compte la sélection des salariés qui télétravaillent : ni prime, ni décote [14]. Deux équipes sans lien, deux pays, deux dispositifs de mesure, une même absence. Je pars de cet écart entre la théorie et la donnée pour poser une question qu’aucune des littératures mobilisées ici ne tranche : pourquoi les entreprises arbitrent-elles la flexibilité davantage par l’organisation du travail que par le prix ?
Ce que disent déjà les meilleurs contenus en ligne sur ce sujet, et ce que cet article ajoute. D’après ma lecture du débat public, que je ne documente pas ici, l’idée que les mandats de retour au bureau relèvent davantage du contrôle managérial que d’un gain de performance circule déjà largement dans la presse anglophone. Ce n’est donc pas un angle qui m’est propre. Ce paragraphe ne vaut donc que ce que vaut une impression de lecture, et je le donne pour ça.
Ce que je n’ai pas rencontré, dans ce que j’ai lu, c’est un texte qui adosse cet argument à une mesure de l’effet du mandat sur les effectifs. Les travaux de Ding et Ma [6, 7] mobilisés plus loin apportent cette mesure, avec la réserve, décisive, que leurs auteurs posent eux-mêmes : ils écrivent ne pas pouvoir en tirer d’inférence causale.
Je n’ai pas non plus rencontré de texte qui relie ce constat à l’absence de décote salariale documentée par Cullen, Pakzad-Hurson et Perez-Truglia [2] et, sur données françaises, par Li, Sauvagnat et Schmitz [14], ni qui pose la question suivante : le contrôle de l’activité visible serait-il ce vers quoi une partie du management se reporte parce que l’ajustement par le salaire, prédit par la théorie économique, ne se produit pas ? Cette question est l’apport propre de cet article, avec l’ordre de grandeur du coût implicite de ce choix construit plus bas à partir des chiffres déjà cités dans ce dossier.
Ce chaînage n’est démontré par aucune des littératures qu’il relie. Cullen et ses coauteurs, comme Li et les siens, mesurent l’absence de la décote attendue ; Ding et Ma mesurent les déterminants et les corrélats des mandats de retour au bureau, sans revendiquer de causalité. Aucun ne teste que l’entreprise substitue du contrôle de présence parce que le prix n’arbitre pas. Ce qui suit est donc à lire comme une hypothèse de gouvernance, formulée et chiffrée ici, pas comme un mécanisme documenté. Le lecteur qui n’accepte pas l’hypothèse conserve intact le constat empirique central, l’absence de décote, qui tient indépendamment d’elle et dans deux pays.
Ce que l’expérience Trip.com établit, et ce qu’elle n’établit pas
Ce que les données établissent. La plupart des travaux antérieurs sur le télétravail souffraient d’un même défaut : ils portaient sur des postes entièrement à distance, souvent des tâches répétitives de centre d’appel ou de saisie, peu représentatives des métiers de cadre. L’essai contrôlé randomisé conduit par Bloom, Han et Liang comble ce vide en testant un schéma hybride à deux jours à domicile, un rythme fréquent dans les dispositifs observés par ailleurs. Entre août 2021 et janvier 2022, 1 612 salariés diplômés des divisions Airfare et IT du groupe chinois Trip.com, répartis entre ingénierie, marketing, comptabilité et finance, ont été assignés aléatoirement (selon la parité de leur date de naissance) à l’un de deux groupes : cinq jours de présence au bureau, ou trois jours de présence avec deux jours de télétravail. Les jours télétravaillés étaient le mercredi et le vendredi.
Sur les six mois de l’expérience, le groupe hybride a connu un taux d’attrition inférieur d’un tiers au groupe témoin (4,8 % contre 7,2 %, p = 0,043) [1]. L’écart est de 2,40 points, et son intervalle de confiance va de 0,07 à 4,72 : l’effet est réel, sa borne basse frôle zéro, et c’est cet intervalle qu’il faut retenir avant d’en faire un paramètre de décision. Les sous-groupes demandent la même prudence. L’effet est net chez les non-managers ; chez les 395 managers, l’attrition augmente au contraire, sans que la différence soit significative ; chez les 1 042 hommes, la baisse de 16 % n’est pas établie (p = 0,487) ; et le sous-groupe des longs trajets est à p = 0,062, donc en deçà du seuil habituel. La satisfaction au travail a progressé de façon significative.
Sur la performance, les auteurs distinguent deux statuts qu’il est tentant de fusionner. Sur les évaluations annuelles, ils concluent à un effet réellement nul au sens de la borne d’équivalence qu’ils se sont donnée. Sur les taux de promotion, ils écrivent au contraire « no evidence of a difference », l’hypothèse d’équivalence n’étant pas rejetée dans deux des quatre semestres examinés : c’est une absence de preuve, pas une preuve d’absence. Sur les lignes de code produites par les ingénieurs, seule tâche directement quantifiable, le résultat est nul dans la spécification retenue, mais une spécification voisine donne un écart significatif en faveur du groupe hybride. Cet ensemble constitue une causalité établie sur la rétention, et une absence d’effet établie sur la seule performance évaluée, à ne pas étendre aux promotions. Fait notable, les managers eux-mêmes ont révisé leur jugement au cours de l’expérience : leur estimation de l’effet du télétravail sur la productivité est passée d’un impact perçu négatif (moins 2,6 %) avant l’expérience à un impact perçu positif (plus 1,0 %) après [1]. Ce résultat porte sur les managers de cette entreprise et sur cette expérience ; il ne permet pas d’établir ce qui fonde l’opposition managériale au télétravail dans les entreprises en général.
Bloom, Han et Liang (2024), essai contrôlé randomisé sur 1 612 salariés diplômés des divisions Airfare et IT de Trip.com, août 2021 à janvier 2022, stagiaires et périodes d'essai exclus. L'écart d'attrition est de 2,40 points, intervalle de confiance [0,07 ; 4,72]. Le régime ouvrait deux jours de télétravail, effectivement utilisés pour environ un. Sur les évaluations annuelles, les auteurs concluent à un effet réellement nul au sens de leur borne d'équivalence ; sur les promotions, à une absence de preuve de différence, ce qui n'est pas la même chose.
Extrapolation prudente. Le régime réellement consommé n’est d’ailleurs pas celui qu’on annonce. Le protocole ouvrait deux jours, mais le taux d’utilisation est de 55 % chez les volontaires et 40 % chez les autres : « both groups tended to WFH only one day, typically Friday, each week », écrivent les auteurs. Ce que l’essai établit est donc l’effet d’une option de deux jours, effectivement utilisée pour environ un. Cette preuve reste par ailleurs circonscrite à une entreprise, un pays et un mélange de métiers de bureau qualifiés, dont les stagiaires et les salariés en période d’essai ont été retirés avant le tirage au sort, au motif que l’apprentissage sur site leur importe particulièrement. Elle ne dit rien des schémas à trois jours ou plus, ni des secteurs où la coordination synchrone est plus critique. Sur le télétravail intégral, elle ne dit rien non plus, mais elle ne laisse pas le lecteur devant un vide : les auteurs rappellent que la littérature causale antérieure, portant précisément sur des postes entièrement à distance, trouve des effets sur la productivité « often negative ». Elle ne dit enfin rien de la rémunération, question que l’expérience n’a jamais eu vocation à trancher.
L’énigme du salaire qui ne baisse pas, et ce qu’elle doit à une moyenne
Ce que les données établissent. Si le télétravail hybride ne coûte rien en performance mesurable et beaucoup en satisfaction, la théorie économique du différentiel compensatoire prédit un ajustement simple : les salariés, valorisant cet avantage, devraient être prêts à l’échanger contre une partie de leur salaire, et les employeurs devraient pouvoir baisser la rémunération des postes en télétravail sans perdre en attractivité. Cullen, Pakzad-Hurson et Perez-Truglia ont testé cette prédiction sur un terrain rare en économie du travail : non pas des réponses déclaratives à une enquête, mais des choix réels entre offres d’emploi concurrentes, chez 1 396 salariés du secteur technologique américain ayant reçu plusieurs propositions [2]. Leur modèle de choix (logit conditionnel) montre qu’en moyenne, un salarié de cet échantillon accepte de renoncer à 25,6 % de sa rémunération totale pour un poste en télétravail plutôt qu’un poste hautement comparable sur les caractéristiques observées en présentiel, une estimation qui monte à 27,8 % une fois contrôlée la réputation de l’employeur, le statut coté ou non de l’entreprise et le coût de la vie local [2].
Trois précautions valent d’être posées avant d’en faire un paramètre, et elles pèsent lourd dans la suite. La première : ce 25,6 % est une moyenne imposée par la spécification, pas une moyenne estimée. Les auteurs écrivent que leur modèle suppose des préférences homogènes et qu’ils n’ont pas la variation nécessaire pour estimer l’hétérogénéité autrement. L’intervalle de confiance à 95 %, large (10,5 % à 40,7 %), porte sur cette moyenne contrainte ; il ne dit rien de la dispersion réelle des préférences, qui n’est pas mesurée. La deuxième : sur les 783 salariés de moins de six ans d’expérience, la valorisation n’est pas distinguable de zéro (0,180, erreur type 0,172). Ce n’est donc pas « un salarié du secteur technologique américain » qui valorise le télétravail à un quart de sa rémunération, c’est la moitié expérimentée de cet échantillon. La troisième : le coefficient est identifié sur peu de matière, 18,3 % des offres de l’échantillon seulement étant en présentiel intégral.
Le rapprochement se fait sur l’entreprise, l’intitulé et le niveau du poste, la localisation et l’expérience : c’est une comparaison observationnelle particulièrement fine, pas une expérience où le même poste serait proposé aléatoirement en présentiel ou en télétravail. Une sélection sur des caractéristiques non observées reste donc possible. Ce résultat est corrélation observée entre disponibilité du télétravail et choix de poste. Le papier porte par ailleurs sur des postes hybrides ou entièrement à distance, pas sur un régime uniforme de télétravail.
| Étude | Ce qui est mesuré, et sur quelle base | Échantillon | Moyenne | Ce que la moyenne cache |
|---|---|---|---|---|
| Mas & Pallais (2017) [4] | Option de travailler à domicile, en % du salaire, dans un vrai processus de recrutement | Candidats à un centre d’appel, États-Unis | 8 % | 25 % des candidats paieraient au moins 14 % ; environ 20 % choisissent le présentiel même sans aucune pénalité salariale |
| Barrero, Bloom & Davis (2021) [3] | Option de deux à trois jours par semaine après la pandémie, en % du salaire, déclaratif | Actifs américains 20-64 ans ayant gagné au moins 20 000 $ en 2019 | 7 % | Près d’un tiers des répondants ne valorisent pas l’option ; ajustée aux plans réels de l’employeur, la valeur va de 1,7 % à 6,8 % selon le revenu |
| Bartik et al. (2024) [5] | Consentement à céder du salaire, déclaratif | Firmes et salariés américains | voir ci-dessous | Dans la version accessible, le salarié médian d’un emploi télétravaillable ne cède rien, et environ 60 % n’accepteraient aucune baisse |
| Cullen, Pakzad-Hurson & Perez-Truglia (2025) [2] | Poste en télétravail, hybride ou intégral, en % de la rémunération totale, choix entre offres réelles | 1 396 salariés tech, États-Unis, 239 000 $ de rémunération moyenne | 25,6 % (IC95 % : 10,5 % à 40,7 %) | Moyenne imposée par la spécification, dispersion non estimée ; non distinguable de zéro chez les moins de six ans d’expérience |
Tableau 1. Estimations de la valorisation du télétravail, et ce que chaque moyenne recouvre. Les quatre valeurs ne sont pas directement comparables : trois portent sur le salaire, la quatrième sur la rémunération totale d’un échantillon où la part variable en titres pèse lourd ; deux mesurent une option, deux un poste.
Une case de ce tableau est vide, et elle le reste. Une valeur d’« environ 5 % (médiane) » circule pour Bartik et ses coauteurs, reprise de seconde main via [2]. Le document de travail, lu intégralement, dit le contraire de ce chiffre : « the median worker in a teleworkable [job] would not trade off any compensation », et « approximately 60% of respondents would not accept lower pay in exchange for remote work ». Le protocole que je m’applique interdit de combler un trou de recherche par une valeur de remplacement : je signale le trou là où il se trouve.
Et cette case vide n’est pas un détail de sourçage. Elle porte le motif le plus important de tout ce tableau, celui que la colonne de droite rend visible : les travaux qui mesurent une préférence pour le télétravail comptent tous une part de salariés qui n’y attachent aucune valeur, et cette part n’est pas résiduelle. Environ un salarié sur cinq chez Mas et Pallais comme à l’Insee, un peu plus d’un tiers chez Barrero et ses coauteurs, et environ 60 % chez Bartik et les siens, qui écrivent en toutes lettres que la plupart des salariés ne valorisent pas le télétravail. Or un différentiel compensatoire d’équilibre ne se règle pas sur la préférence moyenne, il se règle sur celle du travailleur marginal, celui que l’employeur doit encore convaincre. Une lecture possible est donc que l’employeur, trouvant sans peine des candidats qui acceptent le présentiel au même prix, n’a pas besoin d’accorder de décote, et qu’une partie de l’énigme se dissout là.
Je donne cette lecture comme une lecture, parce que Mas et Pallais tirent de la même dispersion la conclusion opposée, dans la phrase qui précède immédiatement celle que je cite : « there is a long right tail in the WTP distribution […] Thus, there remains considerable potential for reasonably large market compensating wage differentials. » Pour eux, c’est justement la queue droite de la distribution qui laisse de la place à des différentiels compensatoires substantiels. Aucune source de ce dossier ne tranche entre leur lecture et la mienne, et je ne vais pas me servir de leur papier pour appuyer l’inverse de ce qu’ils en concluent. Ce qui reste acquis, c’est qu’on ne peut pas raisonner sur la seule moyenne, et là-dessus ils sont explicites : « Caution is therefore warranted when interpreting cost-benefit analyses that are based on average valuations alone. »
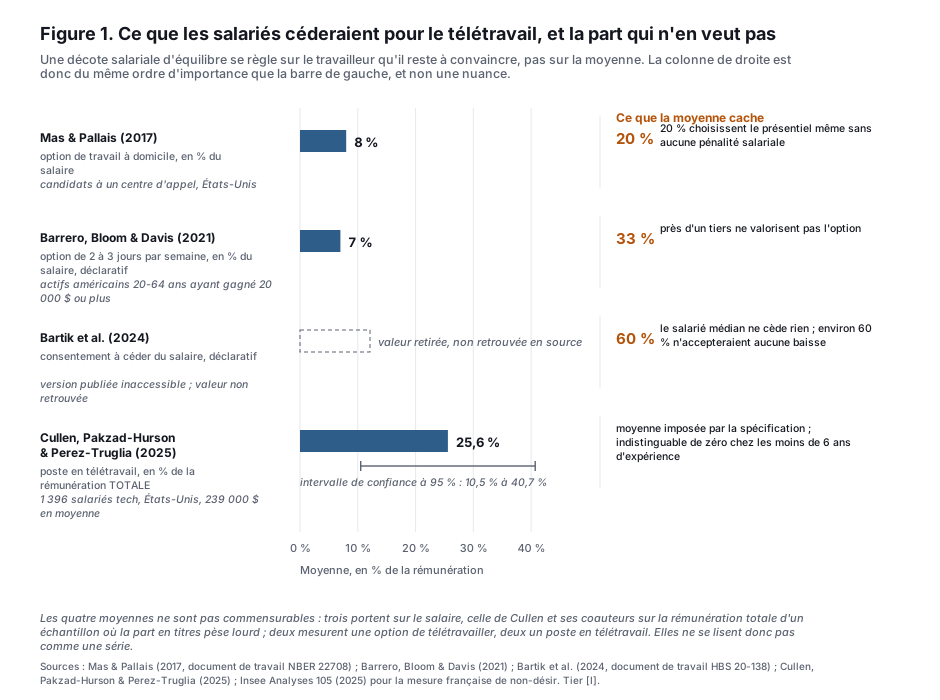
Figure 1. Valorisation moyenne du télétravail selon la méthode, et part des salariés qui n’en veulent pas. Chaque moyenne est posée à côté de la mesure de non-valorisation que la même source contient. Les moyennes ne sont pas commensurables : trois portent sur le salaire, celle de Cullen et ses coauteurs sur la rémunération totale ; deux mesurent une option, deux un poste. Sources : voir Tableau 1, tier [I]. Aucune moyenne n’est portée pour Bartik et ses coauteurs : la version accessible de leur travail donne un salarié médian qui ne cède aucune rémunération, pas une valorisation moyenne.
L’écart de magnitude entre les méthodes antérieures et la méthode par préférence révélée est lui-même un résultat digne d’intérêt, mais il est plus petit qu’il n’y paraît, et les auteurs donnent eux-mêmes le chiffre qui le réduit. Sur un sous-échantillon comparable au leur, des répondants de l’informatique gagnant plus de 150 000 dollars, la même enquête déclarative ne donne plus 7 % mais 15,8 %. Autrement dit, la moitié environ de l’écart entre méthodes s’explique par la population interrogée, pas par la méthode. Il reste un écart, que les auteurs attribuent à un biais des enquêtes déclaratives, où un salarié interrogé directement sur le salaire qu’il accepterait de perdre peut sous-déclarer par crainte que l’information soit retournée contre lui dans une négociation [2]. Causalité plausible non démontrée : cette explication du biais de déclaration reste une hypothèse des auteurs, non testée dans l’article. Les auteurs attribuent l’écart « en partie » à la composition de leur échantillon, et donnent le chiffre qui quantifie cette part.
Le second résultat de l’étude est plus surprenant encore, et c’est lui qui tient. Si la valorisation du télétravail est forte, on attend un différentiel compensatoire net : à poste, entreprise, lieu et échelon d’expérience identiques, les postes en télétravail devraient payer nettement moins que les postes en présentiel. Sur 4 352 groupes comparables extraits de rémunérations déposées sur la plateforme levels.fyi entre juin 2023 et juin 2024, l’écart observé va dans le sens opposé : les postes en télétravail sont payés en moyenne 1,1 % de plus que les postes en présentiel hautement comparables sur les caractéristiques observées (p < 0,001) [2]. Les auteurs soulignent eux-mêmes le sens de cet écart, opposé à celui que la théorie attend : « If anything, we find a statistically significant (p-value < 0.001) difference in the opposite direction, and small in magnitude ».
Deux réserves de fond sur cette moitié-là. D’abord, ce ne sont pas des « salaires réels » au sens d’un registre de paie : ce sont des rémunérations déposées volontairement par des utilisateurs d’un site, avec une vérification décrite par les auteurs comme le fait de demander « such as » un avis d’imposition ou une lettre d’offre, sans taux de couverture publié. Ensuite, les deux moitiés de l’énigme ne portent pas sur la même population : les répondants de l’enquête ont été recrutés parmi les visiteurs de cette même plateforme, et les deux échantillons diffèrent nettement, 81,7 % de postes en télétravail contre 42,9 %, 35,9 % d’ingénieurs logiciels contre 60,1 %. Ce sont deux mesures issues du même dispositif auto-sélectionné, pas deux mesures sur les mêmes gens.
C’est précisément pour cela que le résultat français compte. Li, Sauvagnat et Schmitz apparient l’enquête emploi de l’Insee aux déclarations sociales de l’ensemble des entreprises françaises et au registre des entreprises [14]. Le salaire y est lu sur la déclaration de l’employeur, pas déposé par le salarié, et la population n’est pas auto-sélectionnée. À profession, secteur et zone d’emploi identiques, les télétravailleurs gagnent 12,0 % de plus, contre 35,2 % avant tout contrôle. En ajoutant les caractéristiques de salarié, l’écart tombe à 6,6 % ; en ajoutant celles de l’entreprise, à 6,4 %. Et lorsqu’on tient compte de ce que ces salariés gagnaient avant la pandémie, l’écart chute à 1,1 % et cesse d’être distinguable de zéro. Deux autres contrôles vont dans le même sens, et plus loin : en tenant compte de l’effet fixe de travailleur, l’écart tombe à 0,9 % et cesse lui aussi d’être distinguable de zéro ; en tenant compte conjointement des effets fixes de travailleur et d’entreprise, il tombe à zéro. Les auteurs concluent en toutes lettres à « a zero WFH wage premium after controlling for selection ». Ni prime, ni décote.
Ce résultat fait deux choses à la fois. Il confirme l’absence de décote sur un dispositif bien meilleur que le premier, dans un autre pays, par une équipe sans lien avec la première : c’est ce qui autorise à ne pas traiter l’absence de décote comme une curiosité américaine. Ce n’est pas pour autant une réplication : les deux dispositifs ne mesurent pas la même grandeur, sur la même population, avec la même définition du salaire. Et il tranche, au passage, l’une des explications concurrentes examinées plus bas : ce qui produit la prime apparente, c’est la sélection des salariés, ceux qui télétravaillent gagnaient déjà davantage.
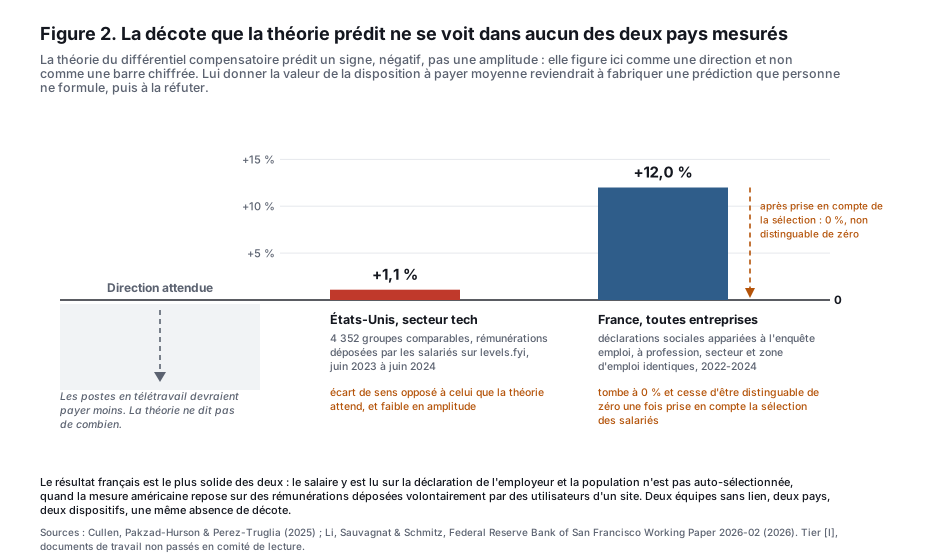
Figure 2. Écart de rémunération observé entre postes en télétravail et postes comparables en présentiel, aux États-Unis et en France. La théorie du différentiel compensatoire prédit un signe, négatif, pas une amplitude : c’est pourquoi elle figure ici comme une direction attendue et non comme une barre chiffrée. Sources : Cullen, Pakzad-Hurson & Perez-Truglia (2025) [2] pour les États-Unis, Li, Sauvagnat & Schmitz (2026) [14] pour la France, tier [I].
Mon hypothèse de travail, et je la donne pour ce qu’elle est : une hypothèse, que personne n’a testée. Le télétravail n’a pas de prix affiché non pas parce qu’il n’a pas de valeur, mais parce que l’entreprise arbitre cette valeur ailleurs que sur la fiche de paie, et le levier de repli le plus visible est le contrôle de la présence. Aucune des études mobilisées ici ne teste ce report. Une d’entre elles éclaire tout de même le levier du temps, et pas dans le sens de l’hypothèse : chez Mas et Pallais, les candidats ne paient pas pour choisir eux-mêmes leurs horaires, mais ils cèdent 20 % de leur salaire, deux fois et demie la valeur qu’ils donnent au télétravail, pour éviter un poste où l’employeur fixe leurs horaires à court terme, et près de 40 % le refuseraient même payé 25 % de plus. L’organisation du temps n’est donc pas sans valeur pour eux : c’est sa maîtrise par l’employeur qui coûte cher. Ce qui suit chiffre le coût de ce choix s’il a lieu, jamais la preuve qu’il a lieu.
Niveau de salaire, croissance salariale, effet d’un régime : trois questions distinctes
Ce que les données établissent, et sur quoi. La confusion la plus fréquente sur ce sujet consiste à traiter comme une seule question ce qui en fait trois, mesurées par des travaux différents et avec des niveaux de preuve différents.
La première est le niveau de rémunération d’un poste en télétravail à un instant donné, comparé à un poste hautement comparable en présentiel. C’est l’objet de Cullen, Pakzad-Hurson et Perez-Truglia [2], et c’est là que se loge l’énigme : pas de décote observable, un léger surcroît même.
La deuxième est la croissance salariale et la progression de carrière des salariés qui télétravaillent, une fois en poste. Pabilonia (Bureau of Labor Statistics) et Vernon ont présenté en janvier 2026, devant l’American Economic Association, un travail en cours utilisant les données du Current Population Survey américain d’octobre 2022 à septembre 2025 [11]. Leurs résultats sont hétérogènes plutôt qu’univoques : croissance salariale plus faible chez les mères, plus forte chez les femmes sans enfant au foyer, et associations négatives avec les promotions qui varient selon le sexe, la parentalité et la modalité de travail. Le support se contredit d’ailleurs lui-même sur ce point : sa diapositive de synthèse annonce une croissance salariale plus faible chez les mères, une diapositive annexe écrit qu’il n’y a aucune association. Rien n’y réconcilie les deux, et je ne choisirai pas à leur place. Il s’agit d’un travail associatif, non publié en revue à comité de lecture et sans identification causale : il ne dit pas que le télétravail freine une carrière, il indique que la question du niveau de salaire ne préjuge pas de celle de la trajectoire.
La troisième est l’effet causal d’un régime hybride précis sur la rétention et la performance, mesuré par l’essai Trip.com [1], qui ne touche pas au salaire.
Un dirigeant qui conclut de l’absence de décote que « le télétravail ne se paie pas » fusionne ces trois objets. Rien dans les données disponibles n’autorise ce raccourci.
Niveau de rémunération
- Le niveau de rémunération d'un poste en télétravail à un instant donné, comparé à un poste hautement comparable en présentiel
- C'est là que se loge l'énigme : pas de décote observable, un léger surcroît même
Croissance salariale et progression de carrière
- Croissance salariale plus faible chez les mères, plus forte chez les femmes sans enfant au foyer
- Associations négatives avec les promotions, qui varient selon le sexe, la parentalité et la modalité de travail
- Travail associatif, non publié en revue à comité de lecture et sans identification causale : il ne dit pas que le télétravail freine une carrière
Effet causal d'un régime hybride précis
- L'effet mesuré porte sur la rétention et la performance
- L'essai ne touche pas au salaire
Les explications concurrentes de l’énigme
Ce que la méthode interprète. Les auteurs eux-mêmes qualifient ce résultat d’énigme et proposent plusieurs pistes concurrentes, que je nomme séparément plutôt que d’en retenir une seule par défaut. Deux d’entre elles ont des éléments empiriques de leur côté, et ne sont donc pas à égalité avec les autres.
La première est une friction d’optimisation : le télétravail de masse est un phénomène récent, et les grilles salariales n’ont simplement pas eu le temps de s’ajuster à une nouvelle donnée d’agrément. Elle reste une causalité plausible non démontrée.
La deuxième est un effet de tri des travailleurs : si le télétravail échoit aux profils déjà les mieux payés, la variable télétravail capture une qualité de salarié plutôt qu’un simple avantage, ce qui contrarie la logique du différentiel compensatoire. C’est la piste que le travail français appuie le plus directement : la prime apparente s’annule dès qu’on tient compte de ce que ces salariés gagnaient avant la pandémie, et les auteurs l’attribuent à une sélection sur des caractéristiques que le chercheur n’observe pas, capacité, aptitude à négocier, pouvoir de négociation [14]. La Dares formule la même mise en garde au niveau de l’établissement, dès 2019 : « On ne peut savoir si la mise en place du télétravail a eu un impact sur la productivité de l’établissement ou si ce sont les établissements dont les résultats sont les meilleurs qui ont pu mettre en place ce mode d’organisation » [9]. Cette piste-là n’est plus seulement plausible, elle est étayée sur données administratives.
La troisième, la compression salariale par souci d’équité ou par contrainte légale à travail égal, est jugée peu probable par les auteurs eux-mêmes : elle prédirait une dispersion salariale resserrée au sein de chaque groupe comparable, alors que l’étude documente au contraire une forte dispersion intragroupe [2].
Une quatrième, plus spéculative, tiendrait à une croyance des employeurs selon laquelle le télétravail ne réduit pas la productivité, ce qui annulerait la nécessité d’un rabais compensatoire ; mais si cette croyance était pleinement partagée, on s’attendrait à une disparition progressive des postes en présentiel plutôt qu’à leur coexistence stable avec les postes en télétravail. Causalité plausible non démontrée.
Deux autres explications circulent, et elles ne viennent pas de moi. La cinquième est dans Mas et Pallais, qui la chiffrent : si le télétravail reste rare alors qu’une partie des salariés est prête à le payer, c’est peut-être qu’il coûte cher à l’employeur de le produire. Prises au pied de la lettre, leurs estimations impliquent qu’il en coûterait au moins 21 % du salaire à un employeur pour basculer ses postes en télétravail [4]. L’employeur ne capte alors pas la valeur sous forme de décote, il la dépense en organisation. La sixième est dans le travail français : si le télétravail améliorait la productivité et que le gain était partagé, on attendrait une prime salariale ; le fait de n’en trouver aucune laisse ouvertes trois possibilités que les auteurs énumèrent, à savoir que le télétravail n’augmente pas la productivité dans la plupart des cas, que le gain existe mais n’est pas reversé au salarié, ou que ce gain est exactement annulé par la pénalité que la valeur d’agrément devrait produire [14].
Cette dernière possibilité mérite d’être lue lentement, parce qu’elle dissout l’énigme sans rien contredire : il n’y aurait pas absence d’ajustement, mais deux ajustements de sens contraire qui se compensent. C’est, de toutes les pistes recensées ici, la seule qui rende compte à la fois de la valorisation mesurée et de l’écart nul observé.
Le cas français : diffusion sans arbitrage salarial visible
Ce que les données établissent. Le travail de Li, Sauvagnat et Schmitz [14], présenté plus haut, mesure sur données administratives françaises exactement le second résultat de Cullen et ses coauteurs, l’écart de salaire observé, et conclut à un écart nul après prise en compte de la sélection. Sur le premier résultat en revanche, le consentement à céder du salaire, aucune mesure française par préférence révélée n’est disponible à ce jour.
Les données françaises documentent par ailleurs solidement la diffusion du télétravail. Encore faut-il comparer ce qui se compare. Opposer 3,0 % de salariés en 2017 à 22,4 % en 2024 donne un rapport de plus de sept. Mais le 3,0 % compte le télétravail au moins hebdomadaire, quand le 22,4 % compte au moins une occurrence sur quatre semaines. La source de 2017 fournit elle-même le chiffre au périmètre large : « le télétravail, occasionnel ou régulier, concernerait 1,8 million de salariés, soit 7,2 % de l’ensemble en 2017 » [9]. C’est ce 7,2 % qui se compare au 22,4 %, et le rapport est alors d’environ trois, pas de sept. Deux réserves subsistent. Ce 7,2 % est une estimation que la Dares donne au conditionnel, pas une mesure ; et les deux champs diffèrent un peu, tous salariés d’un côté, salariés du privé de l’autre. La même source ajoute un fait qui invite à la prudence sur toute mesure de cette époque : « Plus de la moitié des télétravailleurs sont dans les établissements dont le dirigeant ou le responsable des ressources humaines a déclaré qu’aucun de leurs salariés ne télétravaille. »
Sur le fond, le télétravail de 2017 était très concentré chez les cadres, 60,6 % des télétravailleurs réguliers pour 16,9 % de la population salariée [9]. Au deuxième trimestre 2024, 22,4 % des salariés du secteur privé ont télétravaillé au moins une fois sur les quatre semaines précédentes, pour une moyenne de 1,9 jour sur la semaine de référence chez ceux qui l’ont fait [8].
Ce changement d’échelle ne vient pas des accords d’entreprise, et la source le dit. Un accord ouvrant un jour déplace la probabilité de télétravailler de 1,3 point, deux jours de 1,6 point, trois jours ou plus d’un peu plus de 3 points. Dans le même travail, la catégorie socioprofessionnelle et les caractéristiques de l’entreprise sont désignées comme « les variables qui contribuent le plus aux écarts de recours au télétravail entre salariés », et l’effet de composition est d’un tout autre ordre : un salarié non-cadre a une probabilité de télétravailler supérieure de 12,2 points s’il travaille dans une entreprise comptant plus de 40 % de cadres plutôt que moins de 20 % [8]. L’accord accompagne la diffusion, il ne l’explique pas au premier chef.
Dares-DGT-DGAFP (2019) et Insee (2025). Le 3,0 % de 2017 compte le télétravail au moins hebdomadaire ; au périmètre large, occasionnel compris, la même source donne 7,2 % et 1,8 million de salariés, et c'est ce chiffre-là qui se compare au 22,4 % de 2024. Ces données documentent la diffusion du télétravail, pas un arbitrage salarial : sur l'écart de salaire, voir Li, Sauvagnat et Schmitz (2026).
Deux mesures françaises parlent directement de mon hypothèse. La première contredit l’idée d’une préférence unanime : sur la période 2022-2024, « un salarié sur cinq avec un emploi télétravaillable n’a pas souhaité télétravailler », et la contrainte de l’employeur ne pèse que sur 5,5 % des salariés en emploi télétravaillable [8]. La seconde touche directement mon hypothèse : parmi les salariés occupant des emplois télétravaillables, 13 % des employés ne peuvent pas télétravailler par décision de l’employeur, contre moins de 3 % des cadres, ce que l’Insee lit comme « un pouvoir de négociation plus faible ou une confiance plus limitée de l’employeur envers les premiers » [8]. C’est un écart de traitement entre catégories, mesuré en France sur données représentatives, sur la seule variable qui m’intéresse ici : qui obtient de ne pas être présent. Elle ne démontre pas mon hypothèse, elle en montre le terrain.
Un troisième fait, lui, joue plutôt contre moi, et c’est une raison de plus de le donner : à caractéristiques et emploi identiques, les salariés sans responsabilité d’encadrement télétravaillent 2,9 points de plus que ceux qui encadrent [8], et l’enquête de 2017 va dans le même sens chez les cadres, 8,0 % de télétravail régulier pour ceux qui ont des salariés sous leurs ordres contre 13,8 % pour les autres [9]. Si le management se reportait sur le contrôle de la présence, on pourrait s’attendre à ce qu’il commence par s’exempter lui-même ; c’est l’inverse qu’on observe. Une lecture compatible avec mon hypothèse existe, l’encadrant se croyant tenu à l’exemplarité de la présence, mais je n’ai aucune donnée pour la départager d’une autre.
L’hypothèse d’un report vers le contrôle de la présence, et ce qu’il coûte
Ce que le rapport écrit. Le 19 juin 2025, le directeur général de Société Générale, Slawomir Krupa, annonce aux salariés, par courriel, une décision prise en comité exécutif : l’harmonisation de la politique de télétravail du groupe à un jour maximum par semaine, contre deux à trois jours dans plusieurs entités jusque-là [10]. La décision, prise sans négociation préalable avec les organisations syndicales, suscite une contestation immédiate, FO SG rappelant que le télétravail y était jusqu’alors encadré par accord collectif [10]. Cet épisode reste un cas isolé et ne permet à lui seul d’établir aucune généralité : il illustre cependant, dans le secteur bancaire français, le mouvement plus large documenté aux États-Unis par les travaux de Ding et Ma.
Un mot d’abord sur ce que « mandat de retour au bureau » désigne ici, parce que ce n’est pas ce qu’on croit. La très grande majorité de ces entreprises n’imposent pas cinq jours, et beaucoup ne précisent pas, dans leur première annonce, le nombre de jours exigés ; les auteurs renoncent donc à distinguer les mandats entre eux. Sur les 54 entreprises suivies, 10 seulement étaient passées à cinq jours en novembre 2024. La variable de traitement est un objet composite, et mon parallèle avec un cas français où l’on passe de deux ou trois jours à un jour compare à ce composite, pas à un régime identifié.
Sur un échantillon de firmes du S&P 500 ayant annoncé un mandat de retour au bureau, Ding et Ma montrent que ces annonces sont corrélées à une performance boursière préalable dégradée, mais pas à l’actionnariat des dirigeants ni à la performance financière récente de l’entreprise [6]. Le déterminant le plus fort n’est d’ailleurs ni l’un ni l’autre, c’est la taille de l’entreprise. Après l’annonce, la satisfaction des salariés mesurée via Glassdoor baisse significativement, sans amélioration mesurable de la performance financière ni de la valorisation boursière [6]. L’ampleur de cette baisse mérite un chiffre : 0,057 point sur une échelle de 5, à partir d’une moyenne de 3,75, soit environ 1,5 %. Deux des quatre dimensions mesurées sont par ailleurs à la limite de la significativité.
Deux résultats de la même étude vont contre l’hypothèse défendue ici, et ils méritent d’être donnés. Les entreprises de la tech, et celles implantées là où les trajets domicile-travail sont les plus longs, sont moins susceptibles de rappeler leurs salariés au bureau, pas plus. Les auteurs interprètent leur faisceau comme cohérent avec un usage du retour au bureau destiné à réaffirmer un contrôle managérial ou à déplacer la responsabilité d’une contre-performance sur les salariés, plutôt qu’avec une politique fondée sur une preuve de gain de productivité. Causalité plausible non démontrée : c’est leur interprétation de déterminants corrélationnels, non un test de l’intention managériale, et ils précisent eux-mêmes que leur fenêtre d’observation est trop courte pour trancher les conséquences de long terme.
Le prolongement de cette étude sur le devenir des effectifs est plus tranché, à condition de le lire dans ses termes. Sur 54 grandes entreprises technologiques et financières du S&P 500 et plus de 3 millions de profils professionnels, le taux de rotation du personnel augmente après l’annonce d’un mandat de retour au bureau. Les auteurs écrivent : « the average turnover rate for RTO firms increased by 14 percent after RTO mandates ».
Encore faut-il savoir de quoi ces 14 % sont le pourcentage. Ce ne sont pas 14 points de rotation, c’est une hausse relative du taux de rotation. Le calcul est alors à faire au cas par cas : appliquée à une entreprise qui perd 3 % de ses effectifs par an, une telle hausse porte ce taux à environ 3,4 %, un calcul que je fais ici pour fixer l’ordre de grandeur. Ce que ces 14 % deviennent en nombre de départs dépend donc entièrement du taux de rotation de départ, et les documents que j’ai lus de cette équipe ne donnent pas celui des entreprises qu’ils mesurent. Le délai pour pourvoir un poste vacant augmente de 23 %, et le taux d’embauche recule de 17 %, ce dernier résultat n’étant significatif qu’au seuil de 10 %.
L’effet n’est pas « plus marqué » chez certains, il n’est établi que chez certains. Il est significatif chez les femmes, les managers et les profils déclarant beaucoup de compétences ; il n’est pas distinguable de zéro chez les hommes, chez les salariés de base et chez les moins qualifiés. Encore faut-il savoir ce que ces catégories désignent : « qualifié » est le quartile supérieur du nombre de compétences déclarées sur un profil LinkedIn, et le genre est prédit par un algorithme à partir du prénom. Ce ne sont pas des variables observées.
Enfin, et c’est décisif, les auteurs refusent la lecture causale de leur propre travail. Leur première limite déclarée est « we cannot draw causal inferences based on our setting ». Présenter ce dispositif comme quasi-expérimental, ou comme « plus solide qu’une simple corrélation », reviendrait à revendiquer pour cette source un niveau de preuve supérieur à celui qu’elle revendique pour elle-même. Ils posent trois autres conditions, que je porte donc à côté du résultat : leur échantillon est fait des plus grandes entreprises américaines et l’effet peut différer dans des entreprises plus petites, il est limité à la tech et à la finance, et il vaut sous un marché du travail tendu dont ils ne savent pas ce qu’il deviendrait s’il se détendait.
Ding, Ma, Xing, Yang et Jin (2024), sur 54 grandes entreprises technologiques et financières du S&P 500 et plus de 3 millions de profils LinkedIn, janvier 2020 à décembre 2023. Les auteurs écrivent qu'ils ne peuvent tirer aucune inférence causale de leur dispositif, que l'effet peut différer dans des entreprises plus petites, qu'il est limité à la tech et à la finance, et qu'il vaut sous un marché du travail tendu. Le taux de rotation des entreprises mesurées n'est pas donné dans ce que j'ai lu de ce travail.
Le coût implicite du choix du contrôle
Ce que la méthode interprète, calcul reliant deux résultats déjà cités séparément dans ce dossier. La hausse de rotation mesurée par Ding, Ma, Xing, Yang et Jin [7] ne dit rien, prise isolément, du montant en euros que ce choix représente. Le traduire en euros suppose de lui adjoindre un coût de remplacement par départ. J’appelle coût implicite du contrôle managérial (CIC) le résultat de cette traduction : le surcroît de coût de rotation associé à un mandat de retour au bureau plutôt qu’au statu quo sur le télétravail.
Trois avertissements avant la formule, et ils ne sont pas décoratifs.
Le premier vient d’une de mes propres sources, qui met en garde nommément contre ce que je m’apprête à faire. Mas et Pallais écrivent : « Caution is therefore warranted when interpreting cost-benefit analyses that are based on average valuations alone. » Ce qui suit est exactement une analyse coût-bénéfice bâtie sur des moyennes. Je la maintiens parce qu’un dirigeant a besoin d’une structure de calcul, pas parce qu’elle mesure quoi que ce soit.
Le deuxième porte sur le statut du multiplicateur. Il vient d’une étude dont les auteurs écrivent ne pas pouvoir tirer d’inférence causale, sur des entreprises dont la contre-performance boursière précède l’annonce du mandat. Une partie des départs supplémentaires revient donc vraisemblablement à la situation qui a produit le mandat, pas au mandat lui-même. Le calcul ci-dessous attribue au mandat la totalité de l’écart, ce qui en fait une borne haute, pas une estimation.
Le troisième est arithmétique, et c’est le plus important. La hausse mesurée est relative : pour la convertir en départs, il faut un taux de rotation de référence, et ce taux n’apparaît nulle part dans ce que j’ai lu de ce travail, ni pour les entreprises mesurées, ni pour une entreprise française. Il est donc posé ici, pas relevé. Le tableau ci-dessous retient 2,5 % par an à titre d’illustration ; une entreprise qui tourne à 10 % multipliera chaque case par quatre. Ce passage d’une base à l’autre suppose de surcroît qu’un effet relatif mesuré sur une population se transporte à l’identique sur une autre, ce que rien n’établit.
CIC = effectif concerné × taux de rotation de référence × 14 % (hausse relative mesurée par Ding et al.) × part des départs effectivement remplacés × coût de remplacement (en pourcentage du salaire) × salaire annuel moyen.
Deux paramètres de cette formule méritent d’être posés explicitement, parce qu’ils sont souvent escamotés.
Le coût de remplacement n’est pas une constante disponible. La compilation américaine de quelques dizaines de cas hétérogènes que je traite dans mon analyse sur les avantages salariés n’a pas d’entrée bibliographique dans ce dossier : ses valeurs ne sont pas reprises ici. Or une source déjà versée à ce dossier en donne deux ancrages : l’essai Trip.com chiffre chaque démission à environ 20 000 dollars de recrutement et de formation, et rappelle une estimation de l’attrition d’un salarié diplômé à environ 50 % de son salaire annuel, dont je n’ai pas relevé l’attribution dans le texte de l’essai. Ce second chiffre tombe exactement sur le curseur haut de mon tableau, ce qui est une raison de le prendre au sérieux et une raison de ne pas le prendre pour une constante : il vient d’une entreprise chinoise de voyage en ligne. Je traite donc ce paramètre comme un curseur que le lecteur règle, et les scénarios ci-dessous retiennent 10 %, 20 % et 50 %.
Tous les départs ne sont pas remplacés. Une entreprise peut ne pas remplacer certains départs, restructurer, supprimer des postes, ou se servir d’un mandat de retour au bureau pour réduire ses effectifs sans plan social. La même étude documente d’ailleurs un recul de 17 % du taux d’embauche après l’annonce [7], ce qui est difficilement compatible avec un remplacement systématique. Un calcul qui omet ce paramètre fixe implicitement la part des départs remplacés à 100 % et surestime la facture d’autant.
Un exemple chiffre l’ensemble : une entreprise de 1 000 salariés qualifiés à 60 000 euros annuels, avec un taux de rotation de référence posé à 2,5 % par an, soit 25 départs. Le mandat porte ce taux à 2,85 % (2,5 % × 1,14), soit trois départs et demi de plus par an. Le coût annuel dépend alors des deux curseurs précédents.
| Coût de remplacement | 50 % des départs remplacés | 70 % des départs remplacés | 100 % des départs remplacés |
|---|---|---|---|
| 10 % du salaire | 10 500 € | 14 700 € | 21 000 € |
| 20 % du salaire | 21 000 € | 29 400 € | 42 000 € |
| 50 % du salaire | 52 500 € | 73 500 € | 105 000 € |
Tableau 2. Coût implicite du contrôle managérial (CIC) annuel, entreprise de 1 000 salariés à 60 000 euros, rotation de référence posée à 2,5 % par an à titre d’illustration et non relevée dans une source, hausse relative de 14 %. Les neuf montants sont des scénarios illustratifs, aucun n’est une mesure. Une entreprise dont la rotation de référence est de 10 % multipliera chaque case par quatre, en sachant qu’elle transporte alors un effet relatif d’une population à une autre, ce qu’aucune source n’autorise.
Le vrai enseignement de ce calcul n’est pas son montant. Sur la base retenue ici, le surcoût annuel d’un mandat pour une entreprise de mille personnes se compte en dizaines de milliers d’euros, pas en centaines de milliers. À l’échelle d’une masse salariale de 60 millions d’euros, c’est un ordre de grandeur qui ne décide de rien à lui seul. Ce que le tableau dit vraiment tient dans son amplitude, d’un facteur dix entre la case la plus basse et la plus haute : le CIC n’est pas un chiffre, c’est une fourchette dont la largeur mesure à quel point le résultat dépend de deux paramètres que l’entreprise, elle, connaît sur ses propres données. Et ce facteur dix est lui-même construit, puisqu’il vaut exactement le produit des deux grilles que j’ai choisies. Un lecteur qui retiendrait un seul montant de ce tableau en aurait mal lu l’objet.
Ce montant ne compte par ailleurs ni le ralentissement du recrutement, ni la baisse du taux d’embauche, et ce serait mal poser le problème que de les ajouter à côté : ces deux effets ne sont pas des postes de coût oubliés, ce sont des variables qui déforment des termes déjà présents dans le produit. Un délai de pourvoi allongé de 23 % renchérit le coût de remplacement ; un taux d’embauche en recul de 17 % abaisse la part des départs remplacés, donc la facture. Les traiter comme extérieurs reviendrait à supposer que les six facteurs sont indépendants, alors que la même étude montre qu’ils bougent ensemble, et en sens contraire. C’est une raison de plus de ne pas lire ce tableau comme une addition.
Une limite supplémentaire du calcul : il applique une moyenne à une population qui ne part pas uniformément. L’effet mesuré par Ding et al. n’est établi que chez les managers et les profils déclarant beaucoup de compétences [7], c’est-à-dire, sous réserve de ce que cette mesure vaut, plutôt ceux dont le remplacement coûte le plus cher et prend le plus de temps. Un calcul rigoureux se décompose donc par groupe, CIC = somme sur chaque groupe de (effectif × rotation de référence × hausse de rotation × part remplacée × coût de remplacement × salaire), avec au minimum quatre segments : juniors, intermédiaires, seniors et postes critiques. Je ne dispose d’aucune source qui documente ces six paramètres par segment, et je me garde donc de les inventer ; mais la direction du biais est connue. Si les départs supplémentaires se concentrent sur le segment senior, la version à salaire moyen et coût uniforme présentée ci-dessus sous-estime la facture.
Ce calcul mélange en dernier ressort des sources d’origine distincte : le multiplicateur de rotation vient d’une étude américaine sur de très grandes entreprises de la tech et de la finance, dont les auteurs déclinent toute inférence causale et signalent que l’effet peut différer ailleurs ; les coûts de remplacement testés viennent d’un recensement américain portant sur des établissements de taille très différente. Il ne prétend pas mesurer un cas réel, et il ne doit pas servir à justifier une décision à lui seul. Il donne à un dirigeant une structure de calcul, à charge pour lui de remplacer chaque hypothèse par ses propres chiffres, dont le seul qui compte vraiment : sa rotation réelle.
Vers une mesure de la performance indépendante du prix et de la présence
Ce que la méthode interprète. Si le salaire n’arbitre pas la valeur du télétravail et que le retour au bureau forcé se paie en attrition sans gain de performance démontré, la question pour un DRH ou un dirigeant n’est plus de choisir entre télétravail et présentiel, mais de construire une mesure de la performance qui ne dépende ni de l’un ni de l’autre. J’en retiens trois implications. D’abord, l’absence de différentiel compensatoire observé aux États-Unis ne doit pas être lue comme une invitation à baisser les salaires des postes en télétravail : la donnée disponible montre que cela ne s’est simplement pas produit sur le marché testé, pas que cela serait sans coût de rétention si l’entreprise s’y risquait la première. En France, la question se scinde d’ailleurs en deux cas juridiquement très différents, qu’il faut cesser de traiter ensemble. Fixer la rémunération d’un poste nouvellement ouvert en télétravail relève de la politique salariale de l’employeur. Réduire la rémunération contractuelle d’un salarié déjà en poste au motif qu’il passe en télétravail est autre chose : le Code du travail dispose que le télétravailleur a les mêmes droits que le salarié qui exécute son travail dans les locaux de l’entreprise [13]. Cet article ne dit rien de la rémunération, et je ne lui fais donc pas dire qu’une décote liée au télétravail serait illicite : c’est la jurisprudence sur la modification du contrat de travail qui porte cette règle, la rémunération contractuelle étant un élément du contrat que l’employeur ne peut modifier sans l’accord du salarié [12]. Ensuite, un mandat de retour au bureau justifié par la productivité ou l’innovation, sans preuve interne à l’entreprise elle-même, s’appuie sur un terrain empirique qui ne le confirme pas à ce jour, et qui lui associe une hausse de rotation, sur des entreprises américaines très grandes et sans que la causalité soit revendiquée par ceux qui l’ont mesurée. Enfin, la rétention est un résultat important à suivre à côté des métriques de performance lors de tout changement de politique de travail : l’essai Trip.com montre qu’elle bouge nettement quand la politique change, alors que les indicateurs de performance individuelle ne bougent pas. Elle n’est pas pour autant une mesure fiable de la qualité d’un manager. Une équipe peut retenir ses salariés parce que les rémunérations sont élevées, les alternatives externes mauvaises, les coûts de mobilité importants ou le marché de l’emploi déprimé ; à l’inverse, une excellente équipe dans un secteur dynamique peut connaître une rotation soutenue. Le CIC calculé plus haut lui donne une traduction budgétaire, à condition de la prendre pour ce qu’elle est : sur la base de rotation retenue ici, l’ordre de grandeur est modeste, quelques dizaines de milliers d’euros pour mille salariés. Ce n’est donc pas un argument massue. C’est un poste à chiffrer sur ses propres données plutôt qu’à arbitrer à l’intuition, et la vraie raison de différer un mandat n’est pas son coût de rotation : c’est qu’aucune preuve disponible n’établit le gain qu’on en attend.
Application par profil de décision
| Profil | Enjeu | Réversibilité | Ce que cette analyse implique |
|---|---|---|---|
| Salarié cadre | Modéré | Réversible | L’absence de décote est établie dans deux pays : demander un poste en télétravail ne suppose pas de concéder du salaire en échange. La valorisation moyenne élevée, en revanche, ne se transpose pas à un cas individuel, et elle est indistinguable de zéro chez les profils de moins de six ans d’expérience |
| Manager d’équipe | Modéré | Partiellement réversible | La preuve disponible ne permet pas de justifier un contrôle de l’activité visible par un argument de productivité ; suivre la rétention à côté des métriques de performance lors d’un changement de politique de travail, en l’interprétant avec le contexte de marché plutôt que comme une note attribuée au manager |
| DRH ou dirigeant de PME | Critique | Partiellement réversible | Aucune des sources mobilisées ici ne porte sur une entreprise de cette taille, et les auteurs de l’étude sur les mandats écrivent que l’effet peut y différer. Ce qui vaut, c’est l’absence de preuve d’un gain de performance, pas un risque de rotation chiffré qui serait transposable |
| DRH ou dirigeant de grande entreprise | Critique | Partiellement réversible ; effets humains déjà réalisés potentiellement irréversibles | Une politique de télétravail modifiée unilatéralement, comme dans le cas bancaire examiné, expose à un risque social et de rétention des profils d’encadrement et très qualifiés, seule population où l’effet est établi. La politique elle-même peut être suspendue ou renversée ; les départs déjà intervenus, la confiance perdue et les recrutements manqués, non |
Bibliographie
- [S] Bloom, N., Han, R., Liang, J. (2024). « Hybrid working from home improves retention without damaging performance. » Nature, 630, 920-925. Tier [S] et non [I] : Liang est cofondateur et président de Trip.com, l’entreprise étudiée, et le protocole a été conçu et lancé par elle.
- [I] Cullen, Z. B., Pakzad-Hurson, B., Perez-Truglia, R. (2025). « Home Sweet Home: How Much Do Employees Value Remote Work? » NBER Working Paper 33383.
- [I] Barrero, J. M., Bloom, N., Davis, S. J. (2021). « Why Working from Home Will Stick. » NBER Working Paper 28731.
- [I] Mas, A., Pallais, A. (2017). « Valuing Alternative Work Arrangements. » American Economic Review, 107(12), 3722-3759. Les verbatims et les chiffres repris ici, dont la moyenne de 8 %, viennent du document de travail NBER 22708 (septembre 2016), lu intégralement.
- [I] Bartik, A., Cullen, Z., Glaeser, E., Luca, M., Stanton, C. (2024). « The Rise of Remote Work: Evidence on Productivity and Preferences from Firm and Worker Surveys. » Journal of Economics & Management Strategy. Les verbatims cités viennent du document de travail Harvard Business School 20-138, lu intégralement, dont le contenu contredit l’estimation médiane qui circule via [2] : voir le Tableau 1.
- [I] Ding, Y., Ma, M. « Return-to-Office Mandates. » SSRN Working Paper 4675401, version de janvier 2024. Travail non passé en comité de lecture. Échantillon de 137 sociétés annonçant un retour au bureau, 457 sociétés retenues, 4 455 observations entreprise-trimestre.
- [I] Ding, Y., Jin, Z., Ma, M., Xing, B., Yang, Y. (2024). « Return-to-Office Mandates and Brain Drain. » SSRN Working Paper 5031481, novembre 2024. Travail non passé en comité de lecture, par la même équipe que [6] et sur un échantillon qui recoupe le sien : ce n’est pas une réplication indépendante. Les auteurs écrivent « we cannot draw causal inferences based on our setting ».
- [I] Insee (2025). « En France, au premier semestre 2024, le télétravail concerne plus d’un salarié du secteur privé sur cinq. » Insee Analyses n°105, mars 2025.
- [I] Dares-DGT-DGAFP (2019). « Quels sont les salariés concernés par le télétravail ? » Dares Analyses n°051, novembre 2019.
- [P] Krupa, S., communication interne Société Générale, 19 juin 2025. Tier P et non [S] : une entreprise qui communique sur sa propre politique sociale est partie prenante du fait qu’elle rapporte, et les syndicats qui la relaient aussi. La communication elle-même n’est pas publique, et aucun communiqué public officiel du groupe n’a été diffusé sur cette décision. Rapportée par la communication syndicale FO SG, consultée intégralement, par la dépêche spécialisée d’AEF info, et par la réaction du SNB/CFE-CGC relayée dans la presse.
- [I] Pabilonia, S. W. (Bureau of Labor Statistics), Vernon, V. Travail en cours sur télétravail, croissance salariale et promotions, données Current Population Survey d’octobre 2022 à septembre 2025, présenté en janvier 2026 devant l’American Economic Association. Seul un support de présentation a été retrouvé, portant lui-même la mention « work in progress » ; aucun article rédigé n’existe à ce jour.
- [I] Cour de cassation, chambre sociale, 21 juin 2023, n° 22-12.930. La rémunération contractuelle constitue un élément du contrat de travail qui ne peut être modifié, ni dans son montant ni dans sa structure, sans l’accord du salarié. C’est ce fondement, distinct de l’égalité de droits posée par [13], qui borne la réserve de droit français formulée dans cette analyse.
- [I] Code du travail, article L. 1222-9 (Légifrance) : le télétravailleur a les mêmes droits que le salarié qui exécute son travail dans les locaux de l’entreprise. Version en vigueur depuis le 21 juillet 2023.
- [I] Li, H. (Federal Reserve Bank of San Francisco), Sauvagnat, J. (Bocconi, CEPR), Schmitz, T. (Queen Mary University of London, CEPR) (2026). « The Work-from-home Wage Premium. » Federal Reserve Bank of San Francisco Working Paper 2026-02, 6 janvier 2026. Enquête Emploi en Continu appariée aux déclarations sociales (DADS) et au registre des entreprises (FARE), 2014-2024. Travail non passé en comité de lecture.
Lexique
- Différentiel compensatoire· compensating differential↗
- Ajustement de salaire prédit par la théorie économique lorsque deux emplois identiques diffèrent par un avantage non monétaire : un poste offrant un avantage (télétravail, conditions de travail) devrait être moins bien payé qu'un poste sans cet avantage, toutes choses égales par ailleurs. L'énigme documentée par Cullen, Pakzad-Hurson & Perez-Truglia (2025) est l'absence observée de ce différentiel pour le télétravail sur données de salaires réels.
- Préférence révélée· revealed preference↗
- Préférence déduite d'un choix réel à enjeu concret (accepter ou refuser une offre d'emploi, payer un prix de marché), par opposition à une préférence déclarée recueillie par enquête hors enjeu. La méthode de préférence révélée produit des estimations généralement supérieures aux méthodes déclaratives car elle expose le répondant à un coût réel de la réponse.
- RCT· essai contrôlé randomisé↗
- Protocole expérimental où l'assignation d'un individu ou d'une unité à un groupe traitement ou contrôle est déterminée par le hasard, permettant d'isoler un effet causal sans biais de sélection. Le dispositif le plus fiable pour établir un effet causal, quand le sujet s'y prête : beaucoup de questions réelles ne peuvent pas être randomisées. Exemple : l'essai Bloom, Han & Liang (2024) chez Trip.com, où le rythme de télétravail a été assigné par la parité de la date de naissance.
- Différences de différences· difference-in-differences↗
- Méthode quasi-expérimentale comparant l'évolution d'un indicateur avant et après un événement (ex. annonce d'un mandat de retour au bureau) entre un groupe exposé et un groupe de comparaison non exposé. Plus solide qu'une simple corrélation si l'hypothèse de tendances parallèles est vérifiable, mais distinct d'un essai contrôlé randomisé.
- Présentéisme numérique↗
- Substitution du contrôle de la présence connectée ou physique (temps en ligne, réponse aux messages, badgeages) à une mesure directe de la performance ou du résultat produit. Hypothèse de gouvernance proposée dans l'analyse Probans sur l'énigme salariale du télétravail : lorsqu'une organisation évalue mal les résultats produits, elle peut substituer des indicateurs de présence ou d'activité visible à une mesure directe de résultat. Le dossier présenté ne démontre pas que l'absence d'ajustement salarial cause cette substitution.
- Turnover· taux de rotation du personnel↗
- Part des effectifs d'une organisation quittant leur emploi sur une période donnée (généralement l'année). Indicateur de signal précoce de dysfonctionnement managérial ou organisationnel. Ding et al. (2024) documentent une hausse de 14 % du turnover après annonce d'un mandat de retour au bureau, concentrée chez les profils seniors, les plus qualifiés et les femmes.
Indice de solidité des preuves · le détail
34 / 100 · Preuves limitées · fourchette 31-55 %
Score établi le 30 août 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. Le barreau est bas, et plus bas que ce que la présentation habituelle de ces travaux laisse croire. L'affirmation centrale de l'analyse est l'absence de décote salariale. Aucun des deux dispositifs qui la portent n'est quasi-expérimental : le travail américain est une comparaison observationnelle entre groupes appariés sur des caractéristiques observées, et le travail français une régression sur données appariées avec effets fixes, sans stratégie d'identification. L'essai randomisé du dossier, lui, ne porte pas sur le salaire : un article se classe sur la preuve qui porte son affirmation centrale, pas sur la plus forte pièce de son dossier. La convergence reste « mixed » : les deux mesures d'écart de salaire concordent en signe mais ni en grandeur, ni en population, ni en résultat (écart positif faible mais significatif aux États-Unis, écart nul en France après contrôle de la sélection), et les estimations de valorisation divergent massivement selon la méthode. La réplication est nulle pour la même raison : deux dispositifs indépendants qui convergent en signe ne sont pas une réplication, puisqu'ils ne mesurent pas la même grandeur. L'hypothèse de gouvernance que cette analyse formule et chiffre n'est testée par personne, et les auteurs de la principale étude sur les mandats écrivent qu'ils ne peuvent tirer aucune inférence causale de leur dispositif. Le drapeau de puissance se rapporte au dispositif français, une base de déclarations sociales couvrant l'ensemble des entreprises ; le dispositif américain qui porte la même affirmation repose sur un effectif d'un tout autre ordre, quelques milliers d'observations.
- Une source de variation exogène de l'accès au télétravail entre postes comparables, expérience naturelle, discontinuité ou instrument, dont l'hypothèse d'identification est testée, plutôt qu'une régression à effets fixes sur des postes que l'employeur et le salarié ont choisis.Une équipe académique disposant d'un accès aux déclarations sociales appariées employeur-salarié · un dispositif approchant existe, sans remplir la condition
- Un écart de salaire lu sur des rémunérations effectivement versées et déclarées par l'employeur, pour la population où la valorisation du télétravail est estimée, et non sur des dépôts volontaires de salariés sur une plateforme.L'administration sociale ou fiscale qui reçoit ces rémunérations, ou l'employeur qui les verse · existe, mais n’est pas consultable
- Le report supposé vers le contrôle de la présence mesuré comme tel : des mandats de retour au bureau datés, rapprochés des salaires versés et des départs enregistrés dans les mêmes entreprises avant et après le mandat, avec un groupe de comparaison.Une équipe académique travaillant avec des employeurs qui ouvriraient le calendrier de leurs mandats et leur paie · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 48 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Simulateurs liés
Modification apportée · mis à jour le 30 août 2026
- Je suis remonté aux quatorze sources de cet article et je les ai lues en entier, une par une, avant d'écrire cette version.
- J'écrivais que les auteurs de l'étude américaine sur l'écart de salaire repondéraient eux-mêmes leur échantillon en annexe, et que l'écart passait alors de 1,1 % à 2,8 %. Le texte de cette étude ne porte ni cette repondération ni ce chiffre. Le 2,8 % est retiré du corps, de la réponse de décision, des réserves et de la deuxième figure ; seul le 1,1 %, publié avec son seuil de signification, demeure.
- J'attribuais à la table de statistiques descriptives de l'étude sur les mandats un taux de rotation annuel de 2,5 %, et je recalculais son multiplicateur à 13 % à partir de deux coefficients, 0,088 et 0,63. Aucun de ces trois nombres ne figure dans ce que j'ai lu de ce document. Le multiplicateur retenu est désormais celui que les auteurs publient, 14 %, et le taux de rotation de référence est présenté pour ce qu'il est : un paramètre que je pose à titre d'illustration, faute de valeur relevée. Les neuf montants du tableau de coût ont été recalculés sur cette base, et ils montent d'environ 8 %.
Voir les 13 autres
- Le passage sur la décision de politique de télétravail d'une grande banque portait l'étiquette réservée aux paragraphes qui reposent sur un chiffre relevé. Il repose sur une communication interne rapportée, tier partie prenante, et sur aucune donnée quantitative : l'étiquette est ramenée à celle d'un fait documentaire.
- La note d'indice portait une clause sur ce que l'un des deux travaux dirait de sa propre stratégie d'identification, dont je n'avais pas le verbatim. Elle est retirée. La convergence reste mixte pour les raisons qui la portaient déjà, et aucune des cinq valeurs de l'indice ne change.
- J'ai ajouté les deux tests de robustesse du travail français que je ne reprenais pas : effet fixe de travailleur, écart ramené à 0,9 % et non distinguable de zéro ; effets fixes de travailleur et d'entreprise ensemble, écart nul. Ils vont dans le sens de l'affirmation centrale.
- J'attribuais à deux de mes sources un niveau de preuve qu'elles ne revendiquent pas. Les auteurs de l'étude sur les mandats écrivent qu'ils ne peuvent tirer aucune inférence causale ; ceux de l'essai distinguent un effet réellement nul sur les évaluations d'une simple absence de preuve sur les promotions. J'ai corrigé les deux.
- J'ai fait descendre l'indice de solidité des preuves de 68 à 44 : aucun des deux dispositifs qui portent mon affirmation centrale n'est quasi-expérimental, et leurs auteurs le disent.
- Je ne montrais que des moyennes. Mes sources mesurent aussi la part des salariés qui ne veulent pas de l'objet, et elle va jusqu'à environ 60 %. Je la donne maintenant à côté de chaque moyenne.
- J'ai ajouté un travail sur données administratives françaises qui mesure, sur la France, l'écart de salaire que je ne documentais jusque-là qu'aux États-Unis.
- J'ai retiré du tableau un chiffre que je reprenais de seconde main et que sa source contredit, et j'ai laissé sa case vide.
- J'ai refait les deux figures. L'une portait encore une valeur que le texte avait corrigée, l'autre chiffrait une prédiction que la théorie ne formule pas.
- Quatre écarts de surface sont ensuite corrigés, sans source nouvelle. L'encadré de décision attribuait le zéro français au mauvais contrôle statistique : l'écart tombe à 1,1 % et cesse d'être distinguable de zéro une fois pris en compte le salaire pré-pandémie, et à zéro une fois contrôlés conjointement les effets fixes de travailleur et d'entreprise. Le corps distinguait déjà les deux étapes, l'encadré les confondait.
- Le résumé comptait cinq sources mesurant une part de salariés sans valorisation du télétravail : quatre la mesurent. La cinquième donne une valorisation moyenne non distinguable de zéro sur un sous-groupe, ce qui n'est pas une proportion d'individus. Le corps tenait déjà cette distinction.
- L'ouverture appelait « apparente » une prime de 12 % qui est en réalité le résidu d'un premier jeu de contrôles, la prime brute valant 35,2 %. Le contrôle est désormais nommé à l'endroit où le chiffre apparaît.
- Le drapeau de puissance d'échantillon est rapporté au dispositif dont il vient, deux effectifs très différents portant la même affirmation. Et l'exemple joint au biais de confirmation, dans les réserves, illustrait l'inverse de ce biais : il est retiré.
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic