Finance · 5 juillet 2026 · mis à jour le 30 août 2026
ETF et diversification : le S&P 500 plafonne à environ 58 lignes équipondérées
L'ETF élimine largement le risque d'une entreprise isolée, mais la pondération par capitalisation concentre ses poids sur ses plus grosses lignes, au point de faire dépendre une part importante du portefeuille d'un petit groupe d'émetteurs.
 Axel Morel · Fondateur & analyste, Probans
Décision concernée
Un ETF large suffit-il à diversifier un portefeuille ?
Sur le risque spécifique d'un titre, oui. Sur la concentration des poids, non : un ETF cap-pondéré fait dépendre une part importante du portefeuille d'un petit groupe d'émetteurs. Avec un top 10 à 40,7 % du S&P 500, la concentration des poids de l'indice ne peut pas être meilleure que celle de 58 lignes également pondérées. Sur les grandes capitalisations américaines, l'indexation garde un avantage statistique face à la gestion active, mais cet avantage s'inverse sur les capitalisations moyennes et petites, où la majorité des fonds actifs bat son indice au premier semestre 2025. La couverture de change se décide poche par poche, et pas sur un principe général : sur la période étudiée par la littérature, c'est l'euro qui joue le rôle de diversifiant, pas le dollar. Je ne suis pas conseiller en investissements financiers : cette analyse est générale et ne tient compte d'aucune situation particulière. Testez vos propres hypothèses avec le simulateur de diversification.
L'essentiel en 3 points
- La promesse s'érode au sommet. Un ETF cap-pondéré diversifie efficacement le risque spécifique d'un titre, mais concentre mécaniquement ses poids sur ses plus grosses lignes. En prenant le poids cumulé du top 10 du S&P 500 publié par RBC Wealth Management pour 2025, 40,7 %, mon calcul en tire une borne : le nombre effectif de positions de l'indice, au sens de l'inverse du HHI, ne peut pas dépasser l'équivalent d'environ 58 positions également pondérées. Ce chiffre décrit la concentration des poids, pas l'indépendance statistique des rendements, et je n'ai pas relevé moi-même la donnée d'entrée.
- L'instrument change la donne. La détention par ETF n'est pas un relais neutre de l'indice : plusieurs stratégies d'identification (création et fermeture de fonds comme instruments) trouvent une hausse du comouvement des titres sous-jacents avec l'indice. Les effets sur l'efficience des prix, eux, restent activement débattus.
- Conserver l'indexation, piloter la devise. Sur les grandes capitalisations américaines, l'indexation garde un avantage statistique face à la gestion active : 54 % des fonds actifs de ce segment sous-performent le S&P 500 au premier semestre 2025, après 65 % en 2024. Sur les capitalisations moyennes et petites, la même source montre l'inverse. La couverture de change se pilote poche par poche, et sur les actions elle dépend des devises détenues : c'est l'euro, pas le dollar, que la littérature classe parmi les devises négativement corrélées aux actions mondiales.
Un ETF diversifie-t-il vraiment un portefeuille, ou vend-il une promesse que sa propre mécanique érode ? La question mérite mieux qu’un slogan de plateforme de courtage. Je croise ici la littérature académique sur la détention indicielle, les données de concentration de marché, les comparaisons avec la gestion active et les hedge funds, et j’y ajoute la dimension devise, trop souvent traitée comme un détail technique.
Ce qu’une diversification est censée faire
Ce que les données établissent. La diversification a un objet précis en théorie financière moderne : réduire le risque spécifique (idiosyncratique) d’un titre, celui qui tient à cette entreprise en particulier. Elle ne touche pas au risque de marché (systématique), celui que personne ne peut éliminer en combinant des actions entre elles. Evans et Archer (1968) estimaient qu’une dizaine de titres suffisait à capter l’essentiel de cette réduction. Statman (1987), en intégrant un actif sans risque, relevait ce seuil à 30 ou 40 titres. Les travaux plus récents évoquent plusieurs centaines selon la méthode. Causalité établie sur la forme de la courbe, un rendement décroissant vers un plancher fixé par le risque systématique. Causalité plausible non démontrée, en revanche, sur le chiffre précis. La littérature ne s’accorde pas sur un nombre magique, seulement sur la mécanique.
Un ETF actions large règle ce problème en une seule ligne. Selon l’indice, il loge quelques dizaines de titres (CAC 40) à plusieurs milliers (MSCI World), et cet écart de nombre de lignes est précisément ce que la suite invite à ne pas confondre avec un niveau de diversification. Les frais courants annoncés sur ce type de produit sont faibles, mais je ne les chiffre pas ici : je n’ai relevé aucune mesure de coût, et les frais courants ne sont de toute façon qu’une partie du coût supporté, à côté de l’écart de réplication constaté, de l’écart entre prix d’achat et de vente, et du coût du contrat d’échange pour un fonds synthétique. Sur l’axe du risque spécifique d’une entreprise isolée, en revanche, la diversification est réelle et mesurable.
Combien de titres faut-il vraiment ?
Ce que la méthode interprète. La question « à partir de combien de titres suis-je diversifié » n’a pas de réponse unique, mais elle a une forme mathématique stable. La volatilité d’un portefeuille également pondéré de n titres dépend de la volatilité individuelle moyenne (σ) et de la corrélation moyenne entre titres (ρ). Elle converge vers un plancher (proportionnel à σ√ρ) au-delà duquel ajouter des titres ne réduit plus rien : c’est le risque systématique.
Cette formule impose de distinguer deux choses que le langage courant confond. La diversification de risque dépend des poids, des volatilités individuelles et des covariances entre titres. C’est elle qui détermine la volatilité réellement supportée par le portefeuille. La diversification de concentration ne dépend que des poids. Elle dit comment le capital est réparti entre les lignes, sans rien dire de la façon dont ces lignes bougent ensemble. Les deux notions se recoupent souvent, mais elles ne se mesurent pas avec les mêmes outils et ne varient pas ensemble. Tout ce qui suit sur la concentration du S&P 500 relève de la seconde, pas de la première.
Diversification de risque
- Dépend des poids, des volatilités individuelles et des covariances entre titres
- C'est elle qui détermine la volatilité réellement supportée par le portefeuille
Diversification de concentration
- Ne dépend que des poids
- Dit comment le capital est réparti entre les lignes, sans rien dire de la façon dont ces lignes bougent ensemble
- C'est d'elle que relève tout ce qui suit sur la concentration du S&P 500
La concentration cap-pondérée : la promesse s’érode au sommet
Ce que les données établissent. Un ETF répliquant un indice pondéré par la capitalisation boursière n’applique pas la logique « n titres égaux ». Il pondère chaque ligne selon son poids de marché. Or ce poids s’est radicalement redistribué depuis une décennie. Entre 1990 et 2015, les dix premières valeurs du S&P 500 représentaient de façon stable 18 % à 23 % de l’indice. Le seuil est resté à 19 % en 2015. Il a ensuite atteint environ 30 % en 2023. Il a établi un record de 40,7 % en 2025, porté par les mégacapitalisations technologiques et l’IA.
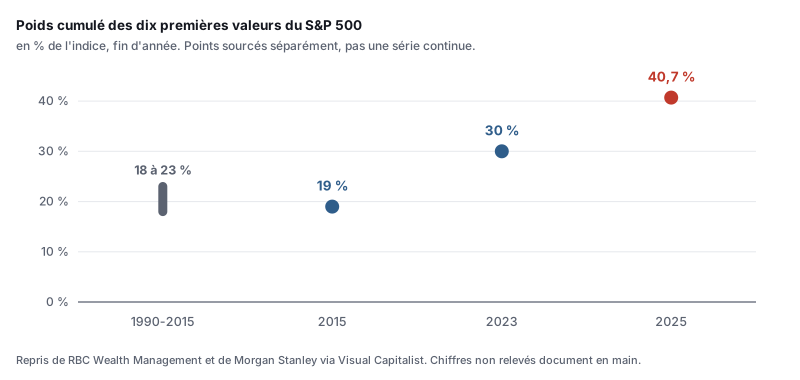 Figure 1. Poids cumulé des dix premières valeurs du S&P 500, fin d’année. Points sourcés séparément, volontairement non reliés : il n’existe pas ici de série annuelle continue. Repris de RBC Wealth Management (2026) et de Morgan Stanley cité par Visual Capitalist (2025), [S], chiffres que je n’ai pas relevés document en main.
Ce que la méthode interprète. Le nombre brut de constituants surestime fortement la dispersion des poids lorsque l’indice est très concentré. Cinq cents lignes détenues, mais une concentration des poids équivalente, au plus, à celle de 58 positions également pondérées. Le reste de l’indice, 490 lignes pour 59,3 % du poids, contribue encore majoritairement au rendement, mais son effet est diffus là où celui du top 10 est concentré. C’est une concentration des poids, et il faut la lire comme telle. Elle n’implique pas mécaniquement une diversification de risque tout aussi faible : celle-ci dépend des corrélations réelles entre titres, qui varient dans le temps et peuvent rester basses malgré une concentration élevée. Un indice concentré dont les composantes se décorrèlent absorbe encore beaucoup de volatilité individuelle. Ce que la concentration mesure, c’est la dépendance du portefeuille à un petit groupe d’émetteurs. Elle ne dit rien des facteurs communs à ces émetteurs : le HHI ne contient que des poids. Des émetteurs proposent des variantes à pondération équilibrée ou historique pour corriger cet effet. La même formule les situe immédiatement : un indice équipondéré à 500 lignes a par construction un nombre effectif de positions de 500, contre 58 au plus pour le cap-pondéré. Le gain de concentration est donc maximal, et il a un prix. Leur performance peut s’écarter fortement de celle du S&P 500 cap-pondéré : c’est du risque actif par rapport au cap-pondéré, pas un écart de suivi (tracking error) vis-à-vis de leur propre indice, qu’elles répliquent parfois très fidèlement. S’y ajoutent un profil factoriel différent et une rotation de portefeuille plus élevée. C’est un arbitrage, pas une solution gratuite.
Extrapolation prudente. Pour un porteur français, cette concentration se double d’une couche supplémentaire rarement nommée. Le PEA n’admet en détention directe que des titres européens. L’accès à un indice comme le S&P 500 dans cette enveloppe passe par un ETF à réplication synthétique (swap). L’investisseur en PEA porte alors deux risques superposés. Le premier est le risque de concentration décrit ci-dessus. Le second est le risque de contrepartie du swap. L’exposition réglementaire nette à la contrepartie est encadrée par UCITS et réduite par les mécanismes de collatéralisation. Cette limite porte sur l’exposition autorisée, pas sur la perte économique effective : en cas de défaut, le risque est atténué, pas éliminé.
Ce que 40,7 % impose au reste de l’indice : la borne de concentration
Ce que les données établissent. Le chiffre de 40,7 % ne dit pas, en soi, à quel point les poids de l’indice sont concentrés sur l’ensemble de ses 500 lignes. Aucune des sources citées ici, RBC Wealth Management et Morgan Stanley comprises, ne publie le HHI (indice de Herfindahl-Hirschman, voir Lexique) complet du S&P 500 sur ses 500 titres : ce calcul exigerait le poids exact de chaque ligne, une donnée qu’elles ne détaillent pas au-delà du top 10.
Mon calcul. Les fournisseurs d’indice et les émetteurs d’ETF publient des compositions détaillées, et un lecteur qui les retraite obtient le HHI exact plutôt qu’une borne : je ne l’ai pas fait, et je ne prétends pas que la donnée soit hors d’atteinte. Le poids cumulé du top 10 suffit cependant à construire une borne mathématique rigoureuse, sans connaître les 500 poids individuels. Le principe repose sur une inégalité mathématique standard (Cauchy-Schwarz, appliquée à une somme de carrés) : à l’intérieur d’un sous-groupe de poids total fixé, c’est la répartition égale entre ses membres qui minimise la concentration. J’applique donc une hypothèse irréaliste mais mathématiquement prudente, l’équirépartition à l’intérieur de deux groupes. Les dix premières valeurs pèsent chacune 4,07 %. Les 490 valeurs restantes se partagent également les 59,3 % de poids restant. Le HHI réel de l’indice ne peut donc pas être inférieur à celui obtenu sous cette hypothèse :
- Contribution plancher du top 10 : 10 × 4,07² ≈ 165,6
- Contribution plancher des 490 autres lignes : 490 × (59,3 / 490)² ≈ 7,2
- HHI plancher théorique ≈ 172,8 (échelle où 10 000 = un seul titre pèse 100 % de l’indice)
- Nombre effectif de positions au plafond : 10 000 / 172,8 ≈ 58
Borne de concentration : avec 40,7 % dans le top 10, le S&P 500 ne peut pas avoir un nombre effectif de positions, au sens de l’inverse du HHI, supérieur à environ 58. C’est le maximum mathématiquement compatible avec la concentration observée du top 10, face à 500 émetteurs juridiquement distincts. C’est un plafond, pas une estimation centrale. Toute répartition plus inégale que l’équirépartition retenue ici pousse le nombre effectif réel en dessous de 58, jamais au-dessus : c’est l’inégalité elle-même qui le garantit, sans qu’il soit besoin de connaître un seul poids individuel.
Mon calcul, à partir du seul poids cumulé du top 10. C'est un plafond de concentration des poids, pas une estimation centrale, et pas une mesure de l'indépendance des rendements. Un lecteur qui retraite la composition complète de l'indice obtient la valeur exacte, qui est nécessairement inférieure.
Ce que ce chiffre ne dit pas. Le HHI ne contient que des poids : HHI = Σwᵢ². Aucune corrélation n’entre dans le calcul. Deux portefeuilles de HHI identique peuvent détenir des actifs presque parfaitement corrélés, faiblement corrélés, ou même corrélés négativement. Le chiffre de 58 signifie donc : au maximum, la concentration des poids de l’indice équivaut, au sens du HHI, à celle de 58 positions également pondérées. Il ne signifie pas que le portefeuille comporte économiquement 58 paris indépendants. C’est une mesure de diversification de concentration, pas de diversification de risque. Son intérêt pratique est de rendre comparable, d’un indice à l’autre et d’une année à l’autre, un degré de dépendance à un petit groupe de lignes que le nombre de constituants masque complètement.
Ce qui invaliderait ce calcul. Il hérite entièrement de la fiabilité du chiffre de 40,7 % [S] : s’il était révisé, la borne se recalcule à l’identique avec la même formule. Le calcul ne mobilise aucune donnée propriétaire ni non publique. Il est reproductible par quiconque dispose du poids cumulé des dix premières valeurs d’un indice cap-pondéré, quel qu’il soit. C’est une méthode, pas un chiffre à prendre pour argent comptant au-delà de ce qu’elle démontre.
Le mécanisme ETF lui-même change la donne
Ce que les données établissent. La partie la moins intuitive de ce dossier ne porte pas sur la composition de l’indice, mais sur l’instrument lui-même. Israeli, Lee et Sridharan (Review of Accounting Studies, 2017) documentent l’effet d’une hausse de la détention par ETF sur un titre donné. Elle s’accompagne d’une hausse des coûts de transaction et d’une hausse de la synchronicité de ses rendements avec l’indice. Elle s’accompagne aussi d’une baisse de la réactivité du cours aux résultats futurs, et d’une baisse de la couverture par les analystes. Ben-David, Franzoni et Moussawi étudient un mécanisme voisin par le canal de l’arbitrage entre le prix de l’ETF et la valeur de son panier. Ce qu’ils mesurent est une hausse de la volatilité des titres détenus, et leur résultat est plus fort sur les titres aux écarts de cotation les plus serrés et sur les grandes capitalisations, c’est-à-dire sur les titres les plus liquides, ce qui est cohérent avec le canal d’arbitrage qu’ils identifient. Sur le comouvement proprement dit, ils renvoient à un travail tiers dont ils présentent le résultat comme une implication du leur, pas comme une mesure qu’ils auraient faite. Leur échantillon est entièrement américain et libellé en dollars : je n’en tire donc rien sur la diversification géographique.
Association mesurée, causalité non établie. C’est le point où je dois corriger ce que j’écrivais auparavant. Ces travaux ne reposent pas sur une expérience naturelle réussie. Israeli, Lee et Sridharan déclarent en note l’échec de leur seule tentative d’instrument, l’entrée et la sortie de l’indice Russell 2000, qui ne déplace pas assez la détention par ETF pour servir d’identification, et ils écrivent que leur association n’implique pas de causalité. Ben-David et ses coauteurs s’appuient d’abord sur la variation de la détention dans le temps et entre titres, et sur une discontinuité de règle d’indexation dont ils précisent qu’elle ne produit que des effets locaux. Ce qui est solide ici, ce sont des associations mesurées sur données larges, avec contrôles. Le sens de la causalité, lui, n’est pas tranché par ces deux papiers.
On rapproche souvent ce résultat d’un phénomène plus ancien, la hausse des corrélations entre marchés actions internationaux dans certains épisodes baissiers, documentée par Longin et Solnik. Je cite ces travaux de mémoire de lecture et non sur relevé, et je m’abstiens donc d’en tirer un chiffre ou une conclusion sur l’ampleur du phénomène.
Face à la gestion active et aux hedge funds
Ce que les données établissent. Sur les grandes capitalisations américaines, l’indexation garde un avantage statistique. Le SPIVA U.S. Scorecard Mid-Year 2025, arrêté au 30 juin 2025, mesure que 54 % des fonds actions américaines à grande capitalisation gérés activement ont sous-performé le S&P 500 sur le premier semestre. Ce taux était de 65 % sur l’année 2024 et de 60 % sur l’année 2023.
Le même document dit aussi ce qui contredit une lecture trop large de ce résultat. Sur les capitalisations moyennes, 25 % seulement des fonds actifs sous-performent à mi-2025 ; sur les petites capitalisations, 22 %. Sur ces deux segments, la gestion active bat donc majoritairement son indice sur la période mesurée. L’avantage de l’indexation que cette section documente vaut pour les grandes capitalisations américaines, et il ne se transpose pas tel quel ailleurs.
SPIVA compare des fonds gérés activement, nets de leurs frais, à un indice qui n’en supporte aucun et dans lequel on ne peut pas investir directement. L’écart mesuré n’est donc pas celui qui sépare un investisseur d’un autre : le coût du véhicule qui réplique l’indice n’y figure pas. S’y ajoute un point que le document assume et qu’il faut lire avec lui, la correction du biais du survivant, qui compte comme perdants les fonds disparus en cours de période, et qui pèse d’autant plus que l’horizon s’allonge. Enfin, le producteur de la mesure tire des revenus de la licence de ses propres indices : je classe cette source en partie prenante, [P], au même titre que les données d’un gérant. Je n’ai pas trouvé, sur ce périmètre, de mesure équivalente produite par un acteur sans intérêt dans la licence d’indices.
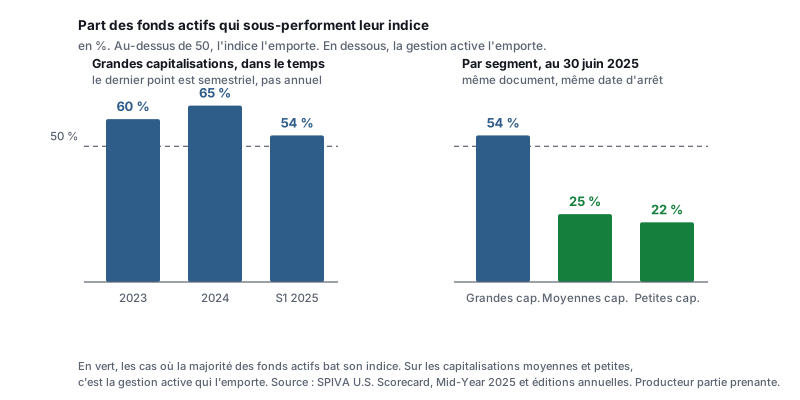 Figure 2. Part des fonds actifs sous-performant leur indice. À gauche, les grandes capitalisations américaines dans le temps : le dernier point est semestriel et redescend. À droite, les trois segments au 30 juin 2025 : sur les capitalisations moyennes et petites, la majorité des fonds actifs bat son indice. Source : S&P Dow Jones Indices, SPIVA U.S. Scorecard Mid-Year 2025 et éditions annuelles, [P].
Ce que la méthode interprète. La série ne monte pas. Elle va de 60 % en 2023 à 65 % en 2024, puis retombe à 54 % au premier semestre 2025, et son producteur note que l’année est partie pour être la meilleure pour la gestion active depuis 2022. Trois points, dont le dernier est semestriel, ne font pas une tendance : ni à la hausse, ni à la baisse. Je m’interdis donc d’en tirer une direction.
Cette section citait auparavant le pari lancé par Warren Buffett en 2008 et une série de rendements de l’indice HFRI, avec leurs chiffres. Je les ai retirés. Aucun des deux ne repose sur un document que j’aie relevé et vérifié moi-même : je les tenais de mentions de seconde main. Un chiffre que je ne peux pas rattacher à sa source n’a rien à faire dans une analyse qui reproche aux autres de ne pas le faire.
Ce que montrent les principales sources mobilisées
| Source | Période | Résultat principal | Indépendance |
|---|---|---|---|
| SPIVA U.S. Scorecard Mid-Year 2025, S&P DJI | S1 2025 (arrêté au 30/06) | 54 % des fonds grande cap. actifs sous-performent le S&P 500 | [P] |
| SPIVA U.S. Scorecard, éditions annuelles | 2024, puis 2023 | 65 %, puis 60 % de sous-performance sur le même périmètre | [P] |
| SPIVA U.S. Scorecard Mid-Year 2025, S&P DJI | S1 2025 | 25 % des fonds moyenne cap. et 22 % des fonds petite cap. sous-performent : sur ces segments l’actif l’emporte | [P] |
Ce que la méthode interprète. Ce qui reste après ce retrait est plus modeste, et plus sûr. SPIVA compare des fonds actifs à un indice, sur un segment et une période donnés. Il ne compare ni des ETF à des hedge funds, ni des véhicules entre eux. Je ne dispose ici d’aucune donnée relevée sur les hedge funds, et je m’abstiens donc d’en parler.
La devise, le risque qu’on oublie de nommer
Ce que les données établissent. Un ETF non couvert expose au rendement de l’actif sous-jacent et au rendement de change. Un porteur français d’un ETF S&P 500 non couvert porte une exposition de change intégrale au dollar, puisque toutes les valeurs de l’indice y sont cotées. Sur un MSCI World, elle dépend de la pondération par pays de cotation, majoritairement américaine. Dans les deux cas, cette pondération n’est pas l’exposition économique : les revenus des sociétés détenues sont encaissés dans plusieurs monnaies.
Illustration du mécanisme, pas preuve indépendante. Sur les douze mois précédant fin novembre 2025, et selon des données publiées par UBS Asset Management, gérant qui commercialise des ETF à devise couverte, un indice obligataire d’entreprises américaines a rendu 6,23 % en dollars. Pour un investisseur base euro non couvert, ce rendement s’est transformé en -3,32 % une fois converti en euros. La version couverte, elle, a rendu +4,00 % sur la même période. Cette fenêtre montre concrètement à quel point un choc de change peut dominer un rendement obligataire modeste. Elle ne démontre rien à elle seule : douze mois, un seul indice, et des données publiées par un gérant qui commercialise des ETF à devise couverte. La justification de la couverture obligataire repose sur la littérature académique citée plus bas, pas sur cet épisode.
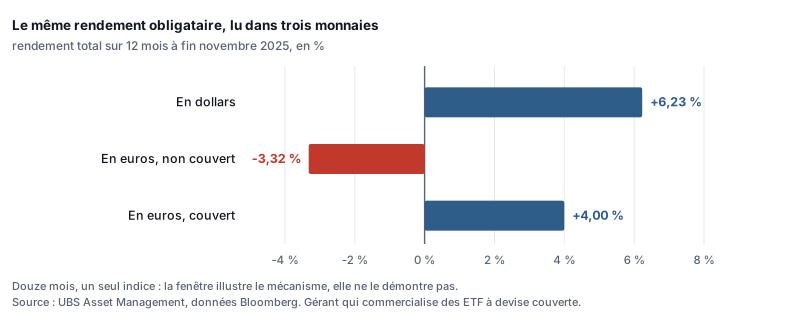 Figure 3. Le même rendement obligataire à 12 mois, lu dans trois monnaies, période à fin novembre 2025. Source : UBS Asset Management, données Bloomberg, [P], non relevées document en main.
Ce que la méthode interprète. L’écart est plus large sur l’obligataire que sur les actions, et le mécanisme se comprend sans chiffre : une volatilité de change de l’ordre de 10 % par an, telle que la retient le papier de Campbell et de ses coauteurs, dépasse largement la volatilité propre d’une obligation d’État, alors qu’elle reste inférieure aux volatilités actions du même papier, comprises entre 12,5 % et 19,2 % selon le pays de l’investisseur. Inférieure, mais pas d’un ordre de grandeur : c’est un rapport de un à moins de deux, et j’avais écrit plus fort que cela.
Covariances estimées sur 1975-2005. Campbell, Serfaty-de Medeiros et Viceira étudient sept économies développées sur 1975-2005. Le classement qu’ils obtiennent mérite d’être cité exactement, parce que je l’avais rapporté de travers : ce sont l’euro et le franc suisse qui sont négativement corrélés aux rendements des actions mondiales, surtout en seconde moitié de période. Le dollar, lui, se situe au milieu du spectre, avec le yen et la livre. La devise qui joue le rôle de diversifiant dans ce papier est donc celle du lecteur français, pas celle de son exposition.
Les mêmes auteurs concluent qu’un investisseur obligataire minimisant sa variance devrait couvrir intégralement ses positions internationales. C’est une solution de variance minimale, brute de tout coût de mise en œuvre, sur sept pays et une période qui s’arrête en 2005.
Ce que la méthode interprète. L’asymétrie entre les deux poches est le point le plus contre-intuitif de ce dossier, et c’est sur l’obligataire international qu’elle est la plus solidement justifiée. Sur les actions, la conclusion est plus fine que « ne jamais couvrir ». Campbell et ses coauteurs ne prescrivent pas l’absence de couverture : ils dérivent des positions de devises optimales qui dépendent de chaque monnaie et de ses covariances avec le portefeuille. La couverture optimale sur les actions est donc généralement partielle. Pour un porteur français en base euro, elle dépend de la composition géographique du portefeuille, des devises réellement détenues, du régime de corrélation en vigueur, du passif à financer et de l’horizon. Une couverture intégrale ne doit pas s’appliquer automatiquement sur cette poche, et son absence non plus.
Poche obligataire internationale
- Campbell, Serfaty-de Medeiros et Viceira concluent que la couverture quasi intégrale est optimale pour un portefeuille obligataire
- C'est sur cette poche que l'asymétrie entre les deux poches est la plus solidement justifiée
Poche actions
- Sur 1975-2005, ce sont l'euro et le franc suisse qui sont négativement corrélés aux actions mondiales ; le dollar se situe au milieu du spectre
- Cette covariance négative fait de l'exposition change non couverte un élément possible de diversification, pas un risque à éliminer par principe
- La couverture dépend de la composition géographique du portefeuille, des devises réellement détenues, du régime de corrélation, du passif à financer et de l'horizon
Application par profil de décision
Choix de structuration selon le profil
| Profil | Capitalisant ou distribuant | Devise couverte ou non | Point de vigilance | Piste | Enjeu | Réversibilité |
|---|---|---|---|---|---|---|
| Particulier, horizon long, accumulation | Capitalisant | Ni couverture intégrale ni absence de couverture par principe : sur les données citées, l’absence de couverture est l’option la plus volatile pour un investisseur en base euro | Suivre la variation du poids des 10 premières lignes, sans seuil de déclenchement : aucune source citée ici n’en documente un | ETF monde large, capitalisant ; la question devise se tranche séparément | Modéré | Réversible |
| Particulier proche de la retraite / décaissement | Distribuant si besoin de flux ; sinon capitalisant + rachats programmés | Couverture quasi intégrale sur la poche obligataire selon Campbell et ses coauteurs, résultat estimé sur 1975-2005 et brut de tout coût | Vérifier l’exposition aux mêmes valeurs sur plusieurs lignes | Segmenter poche actions (non couverte) et obligataire (couverte) | Critique | Partiellement réversible |
| Allocataire institutionnel | Selon le passif à couvrir | Décision documentée par la nature du passif | Piloter un indicateur de concentration (HHI) | ETF à pondération équilibrée en complément du cap-pondéré | Critique | Réversible sous contraintes : véhicule liquide, mais impact de marché sur gros encours et contraintes de mandat |
| Décideur produit (société de gestion) | Proposer les deux variantes | Documenter clairement dans le KID si la classe est couverte | Communiquer la concentration réelle, pas seulement le nombre de lignes | Envisager une gamme à pondération alternative | Modéré | Partiellement réversible |
Extrapolation prudente. Pour un DGA ou un Head of Stratégie de société de gestion, la lecture opérationnelle n’est pas « l’indexation a gagné, fermons la gestion active ». Elle justifie de resserrer l’offre active sur les poches où cet article documente une limite réelle de l’ETF cap-pondéré. Trois segments concentrent cette limite. La couverture de change spécialisée sur les portefeuilles obligataires internationaux. La gestion factorielle ou équipondérée pour corriger la concentration. Les segments où la gestion active fait effectivement mieux que son indice sur la période mesurée, capitalisations moyennes et petites, où SPIVA relève 25 % et 22 % de sous-performance seulement au premier semestre 2025. Ce troisième point est le seul des trois que mes sources chiffrent dans ce sens.
Lexique
- Réplication physique / synthétique : détention directe des titres de l’indice, ou reproduction de sa performance via un contrat d’échange (swap) avec une contrepartie.
- Capitalisant (Acc) / distribuant (Dist) : un ETF capitalisant réinvestit automatiquement les dividendes ; un ETF distribuant les verse en cash au porteur.
- Nombre effectif de positions (Neff) : inverse du HHI (10 000 / HHI) ; traduit un niveau de concentration des poids en un nombre équivalent de lignes également pondérées. Il ne dépend que des poids, jamais des corrélations entre lignes : ce n’est pas un nombre de paris indépendants.
- Risque actif : écart de performance d’un portefeuille par rapport à un indice qui n’est pas son indice de référence, par exemple un ETF equal-weight comparé au S&P 500 cap-pondéré. À distinguer de l’écart de suivi (tracking error), qui mesure l’écart d’un fonds avec son propre indice.
- SPIVA (S&P Indices Versus Active) : étude semestrielle comparant la performance des fonds gérés activement à leurs indices de référence.
Mes réserves
Ce qui invaliderait cette lecture
- Le nombre de titres nécessaire à une diversification « suffisante » varie de 8 à plusieurs centaines selon les études. La formule mathématique est robuste, le chiffre rond qu'on lui associe ne l'est pas.
- Le nombre effectif de positions que je calcule ici ne repose que sur les poids, via le HHI. Il mesure une concentration, pas une indépendance : deux indices de même HHI peuvent avoir des titres très corrélés ou faiblement corrélés, et le régime de corrélation intra-indice varie dans le temps. Ma borne de 58 ne dit donc rien, à elle seule, du niveau réel de diversification du risque.
- Le lien entre détention par ETF et comouvement n'est pas établi comme une causalité. La principale des deux études que je cite déclare l'échec de sa tentative d'identification et écrit elle-même que son résultat n'implique pas de causalité. Ce qui reste est une association mesurée sur données larges.
- La même étude réplique un travail antérieur et en retrouve le signe positif, c'est-à-dire l'inverse de l'effet dégradant qu'on prête souvent à ce courant. Je ne cite ici aucun travail dissident dont j'aie relevé le texte.
- SPIVA reste la source la plus citée sur la gestion active contre la gestion passive, mais son producteur, S&P DJI, tire des revenus de la licence de ses propres indices. Je la classe partie prenante, [P], au même titre que les données d'un gérant, et j'applique donc à cette analyse le plafond de preuve qui va avec.
- Le chiffre de concentration du top 10, 40,7 %, vient d'une note de banque privée que je n'ai pas relevée document en main. Toute la borne de 58 en dépend : si ce chiffre bouge, elle se recalcule avec la même formule.
- Le coût de la couverture de change n'est pas chiffré dans cette analyse. Il suit pour l'essentiel le différentiel de taux courts entre les deux devises et vient en déduction du rendement de la poche couverte : l'arbitrage doit être refait avec le coût en vigueur au moment de la décision.
- L'étude de Campbell, Serfaty-de Medeiros et Viceira porte sur 1975-2005. L'épisode 2022-2025 est cohérent avec elle, mais il ne la valide pas de façon indépendante sur régime récent.
- Mes données de performance couverte ou non couverte viennent d'un gérant d'actifs, UBS, qui commercialise des ETF à devise couverte, et je ne les ai pas relevées document en main.
Biais cognitifs que cette situation peut déclencher
- Heuristique de représentativité (Kahneman et Tversky, 1974) : confondre le nombre de lignes détenues, cinq cents émetteurs, avec une diversification économique réelle, en ignorant que la pondération par capitalisation donne une concentration équivalente, au sens du HHI, à 58 positions également pondérées au plus.
- Biais de statu quo (Samuelson et Zeckhauser, 1988) : conserver par défaut une exposition devise couverte ou non couverte, sans réexaminer que l'arbitrage optimal diffère entre poche actions et poche obligataire.
- Heuristique de disponibilité (Tversky et Kahneman, 1973) : prolonger la série SPIVA en tendance, alors qu'elle tient en trois points dont le dernier est semestriel, et qu'elle se retourne à la baisse sur ce dernier point.
Lexique
- ETF· Exchange Traded Fund↗
- Fonds coté en continu sur un marché boursier, répliquant la performance d'un indice, d'un secteur ou d'une thématique.
- Risque idiosyncratique· Risque spécifique↗
- Part du risque d'un titre propre à l'entreprise elle-même (résultats, gouvernance, litige), réductible par diversification.
- Risque systématique· Risque de marché↗
- Part du risque commune à l'ensemble du marché, non réductible par diversification, quel que soit le nombre de titres détenus.
- HHI· Indice de Herfindahl-Hirschman↗
- Mesure de concentration égale à la somme des carrés des poids des composantes d'un indice ou d'un portefeuille ; plus il est élevé, plus la concentration est forte.
- Tracking error· Écart de suivi↗
- Écart, mesuré par sa volatilité statistique, entre la performance d'un ETF et celle de son indice de référence.
- Couverture de change· Hedging devise↗
- Usage de contrats à terme sur devises pour neutraliser l'effet des variations de change sur la performance perçue par le porteur.
- Biais du survivant↗
- Surestimation de la performance moyenne d'une catégorie de fonds lorsque l'échantillon étudié exclut les fonds fermés ou fusionnés en cours de route.
- PEA· Plan d'Épargne en Actions↗
- Enveloppe fiscale française réservée aux actions et OPCVM européens, exonérant les gains d'impôt sur le revenu après cinq ans de détention, les prélèvements sociaux restant dus.
- CTO· Compte-Titres Ordinaire↗
- Compte d'investissement sans plafond de versement ni contrainte géographique, sans avantage fiscal spécifique : les gains y sont taxés au prélèvement forfaitaire unique.
- Comouvement· Synchronicité des rendements↗
- Tendance d'un titre à évoluer dans le même sens que l'indice ou que d'autres titres, indépendamment de ses fondamentaux propres.
- SPIVA· S&P Indices Versus Active↗
- Étude semestrielle de S&P Dow Jones Indices comparant la performance des fonds gérés activement à celle de leurs indices de référence.
Indice de solidité des preuves · le détail
40 / 100 · Preuves limitées · fourchette 31-55 %
Score établi le 30 août 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. Ce score ne couvre qu'un des blocs de l'analyse, celui de la détention par ETF et du comouvement. Les deux études qui le portent mesurent des associations sur des panels larges de titres américains, avec contrôles : c'est une mesure sur données de marché, pas une quasi-expérience. La principale des deux déclare l'échec de sa tentative d'identification et écrit que son résultat n'implique pas de causalité, et aucune réplication indépendante n'est mobilisée ici. Les autres blocs relèvent de natures de preuve différentes : la borne de concentration est une déduction mathématique à partir d'une donnée que je n'ai pas relevée, la série de sous-performance des gérants est descriptive et produite par une partie prenante, le travail sur les devises est économétrique sur 1975-2005 et non répliqué sur régime récent. Aucun score unique ne résume cet ensemble.
- La détention par ETF serait déplacée par un événement institutionnel daté et d'ampleur suffisante pour identifier l'effet : la seule tentative d'instrument versée ici, l'entrée et la sortie de l'indice Russell 2000, ne la déplace pas assez, et ses auteurs l'écrivent.Équipe académique reprenant le panel de titres américains sur lequel repose ce bloc · un dispositif approchant existe, sans remplir la condition
- Le dispositif porterait un groupe de contrôle et un test de tendances parallèles ou de placebo sur la synchronicité et le comouvement eux-mêmes : la discontinuité de règle d'indexation versée ici identifie la volatilité, et ses auteurs précisent qu'elle ne produit que des effets locaux.Équipe académique · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 48 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Simulateurs liés
Modification apportée · mis à jour le 30 août 2026
- Le taux de sous-performance de la gestion active sur les grandes capitalisations américaines est celui du relevé semestriel arrêté au 30 juin 2025, 54 %, après 65 % sur l'année 2024 : la version précédente en donnait un autre, plus élevé, que la source ne porte pas.
- Sur les capitalisations moyennes et petites, la majorité des fonds actifs bat son indice sur cette même période. L'analyse le dit désormais, y compris là où cela contredit sa propre thèse.
- Les devises négativement corrélées aux actions mondiales sur la période étudiée sont l'euro et le franc suisse. Le dollar se situe au milieu du spectre : c'est l'inverse de ce que le texte affirmait, et cela change la lecture pour un porteur en euro.
Voir les 6 autres
- Aucune recommandation de couverture ne s'appuie plus sur la seule absence de couverture : sur les données citées, c'est l'option la plus volatile pour un investisseur en base euro.
- L'effet de la détention par ETF est plus marqué sur les titres les plus liquides et les grandes capitalisations, pas sur les titres peu traités.
- Le lien entre détention par ETF et comouvement redevient une association mesurée, et non une causalité : la principale étude citée écrit elle-même qu'elle n'en établit pas.
- Les chiffres du pari Buffett et des indices de hedge funds sont retirés, faute d'avoir été vérifiés document en main.
- Le coût de la couverture de change, absent de l'analyse, est désormais signalé comme tel.
- Six citations sans adresse ont été complétées : l'identifiant numérique officiel pour les quatre articles académiques (Evans et Archer 1968, Statman 1987, Longin et Solnik 1995 et 2001), l'adresse de l'éditeur pour la note de RBC Wealth Management et pour la page UBS sur la couverture de change.
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic