Assurance · 4 juillet 2026 · mis à jour le 29 août 2026
ESP — ValidéAssurance climatique : la prime CatNat passe de 12 % à 20 %
Le rapport IAIS 2025 affiche un secteur résilient. Le stress-test ACPR et la hausse de la prime additionnelle CatNat, portée à 20 % sur les contrats dommages aux biens, montrent que le coût de ce risque est redistribué entre assurés, assureurs et régime CatNat, pas absorbé.
 Axel Morel · Fondateur & analyste, Probans
Décision concernée
La résilience affichée par le secteur assurantiel dispense-t-elle d'anticiper le risque climatique ?
Non : la résilience du bilan agrégé coexiste avec une redistribution du coût, pas sa résolution. Le stress-test ACPR montre un ratio de couverture du SCR qui recule de 230 % à 170 % en scénario adverse au niveau sectoriel, et la prime additionnelle CatNat, actée fin 2023, porte le taux payé par l'assuré de 12 % à 20 % sur les contrats dommages aux biens, pour ceux conclus ou renouvelés depuis le 1er janvier 2025. L'enjeu est critique pour un assureur exposé aux actifs fossiles et à l'immobilier. Un pivot de portefeuille reste partiellement réversible tant qu'il n'a pas été engagé : la posture qui s'impose est de différer toute réallocation structurelle sauf preuve forte que le point de bascule est déjà atteint. Mesurez l'ordre de grandeur d'un choc sectoriel sur votre propre ratio avec le simulateur SCR, en gardant à l'esprit qu'il s'agit d'un scénario illustratif et non du choc propre à votre bilan, et traitez la connaissance du risque de long terme (actifs fossiles, immobilier) comme un signal d'action, pas seulement un chiffre de reporting.
L'essentiel en 3 points
- La résilience du secteur est réelle, et ne prouve pas que le risque est absorbé. Le rapport GIMAR 2025 de l'IAIS documente un secteur assurantiel mondial solvable, liquide et rentable, avec un risque systémique en léger recul. Ce constat coexiste avec un protection gap catastrophes naturelles qui se creuse à la périphérie du secteur, sans que les ratios prudentiels n'en soient encore affectés.
- Le stress-test ACPR chiffre le choc, sans trancher ce que signifie l'inertie observée. Le ratio de couverture du SCR recule de 230 % à 170 % dans le scénario adverse de court terme, un résultat agrégé sur les quinze groupes participants, tiré davantage par la dépréciation des actifs financiers que par la sinistralité elle-même. À long terme, la connaissance des pertes attendues sur les actifs fossiles et immobiliers ne se traduit pas en réallocation de portefeuille. L'exercice ne permet pas de dire si cette inertie relève d'un aveuglement stratégique ou d'un arbitrage prudentiel délibéré.
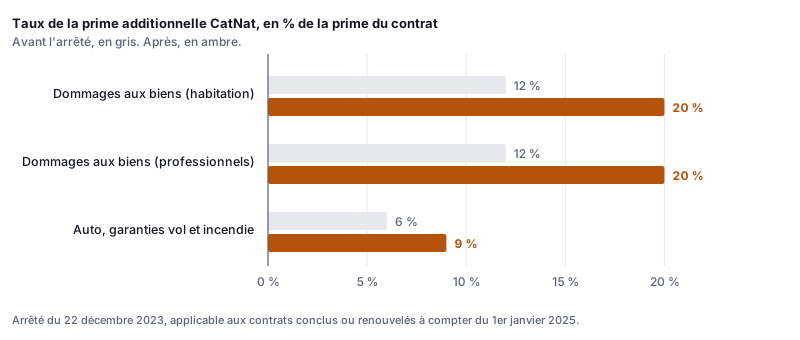
- La prime additionnelle CatNat est le signal le plus concret de la redistribution du coût. Un arrêté du 22 décembre 2023 a porté son taux de 12 % à 20 % sur les contrats dommages aux biens, et de 6 % à 9 % sur l'assurance auto vol et incendie, pour les contrats conclus ou renouvelés depuis le 1er janvier 2025 seulement ; entre les deux dates, les taux réellement appliqués sont restés aux anciens niveaux. C'est une cotisation obligatoire payée par l'assuré, à taux fixé par voie réglementaire, pas le tarif d'un réassureur privé. Sur la même période, la probabilité d'intervention de l'État calculée par CCR passe de 13 % au titre de 2024 à 8 % au titre de 2025, pendant que le seuil de sinistralité qui déclencherait cette intervention monte de 1 784 à 1 903 millions d'euros, ce seuil étant défini comme 90 % des réserves de CCR dédiées au régime.
Le secteur assurantiel mondial affiche en 2025 une solvabilité solide, une liquidité forte et une rentabilité saine, avec un risque systémique en léger recul1. Le même mouvement de fond apparaît à l’échelle française, mesuré cette fois par le deuxième stress-test climatique de l’ACPR : il raconte une histoire plus inconfortable. Le choc de court terme touche d’abord les actifs financiers des assureurs. La connaissance du risque de long terme ne se traduit pas en réallocation de portefeuille. Et le coût du risque climatique se retrouve déjà dans la surprime obligatoire attachée à la garantie catastrophes naturelles, dont les taux sont fixés par arrêté et non par un tarif de réassureur2. Ces trois faits ne se contredisent pas : ils décrivent un même phénomène à des échelles différentes, sous réserve du test de transposition détaillé plus loin. La résilience du secteur, réelle, coexiste avec une redistribution du coût entre les parties du régime plutôt qu’avec sa résolution.
Ce que le rapport IAIS établit sur la résilience du secteur
L’IAIS publie chaque année le Global Insurance Market Report (GIMAR), qui combine les données de 57 des plus grands groupes d’assurance internationaux et des données agrégées transmises par les superviseurs du monde entier1. C’est cet ensemble, et non les 57 groupes pris seuls, qui représente plus de 90 % des primes brutes émises dans le monde. L’édition 2025 établit que le secteur reste solvable, liquide et rentable, et que le risque systémique agrégé du secteur assurantiel a légèrement reculé sur l’année13. Cette évaluation porte sur des indicateurs de bilan classiques (solvabilité, liquidité, résultat technique) et non sur une mesure directe de l’exposition climatique des portefeuilles.
En parallèle, l’IAIS a publié en novembre 2025 une édition spéciale du GIMAR consacrée aux implications du protection gap catastrophes naturelles pour la stabilité financière, construite à partir de six études de cas détaillées45. Corrélation observée : les régions d’Asie, d’Afrique, d’Amérique latine et du Moyen-Orient présentent un taux de pertes économiques non assurées supérieur à 80 %. Ce chiffre appelle une précaution d’attribution que je n’avais pas posée : il ne vient pas d’une mesure de la BIS, il figure en note de bas de page de sa publication, qui renvoie à Gallagher Re6. Gallagher Re est un courtier de réassurance, rémunéré en pourcentage de la prime placée. C’est une donnée de partie prenante relayée par une institution, pas une donnée institutionnelle, et je la retiens à ce titre. Le rapport documente les canaux de transmission possibles, sans en établir la matérialisation actuelle. Causalité plausible non démontrée.
Prises séparément, ces deux publications de l’IAIS semblent traiter deux sujets distincts : la solidité financière globale du secteur d’un côté, l’écart de couverture dans les zones les plus exposées de l’autre. Mises côte à côte, elles décrivent en réalité une seule situation vue sous deux angles. Un secteur peut afficher des ratios prudentiels solides tout en laissant, à sa périphérie, un nombre croissant de ménages et de territoires sortir du champ de l’assurance. Le premier constat ne dément pas le second : le GIMAR mesure le bilan des assureurs qui continuent de souscrire, pas le sort de ceux qui n’ont plus accès à une couverture.
Le mécanisme qui socialise le coût : le financement du régime CatNat
Le canal par lequel ce déséquilibre remonte jusqu’au bilan des acteurs européens est documenté par la note Mind the climate-related protection gap, publiée par la BIS et l’IAIS en mars 20257. Ce que les données établissent : à mesure que les pertes économiques et assurées liées aux événements climatiques augmentent, le coût de la couverture se répercute dans les conditions de tarification et de souscription du marché. Le décompte de 49 événements de pertes supérieures à un milliard de dollars au troisième trimestre 2024 pour la seule catégorie climatique relève de la même précaution d’attribution que le taux précédent : la BIS le rapporte en note, en l’attribuant à Gallagher Re6.
La note cite l’exemple français du régime des catastrophes naturelles. Un arrêté du 22 décembre 2023, publié au Journal officiel le 28 décembre 2023, ne modifie pas un taux mais trois2. Le taux applicable aux contrats dommages aux biens passe de 12 % à 20 %. Celui de l’assurance des véhicules terrestres à moteur, sur les garanties vol et incendie, passe de 6 % à 9 %. Un troisième passe de 0,5 % à 0,75 %. Le schéma de financement du régime publié par CCR confirme ce partage à trois taux au 1er janvier 2025 : 20 % de la prime d’assurance habitation, 20 % de la prime d’assurance des biens professionnels, 9 % de la prime d’assurance auto sur les garanties vol-incendie8. Écrire « le taux de la surprime est passé de 12 % à 20 % » sans nommer le périmètre revient donc à faire payer 20 % à un assuré qui n’a qu’un contrat auto, et il en paie 9 %. Cette hausse n’est par ailleurs entrée en vigueur que pour les primes dues au titre des contrats conclus ou renouvelés à compter du 1er janvier 2025, soit plus d’un an après la décision. Entre les deux dates, les taux réellement appliqués aux assurés sont restés aux anciens niveaux.
Cette chaîne est souvent décrite à l’envers. La surprime n’est pas le tarif d’un réassureur privé que la Caisse centrale de réassurance imposerait aux assureurs, qui le répercuteraient ensuite sur leurs clients. C’est une cotisation additionnelle obligatoire, payée par l’assuré sur son contrat dommages, dont le taux est fixé par voie réglementaire2. Les assureurs en cèdent ensuite une partie à CCR dans le cadre des traités de réassurance qu’ils concluent avec elle. La lecture correcte est donc : le financement réglementaire du régime CatNat est relevé, les assurés paient une surprime supérieure, et cela renforce les ressources du régime et de CCR par le canal de la réassurance.
La CCR estime elle-même, dans son communiqué de résultats annuels 2023, à environ 15 % la probabilité d’appeler l’État en garantie sur l’exercice 202479 (Figure 1).
La BIS référence ce taux comme « CCR (2024b) : A recurring climate change-related loss experience, but an exceptional capital gain on the disposal of CCR Re, avril 2024 » ; j’ai depuis identifié et consulté directement ce document primaire, sous son titre français : Résultats annuels 2023 : un contexte récurrent de sinistralité liée au changement climatique mais une plus-value exceptionnelle sur la cession de CCR Re, communiqué de presse de CCR daté du 13 mars 2024, qui rend compte de l’arrêté des comptes par le conseil d’administration à cette date9. La bibliographie de la BIS date ce même document d’avril 2024, sans qu’on sache si elle vise sa date de mise en ligne effective plutôt que celle du conseil d’administration qu’il rapporte ; l’écart de calendrier porte sur la date du document, pas sur son contenu, et ne change rien au chiffre lui-même. Ce communiqué formule ainsi le chiffre : « La probabilité d’appeler l’État en garantie en 2024 est estimée à environ 15 % »9. C’est donc un chiffre CCR de première main, mais borné à l’exercice 2024 par CCR elle-même, pas une probabilité structurelle permanente comme une lecture rapide pourrait le laisser penser. Le texte réglementaire de la surprime, lui aussi, je l’ai vérifié à la source primaire : l’arrêté du 22 décembre 2023 modifiant l’article A. 125-2 du code des assurances précise explicitement que « les dispositions du présent arrêté entrent en vigueur le 1er janvier 2025 » et s’appliquent « aux primes et cotisations additionnelles dues au titre des contrats conclus ou renouvelés à compter de cette date »2.
- 22 déc. 2023Arrêté portant de 12 % à 20 % le taux de la prime additionnelle CatNatArrêté
- 28 déc. 2023Publication au Journal officielJORF n°0300
- 2024Entre les deux dates, le taux réellement appliqué aux assurés reste à 12 %
- 1er janv. 2025Entrée en vigueur : le taux de 20 % s'applique aux primes dues au titre des contrats conclus ou renouvelés à compter de cette dateArrêté
Arrêté du 22 décembre 2023 modifiant l'article A. 125-2 du code des assurances, JORF n°0300 du 28 décembre 2023.
Ce chiffre de 15 % a depuis été relayé par les publications suivantes de CCR. Son rapport de durabilité 2025, publié en juin 2026, donne une probabilité d’intervention de l’État de 13 % au titre de 2024 et de 8 % au titre de 20258.
Ce que ces trois chiffres sont, et ce qu’ils ne sont pas. J’écrivais précédemment qu’il fallait lire « 15 % estimés puis 13 % constatés ». C’est faux, et la source le dit elle-même. CCR définit la probabilité d’intervention comme « un indicateur actuariel et prospectif qui mesure la probabilité que la sinistralité annuelle Cat Nat dépasse le seuil d’intervention de l’État, compte tenu de la distribution des sinistres, des scénarios climatiques, du niveau actualisé des réserves CCR »8. Aucun des trois chiffres n’est le constat d’un événement survenu. Ce sont trois calculs prospectifs successifs, chacun refait avec le niveau de réserves du moment. Les lire comme une prévision puis sa vérification transformerait un modèle en observation, ce que la source n’autorise pas.
Le mécanisme, lui, est publié. Et il est plus intéressant que la série. CCR publie à côté de ces probabilités le seuil qui les produit : le montant de sinistralité annuelle au-delà duquel ses réserves ne suffisent plus. Ce seuil vaut 1 784 millions d’euros au titre de 2024 et 1 903 millions au titre de 2025, et CCR le définit comme « 90 % des réserves totales de CCR dédiées au régime Cat Nat »8. Un seuil qui monte de 119 millions en un an décrit des réserves qui se reconstituent. La probabilité de le dépasser baisse mécaniquement, à distribution de sinistres inchangée. C’est le chaînon qui manquait à cette analyse : la baisse de la probabilité d’appel à la garantie publique n’est pas un aléa favorable, c’est ce que produit un régime qu’on recapitalise.
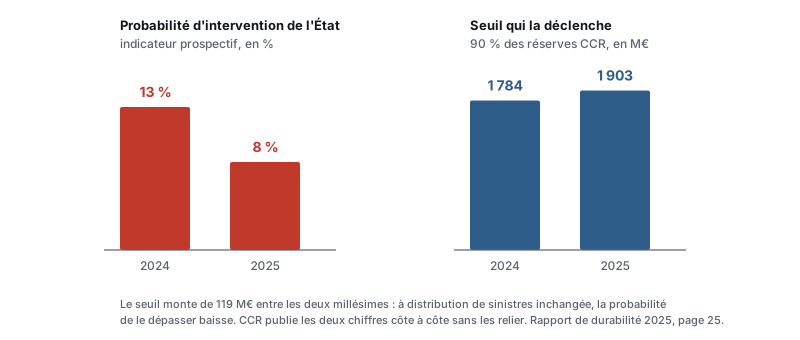
Une réserve sur ce chaînon, et elle est importante. CCR n’attribue nulle part la hausse du seuil à la hausse de la surprime. Que l’une explique l’autre est le mécanisme le plus évident, et il reste une hypothèse de ma part : les réserves d’un réassureur bougent aussi avec sa sinistralité de l’année, ses produits financiers et ses cessions. Ce que les deux séries autorisent à dire, c’est que le financement du régime se déplace vers l’assuré pendant que le coussin qui protège l’État s’épaissit. Pas que le premier finance le second dans un rapport chiffrable. Cette lecture reste par ailleurs bornée à deux exercices, et une saison de sinistralité exceptionnelle inverserait le mouvement.
CCR, rapport de durabilité 2025, page 25. Ces probabilités sont un indicateur prospectif recalculé à chaque millésime, pas le constat d'un événement survenu. Le seuil est défini par CCR comme 90 % de ses réserves dédiées au régime.
Ce que la méthode interprète. Ce mécanisme de financement n’est pas une défaillance du système, il en est la mécanique attendue : la mutualisation et la réassurance existent précisément pour répartir un risque devenu trop concentré sur un ensemble plus large de contributeurs. Mais la conséquence opérationnelle est que le protection gap documenté à l’échelle mondiale par l’IAIS ne reste pas une abstraction statistique pour les décideurs français : il se traduit directement dans le coût de la couverture catastrophes naturelles, et donc dans l’équation de rentabilité des assureurs primaires comme dans le budget des assurés.
L’État est souvent présenté comme le destinataire final d’un risque qui lui serait nouvellement transféré. Ce n’est pas ce que décrit le régime CatNat. L’État y apporte une garantie illimitée qui se déclenche lorsque les sinistres dépassent la capacité de CCR, et cette garantie existe depuis la création du régime : elle n’est pas apparue avec l’aggravation climatique. Le régime CatNat mutualise une partie croissante du coût entre assurés, assureurs, CCR et, pour le risque extrême, un État déjà structurellement garant. Ce qui bouge avec le climat, c’est la répartition de la charge courante entre ces parties, et la probabilité que la garantie publique soit effectivement appelée. Pas l’identité du garant de dernier ressort.
Ce que le stress-test ACPR ajoute : l’inertie malgré la connaissance du risque
Le deuxième exercice de stress-test climatique de l’ACPR, mené entre 2022 et 2024 et dont les résultats ont été publiés en mai 2024, est le premier de ce type dédié exclusivement au secteur de l’assurance en France1011. Quinze groupes, soit vingt-deux entités représentant 90 % du total de bilan des assureurs français, y ont participé sur base volontaire10. À la date de publication de cette analyse, aucun troisième exercice de ce type n’a été identifié : la recherche menée trouve seulement un rapport de durabilité 2025 de la Banque de France et de l’ACPR, plus général, qui évalue l’intégration de la gouvernance climatique sans reproduire le format chiffré du stress-test12. Ce que les données établissent : dans le scénario adverse de court terme, à l’horizon 2027, le ratio de couverture du SCR recule de 230 % fin 2022 à 170 % fin 2027, soit une baisse de 60 points sur la période13. Le choc financier, qui déprécie de 13 % la valeur du portefeuille d’actifs des assureurs et touche d’abord les actifs liés aux énergies fossiles avant de se diffuser par contagion à l’immobilier et aux titres souverains, pèse davantage sur la solvabilité que l’augmentation du coût des sinistres climatiques eux-mêmes1113. Dans les deux cas, le ratio reste supérieur au seuil réglementaire minimal de 100 % fixé par Solvabilité II (Figure 2).
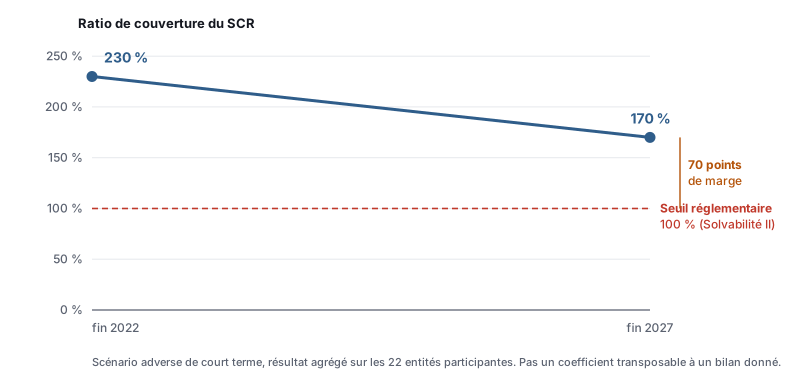
Simulateur associé. Le seuil des 100 % est la seule règle de décision numérique directement transposable ici : c’est la référence réglementaire, identique pour tous. La baisse de 60 points, elle, ne l’est pas. Ce n’est pas un coefficient universel applicable à n’importe quel assureur, mais un résultat agrégé, produit par les portefeuilles réels des quinze groupes participants, leurs expositions propres et les différents modules de SCR. Un organisme au profil différent peut encaisser 20, 80 ou 120 points d’écart. Le simulateur ci-dessous est donc un scénario illustratif calibré sur le résultat sectoriel de l’ACPR, pas une projection du choc que subirait le bilan du lecteur.
Sur le volet catastrophes naturelles, une synthèse professionnelle indique une sinistralité deux à cinq fois plus élevée dans les départements français les plus exposés, entraînant une hausse des primes comprise entre 130 % et 200 % sur trente ans14. C’est une lecture de cabinet [S] du même exercice, pas un chiffre publié tel quel par l’ACPR elle-même ; elle est cohérente avec le risque d’inassurabilité que l’ACPR documente par ailleurs.
À l’horizon long terme (2050), le résultat le plus significatif n’est pas la matérialisation du risque physique en tant que telle, mais l’écart entre la connaissance de ce risque et l’action engagée pour s’en prémunir. L’exercice montre que les actifs liés aux activités fossiles et à l’immobilier subiraient les pertes de valeur les plus fortes à cet horizon ; pour autant, ces projections ne conduisent pas les assureurs participants à envisager des réallocations de portefeuille significatives13. Extrapolation prudente : cette inertie peut relever autant d’une contrainte réglementaire ou actuarielle sur l’horizon d’investissement que d’un pari implicite sur l’adaptation future des marchés ; le stress-test ne permet pas de trancher entre ces deux lectures.
L’ACPR a également mesuré pour la première fois un risque d’inassurabilité de certains biens dans certaines zones géographiques, avec une forte disparité selon les aléas retenus (sécheresse, submersion marine, inondation)1315. Certains assureurs appliquent déjà des politiques tarifaires différenciées selon le risque géographique, voire des exclusions de garantie. L’ACPR resitue cet exercice dans le cadre réglementaire existant, qui oblige déjà les organismes à intégrer le risque de durabilité dans leur ORSA au titre de Solvabilité II15.
La résilience d’un secteur qui continue de souscrire n’est pas la preuve que le risque climatique a été absorbé ; c’est parfois la preuve qu’il a simplement trouvé, pour l’instant, un endroit où se loger sans faire trembler les bilans.
Contre-argument : une inertie qui peut aussi relever de la prudence
Ce que la méthode interprète, registre faible. La lecture qui précède traite l’absence de réallocation de portefeuille face au risque à 2050 comme un signal d’inertie, voire d’aveuglement. Or un assureur soumis à Solvabilité II gère un passif dont la duration engage souvent plusieurs décennies (assurance-vie, engagements longs) ; céder rapidement et massivement des actifs jugés « à risque » à l’horizon 2050, sur la base d’un seul exercice de stress-test à participation volontaire, pourrait créer un risque de liquidité et un impact de marché défavorables aux assurés actuels, sans bénéfice certain si la trajectoire des scénarios NGFS sous-jacents évolue d’ici là. Le stress-test ACPR ne permet pas de trancher si l’inertie observée relève d’un aveuglement stratégique ou d’un arbitrage prudentiel délibéré entre le coût certain d’une réallocation anticipée et le coût incertain d’un maintien de position.
Ce que cela ne change pas. Même sous cette lecture plus favorable à l’ACPR et aux organismes contrôlés, la hausse du coût supporté par les assurés, documentée par la prime additionnelle CatNat et datée avec précision, reste, elle, mesurée et non contestée par cette hypothèse alternative : l’inertie de portefeuille n’est une lecture concurrente que sur l’une des trois preuves mobilisées ici, pas sur l’ensemble de la thèse.
Jusqu’où cette redistribution du coût est-elle soutenable
Les trois piliers de cette analyse, l’IAIS, la BIS et l’ACPR, ne portent ni sur le même périmètre géographique, ni sur le même horizon temporel. Le test de transposition impose de nommer ce qui doit rester comparable entre le rapport IAIS, mondial et annuel, et le stress-test ACPR, français et projeté à 2027 puis 2050, pour que la thèse d’un même phénomène à des échelles différentes tienne plutôt que d’être une simple analogie.
Deux éléments sont comparables. D’abord le cadre prudentiel. Le ratio de couverture du SCR que mesure l’ACPR et les standards internationaux de capital que suit l’IAIS reposent sur le même principe : une solvabilité fondée sur le risque, au titre de Solvabilité II pour l’ACPR. Ce n’est pas le même chiffre, mais c’est la même famille de mesure. Ensuite le mécanisme de transmission, à condition de le décrire dans le bon ordre. Un protection gap ne se transfère pas vers la réassurance : il désigne par définition la part des pertes qui n’est pas assurée, donc celle qui ne circule dans aucun bilan d’assureur ni de réassureur. La BIS distingue d’ailleurs le protection gap d’assurance du protection gap de réassurance (la part des pertes réassurables qui n’est pas réassurée), et précise que le premier n’a pas pour seule cause un manque de réassurance7. La chaîne qui relie le constat mondial de l’IAIS au canal français documenté par la BIS et la CCR se formule plutôt ainsi : pertes climatiques en hausse, puis coût et capacité de réassurance sous pression, puis ajustement des prix et des garanties par les assureurs primaires, puis accessibilité de l’assurance qui peut diminuer, puis protection gap qui peut s’élargir. Chaque maillon est un mécanisme plausible et documenté, pas une identité comptable.
Un élément ne l’est en revanche pas : l’horizon et le mode de mesure. Le GIMAR photographie un bilan agrégé au 31 décembre de chaque année. Le stress-test ACPR projette, lui, un choc simulé à 2027 puis à 2050. Je n’ai pas non plus vérifié si les assureurs français de l’échantillon GIMAR recoupent ceux testés par l’ACPR. La thèse d’un même phénomène à deux échelles tient donc sur un mécanisme et une famille d’indicateur partagés, pas sur une identité vérifiée entre les deux échantillons, ni sur une addition terme à terme des chiffres.
Tableau 1. Comparatif des trois sources mobilisées
| Source | Producteur | Date | Périmètre | Horizon | Indépendance |
|---|---|---|---|---|---|
| GIMAR 2025 | IAIS | Déc. 2025 | 57 groupes mondiaux et données agrégées des superviseurs (ensemble : plus de 90 % des primes brutes mondiales) | Constat annuel | [I] |
| FSI Insights n°65 | BIS / IAIS | Mars 2025 | Marché mondial de la réassurance, exemple français (CCR) | Constat + projections de marché | [I] |
| Stress-test climatique | ACPR | Mai 2024 | 22 entités françaises, 90 % du bilan sectoriel français | 2027 (court terme) et 2050 (long terme) | [I] |
Ce que la méthode interprète. La question qu’un dirigeant d’assurance ou de réassurance doit se poser n’est pas de savoir si le secteur est résilient aujourd’hui (la réponse des deux rapports institutionnels est affirmative pour le millésime observé), mais de savoir combien de temps la hausse du coût supporté par les assurés peut se poursuivre avant de buter sur un plafond d’acceptabilité tarifaire ou politique. Une surprime relevée des deux tiers en une seule décision réglementaire, même différée d’un an dans son application, est un rythme élevé.
Ce que cela n’autorise pas à conclure. Entre la poursuite du rythme actuel et la rupture, il existe une gamme large de mécanismes d’ajustement intermédiaires : hausse progressive et étalée des primes, relèvement des franchises, révision des garanties, politiques de prévention et travaux d’adaptation du bâti réduisant la vulnérabilité, apport de capital supplémentaire, entrée de nouvelles capacités privées sur le marché. Poser l’alternative comme un choix binaire entre désengagement des assurés et intervention publique structurelle revient à sauter par-dessus tous ces ajustements.
Le premier rapport de l’Observatoire de l’assurabilité, remis au Gouvernement par CCR le 15 juin 2026, fournit d’ailleurs un contre-exemple empirique utile, à condition de le lire dans son périmètre exact16. Il porte sur l’assurance habitation des maisons individuelles, soit 19 millions de contrats, « près de 50 % des contrats dommages aux biens », et sur trois aléas seulement : inondation, retrait-gonflement des argiles, cyclone. Sur ce périmètre, le résultat est net : les particuliers trouvent à s’assurer dans toutes les communes, et aucune n’est classée en rouge, c’est-à-dire en tension forte remettant en cause l’accès à l’assurance. Les tensions relevées restent limitées et chiffrées : 568 communes en tension légère, soit 1,6 % des communes et 1,4 % de la population, et 335 communes en tension modérée, soit 1 % des communes et 2,9 % de la population, dont 92 en outre-mer. Sur le niveau le plus tendu, CCR précise qu’« aucun retrait complet n’a été observé ».
Ce que ce contre-exemple ne couvre pas, et il faut le dire avant de s’en servir. Il ne dit rien de l’assurance des entreprises. Il exclut explicitement les collectivités territoriales, renvoyées par CCR à « un marché distinct » et au dispositif CollectivAssur, ce qui est en soi un indice que la tension y est réelle. Et il mesure la présence et la concentration des assureurs, pas les prix : un accès préservé à tarif fortement relevé y est indistinguable d’un accès préservé à tarif stable. C’est précisément la variable de cette analyse. Le point de bascule tarifaire ou politique reste donc une hypothèse à surveiller, pas un constat, et cet instrument ne peut pas la trancher seul.
La gamme d’ajustements intermédiaires a d’ailleurs cessé d’être une hypothèse. Le jour même de la remise du rapport, le Gouvernement a annoncé une réévaluation quinquennale de la surprime, présentée comme devant « adapter régulièrement le régime à l’évolution de la sinistralité et assurer une juste répartition de la charge du régime entre les assurés, notamment entre entreprises et particuliers »16. CCR recommandait de son côté, dans son rapport de durabilité, « des révisions progressives de la surprime, après une première phase d’ajustement consécutive à son augmentation récente »8. Autrement dit : la question n’est plus de savoir si le taux rebougera, mais à quel rythme et au détriment de qui. Le saut unique de deux tiers de 2023 était le régime d’exception ; la révision périodique devient le régime normal.
Le contrepied
Ce que les sources posent déjà, avant de dire ce que j’ajoute. Je dois commencer par retirer à cette analyse une part de nouveauté qu’elle s’attribuait. La thèse de redistribution du coût n’est pas une lecture que j’aurais construite contre les sources : CCR l’écrit elle-même, noir sur blanc, dans l’analyse de double matérialité de son rapport de durabilité 2025. Au titre des impacts positifs de son premier engagement, elle inscrit la « préservation des ressources financières étatiques en limitant le recours à la garantie d’État ». Au titre des impacts négatifs, sur la même page, l’« augmentation des primes d’assurances pour les assurés du fait de la surprime Cat Nat »8. C’est la redistribution, énoncée par l’opérateur du régime, dans un document public.
Cela ne rend pas l’analyse fausse, et cela ne coûte rien à sa thèse. Cela borne exactement la largeur de son apport, et une pièce qui nomme cette largeur est plus solide qu’une pièce qui la laisse deviner. Ce que j’apporte tient en trois choses, et pas plus : la mise en série de la probabilité d’intervention avec le seuil de réserves qui la produit, que CCR publie côte à côte sans les relier ; le suivi à deux cadrans proposé plus bas ; et la cartographie du champ qui suit, qui établit un constat d’absence.
Où se situe cette absence. La comparaison qui structure cette pièce jusqu’ici (IAIS, BIS, ACPR) ne couvre que les producteurs institutionnels du sujet. Le protection gap climatique et la trajectoire de la surprime CatNat sont aussi commentés chaque année par une deuxième famille de publications, non institutionnelle. Elle comprend la recherche propriétaire des grands réassureurs privés, notamment les rapports sigma de Swiss Re Institute et les points NatCatSERVICE de Munich Re, qui documentent depuis des décennies les pertes assurées liées aux catastrophes naturelles. Elle comprend aussi les études sectorielles des agences de notation sur la solvabilité climatique des (ré)assureurs (S&P Global Ratings, Fitch Ratings, Moody’s), les baromètres annuels des grands cabinets de conseil sur les perspectives du secteur assurantiel (McKinsey, Deloitte, PwC), et la presse professionnelle française qui suit au fil de l’eau la trajectoire de la CCR (L’Argus de l’Assurance, News Assurances Pro).
J’ai passé en revue les publications 2025-2026 de ce panel sur un angle précis : traitent-ils l’articulation entre fonction risques et fonction investissements dans l’allocation de portefeuille climatique ? Aucun ne le fait explicitement. Un seul s’en approche, Moody’s Analytics, avec un résultat qui affaiblit modestement, sans l’invalider, le constat d’absence. Le tableau ci-dessous couvre les producteurs de la cartographie initiale, puis deux entités rencontrées en cours de route et signalées comme telles :
| Producteur | Ce qu’il publie sur le sujet | Niveau de preuve |
|---|---|---|
| Swiss Re Institute (sigma) | Pertes assurées, protection gap, cadre ESG souscription et investissement, mais rien sur la séparation des deux fonctions. | Source primaire |
| McKinsey, Deloitte, PwC | Aucun résultat trouvé sur cet angle. | Source primaire |
| Munich Re (NatCatSERVICE) | Chiffrage des pertes, enquête RiskScan 2026 ; rien sur la gouvernance de l’allocation, cohérent avec la nature d’une base de sinistralité. | Presse spécialisée, accès direct bloqué17 |
| S&P Global Ratings | Stress-test climatique (mai 2026) ; mentionne des « pressions liées aux investissements » sans détailler l’articulation avec le risque climatique. | Presse spécialisée, accès direct bloqué18 |
| Fitch Ratings | Traite catastrophes naturelles et gouvernance des investissements séparément ; les deux fils ne se recoupent jamais sur le climat. | Presse spécialisée, accès direct bloqué19 |
| Moody’s Ratings | Protection gap et exposition au crédit privé traités séparément. | Presse spécialisée, accès direct bloqué20 |
| Moody’s Analytics (mars 2024) | Distingue les besoins de l’ORSA de ceux de l’allocation stratégique d’actifs, mais posé comme un problème de granularité de modèle, pas de gouvernance. Le résultat le plus proche trouvé. | Source primaire21 |
| Presse professionnelle française | Suit le rééquilibrage de la CCR et la surprime ; rien sur la gouvernance interne des assureurs. | Source primaire |
| Banque de France / ACPR, rapport de durabilité 2025 | Évalue l’intégration des risques de durabilité en gouvernance, à un niveau général, sans nommer l’hypothèse d’articulation traitée ici12. | Source primaire (résumé) |
Le niveau de preuve reste inégal : direct pour cinq producteurs de la cartographie initiale (Swiss Re, McKinsey, Deloitte, PwC, presse française), via une archive spécialisée tierce pour les quatre autres (Munich Re, S&P, Fitch, Moody’s Ratings), faute d’accès direct à leurs sites. Les deux dernières lignes du tableau ne faisaient pas partie du panel de départ et je les ai rencontrées en cours de revue : Moody’s Analytics, la branche de modélisation du groupe, distincte de l’agence de notation Moody’s Ratings ; et le rapport de durabilité 2025 de la Banque de France et de l’ACPR, un document connexe plutôt qu’un concurrent éditorial au sens strict.
Ce que la méthode interprète, registre faible. Le stress-test ACPR laisse ouverte une piste organisationnelle que ni lui ni les publications qui le commentent ne creusent : l’écart entre connaissance du risque et réallocation de portefeuille pourrait tenir moins à un arbitrage explicite qu’à la façon dont le diagnostic circule en interne. La projection à 2050 sur les actifs fossiles et immobiliers est produite dans le cadre de l’ORSA15 ; la décision de céder ou de conserver ces actifs relève de la direction des investissements et de la gestion actif-passif, dont le mandat et les indicateurs de performance sont très généralement calés sur un horizon annuel ou pluriannuel court, pas sur l’horizon 2050 du scénario NGFS. Une explication organisationnelle possible serait donc une insuffisante traduction du diagnostic ORSA dans les mandats d’investissement.
Ce que je ne peux pas affirmer. Cette hypothèse ne se vérifie pas avec les sources mobilisées ici. L’ORSA n’est pas un rapport que la fonction risques déposerait sur le bureau du gérant d’actifs : Solvabilité II en fait une composante du système global de gestion des risques, et l’ACPR insiste sur le rôle de gouvernance des organes dirigeants dans son appropriation15. Je ne dispose d’aucune donnée sur l’organisation interne réelle des quinze groupes participants, et le stress-test ne permet pas d’observer directement cette chaîne de décision. Parler d’une dissociation structurelle entre la fonction qui sait et la fonction qui décide serait donc affirmer plus que ce que la preuve porte. Ce qui reste : une hypothèse de gouvernance testable, dont la vérification supposerait un accès aux dispositifs internes que ni l’exercice ACPR ni les publications concurrentes ne fournissent aujourd’hui.
Ce que je propose. Le précédent exercice ACPR reposait sur la participation volontaire, et son calendrier de suite n’est pas connu à ce jour10. Plutôt que d’attendre un prochain exercice à échéance non annoncée pour remesurer cet écart, une direction des risques peut suivre en interne deux chiffres déjà disponibles, et les lire ensemble. J’appelle ce dispositif le suivi à deux cadrans.
Cadran 1, l’exposition. La part du portefeuille d’actifs investie dans les catégories identifiées comme les plus exposées par le dernier stress-test climatique prudentiel (actifs fossiles et immobilier pour l’exercice 2023-202413). C’est une donnée interne, disponible en continu, actualisable à la fréquence choisie par la direction des risques, trimestrielle par exemple. Elle se lit en pourcentage du portefeuille et en variation d’un trimestre à l’autre.
Cadran 2, la marge stressée. L’écart, en points de ratio de couverture du SCR, entre le niveau atteint en scénario adverse et le seuil réglementaire minimal de 100 %. Pour le millésime ACPR 2023-2024, cet écart est de 70 points au niveau sectoriel (170 % contre 100 %). Ce 70 est un résultat agrégé sur les quinze groupes participants, pas la marge propre d’un organisme donné : chacun doit y substituer son propre écart, mesuré sur son propre ratio en scénario adverse. Ce cadran ne bouge qu’à deux occasions : un nouvel exercice prudentiel publié, ou un nouveau calcul interne du ratio stressé.
Cadran 1, l'exposition
- Part du portefeuille d'actifs investie dans les catégories identifiées comme les plus exposées par le dernier stress-test climatique prudentiel : actifs fossiles et immobilier pour l'exercice 2023-2024
- Se lit en pourcentage du portefeuille et en variation d'un trimestre à l'autre
Cadran 2, la marge stressée
- Écart, en points de ratio de couverture du SCR, entre le niveau atteint en scénario adverse et le seuil réglementaire minimal de 100 %
- 70 points pour le millésime ACPR 2023-2024 (170 % contre 100 %), un résultat agrégé sur les quinze groupes participants et non la marge propre d'un organisme donné
- Ne bouge qu'à deux occasions : un nouvel exercice prudentiel publié, ou un nouveau calcul interne du ratio stressé
Règle de lecture. Les deux cadrans se lisent côte à côte, jamais l’un divisé par l’autre. Les rapporter en un ratio unique serait une erreur d’arithmétique, pour deux raisons. D’abord, si le dénominateur reste figé entre deux exercices prudentiels, la variation du ratio est strictement égale à celle du numérateur : passer de 14/70 à 21/70 affiche une hausse de 50 %, exactement celle de 14 % à 21 %. La division n’apporte aucune information sur un suivi temporel, elle donne seulement au résultat une allure plus savante. Ensuite, les deux termes ne sont pas calibrés l’un sur l’autre : une part de portefeuille en actifs sensibles n’est pas une fraction d’une marge de solvabilité stressée, laquelle résulte d’un ensemble bien plus large de facteurs (actions, immobilier, obligations d’entreprise, souverains, souscription, sinistralité, diversification). Les diviser crée une relation quantitative qu’aucune calibration ne soutient.
Exemple illustratif (chiffres fictifs, à but pédagogique : aucune donnée publiée par l’ACPR ne porte sur ce niveau de détail par portefeuille individuel). Une direction des risques constate que les actifs les plus exposés représentent 14 % du portefeuille, pour une marge stressée propre de 55 points. Un an plus tard, l’exposition atteint 21 % et la marge stressée recule à 40 points. Le premier cadran s’est dégradé de 7 points d’exposition, le second de 15 points de marge : les deux mouvements vont dans le même sens, et c’est cette concordance qui doit déclencher l’alerte auprès de la direction des investissements. Le cas inverse est tout aussi lisible : une exposition qui monte pendant que la marge stressée s’élargit décrit un organisme qui prend plus de risque climatique mais se recapitalise en parallèle, une situation que le ratio unique, à dénominateur figé au millésime du stress-test, aurait confondue avec la précédente.
Ce n’est pas une nouvelle mesure scientifique du risque : le stress-test reste la seule source qui quantifie le choc lui-même. C’est un dispositif de gouvernance. Il donne à la direction des risques deux chiffres actualisables en interne à opposer à la direction des investissements dans l’arbitrage, plutôt qu’un rapport externe qu’elle se contenterait de transmettre pour information.
Application par profil de décision
| Profil | Ce que cette analyse implique | Enjeu | Réversibilité |
|---|---|---|---|
| Direction technique et actuariat (assureur non-vie) | Le stress-test ACPR fournit un cadre méthodologique directement transposable pour objectiver, en interne, l’écart entre connaissance du risque climatique à 2050 et politique actuelle de réallocation d’actifs. | Modéré | Partiellement réversible |
| Direction des risques et gestion actif-passif | La dynamique de la prime additionnelle CatNat est un indicateur avancé du coût du financement du régime à intégrer dans les projections pluriannuelles, au-delà du seul renouvellement annuel des traités. | Modéré | Réversible |
| Direction générale et comité exécutif | La résilience affichée par l’IAIS ne dispense pas d’anticiper un point de bascule tarifaire ou réglementaire sur le régime CatNat ; le sujet relève d’un arbitrage stratégique, pas seulement technique. | Critique | Partiellement réversible |
| Investisseur institutionnel exposé au secteur assurantiel | La stabilité des ratios prudentiels en 2025 ne dit rien de l’exposition de long terme aux actifs fossiles et immobiliers. Document à demander : le SFCR (rapport annuel, public, obligatoire au titre de Solvabilité II) de l’assureur ciblé, comparé sur deux exercices consécutifs, sachant que les modèles publics obligatoires n’imposent pas nécessairement la ventilation détaillée des actifs qui permettrait d’isoler les expositions fossiles (voir Mes réserves). Cette granularité relève surtout du reporting prudentiel destiné au superviseur. À défaut, chercher les publications climatiques volontaires de l’organisme, sans garantie qu’elles existent. Seuil d’alerte : une exposition qui ne recule pas pendant que la marge de solvabilité stressée se réduit. | Modéré | Réversible |
| Régulateur et pouvoirs publics | L’écart entre connaissance du risque et réallocation de portefeuille documenté par l’ACPR est un point d’attention distinct de la seule solvabilité agrégée. Levier concret : rendre obligatoire, et non plus volontaire, la participation aux prochains exercices climatiques, et demander le suivi à deux cadrans (exposition climatique du portefeuille, marge de solvabilité en scénario adverse) formalisé dans le cycle annuel de l’ORSA de chaque organisme. Seuil d’alerte : un organisme dont les deux cadrans se dégradent conjointement sur deux exercices consécutifs devient prioritaire pour une revue de gouvernance ciblée. | Critique | Réversible |
Lexique
IAIS (International Association of Insurance Supervisors) : association internationale des superviseurs d’assurance, organisme de normalisation du secteur.
SFCR (Solvency and Financial Condition Report, rapport sur la solvabilité et la situation financière) : rapport annuel public que Solvabilité II impose à chaque assureur, incluant la composition de son portefeuille d’actifs.
CCR (Caisse centrale de réassurance) : réassureur public français, pivot du régime d’indemnisation des catastrophes naturelles (CatNat).
NGFS (Network for Greening the Financial System) : réseau de banques centrales et de superviseurs pour le verdissement du système financier, producteur des scénarios climatiques de référence utilisés par l’ACPR.
FSI (Financial Stability Institute) : institut de la BIS dédié à l’analyse de la stabilité financière et à l’appui aux superviseurs.
Footnotes
-
IAIS, Global Insurance Market Report 2025, décembre 2025. [I] https://www.iais.org/2025/12/iais-global-insurance-market-report-2025-highlights-growth-of-investments-in-private-credit-geoeconomic-fragmentation-and-ai-adoption-as-key-supervisory-priorities/ ↩ ↩2 ↩3
-
Légifrance, Arrêté du 22 décembre 2023 modifiant le taux de la prime ou cotisation additionnelle relative à la garantie « catastrophe naturelle » aux contrats d’assurance mentionnée à l’article L. 125-2 du code des assurances, JORF n°0300 du 28 décembre 2023. [I] https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000048678712 ↩ ↩2 ↩3 ↩4
-
ANZIIF, synthèse du Global Insurance Market Report 2025, décembre 2025. [S] https://covered.anziif.com/professional-development/content-format/whitepapers/iais-global-insurance-market-report-2025/ ↩
-
IAIS, page Climate risk, consultée en juillet 2026. [I] https://www.iais.org/activities-topics/climate-risk/ ↩
-
ACPR, rapport technique complet du stress-test climatique 2023-2024 (83 pages), mai 2024, lu intégralement. [I] https://acpr.banque-france.fr/system/files/import/acpr/medias/documents/20240523_rapport_final_st_climat_vf.pdf ↩
-
Gallagher Re, cité en notes 5 et 64 de la publication BIS / FSI n°65 : « Gallagher Re (2024) reported that in Q3 2024, there were 49 economic loss events of more than USD 1 billion that were considered “climate-related” events » et « See Gallagher Re (2025). Uninsured economic losses vary significantly by region, with Asia, Africa, Latin America and the Middle East having the largest protection gap of over 80% ». Courtier de réassurance, donc partie prenante. [P] https://www.iais.org/uploads/2025/03/FSI-Insights-65-Mind-the-climate-related-protection-gap-reinsurance-pricing-and-underwriting-considerations.pdf ↩ ↩2
-
BIS / FSI, Mind the climate-related protection gap, FSI Insights n°65, mars 2025. [I] https://www.iais.org/uploads/2025/03/FSI-Insights-65-Mind-the-climate-related-protection-gap-reinsurance-pricing-and-underwriting-considerations.pdf ↩ ↩2 ↩3
-
CCR, Rapport de durabilité 2025, publié le 29 juin 2026, 55 pages, page 25 pour les indicateurs cités : probabilité d’intervention de l’État de 13 % au titre de 2024 et de 8 % au titre de 2025, seuil d’intervention de 1 784 M€ puis 1 903 M€, défini comme 90 % des réserves de CCR dédiées au régime. Schéma de financement du régime en page 7 pour les trois taux de surprime au 1er janvier 2025. Analyse de double matérialité en page 31. [P] https://www.ccr.fr/publication-de-nos-premiers-rapports-de-durabilite-et-dinvestissement-responsable/ ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
CCR, Résultats annuels 2023 : un contexte récurrent de sinistralité liée au changement climatique mais une plus-value exceptionnelle sur la cession de CCR Re, communiqué de presse, 13 mars 2024. [I] https://www.ccr.fr/resultats-annuels-2023/ ↩ ↩2 ↩3
-
ACPR, Résultats du test de résistance climatique sur les assureurs 2023-2024, mai 2024. [I] https://acpr.banque-france.fr/fr/actualites/resultats-du-test-de-resistance-climatique-sur-les-assureurs-2023-2024 ↩ ↩2 ↩3
-
ACPR, communiqué de presse, Stress-test climatique : l’ACPR encourage les organismes d’assurance à poursuivre leurs efforts, 22 mai 2024. [I] https://acpr.banque-france.fr/fr/communiques-de-presse/stress-test-climatique-lacpr-encourage-les-organismes-dassurance-poursuivre-leurs-efforts-de-prise ↩ ↩2
-
Banque de France / ACPR, 2025 Sustainability Report, septembre 2025, section 2 (revue thématique ACPR 2025 sur l’intégration des risques de durabilité dans la gouvernance des assureurs, portant sur 90 % du marché français). [S] https://www.banque-france.fr/en/publications-and-statistics/publications/2025-sustainability-report-report-banque-de-france-and-acprs-sustainable-action ↩ ↩2
-
ACPR, Les principaux résultats de l’exercice climatique sur le secteur de l’assurance, 2024. [I] https://acpr.banque-france.fr/fr/publications-et-statistiques/publications/les-principaux-resultats-de-lexercice-climatique-sur-le-secteur-de-lassurance ↩ ↩2 ↩3 ↩4 ↩5
-
Forvis Mazars, Les résultats du stress test climatique de l’ACPR 2023, juillet 2024. [S] https://www.forvismazars.com/fr/fr/insights/publications-et-evenements/avis-d-experts/resultats-du-stress-test-climatique-de-l-acpr-2023 ↩
-
ACPR, communiqué de presse du 22 mai 2024 (version PDF détaillée). [I] https://acpr.banque-france.fr/system/files/import/acpr/medias/documents/20240422_cp_acpr_stress_test_climatique_assurance.pdf ↩ ↩2 ↩3 ↩4
-
CCR, premier rapport de l’Observatoire de l’assurabilité des risques naturels, remis au Gouvernement le 15 juin 2026. Périmètre : 19 millions de contrats d’assurance habitation de maisons individuelles, près de 50 % des contrats dommages aux biens, trois aléas (inondation, retrait-gonflement des argiles, cyclone). Aucune commune classée en rouge ; 568 communes en tension légère et 335 en tension modérée. La réévaluation quinquennale de la surprime est annoncée par le Gouvernement le même jour. [P] https://www.ccr.fr/premier-rapport-2025-observatoire-de-lassurabilite-des-risques-naturels/ ↩ ↩2
-
Munich Re, cité dans Reinsurance News, Insured losses from nat cats reached $44bn in H1’26: Munich Re, 30 juillet 2026, et Cyber, AI and economic pressures dominate insurance concerns in RiskScan 2026, 9 juin 2026 ; accès direct à munichre.com bloqué lors du contrôle. [S] https://www.reinsurancene.ws/insured-losses-from-nat-cats-reached-44bn-in-h126-munich-re/ ↩
-
S&P Global Ratings, cité dans Reinsurance News, Insurers seen as broadly resilient under severe climate disaster stress tests: S&P, 6 mai 2026 (rapport S&P daté du 4 mai 2026) ; accès direct à spglobal.com bloqué lors du contrôle. [S] https://www.reinsurancene.ws/insurers-seen-as-broadly-resilient-under-severe-climate-disaster-stress-tests-sp/ ↩
-
Fitch Ratings, cité dans Reinsurance News, France and Spain fires expected to have limited impact on European insurers ‘26 earnings: Fitch, 3 août 2026, et Fitch reports growing governance considerations for US life insurers following Delaware life investment reclassification, 5 août 2026 ; accès direct à fitchratings.com bloqué lors du contrôle. [S] https://www.reinsurancene.ws/france-and-spain-fires-expected-to-have-limited-impact-on-european-insurers-26-earnings-fitch/ ↩
-
Moody’s Ratings, cité dans Reinsurance News, Global insurance protection gap widens as growth shifts to emerging markets: Moody’s, 23 juin 2026, et Growing private credit exposure raises liquidity and concentration risks for US life insurers, 10 juin 2026. [S] https://www.reinsurancene.ws/global-insurance-protection-gap-widens-as-growth-shifts-to-emerging-markets-moodys/ ↩
-
Moody’s Analytics, Overcoming data overload: how can insurers embed climate risk within their asset allocation framework?, 15 mars 2024. [I] https://pfaroe.moodysanalytics.com/overcoming-data-overload-how-can-insurers-embed-climate-risk-within-their-asset-allocation-framework/ ↩
Mes réserves
Ce qui invaliderait cette lecture
- Le rapport technique complet du stress-test ACPR 2023-2024, 83 pages, a depuis été ouvert et lu de bout en bout : les chiffres que j'en tire y sont relevés directement, et non repris d'un communiqué. Cette réserve, que je maintenais par prudence, était devenue fausse dans l'autre sens, et une réserve qui sous-déclare son dossier vaut aussi peu qu'une réserve absente. Le GIMAR 2025 a lui aussi été relevé sur le rapport lui-même, distinct du communiqué de presse qui l'annonce.
- Les taux de la prime additionnelle CatNat sont vérifiés à la source primaire : l'arrêté du 22 décembre 2023, publié au JORF du 28 décembre 2023, modifie trois taux et non un seul, et entre en vigueur au 1er janvier 2025. Je ne citais auparavant que le passage de 12 % à 20 %, ce qui laissait entendre qu'un seul taux couvrait toute la surprime. Le rapport de durabilité 2025 de CCR et son premier Observatoire de l'assurabilité, que je reprenais de seconde main et taguais [S], ont depuis été retrouvés, adressés et lus : ils passent en [I] avec leur adresse. C'est ce qui m'a permis de corriger une erreur de ma part sur la nature des chiffres de probabilité, détaillée dans le corps.
- La fourchette de hausse de primes de 130 % à 200 % sur trente ans provient d'une synthèse de cabinet de conseil (Forvis Mazars) et non d'une formulation que j'ai retrouvée telle quelle sur les pages officielles de l'ACPR ; je la signale comme [S] et non [I].
- Deux chiffres que j'attribuais à la publication de la BIS sont en réalité relayés par elle en note de bas de page, et produits par Gallagher Re : le taux de pertes non assurées supérieur à 80 % dans quatre grandes régions, et le décompte de 49 événements à plus d'un milliard de dollars au troisième trimestre 2024. Gallagher Re est un courtier de réassurance, rémunéré sur la prime placée. Les taguer [I] parce qu'une institution les republie était une erreur d'attribution de ma part ; ils sont désormais taggués [P], partie prenante. Aucun des deux ne porte la thèse, mais l'un ouvre l'analyse et le lecteur doit savoir d'où il vient.
- L'exercice ACPR repose sur une participation volontaire, ce qui expose à un biais de sélection vers les organismes les mieux outillés.
- La mise en regard des trois sources (IAIS, BIS, ACPR) relève de mon interprétation, et non d'une conclusion conjointe qu'elles établiraient elles-mêmes.
- Pour la cartographie du paysage concurrentiel de la section « Le contrepied », j'ai passé en revue les publications 2025-2026 de neuf producteurs. J'ai pu lire directement Swiss Re Institute, McKinsey, Deloitte, PwC et la presse professionnelle française. Munich Re, S&P Global Ratings, Fitch Ratings et Moody's m'étaient inaccessibles en direct (erreur 403 sur munichre.com, spglobal.com et fitchratings.com), et je suis passé par l'archive datée d'un titre spécialisé de la réassurance, reinsurancene.ws : c'est vérifiable, mais c'est un cran en dessous de la source primaire. Cela borne ce que mon absence de résultat prouve, puisqu'un agrégateur de presse indexe l'actualité reprise par les médias sectoriels et non l'intégralité des rapports propriétaires de chaque agence. Un document qui existerait sans être repris par la presse me resterait invisible. Ce que je dis de ces quatre producteurs est donc mieux étayé qu'une estimation de ligne éditoriale, mais moins ferme que si j'avais lu leurs pages. Aucun des neuf ne traite l'articulation entre fonction risques et fonction investissements au niveau de granularité proposé ici. Le résultat le plus proche est un article de mars 2024 de Moody's Analytics (la branche de modélisation, distincte de l'agence de notation Moody's Ratings), qui distingue les besoins de l'ORSA de ceux de l'allocation stratégique d'actifs mais comme un problème de granularité de modèle, pas de gouvernance : voir le détail dans la section « Le contrepied ». Un rapport de durabilité 2025 de la Banque de France et de l'ACPR, publié en septembre 2025, a également été identifié : il évalue l'intégration des risques de durabilité dans la gouvernance des assureurs à un niveau plus général, sans nommer l'hypothèse d'articulation entre fonction risques et fonction investissements décrite ici.
- L'explication organisationnelle avancée dans « Le contrepied » (un diagnostic ORSA insuffisamment traduit dans les mandats d'investissement) est une hypothèse, pas un constat : je ne dispose d'aucune donnée sur l'organisation interne réelle des quinze groupes participants, et le stress-test ne permet pas d'observer cette chaîne de décision. Solvabilité II traite d'ailleurs l'ORSA comme une composante du système global de gestion des risques, sous la responsabilité des organes dirigeants, pas comme un rapport transmis d'une direction à une autre.
- Une version antérieure de cette analyse proposait une « jauge des 70 points » rapportant l'exposition climatique du portefeuille à la marge de solvabilité en scénario adverse. Je l'ai retirée : à dénominateur figé, la variation du ratio est strictement égale à celle du numérateur, donc la division n'ajoute aucune information en suivi temporel, et les deux termes ne sont pas calibrés l'un sur l'autre. Le suivi à deux cadrans qui la remplace est une convention de gouvernance interne, pas une mesure calibrée du risque.
- Le SFCR est bien public et obligatoire, mais les modèles publics n'imposent pas nécessairement la ventilation détaillée des actifs (le type d'état utilisé par les superviseurs pour isoler les expositions fossiles relève surtout du reporting prudentiel). La recommandation faite à l'investisseur institutionnel ne garantit donc pas d'obtenir cette granularité.
- La baisse de 60 points du ratio de couverture du SCR est un résultat sectoriel agrégé sur les quinze groupes participants. Ce n'est pas un coefficient transposable au bilan d'un organisme donné, et le simulateur associé à cette analyse doit se lire comme un scénario illustratif calibré sur ce résultat sectoriel.
- Si un prochain exercice élargissait la participation au-delà du volontariat et constatait une réallocation de portefeuille effective plutôt qu'une connaissance du risque non suivie d'effet, la thèse d'inertie développée ici perdrait sa portée.
- Le contre-exemple que je tire de l'Observatoire de l'assurabilité vaut sur son périmètre et pas au-delà : l'assurance habitation des maisons individuelles, près de la moitié des contrats dommages aux biens, et trois aléas. Ni les entreprises, ni les collectivités territoriales (que CCR renvoie à un marché distinct), ni les prix n'y sont mesurés. Un accès à l'assurance préservé alors que son prix a fortement monté s'y lit exactement comme un accès préservé à prix stable, et c'est pourtant la variable de cette analyse.
- J'ai revu à la baisse l'indice de solidité de la preuve affiché à côté de cette analyse, de 68 à 53, ce qui la fait passer de « preuves modérées » à « preuves limitées ». Deux axes étaient trop généreux. Le stress-test ACPR 2023-2024 n'a été refait par personne, et j'écris moi-même plus haut qu'aucun troisième exercice n'a été identifié : la réplication passe donc de « répliquée une fois » à « récente, non encore répliquée ». Et l'exercice porte sur vingt-deux entités, quinze groupes : afficher une puissance « large, plus de 10 000 observations » revenait à faire passer une couverture de marché pour une taille d'échantillon. La couverture de 90 % du bilan sectoriel est déjà payée sur l'axe du type de preuve, qui est ce qui maintient cette analyse au troisième barreau de l'échelle assurance et non plus bas.
- Test de falsification de la thèse centrale (redistribution du coût, pas absorption) : si la hausse de la prime additionnelle CatNat et le recul du ratio SCR en scénario adverse ne se traduisaient pas, sur les prochains exercices, par une hausse mesurable du taux de non-renouvellement des contrats dans les zones les plus exposées, par une dégradation de l'accès à l'assurance mesurée par l'Observatoire de l'assurabilité, ou par un recours effectif à la garantie de l'État, la lecture d'un coût réellement redistribué vers les assurés perdrait sa portée : on serait alors face à un ajustement tarifaire absorbé sans effet observable, pas à une redistribution. Ce test a une échéance et un instrument nommés : CCR annonce la prochaine édition de l'Observatoire pour le début de l'année 2027, sur les données 2024. Elle restera cependant aveugle à l'effet du taux de 20 %, entré en vigueur au 1er janvier 2025.
Biais cognitifs que cette situation peut déclencher
- Biais de statu quo (Samuelson et Zeckhauser, 1988) : la connaissance d'un risque à horizon 2050 sans conséquence immédiate sur les ratios prudentiels peut favoriser le maintien de l'allocation de portefeuille actuelle plutôt que son ajustement anticipé.
- Préférence pour le présent (travaux de Thaler sur le choix intertemporel) : un choc projeté à 2050 pèse structurellement moins dans la décision qu'un ratio de solvabilité publié chaque année.
- Heuristique du « ce que vous voyez est tout ce qu'il y a » (Kahneman, 2011) : la résilience mesurée par des ratios agrégés et visibles peut donner une impression de sécurité qui occulte un risque déplacé mais pas encore comptabilisé.
Lexique
- SCR· Solvency Capital Requirement / capital de solvabilité requis↗
- Capital réglementaire qu'un assureur doit détenir pour absorber un choc à horizon un an sous Solvabilité II. Le ratio de couverture du SCR rapporte les fonds propres disponibles à ce montant ; le seuil réglementaire minimal est de 100 %. En dessous, l'assureur est en situation de non-conformité réglementaire.
- CatNat· Régime d'indemnisation des catastrophes naturelles↗
- Dispositif légal français d'indemnisation des sinistres causés par des phénomènes naturels d'intensité anormale (inondations, sécheresse, submersion marine…). Repose sur une surprime obligatoire adossée aux contrats multirisque habitation et professionnel, réassurée par la Caisse centrale de réassurance (CCR) avec garantie illimitée de l'État.
- Protection gap· écart de couverture assurantielle↗
- Écart entre les pertes économiques totales causées par un sinistre (catastrophe naturelle, événement climatique) et la part effectivement couverte par une assurance. Un protection gap élevé signifie que la majorité du coût est supportée directement par les ménages, les entreprises ou les États plutôt que mutualisée via le secteur assurantiel.
- GIMAR· Global Insurance Market Report↗
- Rapport annuel de l'IAIS (Association internationale des superviseurs d'assurance) agrégeant les données de suivi des risques des 57 plus grands groupes d'assurance internationaux, représentant plus de 90 % des primes brutes émises dans le monde. Couvre la solvabilité, la liquidité, la rentabilité et le risque systémique du secteur.
- ORSA· Own Risk and Solvency Assessment↗
- Évaluation interne des risques et de la solvabilité, obligation réglementaire au titre de Solvabilité II. Chaque assureur doit y documenter sa propre appréciation des risques auxquels il est exposé, y compris les risques climatiques et de durabilité, et vérifier que sa capitalisation reste adéquate dans ses scénarios propres.
- Actifs échoués· stranded assets↗
- Actifs (titres d'entreprises fossiles, biens immobiliers en zone à risque, infrastructures carbonées) dont la valeur se déprécie fortement, voire s'annule, du fait de la transition climatique ou réglementaire avant la fin de leur durée de vie économique prévue. Le stress-test ACPR 2023-2024 identifie les actifs fossiles et immobiliers comme les plus exposés à ce risque à l'horizon 2050.
- Risque d'inassurabilité↗
- Situation dans laquelle le coût ou la fréquence d'un risque rend sa couverture assurantielle économiquement non viable pour l'assureur ou l'assuré. L'ACPR a mesuré pour la première fois ce risque dans son stress-test 2023-2024, avec une forte disparité selon les aléas (sécheresse, submersion marine, inondation) et les zones géographiques.
Indice de solidité des preuves · le détail
53 / 100 · Preuves limitées · fourchette 31-55 %
Score établi le 29 août 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. Le fait de résilience converge (IAIS, ACPR, et une lecture d'agence relayée par la presse spécialisée). La thèse de redistribution n'est portée directement que par CCR, dans l'analyse de double matérialité de son rapport de durabilité 2025. Aucune source mobilisée ne la contredit, aucune autre ne l'établit.
- Les expositions climatiques seraient relevées sur les états quantitatifs déposés par les organismes eux-mêmes, au niveau de la ventilation détaillée des actifs, et non sur le résultat agrégé d'un exercice de place.L'ACPR, destinataire de ces états au titre de Solvabilité II · existe, mais n’est pas consultable
- Le périmètre couvert serait exhaustif et contraint, là où l'exercice qui porte cette analyse repose sur la participation volontaire de quinze groupes, donc sur une sélection vers les organismes les mieux outillés.L'ACPR, qui dispose du pouvoir de collecte sur l'ensemble des organismes qu'elle supervise · un dispositif approchant existe, sans remplir la condition
- La série serait exploitée sur plusieurs exercices successifs, de façon à observer l'effet du taux de 20 % entré en vigueur au 1er janvier 2025 plutôt qu'à l'annoncer, une remontée d'un seul exercice ne photographiant qu'un bilan.L'EIOPA, qui construit ses statistiques publiées sur ces mêmes remontées · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 59 sur 100, dans le palier « Preuves modérées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Simulateurs liés
Modification apportée · mis à jour le 29 août 2026
- Les taux de la surprime CatNat sont trois et non un : 20 % sur les contrats dommages aux biens, 9 % sur l'assurance auto vol et incendie, 0,75 % sur un troisième périmètre. Le titre, le chapô et le résumé ne citaient que le premier.
- Les probabilités d'intervention de l'État publiées par CCR sont un indicateur prospectif recalculé à chaque millésime, pas une prévision suivie de son constat. La série est requalifiée.
- Le seuil de sinistralité qui déclenche l'intervention de l'État est ajouté, de 1 784 à 1 903 millions d'euros. C'est le mécanisme qui explique la baisse de la probabilité, et il manquait.
Voir les 6 autres
- Deux chiffres attribués à la BIS viennent en réalité de Gallagher Re, courtier de réassurance, cité par elle en note. Ils passent en source de partie prenante.
- Le rapport de durabilité 2025 de CCR et le premier Observatoire de l'assurabilité, repris de seconde main, sont désormais adressés, lus et cités avec leur périmètre exact. L'Observatoire ne couvre que l'habitation des maisons individuelles.
- La thèse de redistribution du coût est posée par CCR elle-même dans son analyse de double matérialité. L'apport propre de cette analyse est réduit à ce qu'il est réellement.
- La réévaluation quinquennale de la surprime annoncée par le Gouvernement remplace l'hypothèse d'une gamme d'ajustements intermédiaires.
- L'indice de solidité de la preuve passe de 68 à 53 : le stress-test n'a jamais été répliqué, et vingt-deux entités ne font pas un échantillon large.
- Le rapport de durabilité 2025 de la Banque de France et de l'ACPR est cité sur ce qu'il établit réellement, sans détour par sa page d'annonce. Une réserve sur le GIMAR 2025 restait rédigée comme si seul le communiqué de l'IAIS avait été consulté, alors que le rapport avait déjà été lu en entier ; elle est corrigée pour le dire.
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic