Passifs vie cédés : combien partent offshore, et combien en captives domestiques ?
 Axel Morel · Fondateur & analyste, Probans
L'essentiel
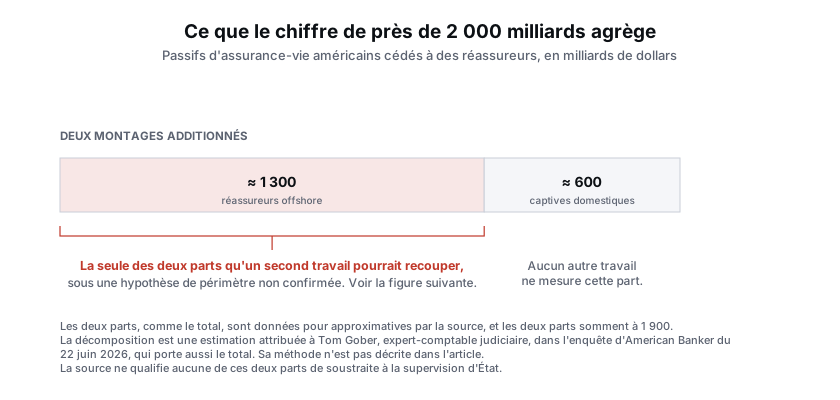
American Banker rapporte l'estimation d'un expert-comptable judiciaire : sur près de 2 000 milliards de dollars cédés à des réassureurs offshore et captifs, environ 1 300 milliards seraient offshore et environ 600 en captives domestiques.
- Le total réunit deux montages distincts. Une enquête d'American Banker publiée le 22 juin 2026 écrit que les assureurs-vie américains ont déplacé près de 2 000 milliards de dollars de passifs vers des réassureurs « offshore and captive ». Le même article donne la décomposition de ce total, attribuée nommément à Tom Gober, expert-comptable judiciaire : environ 1 300 milliards offshore, et environ 600 milliards dans des captives domestiques.
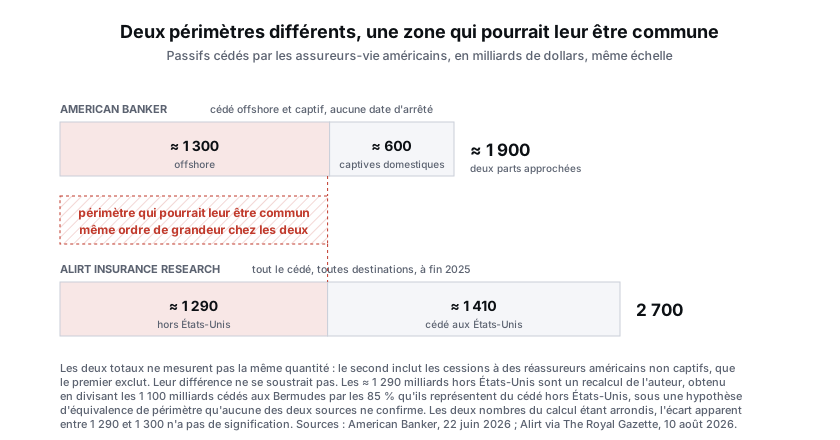
- Un seul périmètre pourrait se recouper avec l'autre travail disponible. Si 1 100 milliards représentent 85 % du cédé hors des États-Unis, alors le cédé hors des États-Unis vaut environ 1 290 milliards. À comparer aux 1 300 milliards que le premier travail situe offshore, sous l'hypothèse, qu'aucun des deux producteurs ne confirme, que « offshore » chez l'un et « hors des États-Unis » chez l'autre désignent le même périmètre. L'écart apparent entre 1 290 et 1 300 n'a aucune signification.
- Le seuil de 250 millions dispense, il n'encadre pas. C'est le plancher de fonds propres ou de capital et excédent que le réassureur cessionnaire doit tenir en permanence pour être dispensé de poster du collatéral. Aucun des deux accords ne concerne les Bermudes, ni aucune juridiction offshore.
Un assureur-vie qui vend une police ou une rente prend un engagement de long terme : verser une prestation, parfois des décennies plus tard. Pour honorer cet engagement, il doit constituer des réserves. La façon la plus classique de réduire son exposition est la réassurance : céder une partie du risque, et des primes correspondantes, à un autre assureur. Le mécanisme est ancien et n’a rien d’anormal. Ce qui a changé ces dernières années, c’est la destination de ces cessions, et c’est là qu’un chiffre s’est imposé dans le débat sans que sa composition circule avec lui.
Ce que le chiffre agrège
Ce que le rapport écrit. Une enquête d’American Banker publiée le 22 juin 2026 écrit que les assureurs-vie américains ont déplacé près de 2 000 milliards de dollars de passifs vers des réassureurs « offshore and captive » [1]. Le même article donne, quelques lignes plus loin, la décomposition de ce total, attribuée nommément à Tom Gober, expert-comptable judiciaire : environ 1 300 milliards offshore, et environ 600 milliards dans des captives domestiques [1]. Les deux parts sont données comme approximatives, comme l’est le total.
American Banker donne un motif de réunion : il tient les deux montages pour porteurs de la même opacité, écrivant que « la plupart des investissements des assureurs sont opaques du fait du transfert de passifs vers des réassureurs offshore et captifs, et en partie parce que nombre d’assureurs sont détenus par de grands gestionnaires d’actifs alternatifs ou associés à eux » [1].
Ce que la méthode interprète. Le motif est éditorial, pas prudentiel, et c’est ce qui rend le chiffre incomparable à tout autre : aucun autre travail que j’aie trouvé ne mesure cette réunion-là.
Ce que la méthode interprète. Aucune source de cette page n’énonce que ces montants auraient échappé à la supervision d’État. Le Financial Stability Board mentionne bien un arbitrage réglementaire potentiel et le recours à des juridictions de réassurance offshore, mais sans les rattacher ni à un montant ni à un superviseur [7]. La source ne porte cet énoncé pour aucune des deux parts, ni pour leur somme. La fiche de la NAIC énonce au contraire qu’une captive, une fois constituée, « reste soumise à une partie des mêmes exigences réglementaires d’État, y compris de déclaration, de capital et de réserves » [5] ; j’explique plus bas pourquoi je ne peux pas appliquer cet énoncé aux captives dont il est question ici.
Deux travaux, un seul périmètre commun
Ce que les sources rapportent. Un second chiffre, produit par un cabinet d’analyse privé et relayé par la presse, porte sur un périmètre plus large et donne un total plus élevé. Le 10 août 2026, The Royal Gazette rapporte une recherche d’Alirt Insurance Research : sur 2 700 milliards de dollars de passifs vie et rentes cédés par les assureurs-vie américains à fin 2025, toutes destinations confondues, environ 1 100 milliards l’ont été à des réassureurs domiciliés aux Bermudes, soit 40,7 % de l’ensemble du cédé et 85 % du cédé hors des États-Unis [2]. Cet agrégat inclut les cessions à des réassureurs américains non captifs, que le premier exclut par construction : les deux totaux ne mesurent pas la même quantité, et leur différence ne se soustrait pas.
Mon recalcul. Il existe pourtant un périmètre où les deux pourraient se recouper. Si 1 100 milliards représentent 85 % du cédé hors des États-Unis, alors le cédé hors des États-Unis vaut environ 1 290 milliards. À comparer aux 1 300 milliards que le premier travail situe offshore. Deux producteurs distincts, deux dates différentes, et le même ordre de grandeur, ce que la précision des données publiées ne permet pas de resserrer davantage : les deux nombres qui entrent dans le calcul sont arrondis, « environ 1 100 milliards » et « 85 % », si bien que la division ne permet pas de trancher un écart de cet ordre. L’écart apparent entre 1 290 et 1 300 n’a aucune signification.
Ce rapprochement est le mien. Ni American Banker ni Alirt ne l’écrit, et il repose sur l’hypothèse que « offshore » chez l’un et « hors des États-Unis » chez l’autre désignent le même périmètre, ce qu’aucun des deux documents ne confirme. Je ne peux pas non plus les dire indépendants au sens fort : aucune des deux méthodes n’est décrite dans les documents que j’ai pu lire, et le document de recherche d’Alirt n’a pas été retrouvé en accès libre. Je donne ce calcul pour ce qu’il est : une division sur deux nombres arrondis, pas une mesure.
Ce que le rapport écrit. La recherche d’Alirt documente aussi le mouvement. La part bermudienne du cédé total est passée de 30,9 % en 2021 à 40,7 % en 2025, et les réserves cédées aux Bermudes ont plus que doublé sur la période. En 2025, les assureurs-vie américains ont conclu plus de 73 milliards de dollars de nouvelles transactions bermudiennes, dont environ 60 milliards pour les dix plus grosses d’entre elles, qui mélangent transactions affiliées, réassurance de tiers et sidecars adossés à des investisseurs extérieurs [2].
Pourquoi offshore, et pourquoi captif
Ce que la méthode interprète. Deux logiques distinctes se recoupent. La première est de capital réglementaire : certaines juridictions, les Bermudes en tête, appliquent un cadre différent de celui d’un État américain, ce qui permet à un groupe de libérer du capital tout en gardant le même risque économique sous-jacent, porté par une autre entité. La seconde est structurelle : la captive est une filiale du groupe lui-même, créée pour ses propres besoins. Le groupe garde alors le risque en interne et change l’entité juridique qui le porte comptablement.
Je ne sais pas ce que le régime d’État donne pour ces captives-là, et je ne peux pas le déduire. La fiche de la NAIC que j’ai lue définit la captive comme une filiale détenue à 100 % créée pour assurer sa maison mère non assurantielle [5]. Ce n’est pas le montage dont il est question ici, où la mère est un assureur, et la même fiche ne traite pas de la réassurance de passifs d’assurance-vie. Je n’ai pas trouvé de document décrivant le régime prudentiel applicable aux captives de réassurance vie, État par État. Tant que je ne l’ai pas, je ne dis rien de ce que ces 600 milliards signifient en termes de supervision.
Ce que font les Covered Agreements, et qui n’est pas ce que je croyais
Ce que le rapport écrit. J’ai lu le texte de l’accord bilatéral entre les États-Unis et le Royaume-Uni, signé le 18 décembre 2018. Son article 2 énonce que son objet est « l’élimination, sous conditions déterminées, des exigences de collatéral » imposées par une partie à un réassureur cessionnaire de l’autre partie [3]. L’article 3 interdit aux parties de maintenir ou d’adopter une telle exigence. Et le seuil de 250 millions de dollars, que j’avais rangé du côté de l’encadrement, est au paragraphe 4 de ce même article 3 : c’est le plancher de fonds propres ou de capital et excédent que le réassureur cessionnaire doit tenir en permanence pour être dispensé de poster du collatéral [3]. Ce n’est d’ailleurs pas la seule condition : le même paragraphe exige aussi un ratio de solvabilité de 100 % du SCR sous Solvabilité II [3]. La NAIC décrit les deux accords dans les mêmes termes, et donne leurs dates : le 22 septembre 2017 avec l’Union européenne, le 18 décembre 2018 avec le Royaume-Uni [8].
L’accord a aussi un versant contraignant que je ne peux pas passer sous silence : le réassureur qui tombe sous le plancher de fonds propres doit garantir la totalité de ses engagements [3]. La dispense est conditionnelle, elle n’est pas un blanc-seing.
Aucun des deux ne concerne les Bermudes, ni aucune juridiction offshore.
Ce que la méthode interprète. Je m’étais servi de ce seuil comme d’un indice d’encadrement des montages offshore. Il dit le contraire, sur d’autres juridictions que celles dont parle cette page. Ce n’est pas une nuance : c’est le sens de la disposition qui était inversé, dans le paragraphe qui portait ma conclusion sur la supervision.
American Banker mentionne par ailleurs que certains États pourraient retenir des minimums plus bas, « de 2 à 50 millions de dollars » [1]. Je ne reprends plus ce chiffre comme une exigence de collatéral : l’article ne dit pas de quoi ce minimum est le minimum, et je ne l’ai retracé à aucun texte réglementaire État par État.
Où se lit la part de crédit privé des assureurs-vie, et ce qu’elle mesure
Ce que le rapport écrit. Le rapport du Financial Stability Board du 6 mai 2026 porte un chiffre d’allocation, mais dans son encadré 3 et non dans son corps, et sous une modalité qui n’est pas celle d’une mesure : appliquer un proxy de placements privés et de notations privées « suggère » qu’environ 10 % des portefeuilles d’assureurs-vie « pourraient » être du crédit privé, contre environ 3 % pour les assureurs non-vie, l’encadré écrivant lui-même qu’estimer ces expositions est difficile et renvoyant pour ce couple à une étude de S&P Global d’octobre 2025 [7]. Le seul pourcentage du corps du rapport relatif aux assureurs est tout autre chose : leur part, avec les fonds de pension, parmi les investisseurs de fonds de dette privée de la zone euro [7]. Le même encadré chiffre par ailleurs à environ 27 % la part des titres structurés dans les portefeuilles des assureurs adossés au capital-investissement à fin 2024, contre environ 12 % pour les autres grands assureurs [7].
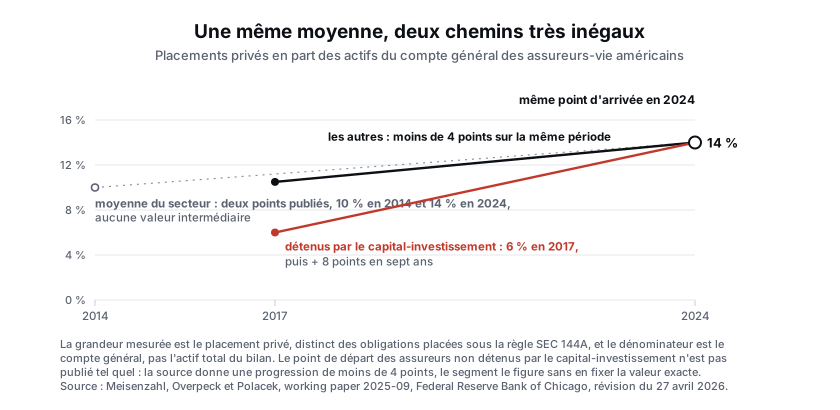
Ce proxy ne mesure pas ce que mesure la source suivante. Un working paper de la Fed de Chicago, révisé le 27 avril 2026, établit que les placements privés représentaient 14 % des actifs du compte général des assureurs-vie américains en 2024, contre 10 % en 2014 [4]. Les 10 % qu’on y lit sont la valeur d’il y a dix ans sur une grandeur encore différente, les placements privés en part du compte général : ils ne sont ni le proxy de crédit privé de l’encadré du Financial Stability Board, ni sa date. Ce même travail chiffre ces placements privés à 849 milliards de dollars en 2024, un montant qu’Axios rapporte à un secteur du crédit privé de 1 800 milliards, ce qui rapproche deux périmètres que les sources ne définissent pas de la même façon [6].
Il reste que deux de mes sources donnent, sur une question voisine, deux ordres de grandeur qui ne se rejoignent pas. American Banker écrit que les assureurs-vie américains allouent « près d’un tiers » de leurs 5 600 milliards d’actif total au marché du crédit privé [1], quand la Fed de Chicago mesure 14 % des actifs du compte général en placements privés [4]. Les deux ne portent ni sur le même périmètre d’actif ni sur la même définition d’instrument, et aucune des deux sources ne rapproche son chiffre de l’autre. Je ne sais pas lequel retenir, et je ne tranche pas.
Le résultat le plus net du papier de la Fed de Chicago n’est pas cet agrégat. À point d’arrivée identique, 14 % en 2024 pour les assureurs détenus par le capital-investissement comme pour les autres, l’ampleur du chemin parcouru n’a rien de comparable : les premiers sont passés de 6 % en 2017 à 14 % en 2024, les seconds ont progressé de moins de 4 points sur la même période [4]. Les trois quarts de la croissance des premiers viennent de placements privés financiers et de titres adossés à des actifs [4].
Ce que la méthode interprète. Trois grandeurs circulent donc sous le même air de famille, et aucune n’est interchangeable avec les autres : un proxy modélisé de crédit privé dans les portefeuilles d’assureurs-vie, une part mesurée de placements privés dans le compte général des assureurs-vie américains, et une part d’allocation au marché du crédit privé rapportée à l’actif total. La plus robuste des trois, celle de la Fed de Chicago, dit d’ailleurs autre chose que son agrégat : la part de 14 % est le point d’arrivée commun de deux trajectoires très inégales, et elle efface exactement ce qui sépare les deux populations.
Mes réserves
- Le rapprochement qui porte cette page est un recalcul de ma part, pas une mesure. Il suppose que « offshore » et « hors des États-Unis » désignent le même périmètre chez deux producteurs qui ne se citent pas. Si ces deux mots ne recouvrent pas la même chose, la convergence que je décris disparaît.
- Aucun des deux totaux n’est une statistique officielle. Le premier repose sur une estimation d’expert relayée par American Banker, dont la méthode n’est pas décrite ; le second vient d’un cabinet d’analyse dont le document de recherche n’a pas été retrouvé en accès libre. J’ai cherché un total consolidé publié par un régulateur, et je n’en ai pas trouvé.
- La source qui porte mon chiffre central porte aussi de quoi me contredire, et je la cite dans les deux sens. American Banker écrit que « les régulateurs d’État siègent désormais couramment avec leurs homologues des Bermudes, d’Angleterre et d’Espagne pour surveiller des groupes à activité mondiale », ce qui va contre l’idée d’un passif sorti du champ des superviseurs. Le même article rapporte que la NAIC juge peu clair comment un assuré peut savoir si son assureur est collatéralisé, en tout ou partie, ce qui va dans l’autre sens. Le débat est ouvert dans la source, il ne se tranche pas ici. Axios fait de même sur le volet crédit privé : le document donne la parole à une source du secteur du crédit, anonyme, qui juge « trompeur de dire que les assureurs sont poussés vers des actifs risqués », et reprend l’argumentaire d’Apollo selon lequel l’essentiel du crédit privé est de qualité investissement [6].
- Cette page décrit la composition d’un chiffre, pas le risque qu’il porte. Le rapport du Financial Stability Board nomme pourtant la réassurance financée comme l’un des canaux par lesquels les assureurs se relient indirectement au crédit privé, et il écrit que les assureurs et les fonds de pension en sont des investisseurs significatifs, attirés par la prime d’illiquidité et la maturité longue des prêts. Je ne traite pas ce volet, et son absence ici n’est pas un jugement sur son importance [7].
- Je ne connais pas la répartition, à l’intérieur du cédé, entre réassurance affiliée et sidecar ouvert à des investisseurs tiers. La recherche d’Alirt établit que les trois formes coexistent dans les dix plus grosses opérations bermudiennes de 2025, elle n’en donne pas la répartition chiffrée [2].
- Deux de mes sources donnent des ordres de grandeur d’allocation au crédit privé qui ne se rejoignent pas, et je ne tranche pas entre eux.
- Rapportés à leurs totaux respectifs, 2 000 et 2 700, les deux chiffres ne se comparent pas du tout. Ce n’est pas une vérification de mon rapprochement, c’est une conséquence du point précédent : les dénominateurs ne mesurent pas la même chose. Je n’ai trouvé aucun test qui permette de départager mon hypothèse de périmètre, et c’est la limite principale de cette page.
Faute d’agrégat de marché dont le périmètre soit publié, la question ne se laisse instruire qu’assureur par assureur : la part des passifs cédée à un réassureur affilié, et la juridiction de domiciliation de ce dernier. Encore faut-il pouvoir l’obtenir, et la source elle-même signale qu’un assuré n’a pas de voie claire pour cela.
Retour au dossier Assureurs-vie et crédit privé.
ISP-ASS16/100· 0-30 % · Preuves très limitées · La preuve centrale de cette page est un chiffre d'ampleur, et aucune de mes sources ne le mesure au sens où l'échelle l'entend. Les montants d'American Banker sont une estimation d'expert relayée par la presse professionnelle ; ceux d'Alirt viennent d'un cabinet d'analyse privé, relayé par la presse, dont le document de recherche n'a pas été retrouvé en accès libre. Le barreau 6 est ce que l'échelle prévoit pour un ensemble de faits nommés et datés qui soutient un mécanisme sans le mesurer, et elle interdit de présenter un tel faisceau comme une mesure d'ampleur : c'est pourquoi le titre de cette page porte le signe d'approximation sur chacun des deux montants qu'il ventile, comme la figure, et non un total présenté comme mesuré. Je ne monte pas au barreau 4 parce qu'un agrégat opposable suppose un périmètre nommé et un producteur identifiable, et qu'ici les deux périmètres publiés ne coïncident pas. La convergence est donnée pour non mesurable, par le troisième cas du barème : deux sources indépendantes qui ne mesurent pas le même objet ne peuvent ni se confirmer ni se contredire. Deux producteurs distincts arrivent bien au même ordre de grandeur sur la part offshore, mais le rapprochement passe par un recalcul que je fais moi-même et qu'aucune des deux sources n'écrit, et il suppose que « offshore » chez l'un et « hors des États-Unis » chez l'autre désignent le même périmètre, ce qu'aucune des deux ne confirme. Tant que cette équivalence n'est pas établie, les deux chiffres ne portent pas sur la même grandeur, et il n'y a rien à faire converger. J'avais d'abord déclaré une convergence modérée en énumérant dans la même note les quatre réserves qui l'interdisent : l'indice perd treize points, de 29 à 16. La réplication est nulle. L'effectif observé est très faible parce que les unités sont deux agrégats, un texte d'accord bilatéral et une série d'allocation à deux points, pas une population d'observations.
L'Indice de solidité des preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-ASS sache produire, et non une preuve absolue.
La preuve centrale de cette page est un chiffre d'ampleur, et aucune de mes sources ne le mesure au sens où l'échelle l'entend. Les montants d'American Banker sont une estimation d'expert relayée par la presse professionnelle ; ceux d'Alirt viennent d'un cabinet d'analyse privé, relayé par la presse, dont le document de recherche n'a pas été retrouvé en accès libre. Le barreau 6 est ce que l'échelle prévoit pour un ensemble de faits nommés et datés qui soutient un mécanisme sans le mesurer, et elle interdit de présenter un tel faisceau comme une mesure d'ampleur : c'est pourquoi le titre de cette page porte le signe d'approximation sur chacun des deux montants qu'il ventile, comme la figure, et non un total présenté comme mesuré. Je ne monte pas au barreau 4 parce qu'un agrégat opposable suppose un périmètre nommé et un producteur identifiable, et qu'ici les deux périmètres publiés ne coïncident pas. La convergence est donnée pour non mesurable, par le troisième cas du barème : deux sources indépendantes qui ne mesurent pas le même objet ne peuvent ni se confirmer ni se contredire. Deux producteurs distincts arrivent bien au même ordre de grandeur sur la part offshore, mais le rapprochement passe par un recalcul que je fais moi-même et qu'aucune des deux sources n'écrit, et il suppose que « offshore » chez l'un et « hors des États-Unis » chez l'autre désignent le même périmètre, ce qu'aucune des deux ne confirme. Tant que cette équivalence n'est pas établie, les deux chiffres ne portent pas sur la même grandeur, et il n'y a rien à faire converger. J'avais d'abord déclaré une convergence modérée en énumérant dans la même note les quatre réserves qui l'interdisent : l'indice perd treize points, de 29 à 16. La réplication est nulle. L'effectif observé est très faible parce que les unités sont deux agrégats, un texte d'accord bilatéral et une série d'allocation à deux points, pas une population d'observations.
- Le périmètre du total serait nommé et sa date d'arrêté publiée : ce que « offshore » recouvre, ce qu'est ici une captive domestique, et à quelle date les montants sont arrêtés, quand le total de près de 2 000 milliards de dollars n'en porte aucune.Tom Gober, auteur de l'estimation, ou American Banker qui la relaie · un dispositif approchant existe, sans remplir la condition
- Le chiffre serait opposable à qui le publie, donc consultable dans le document de recherche qui le porte et pas seulement dans le compte rendu qu'en donne la presse.Alirt Insurance Research · existe, mais n’est pas consultable
- L'écart de définition entre « offshore » et « hors des États-Unis » serait nommé par au moins un des deux producteurs, de sorte que le rapprochement des deux ordres de grandeur cesse d'être un recalcul de ma part.American Banker ou Alirt Insurance Research · personne ne l’a produit
- Un total du cédé serait publié sur un périmètre que son producteur nomme, à partir des états annuels statutaires que les assureurs-vie américains déposent déjà.NAIC, ou un régulateur d'État · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 28 sur 100, dans le palier « Preuves très limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 16/100 (0-30 %) établi le 17 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Lexique
- Réassurance captive↗
- Filiale de réassurance créée par un assureur pour ses propres besoins, souvent domiciliée dans une juridiction à supervision allégée. Distincte d'un sidecar ouvert à des investisseurs tiers : le groupe assureur reste seul détenteur du réassureur captif, mais déplace le passif hors du bilan de l'entité opérationnelle qu'il régule directement.
- Sidecar de réassurance↗
- Véhicule de co-investissement en réassurance, souvent domicilié offshore, qui permet à un assureur de céder une partie de son risque à des investisseurs tiers tout en gardant un lien capitalistique avec son sponsor. Libère du capital réglementaire pour l'assureur cédant et offre un rendement à des investisseurs externes.
Modification apportée · mis à jour le 19 septembre 2026
Cette page a été reprise deux fois, et la première reprise a introduit une erreur du même genre que celle qu'elle corrigeait : j'avais soustrait 2 700 et 2 000 pour en tirer un écart de 700 milliards, en écrivant dans la même phrase que les deux périmètres ne coïncidaient pas. On ne soustrait pas deux nombres dont on vient d'écrire qu'ils ne mesurent pas la même chose, et le dossier contenait de quoi les rapprocher correctement. Trois affirmations de la version d'origine étaient fausses et sont retirées : les 2 000 milliards ne sont pas tous offshore, le seuil de 250 millions des Covered Agreements dispense du collatéral au lieu de l'imposer, et l'allocation de 10 % n'était ni du Financial Stability Board ni de cette décennie. J'ai ajouté deux encadrés « En clair » : l'un sur deux totaux qui portent le même nom sans couvrir le même périmètre, l'autre sur le capital qu'un groupe libère en déplaçant un engagement vers une autre juridiction. Relecture du 19 septembre 2026. Ma fiche du rapport du Financial Stability Board avait été montée sur une conversion du document qui laisse tomber le corps des encadrés : relu page à page, le rapport porte bien, dans son encadré 3, un proxy suggérant environ 10 % de crédit privé dans les portefeuilles d'assureurs-vie et environ 3 % pour les non-vie, renvoyé à une étude de S&P Global. Mon corps et ma bibliographie niaient l'existence même de ce chiffre : les deux le portent désormais, avec sa modalité, son encadré et son producteur, ainsi que la part de titres structurés que le même encadré publie. La section qui en traite ne raconte plus une correction, elle range les trois grandeurs voisines qui circulent et dit ce que chacune mesure. Une clause d'interprétation sur le motif de réunion des deux montages restait sous l'étiquette du rapport alors qu'elle est de moi : elle passe sous celle de la méthode. J'ai remplacé une marge annoncée en quelques pourcents par ce que la division permet réellement de dire, et corrigé un numéro de barreau dans ma note d'indice, qui appelait barreau 6 le critère de l'agrégat opposable, lequel est le barreau 4. Le texte alternatif de la deuxième figure porte enfin le troisième chiffre que l'image affiche, les environ 1 410 milliards cédés aux États-Unis, avec la même réserve de recalcul. Le titre passe en question. Aucun axe de l'indicateur ne bouge : le proxy versé est un chiffre modélisé par une source déjà au dossier, il ne réplique rien et ne recoupe aucune autre mesure du même objet.
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus