Apollo et Athene : 0,15 % sur l'actif au-delà de 100,935 milliards de dollars
 Axel Morel · Fondateur & analyste, Probans
L'essentiel
L'accord entre Apollo Insurance Solutions Group et Athene est public. Il assied la commission de gestion sur la valeur comptable des actifs des comptes, et y ajoute un taux de 0,15 % par an sur la part qui excède 100,935 milliards de dollars, montant que le contrat fige. Dans l'Actuarial Guideline 55, lue de bout en bout, et dans les sections 4 et 5 de la loi modèle 440, je n'ai trouvé aucun terme portant sur cette assiette.
- La commission monte avec l'actif. L'accord entre Apollo Insurance Solutions Group et Athene est public : sa commission de base se calcule sur deux montants figés au contrat, et y ajoute un taux annuel de 0,15 % sur la part de la valeur comptable des actifs des comptes qui excède 100,935 milliards de dollars.
- L'Actuarial Guideline 55 ne dit rien de cette rémunération. Lue de bout en bout, elle ne comporte aucune disposition sur la rémunération du gestionnaire d'actifs : l'affiliation n'y sert qu'à délimiter le périmètre, les exemptions et le montant d'actif de départ du test.
- Le texte qui examine cette convention est ailleurs. Les sections 4 et 5 de la loi modèle 440 imposent un préavis d'au moins trente jours avec pouvoir d'opposition et cinq normes de fond, dont des termes équitables et raisonnables et des honoraires raisonnables. Aucune ne nomme l'assiette qui sert à les calculer.
Ce dossier documente un déplacement de passif vers la réassurance et une réponse réglementaire, l’Actuarial Guideline 55. J’avais posé une question qui restait ouverte : que teste-t-elle vraiment, et que laisse-t-elle intact ? J’ai lu son texte, l’accord de commissionnement entre Apollo et Athene, et le texte qui examine bien la convention par laquelle un gestionnaire d’actifs se fait payer par l’assureur qu’il contrôle. Voici ce que ces trois lectures établissent.
- L’accord entre Apollo Insurance Solutions Group et Athene est public. Sa commission de base se calcule sur deux montants figés au contrat, et y ajoute un taux annuel de 0,15 % sur la part de la valeur comptable des actifs des comptes qui excède 100,935 milliards de dollars [4].
- L’Actuarial Guideline 55, adoptée par la NAIC le 13 août 2025, impose une analyse d’adéquation des actifs conduite par test de flux de trésorerie sur certaines cessions à des réassureurs qui ne déposent pas de mémorandum VM-30 auprès des régulateurs d’État américains. Lue de bout en bout, elle ne comporte aucune disposition sur la rémunération du gestionnaire d’actifs : l’affiliation n’y sert qu’à délimiter le périmètre, les exemptions et le montant d’actif de départ du test [1].
- Le texte qui examine bien cette convention est ailleurs, dans la loi modèle 440 sur les groupes d’assurance. Ses sections 4 et 5 imposent un préavis d’au moins trente jours avec pouvoir d’opposition, et cinq normes de fond, dont des termes équitables et raisonnables et des honoraires raisonnables. Aucune ne nomme l’assiette qui sert à les calculer [2].
Le barème, tel qu’il est écrit
Ce que les données établissent. Apollo, à travers sa filiale consolidée ISG, fournit à Athene des services d’allocation d’actifs, de gestion directe, de gestion actif-passif, de fusions-acquisitions, de diligence sur les actifs et de couverture, et, dans les termes du dépôt, « receives management fees for providing these services » [3].
Le contrat qui fixe ces commissions est déposé auprès de la SEC, en pièce du rapport annuel 2022 d’Athene [4]. Sa commission de base se calcule chaque mois, et son barème tient en trois taux :
| Assiette | Taux annuel |
|---|---|
| 100,935 milliards de dollars, soit la Backbook Value de 103,443 milliards diminuée de la part ACRA. Montant figé au contrat, tant que la valeur comptable des actifs des comptes dépasse la Backbook Value | 0,225 % |
| Part ACRA, montant figé au contrat à 2,509 milliards de dollars | 0,075 % |
| Incremental Value : la part de la valeur comptable des actifs des comptes qui excède 100,935 milliards de dollars | 0,15 % |
Les deux premières lignes valent dans le cas où la valeur comptable des actifs des comptes dépasse la Backbook Value. Dans le cas inverse, le contrat applique 0,225 % à la valeur comptable réelle et 0,075 % à la part ACRA correspondante, la somme plafonnée au montant de la première hypothèse [4]. La troisième ligne, elle, s’ajoute dans les deux cas.
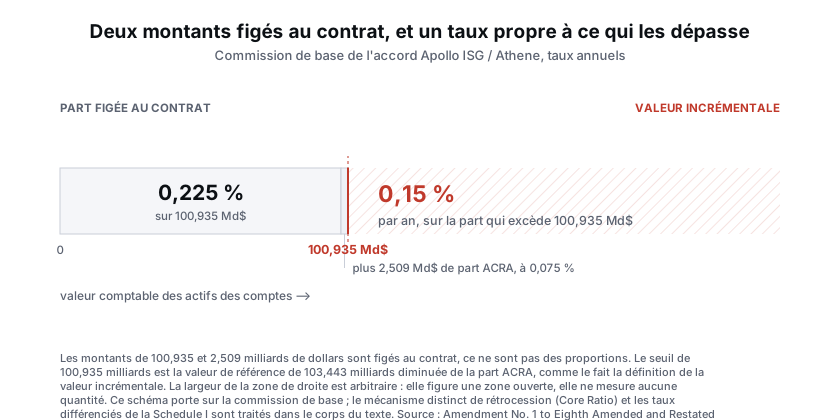
La valeur incrémentale est définie comme la valeur comptable agrégée des actifs des comptes, augmentée de la référence ACRA et diminuée de la valeur de référence, avec un plancher à zéro [4]. Recalcul à partir des montants exacts du contrat : 103 443 295 887 dollars moins 2 508 773 595 dollars fait 100 934 522 292 dollars, soit 100,935 milliards arrondis à trois décimales, et c’est donc à partir de ce montant, et non de la valeur de référence elle-même, que le taux de 0,15 % commence à s’appliquer. Les trois taux portent sur une valeur comptable d’actifs, jamais sur un résultat de souscription, un rendement ou une mesure de risque. Le contrat exclut par ailleurs explicitement de cette assiette les comptes des entités Athora et, sauf stipulation contraire, ceux des entités ACRA.
La rémunération effectivement due ne se lit pas sur ces seuls taux. Le contrat prévoit, à sa section 3, des remises et ajustements. Le Core Ratio, calculé chaque trimestre depuis l’entrée en vigueur de l’avenant au 1er janvier 2022, rapporte la valeur comptable moyenne des Core Assets et Core Plus Assets à celle de l’ensemble des actifs des comptes, hors actifs exclus. Au-delà de 60 %, ISG rétrocède à Athene 0,00625 % de la valeur incrémentale moyenne du trimestre ; en dessous de 50 %, Athene verse la même somme à ISG ; entre les deux, aucun ajustement [4]. La Schedule I fixe par ailleurs des taux distincts selon la nature des actifs sous gestion, entre 0,065 % pour les Core Assets et 0,70 % pour les High Alpha Assets [4]. Ce mécanisme fait dépendre le montant facturé de la composition du portefeuille, et pas seulement de sa taille : c’est le contrepoids le plus direct à ce que je décris ici, et il joue dans les deux sens autour du seuil de 100,935 milliards.
Le périmètre publié par Apollo n’est pas celui de ce contrat, et les deux ne se comparent donc pas terme à terme. Apollo publie l’encours qu’il gère ou conseille pour le compte d’Athene, à quatre dates [3] :
| 31 déc. 2024 | 30 juin 2025 | 31 déc. 2025 | 30 juin 2026 |
|---|---|---|---|
| 331,5 Md$ | 366,8 Md$ | 392,2 Md$ | 415,7 Md$ |
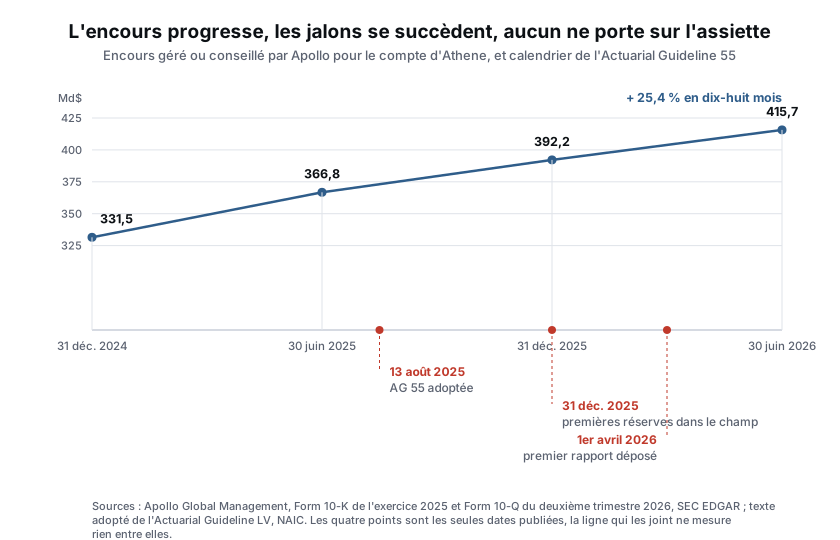
Corrélation observée, cette progression ne prouve pas à elle seule une dégradation de la qualité de souscription. Elle établit que l’encours qu’Apollo déclare gérer ou conseiller pour le compte d’Athene a grossi de 25,4 % en dix-huit mois, sur un périmètre qui n’est pas celui de l’assiette contractuelle.
Ce que devient un portefeuille après une prise de contrôle a en revanche été mesuré. La note du Fonds monétaire international de 2023 rapporte les résultats de Kirti et Sarin : une fois l’opération conclue, les portefeuilles des assureurs-vie sous influence de capital-investissement « quickly move to riskier assets », avec une baisse de plus de sept points de pourcentage de la part d’obligations d’entreprise et une hausse de plus de six points des titres adossés à des actifs de marque privée, en moins d’un an [8]. C’est une mesure de composition d’actif, pas de qualité de souscription du passif : elle documente que la prise de contrôle déplace le portefeuille, elle ne dit pas que l’assiette de rémunération en est la cause. Les mêmes auteurs, rapportés par la même note, établissent qu’un autre motif joue : le recours à la réassurance entre parties liées abaisse le taux d’imposition de ces assureurs [8]. C’est une explication concurrente à la mienne, et je n’ai rien qui les départage.
Sur KKR, la même note porte un chiffre au bon périmètre, que j’avais laissé de côté. L’acquisition de 60 % de Global Atlantic en 2020 a, selon des participants à la conférence de résultats de KKR de février 2021 cités par le FMI, augmenté de 48 % l’encours de KKR portant commission et devait accroître ses revenus de commissions de 200 millions de dollars par an ou plus [8]. C’est une estimation rapportée, pas une mesure du FMI, et elle porte sur l’acquisition de 60 % en 2020, non sur les opérations postérieures, que ce dossier ne documente pas. Ce que la méthode interprète. Le mécanisme documenté chez Apollo est le seul dont j’aie le texte contractuel ; le chiffre KKR montre que l’intérêt d’un gestionnaire à une base d’actifs large n’est pas propre à un groupe, sans qu’un accord public équivalent ait été retrouvé pour KKR.
Ce que l’Actuarial Guideline 55 teste, dans son propre texte
Ce que les données établissent. Le texte adopté énonce lui-même son objet : les régulateurs d’État ont identifié le besoin de mieux comprendre le montant des réserves et le type d’actifs qui soutiennent des engagements de longue durée reposant substantiellement sur des rendements d’actifs, le risque visé étant que des cessions abaissent matériellement les réserves et permettent des libérations « that prejudice the interests of their policyholders » [1]. Le dispositif est une analyse d’adéquation des actifs conduite par une méthode de test de flux de trésorerie, appliquée dans des conditions modérément défavorables, qui traite la réassurance cédée comme une composante à part entière de l’activité.
Il s’applique aux cessions d’affaires à forte intensité d’actifs vers des entités qui ne déposent pas de mémorandum VM-30 auprès des régulateurs d’État américains. Pour les traités établis à partir du 1er janvier 2016, quatre seuils alternatifs par contrepartie ouvrent le périmètre : plus de 5 milliards de dollars de crédit de réserve ou de réserve en coassurance modifiée ; ou 1 milliard et 5 % ; ou 500 millions et 10 % ; ou 100 millions et 20 % des réserves brutes de la cédante au sens des Exhibits 5 vie et rentes, de l’Exhibit 7 et des comptes séparés retenus dans le calcul. Une cinquième voie d’entrée existe, sans seuil ni condition de date : tout traité que l’actuaire désigné de la cédante juge porteur d’un risque significatif de recouvrement de la réassurance [1].
Le dispositif est effectif pour les réserves déclarées au 31 décembre 2025, et la documentation est due le 1er avril suivant la date de valorisation, soit le 1er avril 2026 [1]. Le texte charge par ailleurs le Valuation Analysis (E) Working Group de produire des rapports périodiques identifiant les cas atypiques et les points d’attention, pour informer les régulateurs sur l’efficacité de la guideline [1].
Ce que la méthode interprète. Sur la portée du dispositif en première année, je m’en remets à ce que deux cabinets en ont dit à son adoption : Debevoise décrit une approche disclosure-only dont la NAIC devait réexaminer la suffisance après revue des premiers résultats [5], et WTW une exigence de communication des résultats du test [6].
Cette échéance est passée. Selon le compte rendu qu’en donne un cabinet d’avocats, environ quatre-vingts cédantes et cent traités ont déposé, et la revue initiale de la NAIC retiendrait que les affaires cédées à des réassureurs non agréés tendent à produire des réductions plus fortes des exigences d’actifs. Le même compte rendu indique que deux suites ont été décidées, à développer d’ici fin 2027 : un facteur de capital de reprise pour les réserves cédées hors juridictions réciproques, et une méthode révisée de risque de crédit sur la recouvrabilité de la réassurance [7]. Les deux suites décrites portent sur le capital et sur la contrepartie.
Constat d’absence, sur le texte. Dans le texte de l’AG 55, aucune disposition ne porte sur la rémunération du gestionnaire d’actifs ni sur son assiette. Les seules occurrences de l’affiliation y servent à deux choses : délimiter le périmètre et les exemptions, l’absence de lien capitalistique entre cédante et assumeur étant l’un des critères permettant au régulateur domiciliaire de dispenser du test ; et fixer un montant d’actif de départ, la réserve détenue par un réassureur affilié servant de point de départ au test obligatoire [1]. C’est un critère de périmètre et un paramètre de calcul, jamais un objet de contrôle.
Le texte qui examine bien la convention de gestion, et ce que ses normes nomment
Ce que les données établissent. Une convention par laquelle un gestionnaire d’actifs se fait payer par un assureur du même groupe n’échappe pas au regard du régulateur. Elle relève de la loi modèle 440 sur les groupes d’assurance. Sa section 4 range « all management agreements, service contracts and all cost-sharing arrangements » parmi les éléments à déclarer, et la note de rédaction attachée à sa section 5 vise explicitement, parmi les contrats concernés, « investment portfolio management » [2].
La section 5 pose ce que ces conventions doivent respecter. Les termes doivent être équitables et raisonnables ; les honoraires facturés pour les services rendus doivent être raisonnables ; et les livres de chaque partie doivent être tenus de façon à porter l’information comptable nécessaire « to support the reasonableness of the charges or fees » [2]. La même section interdit d’entrer dans une telle convention sans avoir notifié le commissaire aux assurances par écrit au moins trente jours à l’avance, ou dans un délai plus court si le commissaire l’autorise, le contrat ne pouvant être conclu si le commissaire s’y est opposé dans ce délai. Les conventions de gestion figurent dans cette liste sans seuil de matérialité, à la différence des autres transactions énumérées à la même liste, qui en portent un [2].
Constat d’absence, sur le texte. Ces normes portent sur le caractère équitable et raisonnable des termes de la convention, et sur le niveau des honoraires facturés au regard du service rendu. Aucune disposition de la loi modèle, dans son ensemble, ne nomme l’assiette de calcul, et rien n’indique si l’exigence de termes raisonnables la couvre.
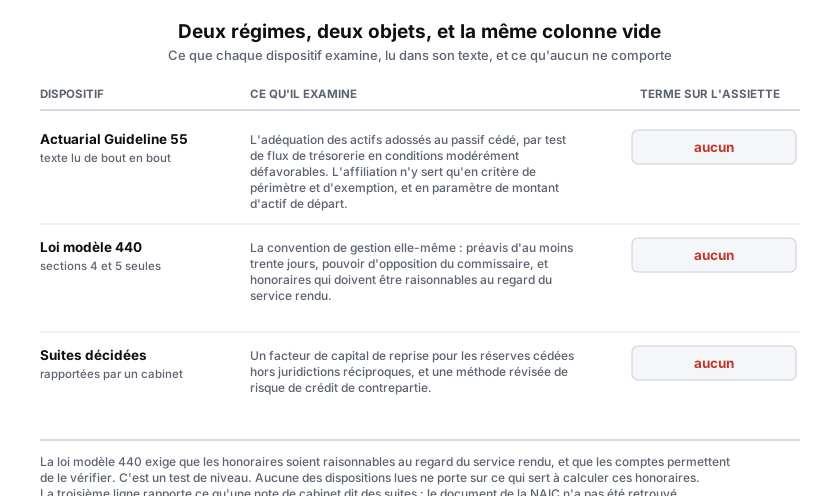
Ce que la méthode interprète. C’est le déplacement que je n’avais pas fait, et il tient à une distinction que je n’avais pas posée. Poser la question comme un découplage entre ce que la régulation surveille et ce qui rémunère le sponsor était trop large : la convention de commissionnement est bien examinée, et un commissaire aux assurances peut s’y opposer. Ce que le texte nomme, ce sont des termes raisonnables et un niveau d’honoraires raisonnable.
Une commission assise sur des actifs gérés est une pratique répandue : le FMI reprend, de DeLuce et Keliuotis (2020) et pour les fonds de capital-investissement, des commissions de gestion annuelles moyennes de 1,76 % et des commissions de performance moyennes de 20,3 % en 2018 et 2019 [8]. Ces moyennes ne portent pas sur des mandats assurantiels, et je ne m’en sers que pour situer un ordre de grandeur. Aucun des deux textes que j’ai lus ne pose de question sur l’assiette. Comment un commissaire apprécierait le taux de 0,15 % dans un dossier réel, rien dans ce dossier ne permet de le dire, et je ne l’ai pas observé.
Un travail s’en est approché. Le FMI relève qu’à travers la NAIC, les régulateurs d’État ont annoncé une liste de treize points d’attention sur les assureurs sous influence de capital-investissement, portant sur « the relationships between insurance companies and PE company owners and other contractual arrangements with PE companies », et incluant les investissements entre parties liées [8]. Le troisième de ces points porte nommément sur les honoraires de gestion : il vise « the amount and types of investment management fees paid by the insurer » comme l’un des termes matériels de la convention à examiner pour un éventuel conflit d’intérêts, aux côtés des conditions de résiliation et du niveau de discrétion laissé au gestionnaire ; un autre ajoute que des honoraires « when not fair and reasonable » peuvent agir comme un dividende déguisé à l’actionnaire [9]. C’est un contrôle sur le niveau et la nature des honoraires, pas une règle sur leur assiette de calcul : aucun des treize points ne prescrit ni ne discute la façon dont une commission doit être assise.
Cela reste cohérent avec, et non une démonstration de, l’idée que la croissance du bilan de l’assureur intéresse le gestionnaire. Le barème établit qu’au-delà de 100,935 milliards de dollars, la valeur comptable des actifs des comptes porte un taux qui lui est propre. Il n’établit pas que cette structure a modifié une décision de souscription, et rien de ce que j’ai lu ne le mesure.
Mes réserves
L’accord que j’ai lu est le texte consolidé au 16 juin 2022. C’est la dernière version publique que j’aie retrouvée dans les dépôts d’Athene, ce qui n’établit pas qu’il n’en existe pas de postérieure. Le barème que je cite pour la commission de base reste celui de trois taux ; les remises de la section 3 et les taux différenciés de la Schedule I, décrits plus haut, montrent que le montant effectivement facturé sur un exercice s’en écarte selon la composition du portefeuille. Le contrat sait écrire des plafonds, il en pose un à sa deuxième hypothèse de calcul ; je ne peux donc pas affirmer qu’aucun ne borne le terme incrémental ailleurs dans le document.
La loi modèle 440 est une loi modèle : les États l’adoptent avec des variations que je n’ai pas relevées État par État. Ce que j’établis est ce que le texte modèle prévoit, pas ce qu’un régulateur a effectivement examiné dans un dossier de notification ou une décision visant le cas d’Athene.
Les encours cités viennent des dépôts d’Apollo, source à intérêt commercial direct, et leur périmètre publié n’est pas celui des comptes définis par l’accord de commissionnement : je ne les additionne pas et je ne les mets pas sur le même axe. Le chiffre KKR est une estimation prêtée à des participants d’une conférence de résultats, rapportée par le FMI, sur une opération de 2020. Le résultat de Kirti et Sarin porte sur la composition d’actif d’assureurs sous influence de capital-investissement, pas sur Athene en particulier, et il m’arrive par la note du FMI, qui rapporte elle-même les résultats de cette étude.
Je n’ai cherché ni encours ni accord de commissionnement pour Blackstone et F&G, troisième groupe du dossier. Je ne les fais donc porter à rien.
L’implication concrète. Un régulateur ou un souscripteur qui évalue un assureur contrôlé par un gestionnaire d’actifs dispose d’un point d’entrée nommé dans le régime modèle : la notification préalable de la convention de gestion, et l’obligation faite aux parties de tenir des comptes qui établissent le caractère raisonnable des honoraires. Savoir si ce dossier existe dans un cas donné suppose de vérifier que l’État de domiciliation a bien adopté cette disposition, ce qui reste propre à chaque cas. La question à y poser, et que les textes que j’ai lus n’imposent à personne de poser, est celle de l’assiette : sur quoi la commission est-elle calculée, et que se passe-t-il pour elle si le bilan de l’assureur double.
Écart au Standard Probans
Mon constat d’absence sur l’assiette porte sur la loi modèle 440 dans son ensemble comme sur l’Actuarial Guideline 55 dans la totalité de son texte. Ce sont deux régimes de nature différente, un texte adopté par la NAIC et une loi modèle que les États reprennent avec des variations, et je ne les mets pas au même rang pour cette raison-là.
Du contrat lui-même, la section des remises et la Schedule I font dépendre le montant réellement facturé de la composition du portefeuille, comme je le décris plus haut. C’est l’objection la plus sérieuse à ce que j’écris : le barème que je détaille est celui de la commission de base, pas la rémunération réellement versée sur un exercice donné, qui dépend aussi du Core Ratio trimestriel et de la répartition entre catégories d’actifs. Je décris un barème et son mécanisme d’ajustement, pas le montant facturé sur un exercice précis.
La loi modèle 440 me sert à établir ce qu’un régime prévoit, jamais ce qu’il produit. Il est possible qu’un régulateur d’État ait déjà posé sur cette convention la question que je dis absente des textes, dans une notification ou une décision propre à un cas particulier, et que ce dossier n’en sache rien.
Le compte rendu de la première campagne de dépôts au titre de l’AG 55 me vient d’une note de cabinet. Je l’attribue à qui le rapporte, mais une source unique et secondaire reste une source unique et secondaire sur un fait qui, dans mon raisonnement, sert à montrer que les suites décidées ne touchent toujours pas l’assiette.
Enfin, ma thèse porte sur ce que des textes ne contiennent pas. Un constat d’absence se retourne facilement : il suffit d’un texte qui reste hors du corpus que j’ai réuni. J’ai retenu ceux qui me paraissaient les plus directement en cause ; le corpus réglementaire des États sur les conventions entre parties liées, au-delà de la loi modèle, dépasse le périmètre de ce dossier.
Retour au dossier Assureurs-vie et crédit privé · Lire la Décision possible du dossier.
ISP-ASS41/100· 31-55 % · Preuves limitées · La preuve centrale de cette page est constituée de trois documents opposables lus dans leur texte : l'accord de commissionnement entre Apollo Insurance Solutions Group et Athene, déposé auprès de la SEC en pièce d'un rapport annuel, et deux textes adoptés par la NAIC, l'Actuarial Guideline LV du 13 août 2025 et les sections 4 et 5 de la loi modèle 440 sur les groupes d'assurance. C'est ce que le barreau 4 désigne : un paramètre opposable à qui le publie, fiable sur ce qu'il énonce, sans être recalculable par un tiers. Le plafond de partie prenante s'applique de toute façon, l'accord de commissionnement étant déposé par l'une des deux parties qu'il lie. Il n'y a pas de barreau au-dessus parce que je n'ai trouvé, dans ce que j'ai consulté, ni état prudentiel déposé ni exercice de superviseur portant sur l'assiette de rémunération d'un gestionnaire affilié. La convergence est donnée pour modérée et non forte, pour deux raisons. Les deux textes de la NAIC vont dans le même sens mais viennent du même émetteur, ils ne sont donc pas indépendants l'un de l'autre au sens strict ; et le compte rendu des suites données à la première campagne de dépôts vient d'une note de cabinet. La réplication est nulle : personne, à ma connaissance, n'a publié cette lecture croisée du barème et des deux textes. L'effectif observé est très faible parce que les unités sont un accord de commissionnement, une poignée de dispositions réglementaires et une série d'encours à quatre points, pas une population d'observations.
L'Indice de Solidité des Preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-ASS sache produire, et non une preuve absolue.
La preuve centrale de cette page est constituée de trois documents opposables lus dans leur texte : l'accord de commissionnement entre Apollo Insurance Solutions Group et Athene, déposé auprès de la SEC en pièce d'un rapport annuel, et deux textes adoptés par la NAIC, l'Actuarial Guideline LV du 13 août 2025 et les sections 4 et 5 de la loi modèle 440 sur les groupes d'assurance. C'est ce que le barreau 4 désigne : un paramètre opposable à qui le publie, fiable sur ce qu'il énonce, sans être recalculable par un tiers. Le plafond de partie prenante s'applique de toute façon, l'accord de commissionnement étant déposé par l'une des deux parties qu'il lie. Il n'y a pas de barreau au-dessus parce que je n'ai trouvé, dans ce que j'ai consulté, ni état prudentiel déposé ni exercice de superviseur portant sur l'assiette de rémunération d'un gestionnaire affilié. La convergence est donnée pour modérée et non forte, pour deux raisons. Les deux textes de la NAIC vont dans le même sens mais viennent du même émetteur, ils ne sont donc pas indépendants l'un de l'autre au sens strict ; et le compte rendu des suites données à la première campagne de dépôts vient d'une note de cabinet. La réplication est nulle : personne, à ma connaissance, n'a publié cette lecture croisée du barème et des deux textes. L'effectif observé est très faible parce que les unités sont un accord de commissionnement, une poignée de dispositions réglementaires et une série d'encours à quatre points, pas une population d'observations.
- Les résultats de la campagne de dépôts du 1er avril 2026 au titre de l'Actuarial Guideline 55 seraient publiés par le superviseur lui-même, périmètre et taux de couverture du marché déclarés, quand le seul compte rendu dont je dispose, environ quatre-vingts cédantes et cent traités, vient d'une note de cabinet d'avocats.NAIC, et le Valuation Analysis (E) Working Group que le texte de l'AG 55 charge du suivi · existe, mais n’est pas consultable
- Le protocole commun imposé porterait sur l'assiette de la rémunération du gestionnaire affilié, quand celui de l'AG 55 porte sur l'adéquation des actifs et que les deux suites décidées portent sur le capital et sur la contrepartie.NAIC, dont le troisième des treize points d'attention nomme le montant et le type des honoraires de gestion sans discuter leur assiette · un dispositif approchant existe, sans remplir la condition
- L'exercice porterait sur des dossiers réels et non sur ce qu'un régime modèle prévoit : ce qu'un commissaire aux assurances a effectivement examiné dans une notification de convention de gestion, et ce qu'il en a décidé, serait publié.Les commissaires aux assurances des États de domiciliation, sous la loi modèle 440 telle que chaque État l'a adoptée · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 49 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 41/100 (31-55 %) établi le 30 août 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 30 août 2026
- L'accord de commissionnement entre Apollo Insurance Solutions Group et Athene est public, déposé auprès de la SEC en pièce d'un rapport annuel d'Athene. Son barème est dans l'article : 0,225 % et 0,075 % sur deux montants figés au contrat, plus 0,15 % par an sur la part de la valeur comptable des actifs des comptes qui excède 100,935 milliards de dollars. C'est une clause, pas une inférence sur une assiette.
- Le texte adopté de l'Actuarial Guideline 55 confirme la lecture des deux cabinets sur laquelle je m'appuyais, et il donne mieux.
- Nouvelle section : le régime qui, lui, examine bien la convention de gestion entre un assureur et une société liée, la loi modèle 440 de la NAIC. Préavis d'au moins trente jours, pouvoir d'opposition du commissaire, et norme de fond sur le niveau des honoraires. Sur l'assiette, rien.
Voir les 14 autres
- L'exergue est supprimé. Il affirmait qu'une transparence totale « n'aurait toujours rien changé », contrefactuel absolu étendu à tout sponsor rémunéré à l'encours, sans source et sur un seul accord documenté. Il s'affichait par ailleurs avec ses signes de balisage, défaut que je n'avais pas vu.
- « Structurellement produit » devient « cohérent avec ». J'écrivais quatre paragraphes plus haut qu'une corrélation ne prouve rien, puis je concluais à une causalité.
- Le titre affirmait comme un fait établi ce que le corps démentait à chaque paragraphe. Il porte maintenant ce que les textes établissent.
- Je disais que l'AG 55 ne visait que la réassurance « offshore ». Le critère du texte n'est pas la géographie, c'est l'absence d'obligation de déposer un mémorandum VM-30 auprès des régulateurs d'État américains. J'avais repris le mot d'un commentateur.
- Je ne disais nulle part que l'AG 55 n'emporte, pour l'instant, qu'une obligation de communication des résultats, sans réserve additionnelle prescrite. C'est le fait qui recadre le plus fortement sa portée.
- Je disais que la progression de l'encours établissait qu'une « part croissante » de ce qu'Apollo facture en dépend. Une part suppose un dénominateur que je n'ai pas. La phrase dit maintenant ce que les dépôts établissent, et pas plus.
- Les quatre seuils de l'AG 55 sont repris tels quels, avec leur assiette exacte, et j'ajoute la voie d'entrée que j'avais omise : le jugement de l'actuaire désigné sur le risque de recouvrement, sans seuil ni condition de date.
- Le compte rendu des suites données à la première campagne de dépôts est attribué à qui le rapporte, un cabinet d'avocats, et non à la NAIC.
- La comparaison KKR est refaite sur le chiffre au bon périmètre que portait déjà la note du FMI que je citais.
- Trois erreurs de lecture corrigées : les garanties figurent dans la même liste sans seuil que les conventions de gestion, la note de rédaction citée est attachée à la section 5 et non à la section 4, et les moyennes de commissions reprises par le FMI portent sur 2018 et 2019 et viennent de DeLuce et Keliuotis, pas de qui je nommais.
- Les encours vont jusqu'au 30 juin 2026, dépôt publié le jour de la première mise en ligne. Le premier rapport au titre de l'AG 55 n'est plus une échéance à venir : il a été déposé le 1er avril 2026.
- Trois choses que mes sources portent et que je ne reprenais pas sont entrées dans l'article, dont deux vont contre ma thèse : le contrat fait dépendre la rémunération effective de la composition du portefeuille par un mécanisme de remises, le Core Ratio de sa section 3, et les mêmes auteurs qui documentent la bascule d'actifs établissent qu'un motif fiscal joue aussi. La troisième est le suivi permanent que le texte de l'AG 55 confie à son groupe de travail d'analyse.
- Huit sources portent désormais une adresse vérifiée et un relevé. Aucune n'en avait.
- Trois figures ajoutées, et un indice de solidité probatoire établi.
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus