Économie · 13 juillet 2026 · mis à jour le 4 septembre 2026
ESP — En révisionInvestissement en pause : 202 milliards chiffrés, et le coût du report oublié
Différer un investissement irréversible a une valeur d'option réelle, mais un coût. Dans un rapport commandé par l'ICC, Oxford Economics estime par modèle à 202 milliards de dollars l'investissement perdu ou retardé en 2025 dans dix économies, par rapport à une trajectoire sans nouveau choc d'incertitude.
 Axel Morel · Fondateur & analyste, Probans
Décision concernée
Faut-il maintenir en pause un projet d'investissement suspendu pour cause d'incertitude tarifaire ?
Pas par défaut. Le report a d'autant plus de valeur que l'investissement est fortement irréversible, que l'incertitude est importante, et que l'entreprise conserve réellement la possibilité d'investir plus tard sans céder une position difficile à reprendre. En pratique, une pause doit néanmoins être gouvernée par une date de réexamen et des informations attendues, faute de quoi elle risque de devenir un statu quo non réévalué. Quand la position se dégrade, ou quand le droit d'investir n'est plus acquis, la piste à examiner en premier est un engagement progressif. Il achète de l'information, mais il ne préserve de la flexibilité qu'à la condition que la décision d'abandon reste définie à l'avance : une suite d'investissements échelonnés ne constitue pas en soi une option réelle (Adner et Levinthal, 2004). Pour un comité d'investissement, la grille du tableau 2 place l'enjeu à un niveau modéré et la trajectoire en partiellement réversible : la pause n'est donc défendable que si elle est datée, assortie du signal attendu et d'une hypothèse d'érosion explicite. Testez vos propres hypothèses avec le simulateur de seuil d'investissement.
L'essentiel en 3 points
- Le coût chiffré est important, mais ce n'est ni une mesure comptable ni un montant transposable à un projet. Oxford Economics chiffre à 202 milliards de dollars l'investissement perdu ou retardé en 2025 dans dix économies, par rapport à un scénario sans nouveau choc d'incertitude. Le rapport est commandé par l'ICC. Ce n'est pas une contraction constatée : l'investissement de ces dix économies a crû de 0,4 % en 2025.
- L'incertitude a reflué depuis son pic sans revenir à la normale. L'indice mondial GEPU a culminé à 621 en avril 2025 puis reflué à 242 en juillet 2026, avec deux rebonds en janvier et en mars 2026. L'indice américain de politique commerciale est redescendu de son pic de 7 956 en avril 2025 à 1 231 en juin 2026, avec un rebond en février, et reste plus de douze fois sa moyenne de long terme. Le reflux n'est pas un compte à rebours.
- Le calcul reste incomplet tant que le comité ne chiffre que le risque d'avancer. Il gagne à être mis en regard du coût du report : flux différés, apprentissage abandonné, capacité réservée par d'autres, clients perdus, préemption possible.
L’incertitude ne rend pas l’investissement irrationnel. Elle donne de la valeur à la flexibilité. Quand une dépense se récupère mal, attendre peut éviter de figer une erreur. Mais cette valeur suppose que l’opportunité reste disponible plus tard. Or les concurrents, eux, ne suspendent pas toujours leurs décisions au même moment.
Une pause n’est une option que si elle conserve quelque chose : de l’information à venir, du capital récupérable ou une position encore disponible. Sinon, elle devient une décision d’investissement implicite en faveur de l’inaction.
Le lien entre incertitude tarifaire et attentisme d’investissement est déjà largement commenté.
Comment j’ai choisi les contenus auxquels je me compare. Trois interrogations menées le 29 août 2026 sur un moteur unique, et quatre contenus retenus, un par registre : professionnel, financier, conseil et administratif. Ce balayage a deux limites qui pèsent sur ce que je peux revendiquer ensuite. Il n’est pas archivé, donc rien que vous puissiez rouvrir. Et la littérature académique, elle, nomme bien le cadre des options réelles, jusqu’au modèle de Stokey cité plus bas. Mon affirmation d’absence ne vaut donc que pour des contenus qui s’adressent à un décideur, pas pour le champ. Area Development reprend le chiffre de 202 milliards de dollars d’Oxford Economics pour l’ICC afin de documenter le blocage, mais s’adresse aux collectivités locales, pas aux comités d’investissement : sa recommandation porte sur la préparation des territoires à la reprise future, pas sur une méthode de décision d’entreprise. LGT mobilise implicitement la logique des options réelles, en notant que sans clarté sur les tarifs futurs les entreprises hésitent à engager des biens d’équipement pluridécennaux, mais sans jamais nommer ce cadre théorique ni en tirer un critère de décision testable ; l’analyse s’appuie notamment sur une enquête de sentiment auprès d’industriels américains. Sa thèse d’ensemble mérite d’être dite, parce qu’elle va dans le sens du retournement que je défends plus bas et que la retenir aurait été trop commode : ce texte ne décrit pas des entreprises paralysées, il décrit un boom d’investissement productif en 2026. Deloitte représente la couche que lit d’abord un comité, celle des notes de cabinet : sa prévision mondiale 2026 attend que « l’investissement reporté en 2025 » alimente le nearshoring mexicain, ce qui va dans le sens de ma lecture d’un investissement retardé plutôt que détruit, mais elle s’arrête au niveau du pays et de l’année, sans méthode publiée ni critère de décision d’entreprise [23]. Et la corroboration est plus étroite qu’elle n’en a l’air : un investissement dont on prévoit qu’il alimentera le nearshoring en 2026 n’est pas nécessairement le même, ni au même endroit, que celui qui a été reporté en 2025. La Direction générale du Trésor descend au niveau économétrique, avec une régression en fenêtre roulante de quarante trimestres qui contrôle l’effet accélérateur et le coût du capital pour, selon ses auteurs, isoler l’effet propre de l’incertitude. Sur la dernière fenêtre estimée, du quatrième trimestre 2013 au troisième trimestre 2025, une hausse d’un écart-type de l’indice EPU y est associée à un recul de 0,45 point de la croissance de l’investissement des entreprises. Ce coefficient vaut pour cette fenêtre, pas pour toute la période. La note prévient elle-même qu’une analyse fondée sur le seul indice EPU doit être interprétée avec prudence. Elle porte de plus sur l’incertitude politique française, pas tarifaire, reste à l’échelle macroéconomique agrégée et ne descend jamais au niveau d’un projet ou d’un comité d’investissement.
Aucun de ces contenus ne nomme le cadre des options réelles avec ses trois conditions explicites (irréversibilité, incertitude, possibilité de différer), aucun ne sépare le tarif réellement supporté de la valeur de l’option d’attendre, et aucun ne chiffre le coût concurrentiel du report lui-même. C’est mon apport propre : nommer ces trois conditions, séparer ce que le modèle établit de la règle de gouvernance que j’y ajoute pour un comité, décomposer tarif réalisé et incertitude comme deux risques distincts à partir des données douanières de Gopinath et Neiman, et mettre en regard, par un second corpus académique distinct de celui sur l’incertitude tarifaire (Trigeorgis et Reuer, Urban et al.), un coût concurrentiel de l’attente que ces travaux rendent plausible sans jamais le mesurer.
Ce que la théorie établit sur le report sous incertitude
Ce que le cadre théorique pose. La règle classique de la valeur actuelle nette compare la valeur d’un projet à son coût. Si la valeur dépasse le coût, le projet crée de la valeur. Cette règle devient incomplète dès que trois conditions se combinent : la dépense est au moins en partie irréversible, l’avenir est incertain, et la décision peut être différée.
Dans ce cas, investir plus tard ressemble à une option. L’entreprise garde l’accès aux bonnes nouvelles : elle pourra toujours investir si les conditions s’améliorent. Elle évite une partie des mauvaises : elle n’aura rien engagé si elles se dégradent. Attendre a donc une valeur, qui disparaît au moment du lancement. McDonald et Siegel montrent qu’un projet peut afficher une VAN positive sans avoir atteint son seuil optimal de déclenchement [4]. Dixit et Pindyck ont fait de ce résultat un cadre de référence, et je cite leur ouvrage à ce titre [3] ; je ne l’ai pas ouvert, et rien de précis ne lui est attribué ici.
 Figure 1. Schéma d’un axe de valeur du projet. Le coût I marque le point où la VAN devient nulle. Une zone d’attente se prolonge jusqu’au seuil V, au-delà duquel commence la zone d’investissement. Schéma théorique, pas résultat empirique. Source : McDonald & Siegel (1986) [I]. L’ouvrage de Dixit et Pindyck n’a pas été ouvert et ne soutient rien de ce schéma.*
Ce que la règle d’origine disait, et que l’usage courant a rogné. Bernanke pose l’arbitrage dès 1980, et il le pose dans les deux sens : investir doit se faire « seulement quand les coûts du report dépassent la valeur espérée de l’information gagnée à attendre », sous les hypothèses que l’investissement est irréversible et que de l’information nouvelle arrive au fil du temps [18]. La balance a donc deux plateaux. Le second, la valeur de l’information, est celui que la littérature a le plus travaillé. Le premier, le coût du report, figure dans l’énoncé sans qu’aucune méthode ne vienne le renseigner : Bernanke n’en propose pas, et le reste de cette analyse hérite du même trou. C’est exactement ce que le calcul oublie.
Bloom ajoute en 2007 la forme temporelle du phénomène : une hausse d’incertitude fait que « les entreprises mettent temporairement en pause leur investissement et leurs embauches », ce qui produit « une chute puis un rebond rapides » de la production et de l’emploi, avec un dépassement à moyen terme [19]. Deux conséquences pour lire un chiffre d’investissement « perdu ou retardé ». D’abord, le retard n’est pas synonyme de perte : une partie se rattrape. Ensuite, le rattrapage est une propriété d’agrégat dans un modèle calibré, pas une promesse faite à une entreprise en particulier, ni au même endroit, ni avec les mêmes fournisseurs. Ce que le macro récupère, une entreprise donnée peut ne jamais le revoir.
Le modèle le plus proche de notre cas est celui de Stokey, qui traite l’incertitude sur un changement unique de politique fiscale. Il conclut que « la réponse optimale à une incertitude de politique publique comporte toujours une période d’attente », et qu’une fois l’incertitude levée, « l’entreprise exploite les projets mis de côté, ce qui produit un boom d’investissement temporaire » [24]. C’est la formalisation de « retardé plutôt que détruit ». Mais il faut lire ses hypothèses, parce que ce sont exactement les deux que la suite de cette analyse conteste : le modèle pose que chaque opportunité d’investissement est exclusive à l’entreprise, et il conditionne la rationalité du report à une incertitude « susceptible d’être levée dans un avenir pas trop lointain ». Il ne dit rien de ce qu’il advient quand un concurrent peut prendre la place, ni quand l’incertitude change de forme sans se résoudre. Ce n’est pas un oubli de l’auteur, c’est le périmètre qu’elle se donne, et c’est aussi la porte par laquelle cet article entre.
Ce mécanisme a été appliqué à la politique commerciale. Une entreprise qui entre sur un marché étranger engage des coûts de prospection, de distribution ou de certification difficiles à récupérer. Si elle redoute qu’un avantage tarifaire soit retiré, elle peut renoncer à entrer même quand le tarif actuel est faible.
Handley et Limão l’ont testé sur l’adhésion du Portugal à la Communauté européenne, en 1986. Leur modèle attribue à la réforme commerciale 61 % de la croissance des entrées d’exportateurs et 87 % de celle de la valeur exportée. Si l’adhésion n’avait fait que baisser les droits appliqués, sans lever l’incertitude, elle n’aurait produit que 20 % des entrées et moins de 30 % des exports que le modèle prédit [2]. L’écart entre ces deux jeux de chiffres est ce que vaut la levée de l’incertitude dans leur modèle, pas la baisse des tarifs. Il porte sur une croissance prédite, pas sur une entrée observée. La portée reste bornée, causalité plausible non démontrée pour un capex industriel générique : ces chiffres portent sur des coûts d’entrée à l’export, pas sur un investissement quelconque.
Un tarif faible mais révocable peut déclencher moins d’investissement qu’un avantage plus modeste, mais rendu crédible et durable.
Leur revue de 2022 étend le mécanisme à l’entrée sur un marché, à l’adoption de technologies et d’intrants, dès qu’un coût initial est irrécupérable [1]. Leur bilan de fin de revue distingue deux régimes de preuve, et je le reprends tel quel : l’effet dépressif de l’incertitude commerciale sur les échanges est qualifié de robuste, alors que les prix, l’approvisionnement et l’adoption d’intrants sont dits affectés mais appellent encore davantage d’études. L’incertitude agit par le bas : une amélioration future reste accessible à qui attend, une dégradation est évitée par qui n’a pas encore investi.
Ce que la méthode interprète. La théorie ne dit pas que l’incertitude interdit d’investir. Elle dit qu’elle relève le seuil de preuve exigé avant un engagement difficile à défaire. Il faut être précis sur ce qu’elle exige, et sur ce qu’elle n’exige pas. Dans le modèle classique, la valeur d’attente ne suppose aucune date de résolution connue. L’opportunité peut rester ouverte indéfiniment, la valeur du projet évoluer de façon incertaine, et l’entreprise exercer le jour où l’état devient suffisamment favorable. Rien n’impose qu’un jugement ou une négociation vienne « lever » l’incertitude.
Règle de gouvernance ajoutée, distincte du modèle. J’y ajoute une exigence qui ne vient pas de McDonald et Siegel, mais de la pratique des comités : une pause devrait être associée à une date de réexamen et à des informations identifiables permettant de reconsidérer la décision. Un jugement, une négociation, une échéance réglementaire, un barème définitif en sont des exemples. « Attendre que la situation se stabilise », sans date ni signal, n’en est pas un. Sans cette discipline, l’attente cesse d’être une décision réévaluée et devient un statu quo permanent. La volatilité, elle, change de forme sans disparaître : le tarif annoncé devient exemption, contentieux, rétorsion ou risque de change.
Ce que l’épisode 2025-2026 change au calcul
Ce que le rapport estime. Le rapport publié en avril 2026 par Oxford Economics pour l’International Chamber of Commerce est l’estimation du coût agrégé de l’incertitude sur laquelle je m’appuie ici [6]. Il couvre dix économies, soit environ 70 % du PIB mondial.
Les 202 milliards ne sont pas une soustraction comptable. Pour chaque économie, le modèle isole un choc d’incertitude que n’expliquent ni le PIB, ni l’inflation, ni le taux directeur. Il estime ensuite la réaction historique de l’investissement à ce type de choc. Puis il compare l’investissement réel de 2025 à une trajectoire sans nouveau choc. Le résultat : une baisse estimée de 1,4 %, soit 202 milliards perdus ou retardés. Les effets sont très inégaux, écart estimé à un contrefactuel : −6,8 % au Mexique et −5,3 % au Canada, deux économies très exposées, contre bien moins pour les grandes économies diversifiées [6].
Oxford Economics pour l'International Chamber of Commerce, avril 2026. Écart estimé à un contrefactuel simulé, pas mesure observée [P] : le rapport reconnaît que son dispositif ne sépare pas complètement l'incertitude des décisions qui l'accompagnent.
Les 202 milliards ne sont ni une mesure comptable ni un montant transposable à un projet : c’est l’écart, produit par un modèle, entre l’histoire observée et une histoire 2025 sans nouveau choc.
Un point que ce chiffre masque, et qui change l’ordre de grandeur : l’investissement des dix économies n’a pas reculé en 2025, il a crû de 0,4 %. Aux États-Unis, il a même progressé de 4,1 %, au-dessus de sa moyenne des dix dernières années, largement porté par les dépenses liées à l’intelligence artificielle. Les 202 milliards sont un manque à gagner par rapport à une trajectoire simulée, pas une destruction constatée. Un comité qui lit ce chiffre comme une contraction se trompe de diagnostic.
Ce n’est pas une erreur théorique. Elle est déjà publiée : la revue professionnelle Area Development, qui reprend le chiffre, écrit que l’incertitude « a réduit l’investissement des entreprises de 202 milliards de dollars dans dix grandes économies en 2025 », tout en notant dans la phrase suivante qu’un boom d’investissement lié à l’intelligence artificielle a « en partie masqué » l’effet [20]. Les deux énoncés ne peuvent pas être vrais ensemble : on ne masque pas une réduction constatée, on compense un écart à une trajectoire.
Contre-recoupement, et ce qu’il vaut. J’ai cherché si une institution indépendante retrouvait cet ordre de grandeur, parce que c’est la seule chose qui lèverait la réserve attachée à une étude commandée. Le résultat est en demi-teinte, et je le donne tel quel. Les deux pages de présentation du Fonds monétaire international que j’ai pu ouvrir ne portent aucun chiffrage concurrent de l’investissement perdu ou retardé, et les rapports complets m’ont été refusés : l’ordre de grandeur des 202 milliards n’est donc, pour moi, ni confirmé ni infirmé. En revanche, sa lecture de l’année 2025 va dans le sens du retournement ci-dessus. Sa mise à jour de janvier 2026 titre sur une croissance résiliente « où la technologie et la capacité d’adaptation compensent les vents contraires de la politique commerciale », et son édition d’avril 2026 s’ouvre en écrivant que l’activité mondiale « a encaissé des barrières commerciales plus hautes et une incertitude élevée l’an dernier » [21]. Une institution sans intérêt dans le débat décrit donc 2025 comme une année encaissée, pas comme une année de contraction.
Ce que la méthode interprète. La méthode vaut mieux qu’une corrélation simple, mais elle n’efface pas toute ambiguïté causale. Handley et Limão posent d’ailleurs sur ce type d’estimation un avertissement qui vaut aussi pour celle-ci : l’incertitude commerciale agit par plusieurs canaux à la fois, et si ces canaux jouent en sens contraires, l’effet moyen estimé peut être nul alors même que chacun est significatif [1]. Le rapport le reconnaît : son dispositif ne sépare pas complètement l’incertitude des décisions qui l’accompagnent. Pour les tarifs américains de 2025, une partie de la baisse peut venir du coût réel des droits, pas seulement de l’hésitation qu’ils créent. Et le commanditaire, l’ICC, défend l’ouverture et la prévisibilité des échanges. Oxford Economics publie sa méthode ; l’intérêt du commanditaire doit rester visible. Les auteurs posent d’ailleurs deux réserves, et la première mérite d’être lue avant le chiffre : leurs résultats doivent être lus comme indicatifs d’un ordre de grandeur plutôt que comme des estimations précises. Aucun intervalle de confiance n’accompagne les 202 milliards. Le chiffre circule pourtant partout, y compris dans mon chapô, comme une valeur ponctuelle.
Cette distinction entre tarif annoncé, tarif appliqué et incertitude n’est pas un détail. Dans un document de travail NBER non encore publié en revue, Gopinath et Neiman estiment qu’en 2025 le tarif américain réellement collecté a représenté environ la moitié du taux affiché : délais d’acheminement, exemptions, écarts d’application. La transmission de ces tarifs appliqués aux prix d’importation, elle, est élevée. Leur méthode de référence l’estime à 94 % en 2025, contre 80 % lors de l’épisode 2018-2019. Les auteurs précisent que ce taux plus élevé peut refléter l’horizon d’observation plus court dont ils disposent. Corrigée de la tendance, la transmission sectorielle a une moyenne de 83 % et une médiane de 97 % [8]. L’entreprise doit donc modéliser deux variables distinctes : la charge tarifaire qu’elle supporte vraiment, et la distribution des changements encore possibles.
Le tarif réalisé
- En 2025, le tarif américain réellement collecté a représenté environ la moitié du taux affiché, selon Gopinath et Neiman, document de travail NBER : délais d'acheminement, exemptions, écarts d'application
- La transmission de ces tarifs appliqués aux prix d'importation est élevée : 94 % en 2025 selon leur méthode de référence, contre 80 % lors de l'épisode 2018-2019
- C'est la charge tarifaire que l'entreprise supporte vraiment
L'incertitude sur les prochains tarifs
- C'est la distribution des changements encore possibles
- Elle relève le seuil de preuve exigé avant un engagement difficile à défaire, elle ne change pas les flux du projet
- Confondre les deux, c'est compter un seul risque pour deux
Extrapolation prudente. Pour 2026, Oxford Economics ne publie pas de prévision centrale à 380 milliards. Le rapport simule un scénario adverse. Il impose aux dix économies à la fois, sur deux trimestres, un choc d’incertitude de 4,04 écarts-types. Cette ampleur n’est pas observée : elle est calibrée sur le plus fort choc structurel relevé sur ces dix pays depuis 2000, celui du Canada au premier trimestre 2025. L’investissement serait alors inférieur de 2,7 % au statu quo, soit 380 milliards. À l’inverse, un choc de clarification produirait 252 milliards de plus, soit +1,8 %. Le rapport chiffre l’écart entre ces deux issues à plus de 630 milliards. Cet écart mesure l’amplitude des trajectoires simulées, pas une perte attendue. Le chiffre de 380 décrit un choc généralisé d’ampleur historique, appliqué partout en même temps, pas le scénario jugé le plus probable.
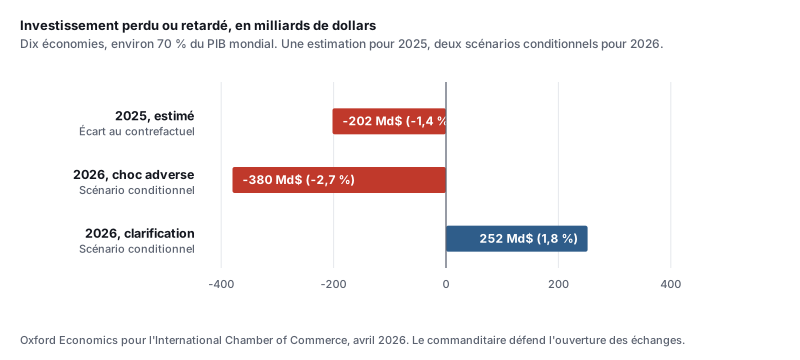 Figure 2. Le chiffre 2025 est un écart estimé à un contrefactuel. Les montants 2026 sont deux scénarios conditionnels : −380 milliards de dollars sous un choc adverse et +252 milliards sous un choc de clarification. Source : Oxford Economics pour l’International Chamber of Commerce, avril 2026, [P] : le rapport est commandé par une organisation qui défend l’ouverture des échanges.
Les indices montrent un reflux sans retour à la normale. Le GEPU mondial, indice agrégé publié sur FRED et construit sur la fréquence d’articles de presse consacrés à l’incertitude, a culminé à 621 en avril 2025, puis reflué de façon heurtée : 332 en décembre 2025, un rebond à 376 en janvier 2026, 351 en février, un second rebond à 446 en mars, puis 342 en avril, 322 en mai, 283 en juin et 242 en juillet [16]. L’indice américain de politique commerciale suit une trajectoire aussi accidentée, depuis des niveaux plus extrêmes : après un pic à 7 956 en avril 2025, il retombe à 2 244 en janvier 2026, remonte à 3 052 en février, redescend à 2 195 en mars, 1 712 en avril, 1 632 en mai et 1 231 en juin. Ces trois rebonds comptent, deux sur le GEPU et un sur l’indice commercial, et ils ne tombent pas aux mêmes mois : ils disent qu’un reflux d’incertitude ne se lit pas comme un compte à rebours. Le rapport d’Oxford Economics le note d’ailleurs pour son propre compte, sur des données plus anciennes que les miennes : au quatrième trimestre 2025, l’indice mondial valait encore plus de deux fois et demie sa moyenne historique et remontait sur le trimestre précédent, et les indices mensuels par pays montraient l’incertitude repartir pour beaucoup d’entre eux jusqu’en février 2026 [6]. Il reste plus de douze fois sa moyenne 1985-2010, et c’est un fait que j’ai vérifié plutôt qu’une propriété que la source annonce : la moyenne des 312 observations mensuelles de janvier 1985 à décembre 2010 vaut exactement 100,00 dans le fichier publié, quand les fenêtres voisines donnent 101,53 ou 99,03 [17]. À noter pour qui irait vérifier : le papier fondateur annonce, lui, une normalisation à 100 sur 1985-2009, mais pour l’indice d’ensemble et non pour cette catégorie [7]. Ces indices mesurent l’intensité du débat médiatique ; ils ne mesurent ni les probabilités d’un directeur financier ni l’exposition propre d’une entreprise [7][16][17].
Un avertissement de Handley et Limão vise directement ce que je viens de faire, et il serait malhonnête de ne le retourner que contre les autres : les indices agrégés d’incertitude construits sur la presse peuvent être endogènes aux conditions économiques, et conduire à des inférences fausses s’ils sont mal employés [1]. Je ne les emploie ici que pour décrire un niveau et une trajectoire, jamais pour estimer un effet. C’est la seule chose qu’ils autorisent.
Un dernier cadrage sur le repère de normalisation, parce qu’il change la lecture du ×12 : dans le travail fondateur, la catégorie « politique commerciale » est l’une des deux plus petites de l’indice en volume de couverture de presse, à 3,8 sur la moyenne 1985-2014, contre 46,1 pour la politique budgétaire et 100 pour l’indice d’ensemble [7]. Le rapport de douze est exact sur sa propre base ; il décrit l’emballement d’une petite catégorie, pas la part que le sujet occupe dans le débat économique.
Ces valeurs sont les dernières observations publiées sur FRED au 29 août 2026 : juillet 2026 pour le GEPU, juin 2026 pour l’indice de politique commerciale. Cette section est un instantané et se périme. Je relève les deux séries tous les trimestres, et le constat de « reflux sans retour à la normale » cesse d’être vrai le jour où l’indice de politique commerciale repasse durablement sous cinq fois sa moyenne de normalisation, c’est-à-dire sous 500 sur trois observations consécutives. Ce jour-là, ce n’est pas la phrase qu’il faudra retoucher, c’est la section entière qui n’aura plus lieu d’être.
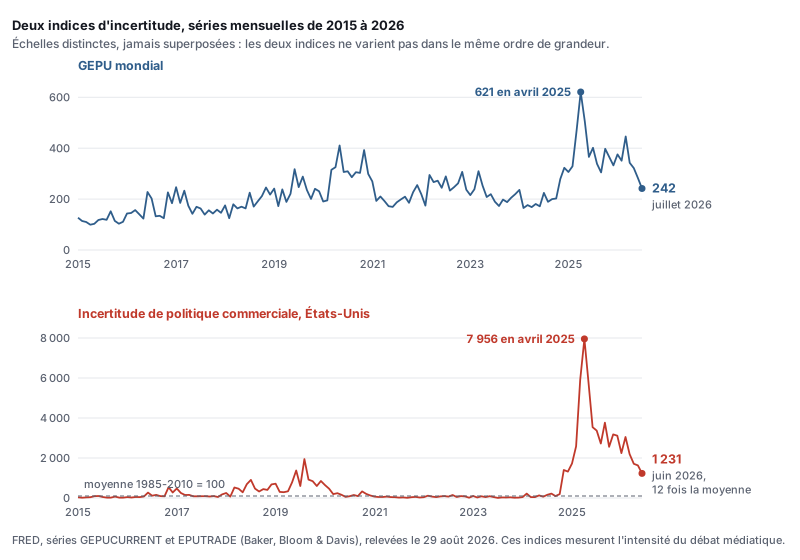 Figure 3. Deux séries mensuelles de 2015 à 2026, sur deux échelles distinctes, jamais superposées. Le GEPU culmine à 621 sur la période affichée quand l’indice de politique commerciale monte à 7 956 : une échelle commune écraserait le GEPU au ras de l’axe. Le GEPU mondial reflue de 621 en avril 2025 à 242 en juillet 2026. L’indice américain passe de 7 956 à 1 231 entre avril 2025 et juin 2026, en restant plus de douze fois sa moyenne de normalisation de 100. Source : FRED, séries GEPUCURRENT et EPUTRADE, [I], relevées le 29 août 2026. L’article de 2016 fonde la méthode ; il ne publie ni l’indice mondial ni la série commerciale reprises ici.
FRED, séries GEPUCURRENT et EPUTRADE, relevées le 29 août 2026. L'article de 2016 fonde la méthode, il ne publie pas ces deux séries. Ces indices mesurent l'intensité du débat médiatique ; ils ne mesurent ni les probabilités d'un directeur financier ni l'exposition propre d'une entreprise.
Ce que la méthode interprète. Pour un comité, la leçon est sobre. L’incertitude est associée à un recul d’investissement substantiel dans toutes les estimations que je cite ici, sans qu’aucune ne revendique une identification causale. Elle reste élevée malgré le reflux. Et aucune moyenne mondiale ne décide à la place d’un projet. Un choc identique peut produire des trajectoires très différentes selon ce qui absorbe le choc en local. L’analogie que j’ai en tête est un même choc de taux sur des marchés immobiliers d’élasticité inégale : c’est une illustration, pas un argument de preuve pour le cas tarifaire. La décision se joue plus bas : exposition réelle, réversibilité, calendrier d’information.
Test de falsification. Ma thèse est que l’attentisme devient lui-même la décision la plus risquée dès que la position se dégrade pendant l’attente. Voici ce qu’on observerait si elle était fausse. Les entreprises qui ont repris leurs projets en 2026 n’auraient aucun avantage mesurable de position sur celles restées en pause : mêmes parts de marché, mêmes conditions d’accès aux fournisseurs, mêmes emplacements encore disponibles au même prix. Trois pistes de données seraient à explorer pour la conduire : carnets de commandes des équipementiers, taux d’occupation des capacités industrielles annoncées en 2025, prix des emplacements logistiques des zones concernées. Je n’ai pas vérifié qu’elles sont accessibles. Elle a un confondant évident, et il faut le neutraliser pour que le test discrimine quoi que ce soit : les entreprises qui ont repris en 2026 ne sont pas tirées au sort, ce sont les mieux capitalisées et les moins exposées aux droits. Comparer les deux groupes tels quels mesurerait cette différence-là, pas ma thèse. Il faut donc apparier à exposition douanière, taille et structure de bilan comparables, ou mieux, comparer chaque entreprise à elle-même avant et après la reprise. Je ne l’ai pas conduite, et je ne connais aucun travail publié qui l’ait fait. Tant qu’elle ne l’est pas, ma thèse reste un raisonnement soutenu par deux corpus disjoints, pas un résultat.
Le coût de la position perdue pendant l’attente
Ce que le cadre théorique pose. La version la plus simple de l’option réelle suppose que l’entreprise détient seule et durablement le droit d’investir. Cela décrit bien une concession exclusive, un brevet protégé, un terrain sous option ferme. Cela décrit mal un marché où plusieurs concurrents peuvent réserver une capacité, signer le distributeur disponible, accumuler des données ou imposer un standard technique.
Une opportunité partagée n’est pas une option financière rangée dans un coffre : sa valeur dépend aussi de ce que les autres en font.
Trigeorgis et Reuer distinguent les options propriétaires des options partagées. Quand une opportunité est accessible à plusieurs, l’investissement de l’un peut réduire la valeur de l’attente pour les autres. Le risque d’érosion concurrentielle, voire de préemption, peut alors conduire une entreprise à s’engager plus tôt ou à plus grande échelle, plutôt qu’à investir par petits pas ou à attendre de voir comment le marché évolue [5]. Mécanisme théorique posé, jamais mesuré : les auteurs écrivent « peut », et causalité plausible non démontrée pour l’ampleur qu’elle prendrait dans l’épisode actuel.
Contrepoint académique. Trigeorgis et Reuer corrigent le modèle standard sans en contester les fondations. Adner et Levinthal vont plus loin : pour eux, le cadre des options réelles s’applique d’autant moins proprement que l’ensemble des choix futurs (le choice set) se transforme lui-même sous l’effet des actions exploratoires de l’entreprise [9]. Un pilote, une entrée partielle sur un marché ou un engagement progressif, précisément la recommandation opérationnelle de cet article, ne sont pas des options financières classiques à trajectoire de gains fixée à l’avance : ils modifient la relation au distributeur, l’antériorité réglementaire ou la réaction des concurrents, et rendent la décision d’abandon beaucoup moins nette que ne le suppose la formule de seuil de McDonald et Siegel. Ce que la méthode interprète. Cette critique n’invalide pas le raisonnement par options réelles appliqué plus haut : elle borne sa précision. Le seuil V* calculé par le simulateur reste un repère utile, pas une prédiction exacte, dès que l’entreprise engage un pilote ou une capacité partielle qui change elle-même la donne.
L’erreur inverse, signalée par les auteurs mêmes sur lesquels je m’appuie. Trigeorgis et Reuer écrivent que si l’information sur la valeur d’un actif est imprécise au moment de décider, les dirigeants peuvent sous-investir dans de bonnes occasions ou surinvestir dans de mauvais projets. Adner et Levinthal vont plus loin : un investissement que la logique d’option justifie alors que la VAN le rejetterait peut détruire de la valeur si l’hypothèse implicite de flexibilité d’abandon se révèle fausse. Cet article est construit sur le risque d’attendre trop longtemps. Le risque opposé existe, il est signalé par les mêmes auteurs, qui le rapportent eux-mêmes à d’autres travaux, et il vise précisément l’engagement progressif que je recommande. La règle qui les sépare est la même dans les deux cas : la décision d’abandon doit être définie avant d’engager, pas après.
Mon idée maîtresse : le report sous incertitude n’est rationnel que tant que l’attente réduit vraiment cette incertitude et que la position cédée reste mesurée. Passé ce seuil, l’attentisme devient lui-même la décision la plus risquée.
Le coût concurrentiel du report se lit à travers cinq canaux conceptuellement distincts, mais susceptibles d’interagir. J’appelle cet inventaire la grille de position, et elle vient avec une règle sans laquelle elle ne sert à rien : chaque euro se range dans un canal et un seul. Le canal retenu est celui dont le mécanisme survient le premier dans le temps ; les autres sont traités comme ses conséquences et ne se recomptent pas. Un client capté parce qu’un concurrent est entré avant vous se range dans le canal de l’entrée retardée, pas dans celui des flux non encaissés, même si c’est bien un flux que vous perdez. Un apprentissage retardé peut entraîner une entrée retardée, qui laisse des clients être captés, ce qui renforce les effets de réseau du concurrent et fait perdre des flux futurs. Cet enchaînement est plausible ; aucune source citée ici ne le mesure. Les additionner naïvement expose donc un comité à compter deux fois le même euro.
- Les flux non encaissés. Chaque mois différé décale la marge et les revenus attendus.
- L’apprentissage abandonné. Un pilote imparfait révèle souvent plus qu’une attente passive. Quand l’incertitude est endogène (adoption client, qualité industrielle, efficacité opérationnelle), investir à petite échelle la réduit.
- Les actifs rares captés par d’autres. Fournisseurs, emplacements, talents, licences, capacités logistiques ou énergétiques peuvent être réservés avant même la clarification tarifaire.
- Les effets de réseau et de standard. L’avance initiale façonne l’écosystème et les coûts de changement futurs.
- Les options suivantes perdues. Un premier investissement ouvre souvent une option d’extension ou de nouvelle gamme. Reporter le projet initial retarde aussi ces options imbriquées.
Ce que la méthode interprète. La concurrence ne recommande pas l’investissement à elle seule. Si tous les acteurs subissent le même tarif, si les capacités sont abondantes et si les clients ne supportent aucun coût de changement, l’érosion reste faible. Mais un concurrent mieux intégré, moins exposé géographiquement ou mieux capitalisé peut avancer pendant que les autres attendent. La bonne question n’est donc pas « la concurrence existe-t-elle ? », mais « quelle part de la valeur sera durablement hors d’atteinte si le projet est encore suspendu dans six, douze ou dix-huit mois ? »
Extrapolation prudente. Aucune étude identifiée ne chiffre ce coût pour l’ensemble de l’épisode 2025-2026. La littérature pose le mécanisme général de préemption sur un plan théorique ; son application à un projet donné reste à calibrer. Le taux d’érosion du simulateur présenté plus haut n’est donc pas une donnée observée. C’est une hypothèse à tester en sensibilité.
L’ancrage empirique le plus proche disponible ne porte pas sur les tarifs douaniers, mais sur l’ordre d’entrée. Urban, Carter, Gaskin et Mucha (1986) modélisent le rapport entre la part de marché du n-ième entrant et celle du pionnier, en fonction log-linéaire du rang d’entrée, de la publicité, du positionnement et du délai écoulé entre deux entrées, sur 82 marques de grande consommation dans 24 catégories, puis testent le modèle hors échantillon sur 47 marques dans 12 catégories, effectifs repris du résumé de la version publiée [10]. Le récit qui suit, lui, vient d’ailleurs, et les deux ne se recouvrent pas : sur le document de travail Sloan 1454-83 de 1983, dont l’article de 1986 est issu et que seul j’ai pu ouvrir, le test prédictif porte sur 44 à 45 marques dans 9 catégories. Là, le premier test a conduit les auteurs à douter de l’adéquation du modèle ; le second, après redécoupage aléatoire, leur a paru acceptable, avec cette réserve de leur part que beaucoup de régressions avaient été menées pour y parvenir et que l’échantillon reste petit. Test de transposition. Cette littérature est compatible avec l’idée qu’un retard concurrentiel peut avoir un coût, mais elle ne fournit pas un taux d’érosion directement applicable à un projet industriel retardé par l’incertitude tarifaire. Le terrain reste celui de biens de consommation courante des années 1980, avec un mécanisme (préférence et fidélité de marque à l’entrée) différent de celui d’un investissement industriel. Aucun taux annuel n’en est transposable au simulateur présenté plus haut. Elle soutient seulement, sur un terrain empirique distinct, la même structure qualitative que Trigeorgis et Reuer : arriver après les autres est associé à une part de marché relative plus faible, ce qui donne un contenu observable à l’idée que l’ordre d’arrivée a un coût. Pas la durée du retard : la seule variable de temps du modèle, le délai entre deux entrées, est la moins significative de l’estimation. Et les données montrent plusieurs cas où l’entrant tardif a dominé le pionnier.
 Figure 4. Trois courbes montrent la position concurrentielle conservée pendant cinq ans avec des hypothèses d’érosion de 2, 8 et 15 % par an. À cinq ans, elles aboutissent respectivement à 90,4 %, 65,9 % et 44,4 %. Illustration paramétrique, pas calibration empirique : aucune étude identifiée ne chiffre un taux annuel d’érosion propre à l’épisode tarifaire 2025-2026 ; Urban et al. (1986) documentent une association entre ordre d’entrée et part de marché, sans fournir de taux transposable. Construction Probans à partir de la formule du simulateur, position conservée = (1 − e)^t.
Ce que deux corpus disjoints rendent plausible (préemption stratégique et ordre d’entrée en marketing) : la concurrence et l’ordre d’arrivée pèsent sur la valeur de l’attente. Ce qui n’est pas établi : le pourcentage qu’un projet donné perdra chaque année sous l’effet spécifique de l’incertitude tarifaire actuelle : le simulateur reste un outil de sensibilité, pas une prévision.
Une grille pour objectiver la décision
 Figure 5. Matrice à quatre cases. Information forte et érosion faible : attendre mais borner. Information forte et érosion forte : sécuriser l’option. Information faible et érosion faible : recalculer ou sortir. Information faible et érosion forte : avancer ou abandonner. Grille normative, pas score empirique.
Ce que la méthode interprète. La question ne se réduit pas à « investir ou attendre ». Une entreprise peut séquencer ses engagements : réserver une capacité sans acheter toute la ligne, mener un pilote sur un marché, signer une option fournisseur, dual-sourcer un composant, engager l’ingénierie avant le capex complet, choisir un équipement revendable. Ces choix réduisent l’irréversibilité et produisent de l’information. L’engagement progressif n’est pas un compromis mou entre agir et attendre : c’est une façon d’acheter en même temps de l’information et de la présence.
| Critère | Le report est plutôt justifié lorsque… | L’engagement progressif est plutôt indiqué lorsque… | L’avancement devient prioritaire lorsque… |
|---|---|---|---|
| Réversibilité | La dépense est largement irrécupérable et aucun découpage n’est possible | Le projet se découpe en jalons, pilotes ou actifs revendables | Une large part de la dépense est récupérable ou redéployable |
| Horizon de résolution | Un événement daté doit modifier la distribution des scénarios | Plusieurs signaux intermédiaires permettront de réévaluer | Aucune échéance crédible ne promet plus de clarté |
| Position concurrentielle | Le droit d’investir est exclusif et la position ne se dégrade pas | Une présence minimale suffit à préserver fournisseurs, clients ou apprentissage | L’opportunité est partagée, préemptable ou soumise à effets de réseau |
| Exposition réelle | Le tarif peut rendre le projet structurellement destructeur de valeur | L’exposition se couvre, se diversifie ou se plafonne | Le projet reste rentable dans le scénario tarifaire défavorable plausible |
Tableau 1. Grille de décision par critère. Synthèse opérationnelle fondée sur la théorie des options réelles et le mécanisme de préemption. Grille normative, pas un score empirique.
La première étape est de reconstruire l’exposition réelle, pas de reprendre le tarif annoncé. Il faut identifier la part des capex et des coûts vraiment importée, l’origine douanière, les exemptions probables, le taux de transmission du fournisseur, les clauses contractuelles, les substitutions possibles, l’exposition des revenus à d’éventuelles représailles. Un projet à 30 % d’intrants importés n’est pas exposé à 30 % si la moitié est substituable ou si le fournisseur absorbe une partie du choc. L’exposition pertinente n’est jamais le tarif affiché seul : c’est ce tarif multiplié par la part réellement concernée, corrigé de la transmission, des exemptions et des substitutions.
La deuxième étape est de nommer l’information attendue. Un jugement daté, la fin d’une négociation, un barème réglementaire sont des événements. « Plus de visibilité » n’en est pas un. Le comité fixe à l’avance le signal qui déclenchera une révision, sa date limite, et la décision par défaut si le signal n’arrive pas.
La troisième étape est d’estimer le coût de position à partir d’unités observables : marge mensuelle différée, délai d’homologation, taux de renouvellement des clients, capacité fournisseur encore libre, courbe d’apprentissage, coût de reconquête, probabilité de préemption. Une fourchette basse, centrale et haute est plus défendable qu’un taux unique.
Reste à renseigner le paramètre d’érosion que le simulateur réclame, un taux annuel. Voici la convention de travail que j’utilise, et je la donne pour ce qu’elle est : une convention, pas une mesure. Elle tient en deux grandeurs qu’il faut se garder de mélanger.
La première est la probabilité annuelle de préemption, la chance qu’un concurrent occupe la place dans l’année. Elle s’estime sur de l’observable : capacité fournisseur encore libre, annonces d’investissement du secteur, délai d’homologation. C’est elle, et elle seule, qui se saisit comme taux d’érosion : le simulateur compose ce taux année après année, et composer une probabilité a un sens.
La seconde est la part exposée, la fraction de la valeur actuelle qui disparaîtrait si un concurrent équivalent occupait effectivement la place. Elle ne se compose pas : elle s’applique une fois, au résultat. Ce que le simulateur affiche décrit la part exposée ; pour le projet entier, il faut faire part exposée × ce qu’affiche le simulateur, plus la part non exposée. Un projet dont la moitié de la valeur ne dépend pas de la position, avec une probabilité de préemption de 20 % par an, conserve 66 % de sa valeur à cinq ans, et non 59 % comme le donnerait le raccourci qui multiplie les deux grandeurs avant de composer. Le raccourci se trompe toujours dans le même sens, en surestimant la perte, et l’écart grandit avec l’horizon.
Cette seconde branche suppose la position perdue une fois pour toutes, pas érodée continûment : c’est une hypothèse forte, et c’est la première à discuter en comité. Aucune source de ce dossier ne donne d’ordre de grandeur pour cette probabilité : c’est à vous de la poser, sur votre secteur. Une position protégée par une licence exclusive la met près de zéro, ce qui ne rend pas l’attente gratuite pour autant : les flux différés et l’apprentissage abandonné restent à la charge du projet, et ce sont deux autres canaux de la grille. Deux limites à porter au tableau avant de s’en servir. Cette règle empile deux grandeurs qu’aucune source de ce dossier ne mesure. Et elle ne convertit qu’un seul canal de la grille, celui de la préemption : les flux non encaissés et l’apprentissage abandonné n’y entrent pas et se chiffrent à part. Elle sert à rendre le chiffre discutable, pas à le rendre vrai : ce qui compte est que chacun voie sur quelle hypothèse il porte son désaccord. Quand la probabilité annuelle n’est pas estimable, ne pas inventer un point : porter une fourchette, et retenir par défaut le triplet 2, 8 et 15 % que la figure ci-après trace, en assumant que ce sont trois hypothèses et non trois mesures.
Enfin, la décision compare trois architectures, pas deux : attendre en totalité, investir en totalité, ou acheter de la flexibilité par étapes. La troisième est souvent la plus fidèle à la théorie des options réelles. Elle limite le coût irréversible immédiat et crée l’information que l’attente passive ne produit pas.
Application par profil de décision
| Profil | Enjeu | Réversibilité | Ce qui change dans son calcul | Action prioritaire |
|---|---|---|---|---|
| TPE/PME exposée à des intrants importés | Critique | Partiellement réversible | Faible capacité d’absorption d’une erreur, mais coût potentiellement élevé d’un arrêt commercial prolongé | Découper le projet, plafonner l’exposition maximale, sécuriser une solution fournisseur alternative |
| Direction financière d’une grande entreprise | Modéré | Partiellement réversible | Possibilité de diversifier les scénarios entre marchés, fournisseurs et devises | Ajouter au dossier d’investissement une ligne explicite « coût du report » par marché et par trimestre |
| Comité d’investissement ou conseil d’administration | Modéré | Partiellement réversible | Besoin d’une règle commune, traçable et révisable | Exiger une échéance d’information, une hypothèse d’érosion et trois architectures d’engagement |
Tableau 2. Application par profil de décision. Grille normative, pas un score empirique : les niveaux d’enjeu et de réversibilité sont des repères de travail que j’assigne, pas des mesures.
Comparatif des principales sources
| Source | Méthode | Apport | Limite principale | Indépendance |
|---|---|---|---|---|
| Handley & Limão (2022) | Revue académique | Synthèse des mesures et mécanismes de l’incertitude commerciale | Pas centrée sur l’épisode 2025-2026 ; la revue appelle elle-même à davantage d’études sur ces résultats | [I] Revue par les pairs, signée par des auteurs de la littérature qu’elle synthétise |
| Handley & Limão (2015) | Modèle structurel, données d’entreprises portugaises | Identification d’un canal d’incertitude dans l’entrée à l’export | Contexte historique et décision spécifique | [I] Revue par les pairs ; soutien de la Banque du Portugal déclaré |
| Dixit & Pindyck (1994) | Monographie théorique | Cadre de référence des options réelles | Ouvrage non ouvert : seule sa page d’éditeur a été consultée, et rien de son contenu n’est repris ici | [P] Page de vente de l’éditeur, seul document atteint |
| McDonald & Siegel (1986) | Modèle continu d’investissement irréversible | Seuil optimal et valeur explicite de l’attente | Paramètres difficiles à calibrer en entreprise | [I] Revue par les pairs |
| Trigeorgis & Reuer (2017) | Revue académique en stratégie | Intégration de la concurrence, de la préemption et de l’apprentissage | Ne produit ni donnée ni estimation ; ne chiffre pas l’épisode tarifaire actuel | [I] Revue par les pairs, qui classe pour partie les travaux de son premier auteur |
| Oxford Economics pour ICC (2026) | SVAR par pays, identification récursive, scénarios calibrés | Estimation 2025 et amplitude de scénarios 2026 | Causalité imparfaitement isolée ; commanditaire intéressé | [P] Étude commandée par l’ICC, conflit signalé |
| Baker, Bloom & Davis (2016), et séries FRED GEPUCURRENT et EPUTRADE | Indices textuels et validations empiriques | Mesure actualisée de l’intensité de l’incertitude | Proxy médiatique, révisable, non spécifique à un projet ; l’article de 2016 fonde la méthode, il ne publie ni l’indice mondial ni la série commerciale citées ici | [I] Recherche académique ; séries publiques |
| Gopinath & Neiman (2026) | Données douanières et prix d’importation | Séparation entre tarifs statutaires, tarifs réalisés et transmission aux prix | Working paper, centré sur les États-Unis ; horizon d’observation court pour 2025, de l’aveu des auteurs | [I] Document de travail NBER, non encore publié en revue |
| Adner & Levinthal (2004) | Article théorique, critique conceptuelle | Borne l’application du cadre des options réelles quand l’exploration modifie l’ensemble des choix futurs | Ne porte pas sur les tarifs ni sur un cas empirique chiffré | [I] Revue par les pairs |
| Urban, Carter, Gaskin & Mucha (1986) | Modèle log-linéaire, 82 puis 47 marques de grande consommation selon le résumé de la version publiée (44 à 45 marques dans le document de travail effectivement lu) | Documente une association entre rang d’entrée et part de marché relative | Biens de consommation des années 1980 ; l’étude ne teste pas un taux d’érosion, et aucun taux annuel n’en est transposable à un contexte tarifaire | [I] Revue par les pairs ; données issues d’un système commercial coconçu par l’un des auteurs |
| Direction générale du Trésor (2025) | Régression en fenêtre roulante sur données trimestrielles françaises | Coefficient chiffré associant incertitude et croissance de l’investissement | Incertitude politique française, pas tarifaire ; agrégat national ; la note appelle elle-même à la prudence sur l’usage du seul indice EPU | [S] Administration qui apprécie un objet dont elle est partie |
Tableau 3. Comparatif des principales sources et niveau d’indépendance [I] indépendant · [S] sérieux, intérêt à surveiller · [P] producteur intéressé.
Écart au Standard Probans
Cette analyse est publiée à 89 sur 100 au regard du standard que je m’applique, dont le seuil est 92. Je préfère le dire que l’arrondir. Trois points la tiennent sous le seuil, et ce sont trois points nommés.
Le chiffre central repose sur une seule source, et elle est partie prenante. Les 202 milliards viennent d’un rapport commandé par une organisation qui défend l’ouverture des échanges. J’ai cherché si une institution indépendante retrouvait cet ordre de grandeur, et je n’ai pas trouvé : les deux pages du FMI que j’ai pu ouvrir ne le traitent pas, et les rapports complets m’ont été refusés. J’ai donc un chiffre que je peux reconstituer dans sa méthode, mais que personne d’autre n’a produit. Mon balayage des contenus concurrents a la même faiblesse : un seul moteur de recherche, aucune capture archivée. Vous ne pouvez pas le rouvrir.
Le titre promet plus que je ne mesure. Le coût du report, je soutiens qu’il est le grand oublié du calcul, et je maintiens cette thèse. Mais je ne le chiffre pas, et je n’ai trouvé personne qui le chiffre. Ce que je livre est une convention de conversion : une façon de rendre l’hypothèse explicite et le désaccord discutable en comité. C’est utile, ce n’est pas une mesure, et confondre les deux serait exactement l’erreur que cette analyse reproche aux autres.
Deux passages sont trop denses. La comparaison aux contenus existants, en ouverture, et la règle de conversion, qui est pourtant l’apport principal. Un lecteur qui n’est pas familier du sujet y trébuche, et ce sont respectivement la porte d’entrée et le cœur du texte. Je n’ai pas encore trouvé la version courte qui ne perde rien.
Lexique
- Valeur d’option de report : valeur procurée par la possibilité de différer une dépense irréversible tant que l’état du projet reste incertain, et de n’engager qu’une fois un état suffisamment favorable atteint.
- Irréversibilité : part d’une dépense qui ne peut être récupérée ou redéployée après engagement.
- Seuil de déclenchement : valeur minimale du projet à partir de laquelle l’investissement devient optimal dans le modèle.
- Préemption : action par laquelle un concurrent investit assez tôt pour réduire ou supprimer l’opportunité des autres.
- Érosion concurrentielle : perte progressive de valeur liée à l’avance prise par des concurrents, aux flux différés ou aux actifs rares devenus indisponibles.
- Indice EPU : indice fondé sur la fréquence d’articles de presse associant économie, politique et incertitude.
- Contrefactuel : trajectoire estimée de ce qui se serait produit en l’absence de l’événement étudié.
Bibliographie
- Handley, K. & Limão, N. (2022), « Trade Policy Uncertainty », Annual Review of Economics, 14, 363-395.
- Handley, K. & Limão, N. (2015), « Trade and Investment under Policy Uncertainty: Theory and Firm Evidence », American Economic Journal: Economic Policy, 7(4), 189-222.
- Dixit, A. K. & Pindyck, R. S. (1994), Investment under Uncertainty, Princeton University Press.
- McDonald, R. & Siegel, D. (1986), « The Value of Waiting to Invest », Quarterly Journal of Economics, 101(4), 707-727.
- Trigeorgis, L. & Reuer, J. J. (2017), « Real Options Theory in Strategic Management », Strategic Management Journal, 38(1), 42-63.
- Oxford Economics pour l’International Chamber of Commerce (2026), « The Cost of Policy Uncertainty on Investment », avril 2026.
- Baker, S. R., Bloom, N. & Davis, S. J. (2016), « Measuring Economic Policy Uncertainty », Quarterly Journal of Economics, 131(4), 1593-1636 ; séries GEPU et EPUTRADE, relevées le 29 août 2026 (dernière observation : juillet 2026 pour le GEPU, juin 2026 pour l’EPUTRADE).
- Gopinath, G. & Neiman, B. (2026), « The Incidence of Tariffs: Rates and Reality », NBER Working Paper 34620, version révisée en février 2026.
- Adner, R. & Levinthal, D. A. (2004), « What Is Not a Real Option: Considering Boundaries for the Application of Real Options to Business Strategy », Academy of Management Review, 29(1), 74-85.
- Urban, G. L., Carter, T., Gaskin, S. & Mucha, Z. (1986), « Market Share Rewards to Pioneering Brands: An Empirical Analysis and Strategic Implications », Management Science, 32(6), 645-659.
- Direction générale du Trésor (2025), « Flash conjoncture France : l’incertitude politique récente a eu un effet sur l’investissement des entreprises », 28 novembre 2025.
- Samuelson, W. & Zeckhauser, R. (1988), « Status Quo Bias in Decision Making », Journal of Risk and Uncertainty, 1(1), 7-59.
- Kahneman, D. & Tversky, A. (1979), « Prospect Theory: An Analysis of Decision under Risk », Econometrica, 47(2), 263-291.
- Arkes, H. R. & Blumer, C. (1985), « The Psychology of Sunk Cost », Organizational Behavior and Human Decision Processes, 35(1), 124-140.
- Banerjee, A. V. (1992), « A Simple Model of Herd Behavior », Quarterly Journal of Economics, 107(3), 797-817.
- Federal Reserve Bank of St. Louis, série GEPUCURRENT, « Global Economic Policy Uncertainty Index: Current Price Adjusted GDP », relevée le 29 août 2026 (dernière observation : juillet 2026).
- Federal Reserve Bank of St. Louis, série EPUTRADE, « Economic Policy Uncertainty Index: Categorical Index: Trade policy », relevée le 29 août 2026 (dernière observation : juin 2026).
- Bernanke, B. S. (1983), « Irreversibility, Uncertainty, and Cyclical Investment », Quarterly Journal of Economics, 98(1), 85-106 ; lu dans la version de travail NBER n° 502 de juillet 1980, la version publiée n’étant pas accessible.
- Bloom, N. (2009), « The Impact of Uncertainty Shocks », Econometrica, 77(3), 623-685 ; lu dans la version de travail NBER n° 13385 de septembre 2007, la version publiée n’étant pas accessible.
- Graham, W. F. & Rockwell, M. (2026), « Companies Can Plan for Tariffs. They Can’t Plan for Uncertainty », Area Development, Q3 2026.
- Fonds monétaire international, « World Economic Outlook Update, January 2026 » et « World Economic Outlook, April 2026 » ; pages de présentation publiées par l’institution, les rapports complets n’étant pas accessibles.
- LGT (2026), « Capex is back: what’s driving the 2026 boom ».
- Deloitte Insights (2026), « Global economic outlook 2026 ».
- Stokey, N. L. (2015), « Wait-and-See: Investment Options under Policy Uncertainty », Review of Economic Dynamics ; lue dans la version de travail NBER n° 19630 de novembre 2013, la version publiée n’étant pas accessible.
Mes réserves
Ce qui invaliderait cette lecture
- Les 202 milliards de dollars ne se convertissent pas en coefficient applicable au capex d'une entreprise. C'est un agrégat contrefactuel, pas un barème sectoriel ou individuel, et je ne sais pas le redescendre à l'échelle d'un projet.
- Le reflux récent des indices GEPU et EPUTRADE ne me garantit pas la stabilisation des tarifs pertinents pour un secteur ou une origine douanière donnés. L'indice EPU reste un proxy médiatique, pas une mesure des probabilités qu'un directeur financier utilise réellement.
- Le rapport Oxford Economics reconnaît lui-même ne pas isoler complètement l'incertitude de l'effet réel des tarifs, et il est commandé par l'ICC, une organisation qui défend l'ouverture des échanges. Je le cite pour son ordre de grandeur, jamais comme une preuve neutre.
- La littérature sur la préemption pose un mécanisme général, pas le taux d'érosion propre à l'épisode 2025-2026. Je n'ai identifié aucune étude qui chiffre ce coût pour un projet donné.
- Mon modèle de seuil suppose des paramètres constants et une option perpétuelle. Il convient mal aux projets séquencés, aux délais de construction longs, aux options qui expirent et aux interactions stratégiques complexes : le simulateur qui en découle ne produit donc jamais une recommandation certaine.
- Mon article traite le risque d'attendre trop longtemps. Trigeorgis et Reuer signalent l'erreur symétrique : quand l'information sur la valeur d'un actif est imprécise, les dirigeants peuvent sous-investir dans de bonnes occasions comme surinvestir dans de mauvais projets. Je n'ai pas de critère qui dise, en amont, de quel côté un comité donné se trompe.
- Le cadre des options réelles a ses propres limites, posées sur un plan conceptuel (Adner et Levinthal, 2004). Dès qu'un pilote ou un engagement progressif modifie l'ensemble des choix futurs, la décision d'abandon devient moins nette que ma formule de seuil ne le suppose. L'ancrage empirique que je retiens pour la courbe d'érosion (Urban et ses coauteurs, 1986) porte sur l'ordre d'entrée en biens de consommation, pas sur un contexte tarifaire : je n'en transpose aucun taux annuel.
- Je n'ai comparé cet article qu'à quatre contenus (Area Development, LGT, Deloitte, Direction générale du Trésor). Rien ne me garantit qu'aucun autre ne nomme déjà le cadre des options réelles avec ses trois conditions, ou ne décompose déjà tarif réalisé et incertitude de la même manière.
Biais cognitifs que cette situation peut déclencher
- Biais de statu quo (Samuelson et Zeckhauser, 1988) : les auteurs nomment ainsi l'attrait de l'option qui consiste à ne rien faire ou à reconduire la décision précédente, et ils la documentent par une série d'expériences puis sur des choix réels de régimes de santé et de retraite. Le corps de leur article ne porte que sur des individus : ni les 486 étudiants de leurs expériences en laboratoire, ni les salariés observés sur leurs choix de couverture santé et de retraite ne constituent une décision d'organisation. Et leurs expériences ne portent sur aucun projet mis en pause : appliquer le biais à une décision d'investissement suspendue est mon extension, pas leur résultat.
- Aversion à la perte (Kahneman et Tversky, 1979) : la fonction de valeur qu'ils posent est plus raide dans les pertes que dans les gains. Leur matériel est fait de loteries proposées à des sujets, jamais d'une décision d'investissement : en déduire qu'un capital engagé puis perdu pèse plus lourd en comité qu'un gain du même montant jamais réalisé est mon extension, pas leur résultat, et rien ne dit d'ailleurs où un comité place son point de référence.
- Ancrage sur les coûts irrécupérables (Arkes et Blumer, 1985) : l'effet se manifeste par une propension à poursuivre une entreprise dès lors qu'on y a investi de l'argent, de l'effort ou du temps, et les auteurs le rattachent au refus de paraître gaspilleur. Leurs cas portent tous sur un projet engagé ; transposer l'effet à une attente engagée est mon extension, pas leur résultat.
- Comportement mimétique (Banerjee, 1992) : suivre ce que font les autres est individuellement rationnel, puisque leur décision peut porter une information qu'on n'a pas. L'équilibre qui en résulte est pourtant inefficace, parce que chacun cesse d'utiliser sa propre information et que le mouvement devient moins informatif qu'il n'en a l'air. Un concurrent qui investit n'est donc pas une preuve que le moment est venu. Modèle théorique, sans application à l'investissement productif : l'auteur écrit lui-même qu'il ne cherche à capturer aucun détail institutionnel.
Lexique
- Théorie des options réelles· real options theory↗
- Cadre d'évaluation emprunté à la finance d'entreprise qui traite une décision d'investissement incertaine comme une option financière, avec une valeur d'attente distincte de la valeur immédiate.
- VAN / NPV· Valeur Actuelle Nette↗
- Somme actualisée des flux de trésorerie futurs d'un investissement, nette de la mise de départ ; un VAN positif signifie que l'investissement crée de la valeur au coût du capital retenu.
Indice de solidité des preuves · le détail
42 / 100 · Preuves limitées · fourchette 31-55 %
Score établi le 29 août 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. L'unité comptée pour l'axe puissance est le pays-trimestre, environ un millier, ce qui place l'axe au barreau « petit ». Ce n'est pas le décompte le plus sévère : compter les dix pays le ferait tomber au barreau du dessous. Je compte les pays-trimestres parce que la précision d'un SVAR vient de la longueur de la série de chaque pays, et que dix pays font dix estimations distinctes, pas dix observations. La convergence est notée modérée : trois travaux pointent dans le même sens, le rapport Oxford Economics pour l'ICC, la note du Trésor et la revue de Handley et Limão, mais deux d'entre eux ne sont pas indépendants du sujet qu'ils commentent, aucun ne mesure la même grandeur, et les deux pages de présentation du FMI que j'ai pu ouvrir ne portent aucun chiffrage concurrent, les rapports complets répondant 403.
- Les paramètres du modèle qui produit le contrefactuel de 202 milliards de dollars seraient estimés sur données plutôt que calibrés, avec l'ajustement à des moments non ciblés par l'estimation, ou un test hors échantillon, publié en regard, et le code qui permet de refaire le calcul.Oxford Economics, auteur du chiffrage, et l'International Chamber of Commerce qui le commande · existe, mais n’est pas consultable
- L'hypothèse d'identification qui sépare l'incertitude tarifaire de l'effet réel des tarifs serait discutée et testée, là où le rapport reconnaît lui-même ne pas isoler complètement les deux.Oxford Economics · un dispositif approchant existe, sans remplir la condition
- La même grandeur serait estimée par une institution sans intérêt à la conclusion sur l'ouverture des échanges, avec sa méthode, ses paramètres et son contrefactuel publiés.Le Fonds monétaire international, dont les Perspectives de l'économie mondiale portent déjà des projections d'investissement sur ces économies · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 48 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Simulateurs liés
Modification apportée · mis à jour le 4 septembre 2026
- Séries FRED réactualisées et graphiques refaits sur les dernières observations publiées. L'indice américain de politique commerciale vaut 1 632 en mai 2026, pas 1 638, et le GEPU de mai 322, pas 321. Les figures ne sont plus en retard d'un mois sur le texte.
- La transmission des tarifs aux prix d'importation : je citais « proche de 100 % ». Gopinath et Neiman estiment 94 % pour 2025 par leur méthode de référence, contre 80 % lors de l'épisode 2018-2019, et signalent que leur horizon d'observation de 2025 est court.
- Les scénarios 2026 d'Oxford Economics : l'écart entre les deux issues est celui que le rapport publie, plus de 630 milliards, et non ma propre addition à 632. Le choc adverse est calibré sur le plus fort choc observé depuis 2000, il n'est pas constaté. J'ajoute surtout ce que le chiffre de 202 milliards masquait : l'investissement des dix économies n'a pas reculé en 2025, il a crû de 0,4 %.
Voir les 9 autres
- Le chapô promettait une mesure du coût du report, que je dis moi-même plus bas que personne ne chiffre. La réponse de la section décision, elle, posait deux postures par défaut opposées à la même question. Le titre, lui, tient désormais sa promesse autrement : Bernanke pose dès 1980 le coût du report comme l'un des deux plateaux de la balance, et c'est bien celui que le calcul courant oublie.
- Urban et ses coauteurs modélisent un rapport de parts de marché indexé sur le rang d'entrée, pas une part de marché, et leur premier test hors échantillon les a fait douter de leur modèle. La note du Trésor porte désormais la réserve que ses auteurs formulent eux-mêmes, et son coefficient vaut pour une seule fenêtre d'estimation.
- J'ajoute l'erreur symétrique, signalée par Trigeorgis et Reuer comme par Adner et Levinthal : quand l'information sur la valeur d'un actif est imprécise, on peut surinvestir dans de mauvais projets comme attendre de bonnes occasions. Je citais ce passage en durcissant son objet et son modal ; il est rétabli.
- J'ajoute le modèle qui porte exactement ce sujet, celui de Stokey sur l'attentisme sous incertitude de politique publique. Je l'avais repéré sans le lire, ce qui était le trou le plus attaquable de cette analyse. Il valide la logique d'attente et pose en hypothèses les deux conditions que je conteste ensuite : l'exclusivité de l'opportunité et une incertitude qui se lève à échéance prévisible.
- J'assume désormais l'écart au standard dans une section dédiée, plutôt que de le laisser deviner.
- L'indice de solidité de la preuve annonçait un résultat répliqué. Aucun chiffre de cette analyse ne l'est, et le score baisse en conséquence. Le lexique, lui, définissait la valeur d'attente par l'arrivée d'informations nouvelles, ce que le corps prend justement soin de distinguer du modèle.
- Le reflux de l'incertitude n'est pas régulier : je le décrivais par paliers alors que le GEPU rebondit en janvier et en mars 2026, et l'indice de politique commerciale en février. Les mois que j'avais retenus comme jalons de descente étaient précisément ceux qui faisaient disparaître les rebonds. Le texte dit maintenant la trajectoire réelle, celle que la figure montrait déjà.
- J'ajoute les deux travaux fondateurs que je citais sans jamais y remonter, Bernanke et Bloom, un contre-recoupement du chiffre de 202 milliards auprès du FMI qui revient en demi-teinte et que je donne tel quel, un test de falsification de ma propre thèse, la méthode par laquelle j'ai retenu les quatre contenus comparés, ses limites comprises, et une règle de conversion vers le taux d'érosion que le simulateur réclamait sans que je dise jamais comment le renseigner.
- Deux passages reformulés pour dire ce qui est établi. Samuelson et Zeckhauser (1988) mesurent le biais de statu quo sur des individus, jamais sur une décision d'organisation : 486 étudiants en laboratoire, des salariés sur leurs choix de couverture santé et de retraite. La ligne de bibliographie sur Urban, Carter, Gaskin et Mucha (1986) distingue maintenant les effectifs du résumé de la version publiée (82 puis 47 marques) de ceux du document de travail effectivement lu (44 à 45 marques).
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic