Finance · 5 septembre 2026 · mis à jour le 15 octobre 2026
Tick Size Pilot, pas de cotation : la SEC a-t-elle testé la bonne question ?
En 2015, le régulateur américain des marchés a approuvé une expérience : tirer au sort de petites actions et élargir, pendant deux ans, l'écart minimal entre deux prix affichés, pour voir si leur marché s'en portait mieux.
Deux études lues mesurent l'écart entre leur prix d'achat et de vente ; une seule estime un effet sur leur prix, sur les 147 titres traités à petit écart, et n'en trouve aucun pour les titres dont cet écart dépassait sept cents avant l'expérience (un échantillon que ses auteurs qualifient de placebo).
Selon des économistes du régulateur, une autre étude n'en trouve pas, sur une population et une mesure inconnues ici. Les introductions en bourse, une des motivations du programme selon Albuquerque, Song et Yao et, selon Harris et ses coauteurs, pour une part importante la pression du Congrès américain, restent sans mesure pour les titres du pilote dans les quatre documents que nous avons lus ; l'objectif affiché par le régulateur porte sur la qualité de marché de ces titres.
 Axel Morel · Fondateur & analyste, Probans
Décision concernée
Fallait-il une expérience pour savoir ce qu'un pas plus large produirait ?
Pour 147 titres traités à petit écart, l'étude d'Albuquerque, Song et Yao estime face au groupe de contrôle une baisse de prix estimée à 1,75 % (groupes 1 et 2, 93 titres) et estimée à 3,2 % (groupe 3, 54 titres), en multipliant par cinq jours le coefficient quotidien de la première semaine, et une hausse de l'écart coté de 174 % pour les groupes 1 et 2 [2]. Selon un document préliminaire d'économistes de la SEC (Securities and Exchange Commission, le gendarme américain des marchés financiers), Albuquerque, Song et Yao documentent des effets de prix significatifs pour les titres contraints, quand Pachare et Rainer (2018) n'en trouvent pas [4] ; la mesure et la population de cette seconde étude restent inconnues ici. Sur l'effet d'un pas plus large, Harris, Kahn, McDonald et Spatt jugent que des données d'archives, c'est-à-dire des données historiques, auraient pu servir [3] ; d'après la concordance de leurs noms et de leur école avec les communiqués de la SEC, Harris et Spatt ont été économistes en chef de la SEC [5][6][7]. Aucun document lu ne dit que des données d'archives auraient donné l'effet de prix estimé [2][3]. Le JOBS Act (Jumpstart Our Business Startups Act, une loi américaine de 2012) demandait à la SEC une étude sur l'effet de la décimalisation sur le nombre d'introductions en bourse [2], et la pression du Congrès était motivée pour une part importante par ces introductions, selon Harris et ses coauteurs [3]. Aucun des quatre documents lus ici ne rapporte de mesure portant sur les introductions des titres du pilote [1][2][3][4] ; Harris et ses coauteurs jugent en note que l'effet d'une couverture accrue par les analystes sur les introductions en bourse semblait peu susceptible d'être démontré, même s'il était réel [3].
L'essentiel en 3 points
- Un effet de prix estimé sur 147 titres seulement. Pour 147 titres traités dont l'écart coté d'avant l'expérience ne dépassait pas trois cents, l'étude d'Albuquerque, Song et Yao calcule, en multipliant par cinq jours un effet quotidien de première semaine, une baisse de prix estimée à 1,75 % (groupes 1 et 2, 93 titres) et estimée à 3,2 % (groupe 3, 54 titres), et une hausse de l'écart coté de 174 % pour les groupes 1 et 2 [2]. Selon un document préliminaire d'économistes de la SEC, les effets varient avec l'écart de départ : la qualité de marché se dégrade sur la plupart des mesures pour les titres que le pas de cinq cents rend contraints ou presque contraints, s'améliore généralement à très grand écart, et les effets sont mitigés entre les deux [4].
- Une thèse : des archives auraient pu servir. Harris, Kahn, McDonald et Spatt jugent que des données historiques auraient pu servir à estimer l'effet d'une hausse du pas [3]. D'après la concordance de leurs noms et de leur école, Harris et Spatt ont été économistes en chef de la SEC [5][6][7]. Aucun des quatre documents lus ne dit que ces données auraient produit l'effet de prix mesuré [2][3].
- Les introductions en bourse des titres du pilote restent sans mesure dans les documents lus. Le JOBS Act demandait à la SEC une étude sur l'effet de la décimalisation (le passage à des prix en décimales) sur le nombre d'introductions en bourse ; le Congrès a ensuite imposé un pilote sur l'effet d'un pas plus large [2]. La pression du Congrès était motivée pour une part importante par la question des introductions, selon une note de Harris et ses coauteurs [3]. Aucun des quatre documents lus ne rapporte de mesure des introductions des titres du pilote [1][2][3][4]. Ces auteurs jugent en note que l'effet d'une couverture accrue par les analystes sur les introductions semblait peu susceptible d'être démontré, même s'il était réel, vu l'horizon court du pilote, la faible sensibilité des revenus des analystes aux revenus de courtage et le petit nombre d'introductions attendu [3].
Quand un régulateur hésite à changer une règle de marché, il peut la tester d’abord : l’appliquer à une partie des titres, laisser les autres tels quels, puis comparer [3]. En 2015, la Securities and Exchange Commission (SEC), le gendarme américain des marchés financiers, a approuvé une expérience de ce genre. Elle portait sur le pas de cotation (tick size en anglais), l’écart minimal entre deux prix, pour les actions de petites sociétés. Le programme s’appelle le Tick Size Pilot [1].
Nous avons voulu vérifier ce que cette expérience a réellement permis d’établir. La question de départ semblait claire : un pas plus large améliore-t-il le marché de ces petites sociétés [1] ? Selon une note de Harris et coauteurs, la pression du Congrès était motivée pour une part importante par les introductions en bourse, c’est-à-dire la première mise en vente des actions d’une société au public [3]. L’étude d’Albuquerque, Song et Yao range l’entrée en bourse de petites sociétés dans la motivation principale de l’expérience, avec la liquidité et la couverture par les analystes [2]. Le pilote a-t-il mesuré cette question-là ?
La réponse courte
L’étude d’Albuquerque, Song et Yao, datée d’avril 2020, estime un effet de prix sur un sous-ensemble de titres : les 147 titres traités dont l’écart coté d’avant l’expérience (l’écart entre le meilleur prix d’achat et le meilleur prix de vente affichés) ne dépassait pas trois cents, un cent valant un centième de dollar. Face aux titres de contrôle, ceux dont les règles n’ont pas changé, elle calcule une baisse de prix de 1,75 % pour les groupes 1 et 2 et de 3,2 % pour le groupe 3, en multipliant par cinq jours un effet quotidien de première semaine [2].
Des économistes de la SEC reviennent sur ce pilote en 2022, dans un document préliminaire. Leur résultat prend la forme d’une pente. Le pas de cinq cents dégrade, sur la plupart des mesures, la qualité de marché des titres qu’il rend contraints ou presque contraints. Il l’améliore généralement pour les titres à très grand écart. Entre les deux, les effets sont mitigés [4].
Fallait-il une expérience pour en arriver là ? Harris, Kahn, McDonald et Spatt jugent que des données d’archives, c’est-à-dire des données historiques déjà disponibles, auraient pu servir à étudier l’effet de pas de cotation différents [3].
Reste une des questions qui ont motivé le programme. Le JOBS Act (Jumpstart Our Business Startups Act), une loi américaine signée en avril 2012, demandait à la SEC d’étudier l’effet de la décimalisation, le passage à des prix en décimales, sur le nombre d’introductions en bourse [2].
Qui a été tiré au sort ?
Le 6 mai 2015, la SEC a approuvé, en la modifiant, une proposition des bourses nationales et de la FINRA (Financial Industry Regulatory Authority, l’autorité de régulation de l’industrie financière), élaborée après son ordre de juin 2014. La SEC a modifié la proposition, notamment pour la porter à deux ans au lieu d’un. Son objectif affiché : voir si des pas plus larges améliorent la qualité de marché de ces titres, c’est-à-dire la façon dont ils se négocient, au bénéfice des sociétés émettrices et des investisseurs [1].
Le périmètre est borné : des sociétés valant au plus 3 milliards de dollars en bourse (leur capitalisation), un volume quotidien moyen d’au plus un million d’actions échangées, un prix moyen pondéré par les volumes d’au moins 2 dollars chaque jour de bourse [1].
Le communiqué de 2015 annonce un échantillonnage « stratifié », c’est-à-dire par catégories [1]. L’étude de 2020 en décrit le détail : on classe d’abord les titres selon trois variables (prix de l’action, capitalisation, volume échangé), ce qui donne 27 catégories possibles, puis on tire au hasard, dans chacune, les titres des trois groupes de test et du groupe de contrôle [2].
L’étude vérifie que les groupes se ressemblent. Elle nomme une exception : la capitalisation du groupe 1 face au groupe de contrôle, pour les titres à petit écart [2].
Le pilote teste trois régimes de cotation plutôt qu’un seul. Le groupe 1 est coté par pas de cinq cents mais peut toujours se négocier à tout pas déjà permis. Le groupe 2 est coté et négocié par pas de cinq cents, avec trois exceptions : au point médian, pour les investisseurs particuliers, pour les transactions négociées. Le groupe 3 ajoute la règle « trade-at », qui empêche d’exécuter au meilleur prix protégé d’une plateforme sans l’afficher, sauf exception [1]. Le groupe de contrôle reste coté et négocié au pas d’un cent [2].
En pratique, la différence entre les groupes 1 et 2 était très faible, et l’analyse principale des économistes de la SEC écarte le groupe 3 [4].
Le communiqué de 2015 annonce un groupe de contrôle d’environ 1 400 titres et trois groupes de test de 400 [1]. L’étude de 2020 décrit un programme de 2 400 titres dont 1 200 au contrôle ; son échantillon d’estimation, après filtres, en compte 1 903 (954 au contrôle) [2].
Les titres et leur groupe sont annoncés entre le 3 et le 6 septembre 2016, et le pilote s’active par vagues du 3 au 31 octobre 2016 [2]. Tous les titres reviennent au pas d’un cent le 1er octobre 2018 [4].
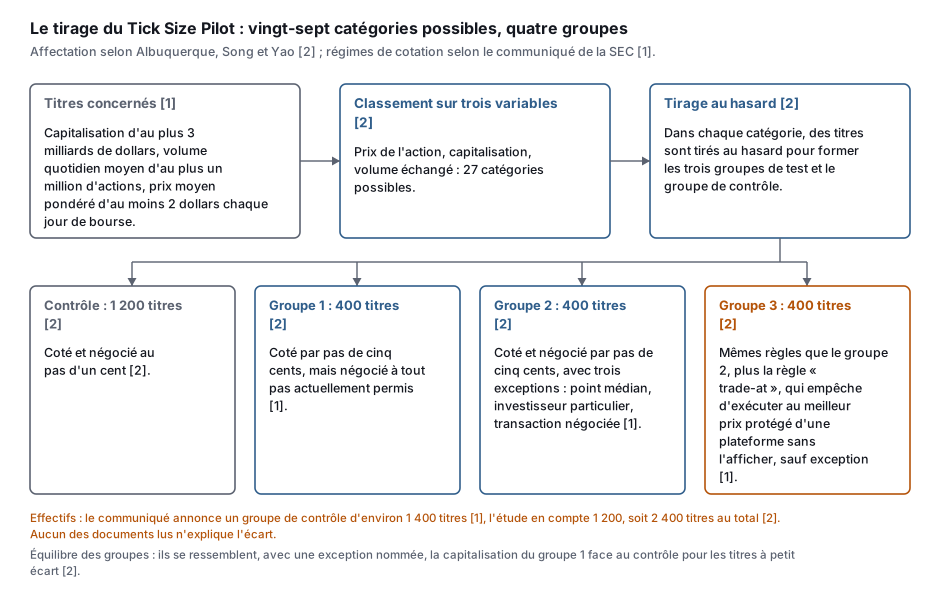
Schéma 1. Du titre éligible au groupe : un classement en 27 catégories possibles, un tirage au hasard dans chacune, puis quatre régimes de cotation. Effectifs selon [2], régimes selon [1].
Qu’a mesuré l’expérience ?
Le résultat principal porte sur les titres que le pas élargi contraint le plus : ceux dont l’écart coté moyen d’avant l’expérience ne dépassait pas trois cents. L’étude en compte 147 parmi les titres traités, face à 154 de contrôle [2].
Sur ces titres, l’écart coté, exprimé en pourcentage, augmente de 174 % pour les groupes 1 et 2 et de 172 % pour le groupe 3, par rapport à sa moyenne d’avant le traitement. L’essentiel de cette hausse vient du passage d’un écart d’environ deux cents avant le pilote à cinq cents après [2].
Côté prix, l’étude estime, en multipliant par cinq jours de bourse l’effet quotidien de la première semaine, une baisse de 1,75 % pour les groupes 1 et 2 (93 titres) et de 3,2 % pour le groupe 3 (54 titres) face au groupe de contrôle. Pour les titres dont l’écart coté dépassait déjà sept cents, elle ne trouve aucun effet sur le prix [2].
Les auteurs jugent petite la part qui tient directement au renchérissement des transactions. Par un calcul qu’ils qualifient de grossier, et à rendement attendu constant, la hausse des coûts de transaction rendrait compte d’environ 18 % de la variation de prix pour les groupes 1 et 2, et de 10 % pour le groupe 3. Ils en déduisent qu’une part importante de la baisse passe par un effet indirect sur les rendements attendus [2].
Les auteurs chiffrent le coût total du pilote, mesuré sur ces 147 titres, à environ 2,6 milliards de dollars de capitalisation [2].
Sur le prix, le document des économistes de la SEC de 2022 rapporte qu’Albuquerque, Song et Yao documentent des effets significatifs pour les titres contraints, quand Pachare et Rainer (2018) n’en trouvent pas [4].
Fallait-il une expérience ?
Harris, Kahn, McDonald et Spatt soutiennent que ce pilote illustre la valeur potentielle de données d’archives peu coûteuses. Leur exemple : on peut estimer l’effet d’un pas passant de un à cinq cents sur des actions à 50 dollars en examinant des actions comparables à 10 dollars, car cinq cents sur 50 dollars pèsent, économiquement, comme un cent sur 10 dollars [3]. D’après la concordance de leurs noms et de leur école avec trois communiqués de la SEC, Harris et Spatt ont été économistes en chef de la SEC, le poste chargé de conseiller la Commission sur les questions économiques [5][6][7].
Un travail de 1994, que cet article de 2025 cite sous le nom de Harris, avait employé cette stratégie pour prédire l’effet d’une baisse du pas sur la fréquence des prix de transaction, et selon les auteurs, les effets observés ensuite en étaient proches. Les baisses de pas de 1997 et 2001 sur les marchés d’actions américains avaient produit beaucoup d’information. Avec ces éléments, des critiques du projet jugeaient que le pilote n’apporterait qu’une contribution modeste [3].
Pour ces auteurs, un pilote n’est qu’une façon de créer l’équivalent de données d’archives qui n’existeraient pas autrement : si ces données existent, on peut s’en servir et renoncer au pilote. Le scepticisme peut en revanche imposer un pilote dont les résultats sont sans surprise pour les experts mais nécessaires pour convaincre les non-experts. Ils prêtent ce rôle au pilote sur la règle de hausse (Reg SHO), présenté plus bas [3].
Ils reconnaissent une limite. Sur la question de savoir si un pas plus large augmente l’information produite par les analystes financiers, une analyse de données existantes aurait été exposée à un biais de sélection : les titres du NYSE et du NASDAQ, deux bourses américaines, diffèrent par la taille, l’âge et le secteur. Ils jugent que des méthodes d’appariement, qui comparent des titres aux caractéristiques proches, auraient pu contrôler ces différences [3].
Les économistes de la SEC voient dans le pilote une occasion de premier ordre d’évaluer un changement de pas. La littérature trouve le pas élargi généralement nuisible aux titres contraints, mais n’offre presque aucune cohérence pour les titres non contraints, qui représentent environ les trois quarts du volume échangé en dollars [4].
Albuquerque, Song et Yao avancent autre chose : l’idée que les coûts de transaction affectent les prix n’avait, à ce jour, aucune preuve causale à l’appui, et cette expérience de terrain offre la meilleure occasion de l’étudier [2].
Et les introductions en bourse ?
Le programme a une origine politique. Il découle d’une initiative du JOBS Act de 2012, qui demandait à la SEC d’étudier l’effet de la décimalisation sur le nombre d’introductions en bourse et sur la qualité de marché des petites capitalisations. En juillet 2012, la SEC a répondu au Congrès sans conclusion ferme ; le Congrès lui a ensuite imposé un programme pilote [2]. Pour Harris et ses coauteurs, la SEC a entrepris ce pilote comme un sous-produit de la pression du Congrès, motivée pour une part importante par la question des introductions en bourse [3].
Dans sa conclusion, l’étude d’Albuquerque, Song et Yao écrit que la motivation principale de l’expérience était d’étudier l’effet d’un pas plus large sur la liquidité des titres émergents (la facilité à les acheter et à les vendre), sur la couverture par les analystes, et sur l’entrée en bourse de petites sociétés [2].
Les partisans du programme soutenaient qu’un pas plus large inciterait les teneurs de marché, qui fournissent de la liquidité, à en offrir davantage aux petites capitalisations, et conduirait à une couverture accrue par les analystes [2]. Selon une théorie, cette couverture accrue entraînerait davantage d’introductions en bourse [3]. L’étude rapporte aussi, d’après un article de presse, que certaines banques d’investissement et d’anciens responsables boursiers ont fait pression en faveur du programme [2].
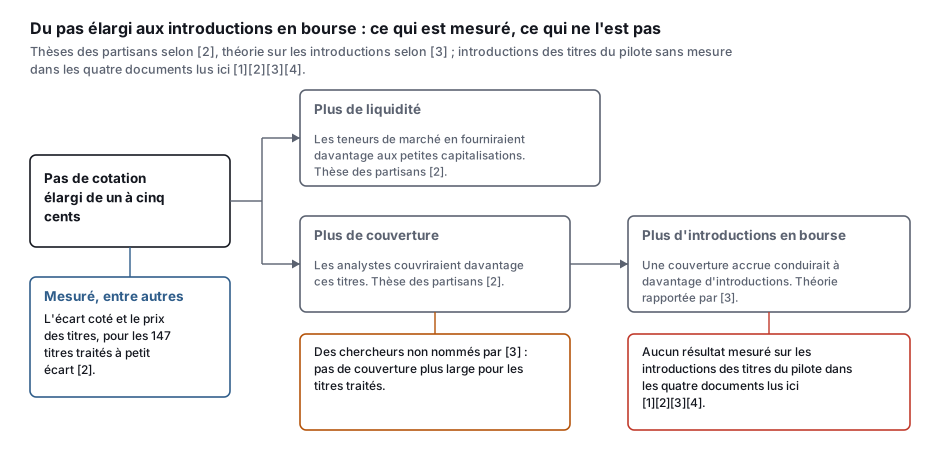
Schéma 2. Les arguments des partisans [2] et, pour les introductions, une théorie rapportée par [3]. Rien n’est mesuré sur les introductions des titres du pilote dans [1][2][3][4].
Qu’a-t-on mesuré le long de cette chaîne ? L’écart coté et le prix, entre autres [2]. Sur la couverture par les analystes, Harris et ses coauteurs rapportent que des chercheurs, qu’ils ne nomment pas dans la phrase, ne trouvent pas de couverture plus large pour les titres traités, mais une hausse des coûts de transaction des investisseurs [3].
Harris et ses coauteurs jugent en note que, vu l’horizon court du pilote, la faible sensibilité des revenus des analystes aux revenus de courtage et la puissance statistique limitée (la capacité de repérer un effet réel) face au petit nombre d’introductions attendu, un effet de la couverture sur les introductions semblait peu susceptible d’être démontré, même s’il était réel [3].
Qu’a-t-on vraiment appris ?
En novembre 2022, des économistes de la SEC reviennent sur le pilote dans un document de travail daté du 28 novembre 2022 et marqué préliminaire. Il exprime les vues de ses auteurs, pas nécessairement celles de la Commission [4].
Le résultat a la forme d’un gradient. Pour les titres que le pas de cinq cents a rendus contraints ou presque contraints, le pilote a dégradé la qualité de marché sur la plupart des mesures, et la fin du pilote l’a généralement améliorée. Un titre est contraint quand son écart coté tient au pas minimal ; il est presque contraint quand il se négocie avec un à deux pas dans l’écart. Pour les titres à écart très large (quinze cents ou plus), le pilote l’a généralement améliorée. Entre les deux, les effets sont mitigés ou non concluants [4].
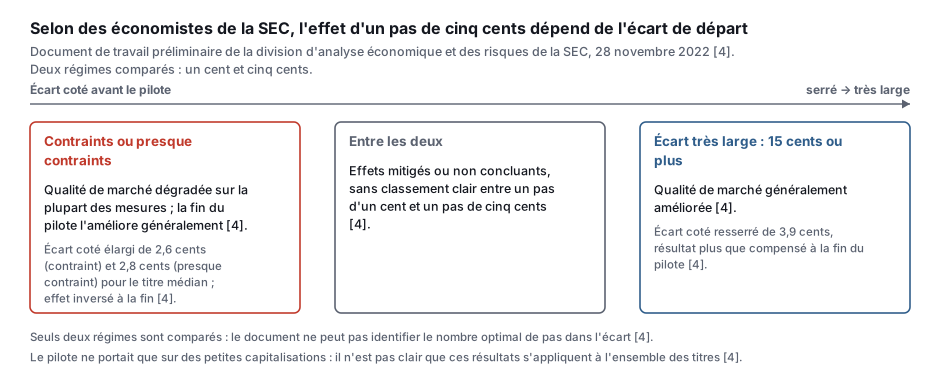
Schéma 3. L’effet d’un pas de cinq cents selon l’écart coté de départ : qualité de marché dégradée pour les titres contraints ou presque contraints, effets mitigés entre les deux, généralement améliorée pour les écarts très larges. D’après [4].
Concrètement, l’imposition du pas de cinq cents a élargi l’écart coté de 2,6 cents pour le titre contraint médian et de 2,8 cents pour le titre presque contraint médian, effet qui s’inverse à la fin du pilote. Pour les titres à écart large, elle l’a resserré de 3,9 cents, résultat qui s’inverse plus que complètement à la fin. Les auteurs retiennent comme effets clairs ceux qui apparaissent à l’imposition du pilote et s’inversent à sa fin [4]. Ils présentent un changement de pas comme un compromis entre la fidélité des prix (la précision avec laquelle les prix réalisés reflètent les valeurs fondamentales) et des inquiétudes de complexité et de « pennying » (undercutting : se glisser en tête de la file d’ordres avec une cotation à peine meilleure) [4].
Harris et ses coauteurs attribuent à l’étude d’Albuquerque, Song et Yao un autre résultat : des opérateurs à haute fréquence (high-frequency traders) auraient régulièrement exploité les écarts larges en passant devant les autres sur des « bourses inversées », ce qui aurait accru les coûts des investisseurs. Une bourse inversée verse des rabais aux ordres qui prennent la liquidité et fait payer des frais aux ordres qui la fournissent [3].
Par ailleurs, la SEC a adopté en septembre 2024 un pas d’un demi-cent pour les titres dont l’écart effectif (effective spread) est inférieur à 1,5 cent [3].
Trois questions avant un pilote
Un second pilote éclaire la comparaison. Harris et ses coauteurs décrivent Reg SHO, lancé le 2 mai 2005 dans le cadre de la Regulation SHO, qui encadre la vente à découvert (la vente d’un titre qu’on ne détient pas). La règle de hausse (uptick rule) du NYSE exigeait qu’une vente à découvert se fasse à un prix supérieur au dernier prix différent. Un titre sur trois du Russell 3000, un indice d’actions américaines, classé par volume, a été dispensé de ces tests de prix pendant le programme. Les auteurs disent viser un essai contrôlé randomisé stratifié par volume, sans décrire de tirage [3].
Selon Harris et ses coauteurs, qui résument ce pilote, la suppression n’a pas affecté la volatilité ni d’autres caractéristiques significatives ; les effets principaux ont porté sur les modes d’exécution [3]. Ils rappellent que même les pilotes les mieux conçus diffèrent des essais randomisés : ils ne sont pas en double aveugle (les participants du marché voient qui est traité), ils subissent des reports et ne peuvent souvent pas durer assez longtemps pour des résultats fiables [3].
Trois questions se posent avant de lancer un pilote, ou avant d’en citer les résultats.
Existait-il déjà une source de variation ? Si oui, des données d’archives peuvent servir. Pour le pas de cotation, la variation des niveaux de prix en créait une. Sur la question des analystes, une analyse de données existantes aurait été exposée à un biais de sélection [3].
Le dispositif a-t-il la puissance de détecter l’effet cherché ? Sur le Tick Size Pilot, Harris et ses coauteurs jugent qu’un effet de la couverture sur les introductions semblait peu susceptible d’être démontré, vu le petit nombre d’introductions attendu [3].
Le groupe de contrôle peut-il être touché par le traitement ? Pour le Tick Size Pilot, la hausse des coûts de transaction a probablement affecté le prix des titres corrélés restés à un cent [3].
Application par profil de décision
| Profil | Ce que cette analyse implique | Enjeu | Réversibilité |
|---|---|---|---|
| Autorité ou association qui envisage un pilote | Se demander d’abord si des données d’archives contiennent déjà la variation cherchée, puis si la question qui motive le programme est mesurable sur sa durée et avec ses effectifs : des auteurs jugent qu’un effet d’une couverture accrue par les analystes sur les introductions semblait peu susceptible d’être démontré [3]. | Critique | Peu réversible |
| Direction qui répond à une consultation | Demander sur quels titres l’effet est mesuré : 147 titres à petit écart pour Albuquerque, Song et Yao [2], un résultat qui dépend de l’écart de départ dans le document préliminaire des économistes de la SEC [4]. Demander aussi si le groupe de contrôle pouvait être touché par le traitement [3]. | Modéré | Réversible |
| Responsable d’exécution ou de négociation | Selon le document préliminaire des économistes de la SEC, pour le titre contraint médian et le titre presque contraint médian, l’écart coté s’est élargi de 2,6 et 2,8 cents à l’imposition du pas, effet qui s’inverse à la fin ; pour les titres à écart large, il s’est resserré de 3,9 cents [4]. Pour les titres à petit écart, l’étude de 2020 trouve une hausse de l’écart coté de 174 % pour les groupes 1 et 2 [2]. | Modéré | Réversible |
| Analyste ou rédacteur citant ce pilote | Écrire « pour 147 titres traités à petit écart, baisse de prix de 1,75 % pour les groupes 1 et 2 (93 titres) et de 3,2 % pour le groupe 3 (54 titres), chacune obtenue en multipliant par cinq l’effet quotidien de la première semaine » plutôt que « le pilote a fait baisser le prix » [2]. Remonter au texte pour l’effet sur les opérateurs à haute fréquence : Harris et ses coauteurs l’attribuent à Albuquerque et coauteurs, mais il est absent de la version lue du 6 avril 2020 [2][3]. | Faible | Réversible |
| Émetteur de petite capitalisation | Situer son titre sur l’échelle de l’écart : selon le document préliminaire des économistes de la SEC, la qualité de marché s’est dégradée sur la plupart des mesures pour les titres contraints ou presque contraints, et généralement améliorée à écart très large [4]. Aucun des quatre documents lus ne rapporte de mesure sur les introductions en bourse des titres du pilote [1][2][3][4]. | Modéré | Réversible |
Tableau 1. Lecture par profil.
Mes réserves
Ce qui invaliderait cette lecture
- Le tirage est décrit par une seule des quatre sources, l'étude d'Albuquerque, Song et Yao, qui valide la randomisation avec une exception nommée [2]. Une description de la procédure par la SEC qui différerait de la leur la ferait tomber.
- Les effets sur le prix et sur l'écart coté portent sur 147 titres traités à petit écart, et l'étude ne teste pas le report vers les titres de contrôle [2]. Un test de report qui en changerait l'ampleur les modifierait.
- La position selon laquelle des données d'archives pouvaient servir repose sur Harris et Spatt, identifiés à titre de chief economists de la SEC d'après la concordance de leurs noms et de leur école avec les communiqués [5][6][7], et qui renvoient à un travail de 1994 que je n'ai pas ouvert et que l'article n'attribue pas explicitement à l'un de ses auteurs [3]. Un travail qui montrerait des prédictions éloignées de ce que le pilote a mesuré la ferait tomber.
- Je constate que la version du 6 avril 2020 de l'étude d'Albuquerque, Song et Yao ne contient pas le résultat sur les opérateurs à haute fréquence qu'on lui attribue [2][3]. La version publiée au Journal of Financial Economics, que je n'ai pas ouverte, pourrait le contenir.
- Le résultat selon l'écart de départ vient d'un document préliminaire d'économistes de la SEC [4]. Une re-estimation indépendante qui ne le retrouverait pas l'affaiblirait.
- Je constate l'absence de mesure sur les introductions en bourse des titres du pilote dans quatre documents seulement [1][2][3][4]. Un travail extérieur à ces documents qui en rapporterait une la corrigerait.
Biais cognitifs que cette situation peut déclencher
- Escalade d'engagement : un programme approuvé devient coûteux à arrêter. C'est une hypothèse de notre part, qu'aucune des sources ne démontre. La citation qui suit n'illustre pas ce mécanisme, elle rapporte seulement un jugement antérieur : des critiques avaient jugé avant son lancement qu'il n'apporterait qu'une contribution modeste [3].
- Report d'attention (hypothèse de notre part, qu'aucune des sources ne démontre) : quand une des questions posées ne peut pas recevoir de réponse, le compte rendu se remplit de celle à laquelle les données répondent.
- Confiance transférée par la citation (hypothèse de notre part, qu'aucune des sources ne démontre) : un résultat attribué à un article par un autre article cesse d'être vérifié dans la chaîne.
Indice de solidité des preuves · le détail
31 / 100 · Preuves limitées · fourchette 31-55 %
Score établi le 15 octobre 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. Deux mesures de première main sur cette expérience ont été lues : Albuquerque, Song et Yao (document de travail du 6 avril 2020), de tier I, et le document de travail de la division d'analyse économique et des risques de la SEC (28 novembre 2022), de tier P et déclaré préliminaire. Toutes deux relèvent un élargissement de l'écart coté des titres que le pas de cinq cents contraint. La convergence n'est notée que « modérée ». D'abord parce que l'une des deux sources est interne à l'autorité qui a mené le programme : il reste une seule mesure indépendante lue en propre. Ensuite parce que, selon le document de la SEC, Albuquerque, Song et Yao documentent des effets de prix significatifs pour les titres contraints, quand Pachare et Rainer (2018) n'en trouvent pas, avec une mesure et une population inconnues ici. Harris, Kahn, McDonald et Spatt vont dans le même sens sur les coûts de transaction mais ne sont pas comptés : leur texte ne chiffre aucun effet du pilote. La réplication est notée comme récente et non acquise. Le document de la SEC retrouve l'élargissement de l'écart coté sur la même expérience, non sur une expérience postérieure, et il n'est pas indépendant de l'autorité qui a mené le programme.
Le barreau retenu est celui de la lecture documentaire. L'information nouvelle de la pièce, celle qui répond à la question de sa décision, se lit dans quatre documents : aucun ne rapporte de mesure des introductions en bourse des titres du pilote, et deux positions y sont rapportées sur l'utilité d'une expérience. Une telle question est documentaire, et aucun dispositif de mesure du champ ne s'y applique. La décision rappelle aussi l'effet de prix : il vient d'une seule étude, fondée sur le tirage au sort, et relève d'un autre type de preuve ; il n'est pas l'information nouvelle de la pièce et ne fixe pas son barreau. L'expérience lue laisse en outre deux limites que la pièce rapporte sans pouvoir les lever. La première est un groupe de contrôle exposé au traitement : selon Harris, Kahn, McDonald et Spatt, le renchérissement des transactions sur les titres traités a probablement affecté le prix des titres de contrôle corrélés, et l'étude de 2020 ne teste pas ce report. La seconde est la puissance statistique sur la question des introductions en bourse : ces auteurs jugent en note qu'un effet de la couverture par les analystes sur les introductions semblait peu susceptible d'être démontré, sans publier de calcul de puissance.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 15 octobre 2026
- Réécriture complète du 2026-10-15 selon la nouvelle charte éditoriale : titre en question, chapô de deux phrases, intertitres courts accrocheurs, encadrés de statut pour les interprétations, aucune phrase qui dit ce qu'on ne dit pas, style magazine limpide. Structure conservée (8 sections, tableau par profil, 3 schémas, réserves in fine).
- **Passe de forme du 2026-10-15.** Titre en question qui nomme le sujet, chapô sans sigle, intertitres de deux à six mots, schémas placés après le texte qui les présente, sigles et termes techniques définis à leur première apparition. Des bornes sont reprises à la source : l'activation par vagues va du 3 au 31 octobre 2016 (non « d'octobre à octobre ») ; l'étude « ne trouve aucun effet » de prix à grand écart, elle ne conclut pas à une absence d'effet ; la part de 18 % et de 10 % vaut à rendement attendu constant ; le pas d'un demi-cent de 2024 vaut pour les titres dont l'écart effectif est inférieur à 1,5 cent ; la divergence rapportée avec Pachare et Rainer n'est plus étendue à « la littérature » ; le lobbying est rapporté d'après un article de presse ; l'absence du résultat sur les opérateurs à haute fréquence est attribuée à l'étude de 2020 et à l'article de 2025 ; le document de 2022 est dit exprimer les vues de ses auteurs. La description ne dit plus que l'expérience « n'a pas pu » mesurer les introductions en bourse : les documents lus n'en rapportent aucune mesure. Le résumé et le bloc « Décision concernée » sont reformulés en langage courant, sans fait nouveau.
- **Reprise du sous-titre, de la description et du résumé, 2026-10-15.**
Voir les 28 autres
- Le sous-titre écrivait que l'expérience « a bien mesuré » l'effet sur les prix et sur l'écart coté. L'écart coté est mesuré par deux documents ; l'effet de prix vient d'une seule étude, sur 147 titres, et une autre étude, rapportée par des économistes de la SEC, n'en trouve pas. La description portait le même défaut.
- Le sous-titre présentait les introductions en bourse comme « la question qui avait poussé le Congrès » à imposer le programme. Une source écrit que la pression du Congrès en était motivée « pour une part importante », une autre prête à l'expérience trois motivations, dont celle-ci.
- Le résumé rattachait le JOBS Act à « cet effet » sans antécédent : la loi demandait une étude sur la décimalisation, un pas plus petit, et le pilote élargit le pas.
- Le résumé ramenait le jugement de Harris et ses coauteurs à l'horizon court du pilote. Ce jugement porte sur l'effet de la couverture par les analystes sur les introductions, vaut « même s'il était réel », et donne trois raisons : elles sont rétablies.
- Aucun fait hors des sources déjà citées ; indice inchangé.
- **Reprise des motivations et des surfaces, 2026-10-15.**
- Le texte écrivait que la pression du Congrès était motivée « en grande partie » par les introductions en bourse, et l'introduction qu'elle venait « d'un autre sujet ». La source, une note de Harris et coauteurs sans référence, écrit « in significant part » : la phrase est désormais attribuée à cette note et traduite « pour une part importante ». L'introduction rappelle que l'étude d'Albuquerque, Song et Yao range l'entrée en bourse dans la motivation principale de l'expérience, avec la liquidité et la couverture par les analystes.
- La réponse courte attribuait à « l'expérience » un effet mesuré sur 147 titres seulement. C'est l'étude d'Albuquerque, Song et Yao qui estime un effet de prix sur ces 147 titres ; le document des économistes de la SEC rapporte d'autres effets, sur d'autres tranches. La fourchette de prix est rendue groupe par groupe, avec son mode de calcul.
- La description et le sous-titre écrivaient qu'une autre étude « ne retrouve pas » l'effet de prix ou « aboutit à un résultat différent ». Sa population et sa mesure ne sont pas connues ici : le texte dit seulement qu'elle n'en trouve pas, selon les économistes de la SEC.
- Le résumé, la décision et le tableau énonçaient le résultat selon l'écart de départ sans dire qu'il vient d'un document préliminaire : c'est rétabli.
- Le texte alternatif du schéma 2 présentait la liquidité et la couverture par les analystes comme de simples thèses. L'écart coté est mesuré, et une couverture plus large n'est pas trouvée selon des chercheurs que rapportent Harris et coauteurs : le texte alternatif est aligné sur le schéma.
- Aucun fait hors des sources déjà citées ; indice inchangé.
- **Reprise des surfaces sur les archives et les introductions en bourse, 2026-10-15.**
- Le résumé et la réponse courte écrivaient que des données d'archives « auraient pu suffire ». Harris et ses coauteurs écrivent qu'elles « could have been used », auraient pu servir, à étudier l'effet de pas différents : le verbe est aligné sur cette phrase et sur la décision, qui l'employait déjà, ainsi que dans les trois questions avant un pilote.
- Le sous-titre, la description et l'intertitre du résumé disaient les introductions en bourse sans mesure, sans préciser lesquelles. L'étude d'Albuquerque, Song et Yao rapporte en note un résultat de Ritter (2013) sur les introductions de petites sociétés et la décimalisation, de 1980 à 2011 ; l'absence de mesure ne vaut que pour les titres du pilote, et le texte le dit désormais sur chacune de ces surfaces.
- Aucun fait hors des sources déjà citées ; indice inchangé.
- **Reprise du résultat selon l'écart de départ, 2026-10-15.**
- Le résumé écrivait que le marché « se dégrade » pour les titres contraints et « s'améliore souvent » à très grand écart. Le document préliminaire des économistes de la SEC écrit que la qualité de marché s'est dégradée « sur la plupart des mesures » pour les titres contraints ou presque contraints, et généralement améliorée à très grand écart : le résumé, la réponse courte et le tableau par profil reprennent ces bornes.
- La réponse courte situait les titres contraints sous un écart de départ de cinq cents. Ce seuil n'est pas celui du document, qui le place à moins de neuf ou dix cents selon les passages : la formulation par catégories est rétablie.
- Aucun fait hors des sources déjà citées ; indice inchangé.
- **Reprise du périmètre et des motivations dans le sous-titre et la description, 2026-10-15.**
- Le sous-titre et la description situaient l'effet de prix « sur 147 titres », ce qui donnait à lire que l'étude d'Albuquerque, Song et Yao ne portait que sur eux. Elle estime cet effet sur les 147 titres traités à petit écart et n'en trouve aucun pour les titres à grand écart : les deux surfaces le disent.
- Le sous-titre et la description présentaient les introductions en bourse comme « une des questions qui ont motivé le programme », sans attribution. C'est la lecture d'Albuquerque, Song et Yao et de Harris et ses coauteurs ; l'objectif que la SEC affiche dans son communiqué porte sur la qualité de marché. Les deux surfaces l'attribuent et le rappellent.
- Aucun fait hors des sources déjà citées ; indice inchangé.
- **Reprise du résultat à grand écart dans le sous-titre et la description, 2026-10-15.**
- Les deux surfaces écrivaient que l'étude d'Albuquerque, Song et Yao était « sans effet pour les titres à grand écart ». L'étude écrit ne trouver aucun effet de prix pour ces titres : c'est une absence de résultat, pas la preuve d'une absence d'effet, et elle ne porte que sur le prix.
- « Grand écart » n'était pas défini en surface. L'étude le fixe à un écart coté d'avant l'expérience supérieur à sept cents, environ la médiane, et ses auteurs qualifient cet échantillon de placebo : le sous-titre et la description reprennent le seuil, le sous-titre ce statut.
- Aucun fait hors des sources déjà citées ; indice inchangé.
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic