Finance · 5 septembre 2026 · mis à jour le 11 octobre 2026
Vente à découvert : le pilote Reg SHO était-il vraiment randomisé ?
Deux travaux universitaires décrivent le pilote Reg SHO de la SEC avec les mots du hasard : essai « randomisé » pour l'un, échantillon « tiré au hasard » pour l'autre [3][4]. Le rapport de la SEC décrit une règle, pas un tirage : le Russell 3000 classé par marché puis par volume, dont un titre sur trois a rejoint le pilote [1].
Cette règle a retiré aux émetteurs le choix de leur groupe, mais elle n'empêchait pas le traitement d'atteindre aussi le groupe de contrôle [3].
 Axel Morel · Fondateur & analyste, Probans
Décision concernée
Qu'est-ce que le pilote Reg SHO a établi sur la règle de prix appliquée à la vente à découvert ?
Trois mesures de première main concluent ainsi sur la volatilité : pas d'effet significatif en moyenne sur la volatilité quotidienne selon le rapport de la SEC, qui la trouve toutefois plus haute pour les petites capitalisations et plus basse pour les grandes, volatilité quotidienne non affectée selon Diether, Lee et Werner, pas de hausse de la volatilité du marché selon Alexander et Peterson ; aucune de ces mesures ne couvre 2006 ni 2007. Pour les titres cotés, NYSE et Amex dans le rapport de la SEC, NYSE seul chez Alexander et Peterson, la profondeur affichée baisse, surtout côté vendeur, quand Alexander et Peterson jugent « sans conséquence » l'effet des tests de prix au Nasdaq ; sur les écarts de cotation, Diether, Lee et Werner et Alexander et Peterson relèvent une hausse au NYSE, quand le rapport de la SEC conclut, hors profondeur, à l'absence d'effet net sur la liquidité. Selon le rapport de la SEC, lever la règle pour les titres pilotes n'a pas eu, au total, d'effet néfaste sur la qualité de marché ni sur la liquidité. Le pilote n'établit pas ce qu'aurait produit une suppression pour tous les titres : le rapport prévient que ses résultats pourraient ne pas être entièrement représentatifs d'une suppression permanente, et le dispositif n'empêchait pas les effets de report entre titres traités et titres de contrôle.
L'essentiel en 3 points
- D'après le rapport de la SEC, la sélection est un tri puis un titre sur trois. La SEC a trié le Russell 3000 de 2004 par marché de cotation puis par volume, et retenu un titre sur trois à partir du deuxième [1]. Deux travaux universitaires postérieurs emploient les mots « randomisé » ou « tiré au hasard » pour le pilote, et l'un d'eux qualifie le procédé de « quasi-aléatoire » [3][4].
- La SEC et Diether, Lee et Werner concluent sur la volatilité quotidienne, Alexander et Peterson sur la volatilité du marché. Le rapport de la SEC conclut à l'absence d'effet significatif en moyenne, mais trouve la volatilité quotidienne plus haute pour les petites capitalisations et plus basse pour les grandes ; Diether, Lee et Werner la jugent non affectée ; Alexander et Peterson concluent que la suspension n'a pas entraîné de hausse de la volatilité du marché [1][2][7]. Les trois couvrent au plus la période de janvier à octobre 2005 [1][2][7]. Pour les titres cotés, NYSE et Amex dans le rapport de la SEC, NYSE seul chez Alexander et Peterson, la profondeur affichée baisse, surtout côté vendeur ; au Nasdaq, Alexander et Peterson jugent « sans conséquence » l'effet des tests de prix [1][7]. Sur les écarts de cotation, Diether, Lee et Werner et Alexander et Peterson relèvent une hausse au NYSE ; le rapport de la SEC conclut, hors profondeur, à l'absence d'effet net sur la liquidité [1][2][7].
- Le traitement pouvait toucher aussi le groupe de contrôle. Le dispositif n'empêchait pas les effets de report [3]. Un autre travail relève un mouvement de prix des titres pilotes avant l'annonce officielle de la liste, qui suggère selon lui une fuite [4].
« Randomisé » est le mot qui rassure. Dans une étude, il veut dire que l’investigateur choisit ses sujets au hasard pour réduire l’effet des variables qui brouillent la comparaison [3]. Le 2 mai 2005, un tiers des titres du Russell 3000, un indice d’actions américaines, a commencé à se négocier sans les restrictions de prix qui encadraient la vente à découvert (en anglais short sale), en vertu d’un ordre de la Securities and Exchange Commission (SEC) [1][2]. C’était un pilote : une étude qui change des règles de marché pour en observer les effets, en les appliquant à un groupe de titres, le groupe traité, tout en maintenant la règle existante pour un autre, le groupe de contrôle [3].
Ce pilote relève de Regulation SHO, le nouveau cadre réglementaire de la vente à découvert sur les marchés d’actions américains [2]. Deux travaux universitaires le décrivent avec les mots du hasard : essai « randomisé » pour l’un, échantillon « tiré au hasard » pour l’autre [3][4]. Nous avons voulu vérifier si cette étiquette résiste à la lecture du rapport que les services de la SEC ont eux-mêmes consacré au pilote, parce que la façon dont les groupes ont été formés pèse sur ce que leur comparaison permet de conclure [1][3].
La réponse courte
Le rapport décrit une règle, pas un tirage : le Russell 3000 de 2004 trié par marché de cotation puis par volume, et un titre sur trois retenu à partir du deuxième [1]. Les mots « randomisé » et « tiré au hasard » apparaissent à propos du pilote dans deux travaux universitaires postérieurs, dont l’un juge le procédé « quasi-aléatoire » [3][4]. Sur la volatilité quotidienne, le rapport de la SEC ne trouve pas d’effet significatif en moyenne, mais la trouve plus haute pour les petites capitalisations, et Diether, Lee et Werner la jugent non affectée ; Alexander et Peterson concluent à l’absence de hausse de la volatilité du marché [1][2][7]. Reste un point faible : le dispositif n’empêchait pas les effets de report, c’est-à-dire un traitement qui touche aussi les titres de contrôle [3]. Le rapport prévient lui-même que ses résultats pourraient ne pas être entièrement représentatifs d’une suppression permanente de la règle pour tous les titres [1].
Quelle règle a été levée ?
Rappelons la règle en cause. Les titres cotés au New York Stock Exchange (NYSE) ou à l’American Stock Exchange (Amex) sont soumis à un « tick test », aussi appelé règle d’uptick, depuis 1938 : la Rule 10a-1 n’autorise la vente à découvert qu’à un cours supérieur au dernier cours échangé, ou égal à celui-ci s’il est plus haut que le précédent cours différent [1][2]. En 1994, l’association NASD (National Association of Securities Dealers) a introduit un « bid test » pour les titres du Nasdaq National Market (Nasdaq NM) : quand le meilleur prix acheteur baisse, les opérateurs autres que les teneurs de marché ne peuvent vendre à découvert qu’à un cent au-dessus de ce prix. Le rapport de la SEC désigne l’ensemble comme des « restrictions de prix » [1].
Regulation SHO est adoptée en juillet 2004 selon le rapport de la SEC, le 7 septembre 2004 selon Diether, Lee et Werner [1][2]. Elle contient la Rule 202T, qui autorise la SEC à créer, par un ordre séparé, un programme pilote pour examiner l’efficacité des restrictions de prix. Elle émet en même temps l’ordre qui crée le pilote et exempte un tiers des titres du Russell 3000 de toute restriction de prix. Le pilote entre en vigueur le 2 mai 2005 ; il devait finir le 28 avril 2006 et a été prolongé jusqu’au 6 août 2007, pour permettre à la Commission d’envisager une réglementation après évaluation [1].
Tirage ou règle ?
Reprenons maintenant le texte de la SEC. Le rapport de ses services d’analyse économique, l’Office of Economic Analysis, décrit la sélection en une phrase, répétée en note : on a trié le Russell 3000 de 2004 d’abord par marché de cotation, puis par volume quotidien moyen en dollars de juin 2003 à mai 2004, et, dans chaque marché, retenu une société sur trois à partir de la deuxième. Un classement, puis un compte. Avant ce tri, les sociétés entrées en bourse en mai ou juin 2004 et 32 titres non cotés au NYSE, à l’Amex ou au Nasdaq NM ont été écartés [1].
Le rapport qualifie l’échantillon de « stratifié » : il est réparti sur les niveaux de volume quotidien moyen à l’intérieur de trois groupes, NYSE, Nasdaq et Amex. Il écrit que la Commission a choisi les titres pilotes pour former un sous-échantillon représentatif du Russell 3000, et que l’étude a été conçue pour permettre « une expérience naturelle dans un environnement contrôlé » [1].
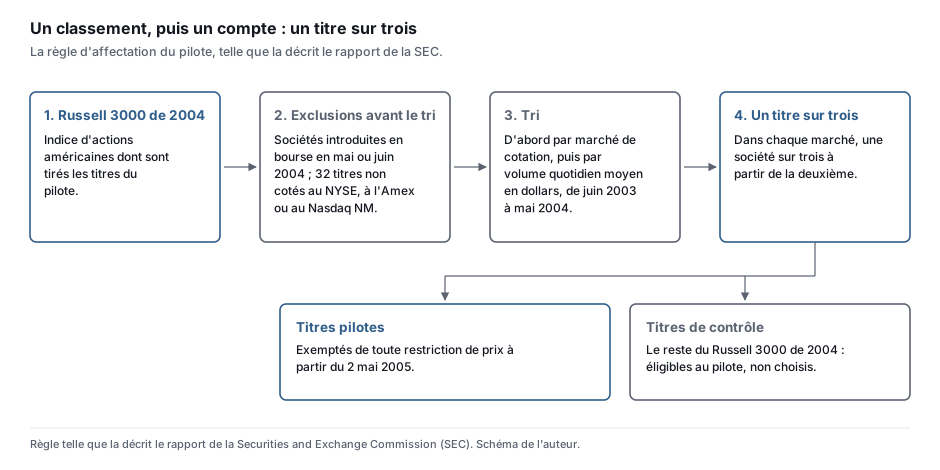
Schéma 1. La règle d’affectation du pilote, telle que la décrit le rapport de la SEC. Source : [1].
Les titres de contrôle sont le reste du Russell 3000 de 2004 : ceux qui pouvaient être choisis pour le pilote et ne l’ont pas été. Aucune société n’est entrée dans le pilote ni n’en est sortie [1].
Où trouve-t-on le mot « randomisé » ?
Un document de travail de 2025 écrit que Regulation SHO imposait qu’un titre sur trois du Russell 3000, classé par volume, soit exempté des tests de prix, dans le but de créer un essai contrôlé randomisé stratifié par volume (en anglais randomized control trial, RCT) ; en passant par une obligation, on évite la sélection par les émetteurs et le biais des « volontaires ». Ailleurs, le même texte nomme le pilote « l’essai contrôlé randomisé » portant sur la suppression des restrictions d’uptick sur les ventes à découvert [3].
Un document de travail daté d’octobre 2011 parle d’un échantillon « tiré au hasard » dans son résumé, son introduction et sa conclusion. Il décrit pourtant la même règle, un classement par bourse et par volume puis une entreprise sur trois, et la juge « quasi-aléatoire » : le tirage des entreprises n’était pas purement aléatoire, il était dicté par l’objectif de représentativité des trois marchés et des volumes. Plus loin, il écrit que les données soutiennent l’hypothèse que son groupe pilote, après ses propres filtres, représente un tirage aléatoire de la population [4].
Dans l’article de Diether, Lee et Werner, paru dans le Journal of Finance en 2009, l’unique emploi de « randomisé » vise l’interdiction générale des tests de prix votée en 2007, que les auteurs proposent à d’autres chercheurs comme un autre essai randomisé [2].
Alors, que protège réellement une affectation par règle ? Pour ce document, le trait décisif des études contrôlées randomisées en finance réglementaire est la contrainte : l’affectation d’un titre au groupe traité ou au groupe de contrôle est imposée, et retirer aux participants le choix de leur groupe réduit le biais de sélection. Le même texte rapporte que l’affectation aléatoire procure en outre, dans certaines circonstances, des avantages pour construire les statistiques des tests de significativité [3].
Que mesure la SEC ?
Le rapport est celui du service d’analyse économique de la SEC : la même institution a adopté la règle et l’ordre créant le pilote, et en a évalué les résultats. La Commission déclare n’avoir exprimé aucun avis sur l’analyse, les constats ni les conclusions du rapport [1].
Il compare une période antérieure au pilote, du 29 janvier au 29 avril 2005, où pilotes et contrôles suivent les mêmes règles, à la période du 2 mai au 31 octobre 2005. Avant le pilote, la plupart des mesures sont semblables entre les deux groupes, ce que le rapport lit comme le signe qu’ils sont bien appariés [1].
Sa conclusion : les restrictions de prix sont une contrainte économiquement pertinente sur la vente à découvert. Les lever pour les titres pilotes a changé la mécanique de la vente à découvert, le routage des ordres, la profondeur affichée et la volatilité intrajournalière, sans effet néfaste d’ensemble sur la qualité de marché ni la liquidité [1].
Le détail est moins lisse. Pour les titres cotés au NYSE ou à l’Amex, la profondeur affichée baisse, surtout côté vendeur ; hors profondeur, la plupart des tests ne montrent pas d’effet sur la liquidité, quelques-uns de petites hausses ou baisses selon la mesure. Certaines mesures de volatilité au cours de la journée augmentent, hausse qui paraît cantonnée aux petits titres, les grands connaissant une baisse ; en moyenne, la volatilité quotidienne ne bouge pas de façon significative, plus basse pour les grandes capitalisations et plus haute pour les petites. Le rapport ne trouve aucun signe de « bear raids », ces tentatives de manipulateurs pour faire baisser les cours sous leur valeur réelle [1].
Quelle part des transactions la règle contraignait-elle ? Pour les titres cotés en bourse, moins de 46 % des transactions s’exécutent sur un cours acheteur en baisse quand le test s’applique, contre près de 50 % pour les titres pilotes, ce qui, selon le rapport, suggère que la règle contraint le prix d’exécution de 4 à 5 % des transactions ; au Nasdaq, elle n’en contraint en pratique qu’un demi pour cent. Les restrictions de prix réduisent aussi la part du Nasdaq dans le volume de vente à découvert, ce qui suggère que certains vendeurs à découvert dirigent leurs ordres vers un lieu où la contrainte ne s’applique pas [1].
Que disent les deux autres mesures ?
Deux autres travaux, parmi ceux que nous avons lus, ont chiffré la qualité de marché du pilote : l’article de Diether, Lee et Werner, paru en 2009 dans le Journal of Finance [2], et une présentation d’Alexander et Peterson, faite le 15 septembre 2006 à une table ronde organisée par la SEC [2][7].
Diether, Lee et Werner étudient la période du 1er février au 31 juillet 2005, sur 2 485 titres retenus parmi 3 402, avec deux fois plus de titres de contrôle que de titres pilotes. La part des ventes à découvert dans le volume augmente significativement pour les titres pilotes, de 1,81 point au NYSE et de 1,59 point au Nasdaq par rapport aux contrôles ; rendements et volatilité quotidienne ne sont pas affectés. Au NYSE, les échanges deviennent plus symétriques ; la volatilité au cours de la journée et l’écart de cotation, la différence entre le prix vendeur et le prix acheteur, augmentent légèrement, le second de 0,187 cent pour l’écart coté ; l’effet sur la qualité de marché est plus faible au Nasdaq [2].
Ils concluent que la règle d’uptick du NYSE et le bid test du Nasdaq peuvent être supprimés définitivement sans risque. Ils écrivent aussi avoir plaidé, à la table ronde organisée par la SEC le 15 septembre 2006, que ces tests faussent le flux d’ordres de vente à découvert, et remercient le NYSE pour son soutien financier [2].
Alexander et Peterson comparent mai et avril 2005 sur des paires qu’ils ont construites : pour chaque titre pilote, les titres de contrôle de même industrie et de même statut d’options cotées, notés sur cinq variables, puis la meilleure moitié des paires, 224 au NYSE et 183 au Nasdaq. Leur « double différence » compare, pour chaque paire, la variation du titre pilote entre avril et mai à celle du titre de contrôle. Au NYSE, ils trouvent des ventes à découvert plus nombreuses (plus 29,8 %) et plus petites (moins 19,4 %), des écarts cotés plus larges (plus 5,5 %), des profondeurs plus faibles à l’achat (moins 7,2 %) et surtout à la vente (moins 29,7 %) ; l’effet au Nasdaq est qualifié de « sans conséquence » [7].
Ils concluent que la suspension des tests de prix n’a pas entraîné de hausse de la volatilité du marché ni de dégradation de l’efficience des prix et de la liquidité. Ils écrivent qu’on ne peut pas contrôler toutes les différences entre titres pilotes et titres de contrôle, par exemple la détention institutionnelle et la fréquence des ventes à découvert [7].
Trois mesures, une même histoire ?
Mises côte à côte, les trois mesures ne concluent pas sur la même volatilité : le rapport de la SEC ne trouve pas d’effet significatif en moyenne sur la volatilité quotidienne, plus haute toutefois pour les petites capitalisations et plus basse pour les grandes, Diether, Lee et Werner jugent la volatilité quotidienne non affectée, Alexander et Peterson concluent à l’absence de hausse de la volatilité du marché [1][2][7]. Sur la profondeur affichée, pour les titres cotés (NYSE et Amex pour la SEC, NYSE pour Alexander et Peterson), la SEC et Alexander et Peterson relèvent une même baisse, surtout côté vendeur [1][7]. Sur les écarts de cotation, Diether, Lee et Werner et Alexander et Peterson relèvent tous deux une hausse au NYSE, de 0,187 cent pour l’un et de 5,5 % pour l’autre sur l’écart coté [2][7]. Le rapport de la SEC, lui, formule sa conclusion à l’échelle de la liquidité : hors profondeur, pas d’effet net [1]. Les populations diffèrent aussi : le rapport de la SEC range les titres de l’Amex avec ceux du NYSE, les deux autres travaux portent sur le NYSE et le Nasdaq [1][2][7].
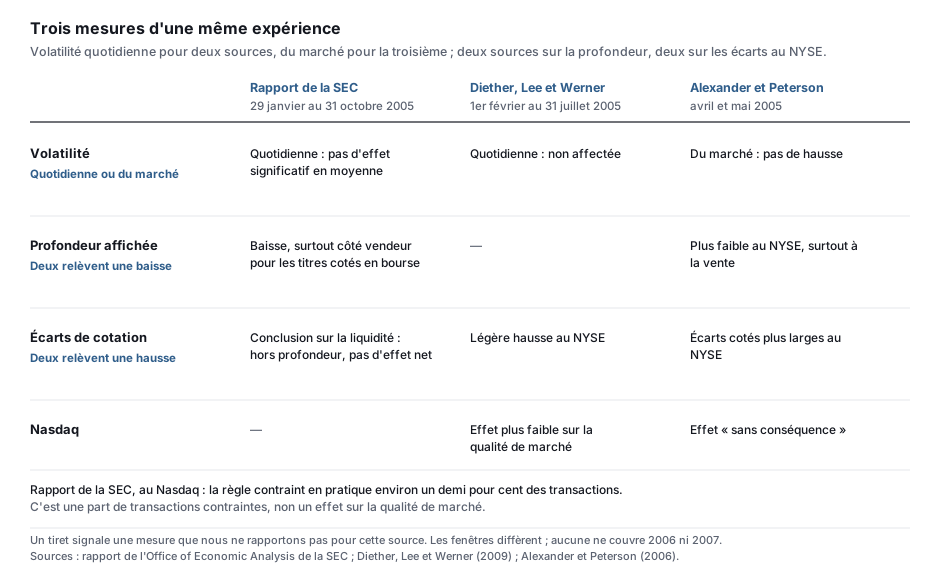
Schéma 2. Ce que chaque mesure trouve. Les fenêtres et les mesures diffèrent. Sources : [1][2][7].
Le rapport de la SEC recense quatre études concurrentes (Alexander et Peterson, Bai, Diether, Lee et Werner, Wu) et écrit que, malgré des choix différents, nombre de ses résultats sont confortés par elles [1].
Les groupes étaient-ils étanches ?
Un effet de report se produit quand le traitement touche aussi les sujets du groupe de contrôle ; ces effets sont fréquents dans les essais financiers. Pour Reg SHO, le dispositif n’empêchait pas les reports : un courtier qui vend à découvert un panier de titres pouvait voir une transaction affectée par le sous-ensemble de titres encore soumis aux restrictions. Le document de 2025 rapporte que Boehmer et ses coauteurs (2019) discutent de reports qui ont affecté les résultats du pilote, par exemple sur les stratégies d’arbitrage d’indice [3].
Plus largement, une demande pour un titre traité peut changer la demande pour un titre non traité si les deux se négocient souvent ensemble, comme les membres d’un indice ; les reports peuvent jouer dans les deux sens, selon que les investisseurs tiennent les titres traités et non traités pour des substituts ou des compléments [3].
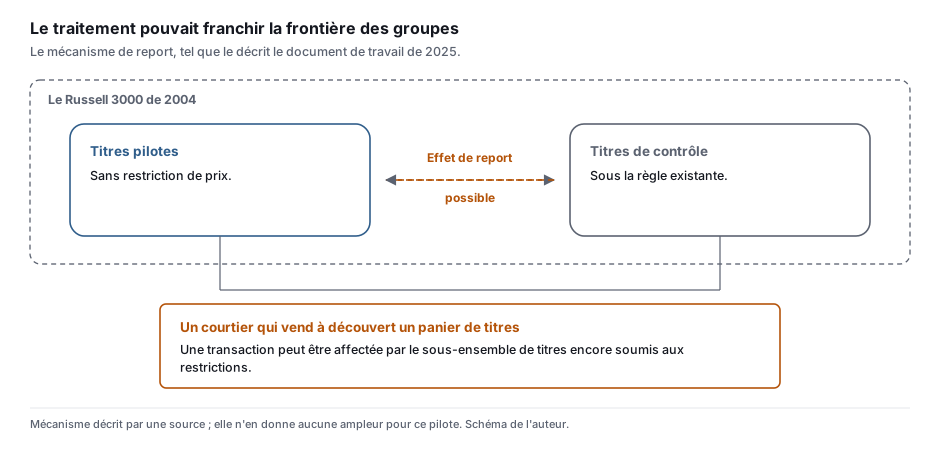
Schéma 3. Le mécanisme de report, tel que le décrit le document de 2025. Source : [3].
Qu’est-ce que cela change pour la décision qui a suivi ? Le but d’un pilote financier est en général de connaître les effets globaux d’une règle pleinement adoptée, et les reports potentiels peuvent rendre beaucoup de pilotes mal adaptés à l’analyse de règles destinées à tous les marchés [3]. La SEC a voté le 13 juin 2007 la suppression de la Rule 10a-1 et de tout test de prix imposé par une bourse, avec effet début juillet 2007 [2]. Le document de 2025 écrit que, bien que peu surprenants, les résultats du pilote ont aidé à apaiser les inquiétudes et à faciliter l’abrogation [3].
Le rapport de la SEC prévient lui-même que ses résultats pourraient ne pas être entièrement représentatifs d’une suppression permanente de la règle pour tous les titres, que les opérateurs pourraient se comporter autrement face à une suppression permanente et complète que face à une suppression temporaire ou partielle, et que des opérateurs aux intentions manipulatrices pourraient se tenir tranquilles s’ils pensent que la surveillance accrue du pilote augmente leurs chances d’être pris [1].
À propos d’un autre pilote de la SEC, le Tick-Size Pilot, mené de 2015 à 2018, le même document écrit que la différence entre titres traités et titres de contrôle mesurerait mal l’effet de la règle sur l’efficience des prix si la SEC l’appliquait à tous les titres [3].
Une liste connue d’avance ?
La liste des titres pilotes a une histoire. Un document de travail date une première annonce de l’intention de mener l’expérience au 28 octobre 2003. La SEC a adopté la liste de 968 entreprises le 23 juin 2004 et l’a rendue publique le 28 juillet 2004 [4], 35 jours calendaires plus tard par notre décompte.
Autour de la date d’annonce officielle, ce document trouve peu de mouvement de prix, comme Diether, Lee et Werner [2][4]. En élargissant la fenêtre, il trouve une baisse des cours des titres pilotes avant l’annonce : en moyenne 0,14 % par jour sur les dix jours de bourse précédents, quand les titres de contrôle bougent peu, un écart significatif au seuil de 1 %. Selon lui, une baisse quotidienne moyenne de 0,14 % correspond à un rendement anormal cumulé de moins 1,5 % sur 11 jours, et l’effet le plus fort se situe jusqu’à 30 jours avant l’annonce, après l’approbation de la liste [4].
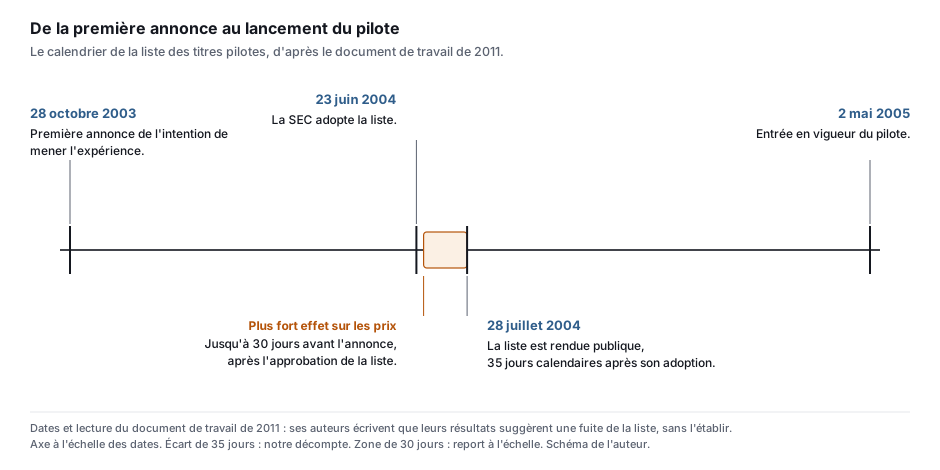
Schéma 4. Le calendrier de la liste des titres pilotes. Source : [4].
Et les entreprises ?
Les prix ne sont pas la seule trace. Le même document de 2011 rappelle que les travaux antérieurs, dont ceux de Diether, Lee et Werner, d’Alexander et Peterson et de l’Office of Economic Analysis, trouvent une hausse des ventes à découvert après la suppression, peu de changement de volatilité et pratiquement aucun effet sur les prix. Il demande alors comment il pourrait y avoir un effet réel sur les décisions des entreprises [4].
Sa mesure repose sur une double différence, c’est-à-dire sur la différence entre l’évolution des entreprises du pilote et celle des entreprises de contrôle. Après contrôle de leurs caractéristiques, les entreprises du pilote ont réduit leurs investissements en actifs fixes de 8 à 13 % par rapport aux contrôles. En tests simples, la double différence des dépenses d’investissement vaut moins 0,60 % de l’actif total pour toutes les entreprises et moins 0,97 % pour les petites ; les petites entreprises soumises à la suspension réduisent leurs émissions d’actions ; pour leurs émissions de dette, l’estimation est négative mais non significative chez ces entreprises, alors qu’elle est significative pour l’ensemble des entreprises. Les auteurs concluent que l’inclusion dans le groupe traité a eu un effet réel sur les décisions des entreprises [4].
Pour écarter le hasard, ils réaffectent au hasard, par simulation, les entreprises entre groupe pilote et groupe de contrôle, 5 000 fois, et ne trouvent aucun tirage simulé reproduisant à la fois des baisses significatives, au seuil de 10 %, des dépenses et des rendements anormaux négatifs ; ils écrivent que la probabilité que leurs résultats soient dus au seul hasard est inférieure à environ 0,02 % [4].
Deux questions à poser
Le document de 2025 propose des questions à se poser avant un pilote : l’investigateur contrôle-t-il l’appartenance aux groupes traité et non traité (si les sujets préfèrent un groupe et peuvent facilement passer de l’un à l’autre, l’étude peut ne rien donner d’utile) ; des effets de report atteignent-ils les sujets non traités ; des participants de marché peuvent-ils influencer les résultats [3].
Pour Reg SHO, la première reçoit une réponse nette : aucune société n’est entrée dans le pilote ni n’en est sortie [1]. La deuxième reste ouverte : le dispositif n’empêchait pas les reports [3]. La troisième reste sans réponse dans les documents lus. Ils donnent un fait de conception : le pilote devait commencer le 3 janvier 2005 et a été reporté au 2 mai 2005 à la suite d’informations que la SEC avait reçues de participants de marché [2] ; les documents lus ne permettent pas de dire si ce report a touché les résultats.
Le même document rappelle que même les meilleurs pilotes financiers diffèrent des essais randomisés des sciences expérimentales : ils ne sont pas en double aveugle, ils subissent des effets de report et souvent ne durent pas assez pour des résultats fiables ; un essai pourrait ne pas identifier l’effet complet d’une règle rendue permanente, et les pilotes, même ceux qui recourent à l’affectation aléatoire, ne doivent pas être tenus pour l’étalon-or [3].
Il range le pilote Reg SHO parmi ceux dont les résultats, attendus par les experts, étaient nécessaires pour convaincre les non-experts, et cite un éditorial du Wall Street Journal de 2008 jugeant cette réforme la mieux étayée économiquement de la SEC depuis des années [3].
Application par profil de décision
Avant de citer Reg SHO comme une expérience randomisée, demandez comment les groupes ont été formés et ce qui pouvait les défaire : la règle publiée est un tri puis un titre sur trois, et le rapport de la SEC n’emploie le radical « random » pour aucun choix de titres du pilote [1] ; les mots « randomisé » et « tiré au hasard » apparaissent à propos du pilote dans deux des travaux lus [3][4], quand un troisième n’emploie « randomisé » qu’une fois, pour l’interdiction générale votée en 2007, présentée comme « un autre essai randomisé » [2] ; et le dispositif n’empêchait pas les reports [3]. Selon votre place, la lecture change :
| Profil | Ce que cette analyse implique | Enjeu | Réversibilité |
|---|---|---|---|
| Direction qui reçoit une étude présentée comme « expérience randomisée » | Demander comment les groupes ont été formés. Pour Reg SHO, la règle publiée est un tri du Russell 3000 par marché puis par volume et un titre sur trois à partir du deuxième [1] ; l’un des travaux qui parlent de hasard écrit lui-même « quasi-aléatoire » [4] | Modéré | Réversible |
| Responsable de conformité ou de relations avec un régulateur | La SEC a adopté la règle et l’ordre du pilote, et son service d’analyse économique en a évalué les résultats ; la Commission déclare n’avoir exprimé aucun avis sur le rapport [1]. Le rapport prévient que des opérateurs aux intentions manipulatrices pourraient se tenir tranquilles sous la surveillance accrue du pilote [1] | Modéré | Réversible |
| Gérant ou responsable de table d’exécution | Les mesures portent sur la mécanique d’exécution : profondeur affichée en baisse, surtout côté vendeur pour les titres cotés en bourse [1] ; ce qui suggère, selon le rapport, que certains vendeurs à découvert dirigent leurs ordres vers un lieu où la contrainte ne s’applique pas [1] ; pour les titres cotés en bourse, la règle contraint selon l’inférence du rapport 4 à 5 % des transactions, environ un demi pour cent au Nasdaq [1] | Faible | Réversible |
| Analyste qui construit un argument sur les contraintes à la vente à découvert | Lire chaque conclusion sur la volatilité avec sa métrique (quotidienne en moyenne pour la SEC, plus haute toutefois pour les petites capitalisations ; quotidienne pour Diether, Lee et Werner ; du marché pour Alexander et Peterson), repérer ce qui varie d’une source à l’autre (écarts de cotation, en hausse au NYSE pour deux sources sur trois), et dater : de janvier à octobre 2005 au plus [1][2][7]. Le report entre groupes est décrit comme possible, sans chiffre pour ce pilote [3] | Modéré | Partiellement réversible |
| Enseignant ou auteur qui cite le pilote comme cas d’école | Décrire la règle d’affectation plutôt que l’étiquette : un tri puis un titre sur trois [1]. Rappeler que le document de 2025 écrit que les pilotes, même ceux qui recourent à l’affectation aléatoire, ne sont pas l’étalon-or [3] | Faible | Réversible |
Tableau 1. Lecture par profil. Sources : [1][2][3][4][7].
Mes réserves
- Des mesures d’une seule expérience. Les trois mesures portent sur le même pilote, avec des fenêtres différentes, de janvier à octobre 2005 au plus ; deux relèvent une baisse de la profondeur affichée pour les titres cotés, deux une hausse des écarts au NYSE, et le rapport de la SEC conclut, hors profondeur, à l’absence d’effet net sur la liquidité [1][2][7].
- Des positions déclarées. Le rapport de la SEC est celui de l’institution qui a adopté la règle et l’ordre du pilote ; Diether, Lee et Werner déclarent le soutien financier du NYSE et leur plaidoyer à la table ronde de septembre 2006 [1][2].
- Une présentation, pas un article. Le troisième travail est une présentation de 19 diapositives, lue sur une copie d’archive ; aucun résultat n’est attribué ici à l’article de revue correspondant [7].
- Un document de travail. Le travail de 2011 est un document de travail ; rien n’est attribué ici à l’article de revue des mêmes auteurs, qui n’a pas été ouvert [4].
- Une fuite suggérée, pas établie. Les auteurs écrivent « suggère » et « pointent vers », et n’ont pas identifié de schéma d’opérations d’initiés [4].
- Un report décrit, pas chiffré. Le mécanisme vient d’un cadre général ; aucun chiffre n’est donné pour Reg SHO [3].
- Des dates et des effectifs qui varient. La date d’effet de la suppression générale s’écrit « début juillet 2007 » : 6 juillet 2007 chez Diether, Lee et Werner, 7 juillet à deux endroits du document de travail de 2011 et 6 juillet à deux autres [2][4]. Il en va de même de l’adoption de Regulation SHO, en juillet 2004 pour le rapport de la SEC et le 7 septembre 2004 pour Diether, Lee et Werner [1][2]. Les comptes de titres pilotes diffèrent aussi, 968 entreprises sur la liste rendue publique le 28 juillet 2004 [4], « environ 1 000 titres » pour un autre travail [2], 943 par notre addition des effectifs du premier jour [1] : populations et dates ne sont pas les mêmes.
- Deux noms qui se retrouvent. Deux des quatre auteurs du document de 2025, Chester Spatt et Larry Harris, portent le nom et l’université de deux personnes citées par des communiqués de la SEC : Chester Spatt, dont la sélection comme chef économiste et directeur de l’Office of Economic Analysis est annoncée en mars 2004, qui quitte l’agence en juillet 2007 après avoir dirigé l’analyse économique de sujets dont Regulation SHO, et Lawrence E. Harris, auquel il succède, sans que sa fonction soit nommée [3][5][6]. Le rapport de la SEC est daté de février 2007, dans cette période. Le document de 2025 ne mentionne pas ces fonctions ; cette concordance de noms ne vaut pas identification [1][3][5][6].
Indice de solidité des preuves · le détail
47 / 100 · Preuves limitées · fourchette 31-55 %
Score établi le 11 octobre 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. Sur la volatilité quotidienne, le rapport de la SEC ne trouve pas d'effet significatif en moyenne et Diether, Lee et Werner la jugent non affectée ; Alexander et Peterson concluent à l'absence de hausse de la volatilité du marché, qui n'est pas la même métrique ; sur le reste de la qualité de marché, l'accord est partiel. Le rapport de l'Office of Economic Analysis de la SEC (février 2007), de tier P puisque la SEC a adopté la règle et l'ordre créant le pilote, puis en a évalué les résultats par son propre service. Diether, Lee et Werner (Journal of Finance, 2009), de tier I. Alexander et Peterson, présentation du 15 septembre 2006 à la table ronde de la SEC, de tier I également ; l'article de revue correspondant (Journal of Financial Markets, 2008) est fermé et n'a pas été ouvert, la présentation seule a été lue. La convergence est notée modérée : sur la volatilité, deux sources concluent sur la volatilité quotidienne et la troisième sur celle du marché, et le rapport de la SEC trouve la volatilité quotidienne plus haute pour les petites capitalisations et plus basse pour les grandes. L'élargissement des écarts de cotation est relevé par Diether, Lee et Werner et par Alexander et Peterson ; le rapport de la SEC formule sa conclusion à l'échelle de la liquidité, sans effet net hors profondeur : sur ce point, l'accord tient à deux sources. La baisse de la profondeur affichée, pour les titres cotés, est relevée par la SEC et par Alexander et Peterson. La SEC ne trouve aucun signe d'attaque baissière ; Diether, Lee et Werner ne trouvent pas de hausse de la volatilité baissière. Harris, Kahn, McDonald et Spatt (2025) ne sont pas comptés : leur texte ne produit aucune mesure originale et rapporte les résultats d'autrui. La convergence est donc établie sur deux sources de tier I, avec les réserves déclarées sur Diether, Lee et Werner, et une source de partie prenante, non sur quatre. La réplication est notée absente parce que ces équipes ont analysé la même expérience, non une expérience postérieure : elles ne la répliquent pas ; la puissance est notée modérée parce que l'unité observée est le titre et qu'il y en a 2 833 par notre addition des effectifs du premier jour, dans la tranche 1 000 à 10 000.
D'après le rapport de la SEC, l'affectation du pilote suit une règle publiée, un tri puis un titre sur trois. Le classement repose sur la mesure de ce rapport, qui compare les titres pilotes au reste du Russell 3000 de 2004, hors exclusions déclarées avant le tri : par notre lecture de la grille, elle se range au barreau de la mesure sur données de marché exhaustives. C'est aussi le plafond de toute preuve centrale émise par une partie prenante, ce qu'est ici la SEC, qui a adopté la règle et l'ordre créant le pilote puis en a évalué les résultats par son propre service. Le barreau de la quasi-expérience institutionnelle n'est pas tenu pour une seconde raison : il suppose un événement non anticipé, alors qu'un document de travail date une première annonce de l'intention au 28 octobre 2003, que la liste des titres pilotes a été rendue publique le 28 juillet 2004, 278 jours avant l'entrée en vigueur du 2 mai 2005 par notre décompte, et que ce même document relève un recul des cours des titres pilotes avant cette annonce. Le barreau de l'essai randomisé suppose une affectation tirée au sort, que le rapport ne décrit pas pour ce pilote ; aucune réplication hors échantillon, sur une période postérieure, un autre marché ou une autre juridiction, ne figure parmi les documents lus. Il manque en outre une propriété qu'aucun barreau ne paie : un groupe de contrôle hors d'atteinte du traitement. Le dispositif du pilote n'empêchait pas les effets de report : un courtier qui vend à découvert un panier de titres pouvait voir une transaction affectée par les titres encore soumis aux restrictions, et la différence entre les deux groupes peut alors mal estimer l'effet d'une abrogation pour tous les titres. Aucun des travaux mobilisés ne mesure l'ampleur de ce report pour ce pilote.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 11 octobre 2026
- Réécriture complète du 2026-10-11 à partir des documents sources originaux. La règle d'affectation est décrite telle que la décrit le rapport de la SEC ; l'étiquette « randomisé » est replacée chez les deux travaux qui l'emploient ; la qualification de l'évaluation de Diether, Lee et Werner comme « indépendante » et la reconstruction d'une base probabiliste par un des travaux sont retirées, aucun document ne les porte. Titre, chapô, intertitres, résumé, décision, réserves et bibliographie sont refaits ; le titre est désormais une question. Le seoTitle et l'adresse ne changent pas.
- Profondeur affichée : la pièce présentait les trois mesures comme divergentes sur ce point, alors que la SEC et Alexander et Peterson y relèvent la même baisse, surtout côté vendeur.
- Écarts de cotation : la pièce écrivait que « les trois mesures divergent ». Deux des trois relèvent une hausse au NYSE, Diether, Lee et Werner de 0,187 cent, Alexander et Peterson de 5,5 % sur l'écart coté ; la cellule de la SEC rangée sous les écarts était sa conclusion sur la liquidité hors profondeur, pas un résultat sur les écarts. Le résumé, la décision, le corps, le schéma 2, l'encadré qui l'accompagne, le tableau par profil et les réserves le disent désormais, populations comprises.
Voir les 16 autres
- Effets sur les entreprises : l'encadré écrivait que le document de 2011 soutient qu'un marché dont les prix bougent à peine peut changer les décisions des entreprises. Ce document mesure au contraire un recul des cours des titres pilotes avant l'annonce de la liste ; l'encadré l'écrit désormais.
- Mise en garde du rapport de la SEC : la réponse courte et la décision écrivaient que ses résultats « pourraient ne pas valoir » pour une suppression permanente. Le rapport écrit « might not be entirely representative » : la pièce écrit désormais « pas entièrement représentatifs », comme dans le corps.
- Calendrier de la liste : « 26 jours de bourse » entre le 23 juin et le 28 juillet 2004, repris du document de travail de 2011, est incompatible avec ces deux dates, séparées de 35 jours calendaires, soit cinq semaines et au plus 25 jours ouvrés par notre calcul. La pièce et le schéma 4 écrivent désormais 35 jours, notre décompte.
- Indice de solidité, de 89 à 55. Le barreau « essai randomisé de marché » suppose une affectation tirée au sort, alors que la règle décrite par le rapport de la SEC est un tri puis un titre sur trois : il passe à la quasi-expérience institutionnelle. La convergence passe de forte à modérée, l'accord étant limité à deux sources sur la profondeur affichée comme sur les écarts de cotation. La réplication passe de « une fois » à « pas de réplication connue » : trois mesures d'une même expérience ne la répliquent pas.
- Règle d'affectation : le résumé écrivait « Le pilote suit une règle, pas un tirage », et l'indicateur de solidité qualifiait l'affectation de « non un tirage », puis d'affectation tirée au sort « que ce pilote n'a pas eue ». Le rapport de la SEC décrit un tri puis un titre sur trois et n'emploie le radical « random » pour aucun choix de titres du pilote ; il ne dit pas pour autant que la sélection n'est pas aléatoire. Le résumé et l'indicateur l'écrivent désormais au nom du rapport. Indice inchangé.
- Indice de solidité, de 55 à 47. L'indicateur classait la pièce à la quasi-expérience institutionnelle. Ce barreau suppose un événement non anticipé, or la liste des titres pilotes était publique 278 jours avant l'entrée en vigueur, ce que la section sur le calendrier de la liste documente elle-même ; et le classement reposait sur le rapport de la SEC, institution qui a créé le pilote puis l'a évalué, alors que la grille plafonne toute preuve centrale de partie prenante à la mesure sur données de marché exhaustives. Le barreau passe à cette mesure ; l'indicateur dit désormais pourquoi la quasi-expérience n'est pas tenue.
- Vocabulaire du hasard : un intertitre demandait d'où vient le mot « randomisé » et répondait « d'ailleurs », et la lecture par profil écrivait que les mots « randomisé » et « tiré au hasard » viennent de deux travaux universitaires postérieurs. Les documents lus établissent que ces mots apparaissent à propos du pilote dans deux d'entre eux et que le rapport de la SEC n'emploie le radical « random » pour aucun choix de titres du pilote ; ils n'établissent pas d'où vient ce vocabulaire. L'intertitre demande désormais où on le trouve, et la lecture par profil mentionne aussi l'unique emploi de « randomisé » par Diether, Lee et Werner, pour l'interdiction générale de 2007. Indice inchangé.
- Lecture de clôture de la section sur les groupes : l'encadré écrivait « Ce pilote tient par la contrainte : personne n'y choisissait son camp. Sa fragilité est ailleurs, dans un groupe de contrôle que le traitement pouvait atteindre. » Les documents lus établissent que la contrainte retire le choix aux émetteurs et que le report est possible, sans en donner l'ampleur ; ils ne font pas du report l'unique limite, puisque le rapport de la SEC prévient que ses résultats pourraient ne pas être entièrement représentatifs d'une suppression permanente et que la liste des titres pilotes était connue avant l'entrée en vigueur. L'encadré nomme désormais ces trois points ouverts. Indice inchangé.
- Volatilité quotidienne : le résumé, la réponse courte, la décision, le corps, le schéma 2, le tableau par profil et l'indicateur de solidité écrivaient que les trois mesures « s'accordent » sur la volatilité quotidienne et qu'aucune n'y trouve de hausse. Les documents lus ne portent pas un accord sur toutes les mesures de volatilité quotidienne, et le rapport de la SEC trouve cette volatilité plus haute pour les petites capitalisations et plus basse pour les grandes. La pièce attribue désormais chaque conclusion à sa source et donne cette nuance. Indice inchangé.
- Profondeur affichée, populations : le résumé et la décision écrivaient que la SEC et Alexander et Peterson relèvent une baisse de la profondeur affichée, surtout côté vendeur, sans dire sur quels titres. Le rapport de la SEC la relève, surtout côté vendeur, pour les titres cotés au NYSE ou à l'Amex ; Alexander et Peterson la relèvent au NYSE et jugent « sans conséquence » l'effet des tests de prix au Nasdaq. Le résumé et la décision le disent désormais. Indice inchangé.
- Volatilité, métrique : le résumé, la réponse courte, la décision, le corps, le schéma 2, l'encadré qui l'accompagne, le tableau par profil et l'indicateur de solidité rangeaient les trois conclusions sous la volatilité quotidienne moyenne. Le rapport de la SEC et Diether, Lee et Werner concluent sur la volatilité quotidienne ; Alexander et Peterson concluent sur la volatilité du marché. Chaque conclusion est désormais donnée avec sa métrique. Indice inchangé.
- Réplication : l'indicateur de solidité écrivait qu'aucun barreau supérieur n'était atteignable, la suppression de la règle en 2007 ayant privé d'objet toute réplication sur une période postérieure. Aucun document lu ne l'écrit, et une réplication hors échantillon peut aussi porter sur un autre marché ou une autre juridiction ; l'indicateur dit désormais qu'aucune ne figure parmi les documents lus. Le même raisonnement, posé en axe indépassable de la réplication, est retiré pour la même raison. Indice inchangé.
- Corrections du tour 9 et récurrents des tours 5 à 9 : la formule sur la volatilité (métrique propre à chaque source) est alignée sur le chapô, le résumé, la réponse courte, la décision, le corps, le schéma 2 (texte et sous-titre), l'indicateur et la note de convergence ; « confirment sans répliquer » est remplacé partout par « ne la répliquent pas » ; la population « titres cotés » est portée à la profondeur affichée dans le corps, l'indicateur et les réserves ; « décide » devient « pèse sur » ; la contrainte est attribuée aux études contrôlées randomisées de [3], avec la condition d'un critère sans rapport avec le résultat ; l'écart coté de 0,187 cent n'est plus attribué qu'à Diether, Lee et Werner ; le report du pilote est donné comme un fait de calendrier, non comme réponse à la troisième question ; les dates du 6 et du 7 juillet 2007 sont attribuées à chaque endroit où elles figurent, avec celle de l'adoption de Regulation SHO ; la dette des petites entreprises est rapportée avec sa non-significativité ; le schéma 4 borne la zone à 30 jours avant l'annonce ; « tirage avec remise » devient « échantillon de contrôle aléatoire » ; « potentiels rendent » devient « peuvent rendre » ; l'absence d'attaque baissière n'est plus donnée comme écartée par la SEC seule ; les entrées [1], [2] et [3] disent la version lue. Indice inchangé.
- Autres travaux : le corps présentait Diether, Lee et Werner et Alexander et Peterson comme les deux autres travaux à avoir chiffré le pilote, alors que le rapport de la SEC recense aussi les études de Bai et de Wu, non lues ici, et que le document de 2011 mesure lui aussi des effets du pilote. Le corps écrit désormais « parmi ceux que nous avons lus ». Indice inchangé.
- Le tableau par profil retrouve ses colonnes Enjeu et Réversibilité.
- Allègement de la lecture : sept encadrés qui reprenaient le paragraphe voisin ou une réserve déjà énoncée dans la section Mes réserves sont retirés, et les renvois répétés d'un même paragraphe sont regroupés en fin de paragraphe. Aucun chiffre ni aucune attribution n'est modifié.
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic