La part des réserves de Tether hors trésorerie à moins de 90 jours a gagné 7,85 points en quatre trimestres
 Axel Morel · Fondateur & analyste, Probans
L'essentiel
Je lisais le travail académique de 2025 sur la concentration du rachat comme un arbitrage à deux termes, la stabilité du prix contre le risque de ruée. Il en a un troisième, et c'est son ressort formel : le revenu que l'émetteur tire de ses réserves, rattaché à Tether nommément. Ce qui manque à ce travail n'est pas le mécanisme mais sa trace, et les six attestations trimestrielles de l'émetteur permettent de la construire : la part hors trésorerie courte passe de 18,51 % à 26,36 % entre mars 2025 et mars 2026, puis recule à 25,09 % en juin. Une fois l'or de juin revalorisé au prix de mars, il ne reste de ce recul que cinq centièmes de point.
Un travail académique de 2025 mesure que six agents en moyenne par mois rachètent directement des stablecoins contre du cash auprès de Tether, contre 521 chez USDC [3]. Je le lisais d’abord par un arbitrage à deux termes, la stabilité du prix contre le risque de ruée, dont je concluais qu’il ne dit rien du compte de résultat de l’émetteur. Il en a un troisième, et c’est son ressort formel : le revenu que l’émetteur tire de ses propres réserves. Ce qui manque à ce travail n’est donc pas le mécanisme, c’est sa trace, et elle est constructible.
- La fonction objectif de l’émetteur, dans ce travail, est sa base de revenu ; le rendement de l’actif de réserve lui échoit ; et une annexe traite l’optimisation conjointe de l’illiquidité des réserves et de la concentration du rachat par une prime d’illiquidité [3].
- Ses auteurs estiment ce paramètre sur quelques arrêtés de 2021 et 2022, mais laissent sa détermination endogène à des travaux ultérieurs, faute d’information disponible sur les ensembles d’actifs accessibles aux émetteurs [3]. Aucun d’eux n’en construit de série dans le temps, et l’émetteur publie pourtant chaque trimestre de quoi le faire [4].
- Sur six attestations trimestrielles, la part des réserves située hors du sous-total de trésorerie à moins de 90 jours passe de 18,51 % à 26,36 % en quatre trimestres, puis recule à 25,09 % au cinquième [4]. Ce recul tient pour l’essentiel au prix de l’or.
Le motif de revenu n’est pas absent de ce travail, il en est le ressort
Ce que les données établissent. Ma, Zeng et Zhang mesurent que six agents en moyenne par mois rachètent des stablecoins directement auprès de Tether, contre 521 chez USDC, et que le premier d’entre eux concentre 66 % de l’activité de rachat, contre 45 % pour le premier de USDC [3]. Ils écrivent que les émetteurs pourraient simplement en autoriser davantage, et lisent le niveau de concentration comme leur choix [3].
Ce que les données établissent, et que ma première lecture laissait tomber. Les auteurs présentent bien ce choix comme un arbitrage entre stabilité du prix et risque de ruée. Mais leur modèle porte un troisième terme, et il n’est pas accessoire : le rendement de l’actif de réserve échoit à l’émetteur, et le papier écrit que sa fonction objectif capture sa base de revenu [3]. Le paramètre qui mesure le degré de transformation de liquidité gouverne à la fois ce rendement et le risque de ruée, et une annexe traite le cas où l’émetteur optimise conjointement ce paramètre et la concentration du rachat : les auteurs y établissent que celui qui a accès à des actifs portant une prime d’illiquidité plus élevée choisit une illiquidité plus forte malgré le risque de ruée accru, et resserre en conséquence l’accès au rachat [3]. Le texte principal applique cette relation à Tether nommément, en avançant qu’un émetteur comme lui pourrait ne pas avoir le même accès aux actifs sûrs et liquides en dollars qu’un émetteur établi aux États-Unis [3].
Ce que les données établissent, sur le revenu lui-même. Le papier écrit que les rendements des actifs de réserve reviennent intégralement à l’émetteur, et il les chiffre : en septembre 2021, à taux directeur identique de 0,06 %, le portefeuille de USDT rend 0,66 % contre 0,14 % à celui de USDC [3]. Il estime aussi le paramètre d’illiquidité de chacun, entre 0,0395 et 0,0436 pour USDT sur quatre arrêtés, entre 0,0150 et 0,0301 pour USDC sur six [3]. Ce que je ne reprends pas : le corps de ce papier chiffre le revenu de mars 2022 en milliers de milliards de dollars, là où la table dont il le tire est libellée en millions. Les deux énoncés du même document ne peuvent pas être vrais ensemble, et je ne relaie ni l’un ni l’autre.
Mon interprétation. Il n’y a donc pas de terme manquant à aller chercher ailleurs, ni dans la littérature sur le free banking ni ailleurs : la lecture par le revenu est celle du papier, et le rapprochement avec la composition des réserves y est fait. Ce que ce travail ne fait pas est plus étroit et plus concret : il estime ce paramètre sur quelques arrêtés de 2021 et 2022, et n’en construit aucune série dans le temps. Ses auteurs écrivent qu’ils laissent sa détermination endogène à des travaux ultérieurs, parce que l’information sur les ensembles d’actifs accessibles aux émetteurs, leurs modèles d’affaires et leurs risques réglementaires n’est pas aisément disponible [3]. C’est cette phrase qui ouvre la seule place restante, et c’est elle que cette page occupe.
Ce que la friction de rachat est devenue, et ce que le XIXe siècle en dit
Ce que les données établissent. La friction de rachat des billets de banque de l’ère du free banking américain, que Dwyer borne à 1837-1865, n’était pas neutre pour l’émetteur. La phrase qui énonce le mécanisme ne porte aucune modalisation : de telles localisations bénéficiaient aux banques, parce qu’elles gênaient les tentatives de rachat des billets, et les banques dont les billets revenaient moins souvent pouvaient conserver moins d’encaisse métallique et dégager un revenu net plus élevé pour leurs actionnaires [1]. Les deux réserves que la même page porte, apparently et supposedly, ne sont pas attachées à cette phrase : elles encadrent celle qui précède, sur l’origine du mot et sur l’idée que des banquiers auraient choisi de tels emplacements [1]. Le mécanisme et le comportement sont deux affirmations distinctes, et la source les traite différemment.
Ce que je ne peux pas dire, et que la source mesure contre l’analogie. Sur le comportement, Dwyer ne se contente pas de refuser la généralisation : il pose la question géographiquement et rend un résultat négatif. Il demande si les banques libres s’implantaient dans des lieux reculés et inaccessibles, cartographie population et implantations bancaires en Indiana, en Illinois et dans le Wisconsin en 1860, et conclut qu’aucun motif évident ne ressort pour l’Indiana, et que les banques du Wisconsin se trouvent dans les comtés du sud, les plus peuplés et les plus accessibles [1]. Le seul écart, en Illinois, il l’explique par un tout autre mécanisme : une loi sur l’usure applicable aux banques libres et non aux autres prêteurs, si bien que des banques implantées dans des lieux accessibles trouvaient, selon lui apparemment, commode d’émettre depuis des bureaux moins peuplés que Chicago [1]. Un emplacement d’émission reculé y sert à contourner un plafond de taux, pas à gêner le rachat.
Mon interprétation. Ce que cette source autorise est l’incitation, jamais le comportement : plus le rachat était difficile, plus l’émetteur y gagnait, et elle conclut qu’aucune preuve ne soutient une généralisation de ce comportement. Le rapprochement entre papier-monnaie privé et stablecoins est celui de Gorton et Zhang, qui l’annoncent dans leur titre et le posent dès leur résumé [2] ; ils précisent d’ailleurs que les faillites de l’époque n’étaient pas dues au wildcat banking, contrairement à ce qui a souvent été allégué [2]. La transposition ne peut donc pas passer par la géographie.
Ce que le travail de 2025 rapporte, et qui remplace la géographie. Elle passe par des instruments contractuels, et ils sont décrits dans ce travail. Ce qui les établit, et qui n’est pas une mesure : les auteurs les attribuent à des participants de marché, pas à leurs propres données. Selon ceux-ci, USDC permet à des entreprises ordinaires de s’enregistrer comme contreparties de rachat, tandis que USDT impose une procédure de diligence longue, restreint les juridictions de domiciliation, fixe une taille minimale de transaction de 100 000 dollars et prélève par rachat le plus élevé de 0,1 % et de 1 000 dollars [3]. C’est l’équivalent moderne de l’emplacement difficile d’accès, et il est écrit dans un contrat plutôt que sur une carte.
Ce que le XIXe siècle chiffre. La distance avait un prix mesurable. Un billet émis par une banque du Tennessee pouvait circuler à 20 % de décote à Philadelphie, chiffre que Gorton et Zhang tirent de cotations de marché secondaire publiées dans des hebdomadaires spécialisés et négociées par des courtiers en billets [2]. Ce que cette décote ne mesure pas : le prix d’échange du billet à distance, pas le revenu que son émetteur en tirait. La source ne fait pas ce second pas, et je ne le fais pas pour elle.
La friction de rachat s’écrit aujourd’hui en seuil minimal, en frais fixe et en critère de domiciliation. Ce sont des clauses, et une clause se lit.
La série que personne ne publie
Ce que les données établissent. Les six rapports d’assurance trimestriels portant sur les réserves de Tether International tracent eux-mêmes la frontière des 90 jours. Leur tableau d’actifs ouvre sur une rubrique intitulée Cash & Cash Equivalent & Other Short-Term Deposits, qui réunit les bons du Trésor américains à maturité moyenne pondérée inférieure à 90 jours, les pensions livrées au jour le jour intégralement collatéralisées par des bons du Trésor, les pensions livrées à terme de maturité résiduelle moyenne inférieure à 90 jours, les dépôts bancaires, et selon les arrêtés des fonds monétaires et des bons du Trésor non américains. Chaque rapport en publie le sous-total, puis le total des actifs [4].
Mon calcul, et ce qu’il ajoute. La part hors trésorerie courte est le complément à cent de ce sous-total. Je ne construis donc aucune frontière : je reprends celle que le document imprime, et je la suis dans le temps. C’est le seul geste que cette page ajoute, et il tient en une division.
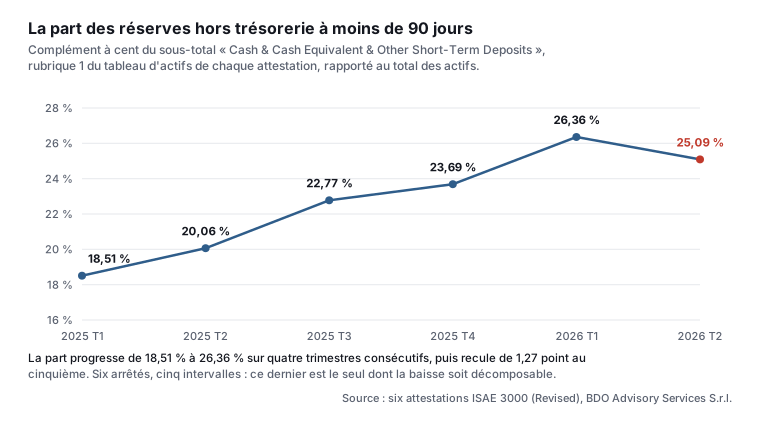
Ce que les données établissent, sur la comparabilité. Le poste des fonds monétaires figure à l’intérieur du sous-total aux trois premiers arrêtés, pour 6,29 puis 6,35 puis 6,41 milliards de dollars, et disparaît ensuite [4]. Cette disparition ne déplace pas la frontière : entre le 30 septembre et le 31 décembre 2025, le sous-total progresse de 7,24 milliards de dollars, dont 9,91 milliards de hausse sur les bons du Trésor américains et 6,41 milliards de baisse sur les fonds monétaires [4]. Le mouvement reste entièrement à l’intérieur de la rubrique 1, et les six sous-totaux restent donc comparables.
Mon calcul, sur ce qui porte la hausse. Entre le 31 mars 2025 et le 31 mars 2026, la poche hors trésorerie courte passe de 27,63 à 50,54 milliards de dollars, soit 22,92 milliards de plus. L’or en apporte 13,17, les prêts sécurisés 7,00, et le bitcoin en retire 1,04 [4] ; le reste, où se trouve la ligne des actions cotées apparue en 2026, n’est pas décomposé, pour la raison que les réserves ci-dessous détaillent. Un de ces postes n’est pas évalué au marché : le rapport écrit que les prêts sécurisés sont mesurés au coût amorti, ajusté d’une provision pour pertes attendues [4]. Les 7,00 milliards de cette ligne ne peuvent donc pas être une revalorisation de marché. Ce que cela ne dit pas : le coût amorti n’exclut pas l’accumulation d’intérêts, et je ne peux donc pas non plus les attribuer entièrement à des prêts nouveaux.
Ce que cet indicateur ne sait pas séparer
Ce que les données établissent. Entre le 31 mars et le 30 juin 2026, la part hors trésorerie courte recule de 26,36 % à 25,09 %. Les deux attestations de 2026 publient le prix de l’once retenu, 4 668,06 dollars puis 4 008,02 dollars, et ce sont les deux seules du corpus à le faire [4]. L’encaisse d’or qui s’en déduit passe de 4,25 à 4,70 millions d’onces, soit une hausse de 10,6 % sur le trimestre où la part recule.
Mon calcul. En revalorisant l’or de juin au prix de mars, la part de juin ressort à 26,31 % au lieu de 25,09 %, soit cinq centièmes de point sous celle de mars au lieu de 1,27 point. Le prix de l’once explique donc 1,22 des 1,27 points, et cinq centièmes restent inexpliqués par lui. Cette part, telle qu’elle se lit sur les documents publiés, ne sépare pas une réallocation d’une revalorisation.
Ce que les données établissent, et qui joue en sens inverse. Il serait faux d’en conclure qu’aucune allocation n’a bougé ce trimestre-là. Les prêts sécurisés passent de 15,83 à 13,45 milliards de dollars entre les deux arrêtés [4], et c’est la ligne dont le rapport dit qu’elle est mesurée au coût amorti : ce recul de 2,38 milliards ne peut pas être une revalorisation de marché. Deux mouvements de sens contraire coexistent donc dans la même poche, l’or qui monte en onces et les prêts sécurisés qui se réduisent, et la part agrégée n’en montre aucun des deux.
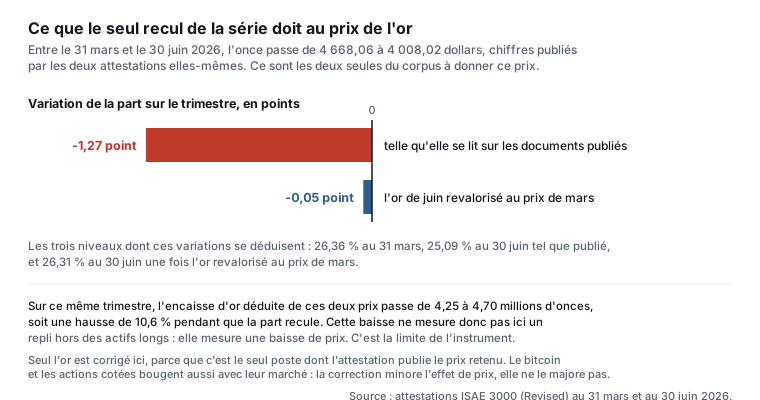
Mon interprétation. La conséquence porte sur l’instrument plus que sur l’émetteur, et elle est double. La lecture naïve de cette part se trompe de signe une fois sur cinq intervalles ici, et elle se trompe dans le sens rassurant. Et la correction n’est possible que sur le seul intervalle bordé par deux arrêtés qui publient un prix, soit un sur les cinq de la série : sur les quatre autres, la hausse de l’or de 6,66 à 17,45 milliards de dollars entre mars et décembre 2025 n’est décomposable par personne à partir de ces documents [4]. Une part corrigeable sur un intervalle sur cinq se publie avec sa condition d’emploi, pas comme un indicateur de tableau de bord.
Ce qui suit, pour qui lit ces documents
Ce que les données établissent. Le travail de 2025 tire lui-même la conclusion de politique publique, et elle joint les deux sujets : il est important de concevoir conjointement les règles qui gouvernent la liquidité des actifs de réserve et celles qui gouvernent la concentration du rachat, parce que l’interaction entre les deux est essentielle à considérer dans la régulation des stablecoins [3]. La même section situe cette conclusion par rapport aux régimes en discussion, en relevant qu’aux États-Unis le STABLE Act et le GENIUS Act limitent les actifs de réserve aux liquidités, aux dépôts, aux pensions livrées et aux autres actifs liquides de haute qualité [3].
Mon interprétation. Rapportée à cette limite, la part suivie ici cesse d’être une curiosité : elle mesure la catégorie même que de tels régimes cherchent à contraindre. L’or et les prêts sécurisés portent ensemble 88 % de sa hausse sur l’année, et ils ne sont ni des liquidités, ni des dépôts, ni des pensions livrées. Ce que je ne tranche pas : reste la quatrième catégorie, les actifs liquides de haute qualité, dont aucune source versée ici ne donne la définition applicable. Savoir si l’or y entre est une question de droit que je laisse ouverte. Pour un trésorier qui détient des stablecoins comme équivalent de cash, la lecture pratique tient en deux gestes : relever à chaque attestation le sous-total de la rubrique 1 avec le total des actifs, puis refuser d’interpréter une baisse sans avoir vérifié le prix des postes évalués au marché.
Élément de contexte, en registre séparé. Cantor Fitzgerald, qui garde depuis deux ou trois ans des titres du Trésor adossant le stablecoin, lesquels représentent en tout plus de 80 % des actifs qui l’adossent fin 2024, a par ailleurs négocié une participation de 5 % au capital de Tether, valorisée jusqu’à 600 millions de dollars [5][6]. Ce que ces sources ne disent pas : quelle part de ces titres Cantor garde effectivement. Le premier relais ne la chiffre pas ; le second n’écrit pas non plus sur ces titres, mais sur les réserves prises dans leur ensemble, dont il dit que la maison détient la plus grande partie [6]. Ce n’est ni le même périmètre ni un chiffre. Les deux énoncés se confondent facilement, la part des bons du Trésor dans les réserves n’étant pas la part de ces bons confiée à ce dépositaire. Causalité plausible non démontrée : aucune source consultée ne documente de lien entre cette participation et une décision de composition des réserves.
Mes réserves
- La source de la série est l’émetteur lui-même. Les six documents sont des missions d’assurance au sens de la norme ISAE 3000 révisée, pas des audits de comptes, et le périmètre comme les critères sont établis par la direction de l’entité mesurée [4]. C’est la source primaire, ce n’est pas une source indépendante, et les deux qualités ne se confondent pas. Toute la série hérite de cette limite, et c’est elle qui plafonne l’indice de solidité de la preuve de cette page.
- Un seul producteur, aucune réplication. Je n’ai trouvé aucune publication indépendante qui construise cette série ni qui la contredise. Une reprise de ces pourcentages par un tiers ne vaudrait pas davantage recoupement : les figures n’ont qu’une origine, et la recopier ne la mesure pas.
- Six arrêtés, un émetteur. L’effectif observé est de six dates pour une seule entité. Ce n’est pas une population, et rien ici ne vaut pour le marché des stablecoins en général.
- La part suivie ne sépare pas le prix de l’allocation, et la correction n’est possible que sur un intervalle sur cinq. C’est la limite principale, faute d’un prix publié aux quatre arrêtés de 2025. Elle est démontrée plus haut sur le seul intervalle où elle est vérifiable, et elle interdit de lire la série comme une trajectoire d’allocation.
- La hausse mesurée ne démontre aucun motif. Elle est cohérente avec ce que le modèle de 2025 prédit ; elle l’est tout autant avec un changement de gestion du risque, avec une contrainte d’accès aux actifs en dollars, ou avec une vue de marché sur l’or. Aucun de ces cas n’est écarté par ce que je relève, et les attestations n’énoncent aucune motivation.
- Aucun seuil chiffré. Je ne dis pas à partir de combien de points une hausse deviendrait anormale, et six points d’observation ne suffisent pas à l’établir.
- La ligne des actions cotées n’existe qu’à partir de 2026. Elle est agrégée aux autres investissements aux quatre arrêtés précédents [4]. Sa décomposition n’entre donc dans la comparaison de 2025 à 2026 que par la somme.
- Le mécanisme historique n’est pas transposé, il est cité. Ce que Dwyer autorise est une incitation nommée en 1996 à propos de billets de banque, et rien de ce qu’il écrit ne porte sur les stablecoins [1]. La transposition est la mienne, et la source la contredit sur le comportement qu’on lui prête d’ordinaire.
Retour au dossier Stablecoins et tokenisation · Lire la Décision possible du dossier.
ISP-F31/100· 31-55 % · Preuves limitées · L'information neuve de cette page est la série de la part hors trésorerie courte sur six arrêtés, et sa décomposition entre effet de prix et allocation sur le seul trimestre où elle est possible. Le dispositif qui l'établit est une mesure calculée sur la population complète des actifs de réserve de l'entité, à six dates, reproductible à partir de documents dont les six adresses sont versées en bibliographie : c'est le quatrième barreau. Ce classement demande une justification, parce que l'échelle avertit au sixième barreau que présenter un calcul sur un ou deux cas comme une mesure de population est le glissement le plus fréquent vers le quatrième. La voici, et elle tient à ce que l'objet mesuré est nommé : ce que la série mesure n'est pas un marché mais le bilan de réserve d'une entité, et sur cet objet-là aucun actif n'est laissé dehors, aucune date n'est choisie après coup, et le sous-total comme le total sont imprimés par le document. Si l'affirmation portait sur les émetteurs de stablecoins en général, elle retomberait au sixième barreau, et c'est pourquoi elle ne le fait nulle part. Ce barreau est aussi le plafond que l'échelle impose à toute preuve centrale de partie prenante, et la preuve centrale en est une, puisque le périmètre et les critères des six rapports sont établis par la direction de l'entité mesurée. Le classement et le plafond coïncident donc, et le plafond ne mord pas. Je ne monte pas au troisième barreau, qui demanderait un événement institutionnel daté fournissant l'identification : il n'y en a aucun ici, et la série ne mesure rien d'autre qu'elle-même. La convergence est donnée pour mitigée faute de mieux : il n'y a ni divergence ni accord entre études, il n'y a qu'un seul producteur, l'émetteur, dont un seul cabinet atteste les figures. Une reprise de ces figures par un tiers ne vaudrait pas recoupement, puisqu'elles n'ont qu'une origine et que la recopier ne la mesure pas. La réplication est nulle : je ne connais aucune publication indépendante qui construise cette série. L'effectif observé est très faible parce que les unités sont six dates d'arrêté pour une seule entité, et non la taille du marché que ces réserves couvrent.
L'Indice de Solidité des Preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-F sache produire, et non une preuve absolue.
L'information neuve de cette page est la série de la part hors trésorerie courte sur six arrêtés, et sa décomposition entre effet de prix et allocation sur le seul trimestre où elle est possible. Le dispositif qui l'établit est une mesure calculée sur la population complète des actifs de réserve de l'entité, à six dates, reproductible à partir de documents dont les six adresses sont versées en bibliographie : c'est le quatrième barreau. Ce classement demande une justification, parce que l'échelle avertit au sixième barreau que présenter un calcul sur un ou deux cas comme une mesure de population est le glissement le plus fréquent vers le quatrième. La voici, et elle tient à ce que l'objet mesuré est nommé : ce que la série mesure n'est pas un marché mais le bilan de réserve d'une entité, et sur cet objet-là aucun actif n'est laissé dehors, aucune date n'est choisie après coup, et le sous-total comme le total sont imprimés par le document. Si l'affirmation portait sur les émetteurs de stablecoins en général, elle retomberait au sixième barreau, et c'est pourquoi elle ne le fait nulle part. Ce barreau est aussi le plafond que l'échelle impose à toute preuve centrale de partie prenante, et la preuve centrale en est une, puisque le périmètre et les critères des six rapports sont établis par la direction de l'entité mesurée. Le classement et le plafond coïncident donc, et le plafond ne mord pas. Je ne monte pas au troisième barreau, qui demanderait un événement institutionnel daté fournissant l'identification : il n'y en a aucun ici, et la série ne mesure rien d'autre qu'elle-même. La convergence est donnée pour mitigée faute de mieux : il n'y a ni divergence ni accord entre études, il n'y a qu'un seul producteur, l'émetteur, dont un seul cabinet atteste les figures. Une reprise de ces figures par un tiers ne vaudrait pas recoupement, puisqu'elles n'ont qu'une origine et que la recopier ne la mesure pas. La réplication est nulle : je ne connais aucune publication indépendante qui construise cette série. L'effectif observé est très faible parce que les unités sont six dates d'arrêté pour une seule entité, et non la taille du marché que ces réserves couvrent.
- Les quantités détenues, et pas seulement leurs valeurs, sont publiées pour chaque poste évalué au marché, de sorte que l'effet de prix se sépare de l'allocation à chaque arrêté et non deux fois sur six.L'émetteur, dans le tableau d'actifs de son rapport trimestriel · un dispositif approchant existe, sans remplir la condition
- Un second producteur, indépendant de l'émetteur, publie une mesure du même périmètre aux mêmes dates, de sorte que la série cesse de reposer sur un déclarant unique.Une autorité de supervision, ou un dépositaire tiers publiant sa propre position · personne ne l’a produit
- Une échéance réglementaire datée et non anticipée s'applique aux actifs de réserve d'une partie des émetteurs et pas des autres, fournissant le groupe de contrôle qui manque à toute lecture de cette série.Le législateur américain ou européen, par l'entrée en vigueur échelonnée d'un régime de réserve · personne ne l’a produit
Ce dispositif porterait l'indice à 39 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 31/100 (31-55 %) établi le 3 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 3 septembre 2026
Le cœur de cette page était faux, et il l'était sur sa source principale. J'écrivais que le travail académique de 2025 arbitrait la concentration du rachat entre deux termes seulement, la stabilité du prix et le risque de ruée, et qu'aucun des deux ne passait par le compte de résultat de l'émetteur : j'en faisais le terme absent que j'allais chercher dans la littérature sur le free banking, et c'était l'apport que la page revendiquait. En relisant ce papier entier plutôt que ses premières sections, j'ai trouvé le contraire. Il écrit que la fonction objectif de l'émetteur capture sa base de revenu, que le rendement de l'actif de réserve lui échoit, et une annexe y traite l'optimisation conjointe de l'illiquidité des réserves et de la concentration du rachat par une prime d'illiquidité, en appliquant la relation à Tether nommément. Le motif de revenu n'était pas absent de ce travail : il en est le ressort. Le titre, le sous-titre, la description, l'ouverture et deux sections entières sont réécrits sur ce constat, et la revendication d'apport est retirée. J'écrivais aussi, en réserve, n'avoir trouvé aucun travail publié entre 2024 et 2026 qui étende ce cadre à la composition des réserves plutôt qu'à la seule concentration du rachat : c'est ce même papier qui le fait, dans une section de politique publique et dans une annexe, et cette réserve disparaît. Ce qui reste ouvert est plus étroit, et c'est ce que la page fait désormais. Ses auteurs écrivent qu'ils laissent la mesure empirique de ce paramètre à des travaux ultérieurs, faute d'information disponible. J'écrivais de mon côté ne disposer que d'un seul point de mesure, et que le protocole que je proposais ne pouvait pas encore être exécuté. Les deux affirmations étaient fausses. L'émetteur publie un rapport d'assurance par trimestre, et j'en ai ouvert six, du 31 mars 2025 au 30 juin 2026, dont un postérieur à celui que je citais. La part des réserves située hors du sous-total de trésorerie à moins de 90 jours passe de 18,51 % à 26,36 % en quatre trimestres, puis recule à 25,09 %. La série et ce qui la porte sont maintenant dans le texte, avec deux figures. La frontière que je présentais comme mon indice n'est pas la mienne. Elle est imprimée dans chaque rapport, en rubrique 1 du tableau d'actifs, et ce que je publie en est le complément à cent. Je le dis désormais ainsi, et je ne revendique plus que la division. Ma composition d'origine plaçait par ailleurs les dépôts en espèces du mauvais côté de cette frontière, alors que le rapport les range à l'intérieur du sous-total court terme : c'est l'actif le plus liquide qui s'y trouvait compté comme non courant. Le seul recul de la série m'a fait trouver la limite de ce que je proposais, et elle est sévère. Entre mars et juin 2026 la part baisse de 1,27 point, ce qui se lit comme un repli hors des actifs longs. Les deux rapports de 2026 publient le prix de l'once retenu, et l'encaisse d'or qui s'en déduit monte de 10,6 % sur ce même trimestre. En revalorisant l'or de juin au prix de mars, la baisse disparaît presque entièrement. Cette part ne sépare donc pas une réallocation d'une revalorisation, et la correction n'est possible que sur les deux arrêtés qui publient un prix. La page porte maintenant cette limite comme un résultat, pas comme une note de bas de page. Trois corrections de sources. Je m'appuyais sur une page de suivi spécialisée qui recopie l'attestation, et j'écrivais n'avoir pas pu atteindre le rapport d'origine. Il est public, il est en lien dans le communiqué de l'émetteur, et les six rapports remplacent désormais ce relais, qui sort de la bibliographie. Je présentais aussi comme un recoupement le fait que plusieurs sites portent les mêmes pourcentages : ils recopient tous la même attestation, et cela ne recoupe rien. Enfin j'attribuais à Dwyer une réserve qu'il ne pose pas là où je la plaçais. Les deux modalisations de sa page portent sur l'origine du mot et sur l'idée que des banquiers auraient choisi de tels emplacements, pas sur la phrase qui énonce le mécanisme. La distinction est maintenant écrite. Et la même source va plus loin que ce que je lui faisais dire : elle pose la question géographiquement, cartographie trois États, et conclut que les banques du Wisconsin se trouvent dans les comtés les plus peuplés et les plus accessibles, le seul écart de l'Illinois s'expliquant par une loi sur l'usure. C'est un résultat contre mon analogie, et il est publié. Deux ajouts qui renforcent la page au lieu de l'affaiblir. Le travail de 2025 décrit les conditions concrètes d'accès au rachat chez cet émetteur, procédure de diligence longue, restriction des juridictions de domiciliation, taille minimale de transaction de 100 000 dollars et frais par rachat égal au plus élevé de 0,1 % et de 1 000 dollars. C'est ce qui remplace la géographie du XIXe siècle, et je ne l'exploitais pas. Et la décote de distance que j'avais coupée faute de source existe, chiffrée et datée, chez Gorton et Zhang : un billet du Tennessee coté à 20 % de décote à Philadelphie, sur des prix de marché secondaire. Deux dernières choses. La citation mise en exergue affirmait que la concentration du rachat est une variable que l'émetteur peut en partie choisir, sans source ni réserve, dans un format fait pour être repris seul : elle est remplacée par un énoncé qui ne porte que des clauses contractuelles relevées. Et je publiais un chiffre de rendement tiré du corps de ce papier qui contredit sa propre table d'un facteur mille ; Une relecture des surfaces a corrigé six choses de plus, toutes écrites par moi. Le titre, le sous-titre, la description et le corps donnaient cinq trimestres à une hausse qui en couvre quatre : six arrêtés font cinq intervalles, et celui de mars 2025 à mars 2026 en compte quatre. J'écrivais que les auteurs du travail de 2025 renvoyaient à plus tard la mesure empirique de leur paramètre d'illiquidité, alors que je citais leurs estimations quatre phrases plus haut : ce qu'ils renvoient à plus tard est sa détermination endogène, et c'est écrit ainsi maintenant. J'écrivais que le recul du dernier trimestre disparaissait après revalorisation de l'or, alors qu'il en reste cinq centièmes de point, que le texte donnait déjà par ailleurs. Mon sous-titre niait tout repli d'allocation sur ce trimestre : les prêts sécurisés y reculent de 15,83 à 13,45 milliards de dollars, et c'est la ligne que la page déclare non revalorisable, donc un mouvement d'allocation réel en sens inverse de l'or. Il est publié. Je présentais aussi comme des données établies des conditions d'accès au rachat que le papier attribue à des participants de marché, et j'attribuais au second relais de presse un énoncé sur les bons du Trésor alors qu'il porte sur les réserves entières. Sept corrections plus petites : le sous-total de décembre progresse de 7,24 milliards et non 7,23, le hedge d'un auteur que je supprimais après en avoir fait mon critère de lecture est rétabli, une modalité de possibilité est rendue à sa source, la correction de prix est possible sur un intervalle sur cinq et non deux arrêtés sur six, la qualification juridique de l'or au regard des actifs liquides de haute qualité est laissée ouverte faute de définition versée, une affirmation sur des sites tiers qu'aucune entrée ne portait est retirée, Une dernière relecture a retiré une contradiction interne : ma décomposition de la hausse attribuait 3,41 milliards de dollars à « la ligne d'actions cotées » comme un poste comparable à l'or et aux prêts sécurisés, alors que j'écris moi-même plus loin que cette ligne n'existe qu'à partir de 2026 et que sa décomposition n'est valable que par la somme. Le montant sort de la liste plutôt que d'être justifié à tort. J'ai aussi ôté deux généralisations non sourcées sur la manière dont ce travail académique est habituellement résumé, gardées en posture d'auteur, et une confusion entre la date de la participation de Cantor Fitzgerald et la durée de sa garde des titres du Trésor.
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus