La fondation OpenAI nomme tout le conseil et détenait 26 % du capital à la recapitalisation
 Axel Morel · Fondateur & analyste, Probans
L'essentiel
Là où la BRI décrit la transmission du capex IA au crédit, elle raisonne en capacité : des emprunteurs qui pourraient peiner à remplacer un revenu perdu et à servir leur dette. Ce chapitre n'examine jamais qui contrôle les contreparties. Sur OpenAI, la page institutionnelle décrit un pouvoir de nomination de tout le conseil et une participation de 26 % assortie d'un bon de souscription, et affirme que les deux convergent ; je fais l'hypothèse qu'ils pourraient diverger face à des créanciers, et ni elle ni la charte ne tranchent.
- La nomination du conseil ne suit pas la répartition du capital. La fondation nomme tous les administrateurs de l'entité commerciale et peut remplacer des administrateurs à tout moment. À la clôture, Microsoft détenait environ 27 % du capital, les salariés actuels et anciens et les investisseurs 47 %, sans que cela ouvre le moindre siège.
- La même fondation se présente comme positionnée pour devenir la première bénéficiaire à long terme. Elle détenait, à la clôture, 26 % du capital, environ 130 milliards de dollars, plus un bon de souscription qui lui donne droit à des actions supplémentaires si le cours décuple sur quinze ans. À la clôture, sa part reste inférieure aux 27 % de Microsoft.
- Aucun des documents que j'ai pu lire ne dit lequel des deux l'emporterait face à des créanciers. Ce n'est pas une réserve de prudence, c'est le résultat : la question que ce chapitre ne pose pas, la page institutionnelle et la charte d'OpenAI ne la tranchent pas non plus. La page affirme au contraire que ces deux volets convergent ; l'opposition est mon hypothèse, et aucun document de mon dossier ne la tranche.
Ce dossier documente une chaîne de financement circulaire entre hyperscalers et laboratoires d’IA. La BRI la décrit et la nomme dans le chapitre général de son rapport annuel, dont une section porte sur l’IA. Elle y nomme les marchés obligataires comme « one obvious vulnerability », et en décrit ainsi le canal : si les hyperscalers ralentissent leur capex, « de nombreux emprunteurs de la chaîne d’approvisionnement pourraient peiner à remplacer le revenu perdu et à servir leur dette » [1]. C’est un raisonnement de capacité. Sur la course au capex elle-même, le chapitre raisonne aussi en motifs : elle « may be partly driven by the perception that only a small number of players with superior technology will ultimately dominate the market shares », et un modèle de concours calibré, dont le scénario défavorable inclut un dénouement partiel des financements croisés, conclut que le surplus net du secteur « could turn negative in adverse scenarios » [1]. À aucun moment, en revanche, il n’examine qui contrôle ces contreparties : il raisonne par catégories d’acteurs et ne dit rien de leur statut juridique ni de leur contrôle.
C’est cet angle mort que j’ai voulu regarder, sur le maillon le plus documenté de la chaîne. La réponse que je rapporte n’est pas celle que j’attendais.
- La page institutionnelle d’OpenAI écrit que la fondation nomme tous les administrateurs de l’entité commerciale et peut remplacer des administrateurs à tout moment [2].
- La même page décrit un alignement financier, dont je fais l’hypothèse qu’il tire en sens contraire : la fondation détenait, à la clôture, 26 % du capital plus un bon de souscription, et se présente comme la première bénéficiaire à long terme du succès de cette entité [2].
- Aucun document de mon dossier ne dit lequel des deux l’emporterait face à des créanciers. Ce n’est pas une réserve de prudence, c’est le résultat : la question que ce chapitre ne pose pas, la page institutionnelle et la charte d’OpenAI ne la tranchent pas non plus. La page institutionnelle dit même l’inverse de l’opposition que je suppose, et je la cite plus bas.
Ce que les documents primaires établissent, et dans quel sens
Ce que le rapport écrit. OpenAI a achevé le 28 octobre 2025 une recapitalisation : la partie non lucrative est devenue l’OpenAI Foundation, la partie commerciale une public benefit corporation nommée OpenAI Group PBC [2] [4]. Trois énoncés sont écrits noir sur blanc sur la page institutionnelle. La page les présente comme allant ensemble ; c’est moi qui fais l’hypothèse qu’ils pourraient se contredire.
Du côté du pouvoir de la fondation : « Through special voting and governance rights held solely by the OpenAI Foundation, the OpenAI Foundation appoints all members of the board of directors of OpenAI Group and can replace directors at any time » [2]. Elle nomme donc tous les administrateurs de l’entité commerciale et peut en remplacer à tout moment. À la clôture, Microsoft détenait environ 27 % du capital, les salariés actuels et anciens et les investisseurs 47 %, sans que cela ouvre le moindre siège : la nomination ne suit pas la répartition du capital [2].
Du côté de l’alignement financier : la fondation détenait, à la clôture, 26 % du capital, environ 130 milliards de dollars, plus un bon de souscription qui lui donne droit à des actions supplémentaires si le cours décuple sur quinze ans. La page en tire elle-même la conclusion : « With its equity stake and the warrant, the Foundation is positioned to be the single largest long-term beneficiary of OpenAI’s success » [2]. Elle décrit ce montage comme une convergence, pas comme un arbitrage : la fondation détient désormais une participation ordinaire, « with all stockholders participating proportionally in any increase in value of the OpenAI Group – aligning long-term incentives around impact and growth », avec une participation proportionnelle de tous les actionnaires aux plus-values [2]. C’est la réponse que la source donne elle-même à la question que je pose, et elle va contre mon hypothèse.
Du côté du mandat, enfin, la formulation retenue n’est pas une hiérarchie mais une conjonction : la PBC est « required to advance its stated mission and consider the broader interests of all stakeholders, ensuring the company’s mission and commercial success advance together » [2]. La page répète deux fois cette idée d’avancée conjointe, et ne décrit nulle part d’arbitrage entre les deux. S’y ajoute un énoncé de composition : la page annonce que tous les administrateurs actuels de la fondation, parmi lesquels elle cite Sam Altman, siégeront aussi au conseil du groupe, le Dr Kolter en observateur sans droit de vote [2].
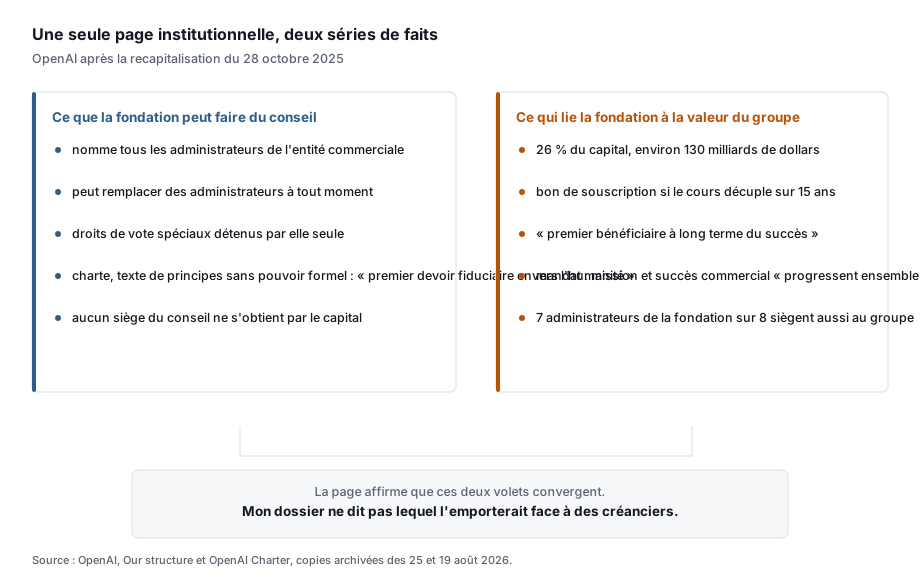
Reste la formule qui fonde l’idée d’une primauté : « Our primary fiduciary duty is to humanity » [3]. Un point de méthode s’impose ici, parce qu’il change la lecture. Euronews attribue cette formule au document de principes de 2018 remplacé en avril 2026, et ne traite pas de la charte [5], qui la porte pourtant elle aussi. Or la page « OpenAI Charter » était toujours publiée dans l’état archivé du 19 août 2026, quatre mois après les nouveaux principes [3]. Je m’en tiens donc au constat : dans cet état archivé, la charte était en ligne, et je ne sais pas si OpenAI la tient pour remplacée. Selon Euronews, la version d’avril 2026 des principes ne mentionne plus l’idée de s’effacer au profit d’une cause plus grande [5] ; la charte, toujours publiée dans l’état archivé du 19 août 2026, porte encore cet engagement, « to stop competing with and start assisting » un projet aligné et soucieux de sûreté qui approcherait de l’AGI avant OpenAI [3]. La charte reste par ailleurs un texte de principes, pas un statut : elle ne cite aucun pouvoir formel du conseil et ne dit rien d’une situation de défaut.
L’épisode de novembre 2023, et ce qu’il prouve exactement
Ce que la méthode interprète. En novembre 2023, le conseil non lucratif d’alors a démis son directeur général, revenu cinq jours plus tard sous la pression des investisseurs et des salariés. Sur la suite, une seule de mes sources avance un décompte : trois des administrateurs qui avaient voulu son départ ont démissionné [8]. L’épisode montre qu’un conseil non lucratif a pu révoquer un dirigeant, sous une structure qui n’existe plus ; il ne dit rien du pouvoir de nomination décrit plus haut, qui porte sur les administrateurs de l’entité commerciale actuelle.
Il n’établit pas le motif que je lui prêtais. Le motif officiellement rendu public était un défaut de franchise dans la communication au conseil ; la lecture en termes de dérive de mission est présentée comme une hypothèse par l’analyste qui la propose, et les justifications avancées anonymement par un groupe se présentant comme d’anciens salariés n’ont pas été vérifiées [8]. Une autre source de mon dossier écrit en revanche cette lecture comme un fait : « the board removed Altman due to fears that he was prioritizing the success of ChatGPT over appropriate AI guardrails » [4]. L’épisode ne dit rien non plus d’un rapport à des créanciers : aucune source de mon dossier ne rattache cette crise à une dette, et la structure que décrit l’analyste, avec ses profits plafonnés et ses 49 % détenus par Microsoft dans la filiale, a cessé d’exister depuis la recapitalisation.
La page institutionnelle établit que la fondation nomme tous les administrateurs de l’entité commerciale et peut en remplacer à tout moment. Elle ne dit pas ce que ce conseil ferait d’un arbitrage entre mission et continuité commerciale, et sa seule formulation sur ce point les veut conjointes.
Anthropic ne conforte pas cet angle
Ce que la méthode interprète. Anthropic est le rapprochement qui vient naturellement, et mon dossier ne permet pas de le faire, pour deux raisons distinctes.
Ce que le rapport écrit. La première touche à la définition même du financement circulaire, qui a deux jambes chez la BRI : des prises de participation de fabricants de puces ou d’hyperscalers dans des laboratoires ou des neoclouds, et des engagements pluriannuels d’achat de puces ou de calcul en retour [1]. Anthropic reçoit bien des participations de deux hyperscalers, soit la première moitié ; mon dossier n’établit pas la seconde.
La seconde raison est de gouvernance, et elle tient à la date de la comparaison. Le Long-Term Benefit Trust devait monter jusqu’à élire une majorité du conseil, selon le calendrier annoncé en 2024 : un siège sur cinq au moment où la source écrit, deux sur cinq en juillet, trois sur cinq en novembre [9]. Mais « even the board members who are selected by the LTBT owe fiduciary obligations to Anthropic’s stockholders », selon le directeur juridique de la société, et le journaliste en déduit que ces administrateurs « could probably not pull off an action as drastic as the one taken by OpenAI’s board members last November », c’est-à-dire le geste du conseil non lucratif d’OpenAI de 2023, sous la structure d’alors [9]. Selon le même directeur juridique, la structure de public benefit corporation d’Anthropic donne à son conseil « a flexibility, not a mandate », et le journaliste écrit qu’il n’existe « no obvious mechanism » permettant au public de poursuivre les administrateurs d’Anthropic pour n’avoir pas assez servi sa mission [9]. La même source ajoute qu’une majorité qualifiée d’actionnaires peut réécrire les règles du trust sans l’accord de ses membres [9]. Le contraste que pose la source est fait avec la structure d’OpenAI qu’elle décrit, « a capped-profit company governed by a nonprofit board », aujourd’hui remplacée : Anthropic y est « structured more like a traditional company », avec un conseil comptable devant ses actionnaires [9].
Google et Amazon sont décrits par cette source comme des investisseurs au capital, et non comme les contreparties d’engagements d’achat de calcul [9] : la recherche des chaînes « compute commitment » et « purchase » dans le texte intégral de ce document n’en rend aucune occurrence. Leur part, donnée à moins de 15 % chacun, l’est par une personne informée citée par le journaliste, et non par les statuts qu’il dit avoir consultés [9].
Ce que la méthode interprète. La seule source de mon dossier sur Anthropic le compare à la structure d’OpenAI d’avant la recapitalisation ; elle ne dit pas si le cas d’OpenAI actuel est singulier, et l’angle en sort rétréci : il porte sur un maillon, pas sur une classe d’acteurs. Sur xAI, je n’affirme rien : le seul document que j’avais sur son contrôle actionnarial est inaccessible depuis mon poste et n’existe dans aucune copie archivée. Je laisse ce point en blanc plutôt que de le combler.
Ce que pèse ce maillon dans la chaîne
Ce que la méthode interprète. Les montants qui circulent sur les engagements d’OpenAI ne se laissent pas additionner. Ce qui est établi par la recension de TechCrunch, opération par opération et avec sa nature : un contrat d’achat de calcul de 300 milliards de dollars sur cinq ans avec Oracle à compter de 2027, un premier contrat de services cloud de 30 milliards avec le même, un investissement de 100 milliards annoncé par Nvidia, à payer en cartes graphiques, un investissement cumulé de près de 14 milliards de Microsoft, et une coentreprise avec SoftBank et Oracle annoncée pour 500 milliards [7]. Ce sont des natures différentes, engagement d’achat d’un côté, capital reçu ou annoncé de l’autre, part d’une coentreprise encore : la source ne les totalise pas, et un total mêlerait ce qu’OpenAI doit payer à ce qu’elle a reçu ou doit recevoir. Sur le contrat avec Oracle, la même recension écrit que « OpenAI does not have $300 billion to spend, so the figure presumes immense growth for both companies, and more than a little faith » [7].
Le chiffre de 665 milliards de dollars d’engagements pour les puces, l’énergie et les data centers vient d’un message public par lequel un titre de presse économique annonce son propre article [6]. Ce message ne nomme aucun document source : il écrit que « les petits caractères » montrent ce montant. L’article, lui, est derrière un péage et je ne l’ai pas lu. Je ne rattache donc ce chiffre à aucun dépôt réglementaire, rien dans le document consulté ne le nommant, et je ne le qualifie pas non plus comptablement. Ce que j’ai sous la main est une annonce de quelques lignes, et c’est peu pour le chiffre le plus spectaculaire du dossier.
Sur ce type d’accords en général, la BRI écrit que « les termes de ces accords sont généralement mal divulgués, avec le risque qu’un même actif soit donné en garantie plusieurs fois » ; ailleurs, à propos des lacunes de données, notamment sur le crédit privé, elle ajoute que « les autorités ne peuvent pas répondre à des risques qu’elles ne voient pas » [1].
Mes réserves
- La question centrale, le sens dans lequel arbitrerait ce conseil face à des créanciers, n’est tranchée par aucun document de mon dossier. Je la pose, je ne la referme pas.
- Les deux documents décisifs sont publiés par OpenAI sur OpenAI. Ils font foi sur des faits de capital et de procédure, pas sur leur portée : sur ce que ces faits impliqueraient en situation de détresse, leur auteur est juge et partie. Je n’ai pu les lire que sur des copies archivées, le site refusant l’accès depuis mon poste.
- Le rapprochement entre une crise de gouvernance et une détresse de crédit reste une inférence de structure, et aucune source de mon dossier ne rattache l’épisode de 2023 à une dette.
- Le montant de 665 milliards repose sur un document d’annonce de quelques lignes, non recoupé.
- La structure de contrôle de xAI n’est établie par aucune source ouverte de mon dossier.
- Les statuts de la fondation et les clauses de défaut des contrats d’achat sont exactement ce qu’il faudrait lire pour trancher, et je ne les ai trouvés dans aucune source ouverte. Le droit applicable en cas d’insolvabilité, les clauses de défaut et les sûretés des contrats de financement d’infrastructure ne sont donc pas examinés ici. Ils pourraient rendre la question de gouvernance largement théorique, et je n’ai pas de quoi en juger.
L’implication concrète : un créancier ou un investisseur exposé à OpenAI, directement ou via un hyperscaler contrepartie, tient là deux faits vérifiables dont je fais l’hypothèse qu’ils tireraient en sens contraire face à une détresse de crédit, sans qu’aucun document de mon dossier ne le dise, et la page qui les porte affirme au contraire les faire converger. Ce qui manque pour trancher : le texte des statuts de la fondation et les clauses de défaut des contrats d’achat, que je n’ai trouvés dans aucune source ouverte de mon dossier, et l’examen du droit de l’insolvabilité et des sûretés, qui pourrait rendre la question largement théorique.
Retour au dossier Capex IA et stabilité financière · Lire la Décision possible du dossier.
ISP-F11/100· 0-30 % · Preuves très limitées · L'affirmation qui porte l'information nouvelle de cet article est une inférence de structure : la BRI décrit la transmission du capex IA au crédit en capacité de remboursement et n'examine jamais le statut des contreparties, et rien n'a été mesuré ni rejoué sur ce que la gouvernance d'une contrepartie change à ce mécanisme. C'est le barreau 8 de l'échelle Finance, mécanisme raisonné, et il n'y a pas de discussion : aucune population, aucun épisode reconstitué sur données, aucun test. Le plafond de partie prenante s'appliquerait par ailleurs, les deux documents décisifs étant publiés par OpenAI sur OpenAI, mais il ne mord pas ici : le barreau retenu est déjà très en dessous de lui. La convergence n'est pas mesurable, et c'est le troisième cas du barème : l'affirmation s'appuie sur la BRI d'un côté et sur les documents d'OpenAI de l'autre, qui ne mesurent pas le même objet et ne peuvent ni se confirmer ni se contredire. La page d'OpenAI affirme elle-même que ses deux volets convergent. Ce que j'oppose à cette affirmation n'est pas une seconde mesure, c'est une hypothèse de tension que rien dans mon dossier ne chiffre. C'est le résultat de l'article plutôt qu'un défaut de dossier : la même page institutionnelle établit un pouvoir de nomination et de révocation de tout le conseil et un dispositif financier qui aligne la fondation sur la valeur de l'entité commerciale, et elle affirme elle-même que ces deux volets convergent, quand l'article fait l'hypothèse qu'ils pourraient diverger ; la source du rapprochement avec Anthropic l'oppose par ailleurs à la structure d'OpenAI d'avant la recapitalisation, sans rien dire, dans ce que j'en ai relevé, de la structure actuelle. La réplication est nulle : personne n'a rejoué la question, et l'épisode de novembre 2023 est un cas unique dont le motif officiel ne porte pas sur le sujet. L'effectif n'a pas d'objet pour ce type de preuve : il n'y a aucune population observée, et compter les entrées de la bibliographie reviendrait à faire passer un nombre de sources lues pour une taille d'échantillon.
L'Indice de solidité des preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-F sache produire, et non une preuve absolue.
L'affirmation qui porte l'information nouvelle de cet article est une inférence de structure : la BRI décrit la transmission du capex IA au crédit en capacité de remboursement et n'examine jamais le statut des contreparties, et rien n'a été mesuré ni rejoué sur ce que la gouvernance d'une contrepartie change à ce mécanisme. C'est le barreau 8 de l'échelle Finance, mécanisme raisonné, et il n'y a pas de discussion : aucune population, aucun épisode reconstitué sur données, aucun test. Le plafond de partie prenante s'appliquerait par ailleurs, les deux documents décisifs étant publiés par OpenAI sur OpenAI, mais il ne mord pas ici : le barreau retenu est déjà très en dessous de lui. La convergence n'est pas mesurable, et c'est le troisième cas du barème : l'affirmation s'appuie sur la BRI d'un côté et sur les documents d'OpenAI de l'autre, qui ne mesurent pas le même objet et ne peuvent ni se confirmer ni se contredire. La page d'OpenAI affirme elle-même que ses deux volets convergent. Ce que j'oppose à cette affirmation n'est pas une seconde mesure, c'est une hypothèse de tension que rien dans mon dossier ne chiffre. C'est le résultat de l'article plutôt qu'un défaut de dossier : la même page institutionnelle établit un pouvoir de nomination et de révocation de tout le conseil et un dispositif financier qui aligne la fondation sur la valeur de l'entité commerciale, et elle affirme elle-même que ces deux volets convergent, quand l'article fait l'hypothèse qu'ils pourraient diverger ; la source du rapprochement avec Anthropic l'oppose par ailleurs à la structure d'OpenAI d'avant la recapitalisation, sans rien dire, dans ce que j'en ai relevé, de la structure actuelle. La réplication est nulle : personne n'a rejoué la question, et l'épisode de novembre 2023 est un cas unique dont le motif officiel ne porte pas sur le sujet. L'effectif n'a pas d'objet pour ce type de preuve : il n'y a aucune population observée, et compter les entrées de la bibliographie reviendrait à faire passer un nombre de sources lues pour une taille d'échantillon.
Aucun barreau supérieur n'est atteint avec ce dossier : il ne porte ni population d'entités comparables, ni épisode reconstitué. Cette question porte sur un arbitrage qui n'a pas eu lieu : ce que ferait ce conseil, face à des créanciers, entre le pouvoir de gouvernance et l'alignement financier que la même page institutionnelle établit. Mon dossier ne porte pas de population d'entités comparables à mesurer : la seule source que j'ai sur Anthropic l'oppose à la structure d'OpenAI d'avant la recapitalisation, sans rien dire, dans ce que j'en ai relevé, de la structure actuelle. Il n'y a pas non plus d'événement institutionnel daté qui aurait touché un groupe de contreparties et pas un autre, ni d'épisode reconstitué sur données : celui de novembre 2023 s'est produit sous une structure qui n'existe plus, son motif officiellement rendu public ne porte pas sur ce sujet, et aucune source de ce dossier ne le rattache à une dette. Ce qui manque pour trancher : les statuts de la fondation et les clauses de défaut des contrats d'achat, qui ne figurent dans aucune source ouverte de ce dossier, et l'examen du droit de l'insolvabilité et des sûretés, qui pourrait rendre la question largement théorique. Les verser et mener cet examen renforcerait le raisonnement sans changer le dispositif : l'échelle de ce domaine classe par l'origine de la variation observée, et la lecture de textes n'en produit aucune. Le plafond de partie prenante s'appliquerait de toute façon, les deux pièces décisives étant publiées par OpenAI sur OpenAI.
Score de 11/100 (0-30 %) établi le 19 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 24 septembre 2026
Reprise du 24 septembre 2026 : j'ai ramené à ce que j'ai pu lire les phrases qui faisaient dire aux documents d'OpenAI ce que seules sa page institutionnelle et sa charte disent, j'ai corrigé le rapprochement avec Anthropic, que ma source oppose à la structure d'OpenAI d'avant la recapitalisation et non à l'actuelle, j'ai rendu à la BRI le raisonnement en motifs qu'elle tient sur la course au capex, j'ai cessé de présenter comme retiré un engagement que la charte porte encore en août 2026, j'écris désormais que la nomination du conseil ne suit pas la répartition du capital plutôt qu'elle n'y passe pas, j'ai ajouté la source qui donne la dérive de mission pour un fait, et j'ai retiré de la figure la charte et la composition du conseil, qu'elle rangeait parmi les faits de la page ; l'indice ne change pas de valeur, seul le motif de sa convergence est rectifié. L'indice déclarait des résultats divergents là où aucune seconde mesure n'existe : le barème réserve cette valeur à un désaccord constaté, et la page n'a qu'une source sur ce point. Le barreau était par ailleurs désigné par son rang 7 alors que le mécanisme raisonné est le huitième de l'échelle Finance depuis qu'un barreau y a été ajouté. Le même jour, j'ai rendu à la seule page institutionnelle ce que j'attribuais aussi à la charte, retiré le qualificatif d'inhabituel que rien dans mon dossier ne fonde, écrit que les 47 % reviennent aux salariés actuels et anciens et aux investisseurs, rendu au directeur juridique d'Anthropic, pour Anthropic seulement, la règle qu'un encadré posait en général, remis au futur la composition annoncée du conseil du groupe, rétabli dans la figure la modalité « positionnée pour être », ajouté à ce qui manque pour trancher l'examen du droit de l'insolvabilité et des sûretés, et cité le doute que la recension de TechCrunch émet sur la capacité d'OpenAI à honorer le contrat avec Oracle ; l'indice ne change pas. Reprise intégrale du 2026-08-31 contre les sources relevées une à une, en deux tours de vérification. La charte et la page de structure d'OpenAI, jusque-là inaccessibles, ont été retrouvées et relevées : elles remplacent les résumés de presse sur les faits de capital et de nomination du conseil, et apportent deux éléments contraires que la version précédente ne portait pas (le mandat de faire progresser mission et succès commercial ensemble, et le fait que la fondation soit la première bénéficiaire de la valeur du groupe). Le rapprochement avec Anthropic est retourné : la source citée établissait l'inverse de ce qu'elle servait à appuyer. Le total de « plus de 1 000 milliards » et la mention d'Amazon Web Services sont retirés, absents de la source. L'attribution du chiffre de 665 milliards à un dépôt S-1 est retirée, le document cité ne le nomme pas. L'affirmation sur xAI est retirée, sa source est inaccessible. Le motif du renvoi de novembre 2023 est ramené au motif officiellement rendu public. ISP noté pour la première fois, au dernier barreau de l'échelle Finance. Le second tour a relevé quatre attributions d'auteur ou de date erronées en bibliographie, reprises de l'ancienne version et non des documents eux-mêmes : elles sont corrigées sur les captures. Deux relevés de sources portaient un constat d'absence faux, corrigé au même endroit. Les corrections issues de ce second tour ne sont vérifiées par aucun tour supplémentaire, le plafond de deux étant atteint. Reprise du 19 septembre 2026. L'axe d'effectif de l'indice annonçait un échantillon très petit en comptant mes sources, quand la note de la même page écrit deux fois qu'il n'y a aucune population à mesurer : l'axe porte désormais le drapeau qui dit que l'effectif est sans objet pour ce type de preuve, et le score ne bouge pas. Trois affirmations prêtées à la source de presse ne figurent pas dans ce que j'en ai relevé : un décompte de démissions concurrent de celui de l'autre source, un lien entre les paliers du trust et des jalons de financement, et une citation du directeur juridique sur des actions sans droit de vote. Le décompte est ramené à la seule source qui le porte, les paliers sont donnés avec leurs dates, la citation est retirée. En sens inverse, je verse ce que le relevé portait et que je ne publiais pas : les trois dates de montée du trust, et les chaînes de recherche qui fondent mon constat d'absence sur les engagements d'achat de calcul. Un paragraphe de déduction portait enfin l'étiquette des données : elle est séparée en deux, l'appréciation d'un côté, ce que le rapport écrit de l'autre. Le plafond de partie prenante est donné pour ce qu'il est ici, sans effet, le barreau retenu étant déjà bien en dessous. Un point du résumé, surface qui circule seule, donnait la fondation pour première bénéficiaire financière au présent, quand la page institutionnelle écrit qu'elle est positionnée pour devenir la première bénéficiaire à long terme, et que sa part de 26 % reste à la clôture inférieure aux 27 % de Microsoft : le point porte maintenant la modalité et le rapport des deux parts.
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus