Écart de protection climatique et crédit immobilier : le canal bancaire que ce dossier n'avait pas nommé
 Axel Morel · Fondateur & analyste, Probans
L'essentiel
Le discussion paper BCE-EIOPA de 2023 déjà cité par ce dossier consacre trois paragraphes au risque que l'écart de protection fait peser sur le collatéral hypothécaire des banques, un canal qu'un règlement entré en vigueur en 2025 encadre déjà et qu'une étude de juin 2026 juge encore peu mesuré par la supervision bancaire européenne.
L’écart de protection climatique se raconte d’ordinaire comme un problème de consommation : une prime devient trop chère, un ménage renonce, un assureur se retire d’une zone. C’est la piste que j’ai suivie jusqu’ici dans ce dossier. Il lui manque une marche. Dans l’Union, l’assurance du logement n’est pas seulement un bien de consommation : le document conjoint de la Banque centrale européenne et de l’EIOPA d’avril 2023 classe les régimes nationaux et range la couverture hypothécaire en « obligatoire, imposée par les banques » dans la plupart des pays de l’Union, en Espagne, au Danemark et en France, l’Autriche, l’Italie et la Finlande faisant exception avec une couverture volontaire [1]. Le droit prudentiel, lui, en fait une condition d’éligibilité de la garantie. Ce canal n’apparaît nulle part ailleurs dans ce dossier, et le document de 2023, que ce dossier cite pourtant, lui consacre trois paragraphes.
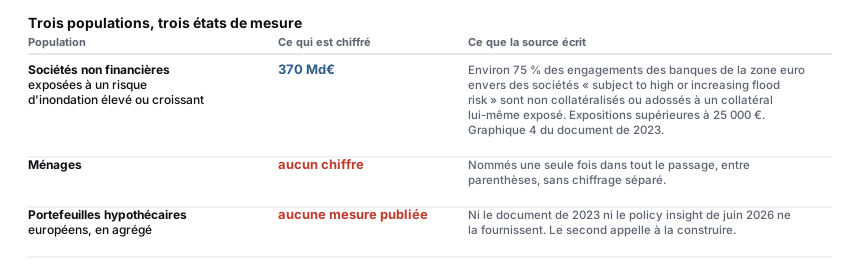
- Le document BCE-EIOPA d’avril 2023 consacre à ce canal trois paragraphes et un graphique dans sa sous-section sur les implications pour le système financier, puis y revient au chapitre 3 pour ses conséquences en fonds propres et en offre de crédit. Son unique chiffrage porte sur les entreprises, jamais sur le crédit aux ménages, que le passage ne nomme qu’une fois, entre parenthèses.
- L’exigence d’assurer le bien immobilier pris en garantie ne naît pas avec CRR III. Elle figure à l’article 208 du règlement CRR depuis 2013, où elle conditionne l’éligibilité même du bien comme sûreté. Le règlement de 2024, applicable au 1er janvier 2025, apporte à ce paragraphe 5 trois changements et trois seulement : l’assurance du bien devient une exigence autonome au lieu de passer par les procédures, l’objet de ces procédures se déplace vers le caractère approprié de la couverture, et une dérogation transitoire étroite est ouverte.
- Treize ans après, aucune de mes quatre sources ne mesure ce risque à l’échelle d’un portefeuille, et la plus récente appelle à construire cet instrument. Un policy insight de juin 2026 en donne le mécanisme : les banques peuvent vérifier l’assurance au moment d’octroyer le prêt, mais elles ne reçoivent généralement plus d’information systématique sur son évolution.
Trois paragraphes dans la sous-section 1.2, puis un retour au chapitre 3
Ce que les données établissent. Le document conjoint de la Banque centrale européenne et de l’EIOPA d’avril 2023 consacre à ce canal une sous-section entière, la 1.2, sur les folios 11 et 12 [1]. Il y écrit que le dommage physique aux biens peut réduire la valeur du collatéral et repricer les prêts, et qu’à l’inverse l’absence d’assurance peut empêcher un bien de se qualifier comme collatéral éligible, ce qui peut augmenter l’exposition des banques au risque de crédit [1]. Son graphique 4 porte le seul chiffrage du canal, et ce chiffrage est celui des entreprises et non des ménages : environ 75 % des engagements des banques de la zone euro envers des sociétés non financières exposées à un risque d’inondation élevé ou croissant, soit 370 milliards d’euros, sont non collatéralisés ou adossés à un collatéral physique lui-même exposé au risque physique [1]. Les notes du graphique bornent ce périmètre aux expositions supérieures à 25 000 euros. Les ménages ne sont nommés qu’une fois dans tout le passage, entre parenthèses, sans aucun chiffre distinct [1]. Le document revient sur ce canal au chapitre 3, où il renvoie à cette même sous-section et en tire deux conséquences qu’elle ne portait pas : un manque d’assurance « may trigger higher capital needs for existing lending and could lower credit supply » [1].
Mon interprétation. Ce canal n’est donc pas un angle mort de la littérature citée par ce dossier : il y est nommé, chiffré une fois pour l’exposition aux entreprises et jamais pour le crédit hypothécaire résidentiel, puis repris au chapitre 3 pour ses conséquences en fonds propres et en offre de crédit. L’angle mort est le mien, pas celui de la source : ce canal n’apparaît pas ailleurs dans ce dossier, sans que je produise ici la trace de cette vérification.
| Ce que le document de 2023 écrit sur ce canal | Ce que ce dossier en avait retenu |
|---|---|
| Sous-section 1.2 : trois paragraphes, un graphique, 370 Md€ sur les entreprises | Non repris avant cette pièce |
| Mention des ménages, sans chiffrage séparé | Non repris avant cette pièce, et toujours non chiffré à ce jour |
| Chapitre 3 : besoins en fonds propres et offre de crédit, note 40 sur la réforme prudentielle | Non repris avant cette pièce |
L’exigence ne date pas de 2025, elle date de 2013
Ce que les textes établissent. L’article 208 du règlement CRR s’ouvre, dans sa version de 2013, sur une phrase qui commande tout le reste : « Les biens immobiliers ne sont éligibles en tant que sûretés que lorsque toutes les exigences énoncées aux paragraphes 2 à 5 sont remplies » [3]. Le paragraphe 5, dans cette même version de 2013, dit ceci : « Les établissements disposent de procédures leur permettant de s’assurer que le bien immobilier pris en garantie est dûment assuré contre le risque de dommages » [3]. Le règlement (UE) 2024/1623, dit CRR III, ne crée donc pas cette exigence : à son point 119, il remplace ce paragraphe 5 par un texte qui dit que le bien « est dûment assuré contre le risque de dommages, et les établissements ont mis en place des procédures qui leur permettent de vérifier si la couverture d’assurance est appropriée » [4]. Il ne touche pas au paragraphe 1, qui reste la condition d’éligibilité [4]. L’acte est du 31 mai 2024 et son article 2 fixe l’application au 1er janvier 2025 ; le point 119 ne figure pas dans la liste des points applicables par anticipation au 9 juillet 2024 [4]. La note de bas de page 40 du document de 2023 nommait d’ailleurs déjà l’article et deux de ses paragraphes, le 3 bis et le 5, et le verbe qu’elle emploie tranche la question de la nouveauté : la réforme alors en discussion vise selon elle à « reinforcing the requirement for banks to monitor the insurance of immovable properties taken as credit protection against the risk of damage, including from physical risk » [1]. On ne renforce que ce qui existe.
Mon interprétation. Je lisais moi-même cet article comme un encadrement neuf, apporté par CRR III à l’assurance du collatéral. Les deux versions du texte, mises côte à côte, disent le contraire, et ce démenti est plus intéressant que ce qu’il défait. Le droit prudentiel européen refuse le statut de sûreté éligible à un bien mal assuré depuis treize ans. Il le fait sans jamais nommer le climat : la chaîne « climat » ne rend aucune occurrence sur le texte intégral du règlement de 2013 [3]. Ce que 2024 apporte à ce paragraphe 5 se compte en trois points : l’assurance du bien devient une exigence autonome au lieu de passer par les procédures, l’objet de ces procédures se déplace de l’existence de l’assurance vers son caractère approprié, et une dérogation transitoire est ouverte. Le même point 119 touche l’article 208 en deux autres endroits, que cette page ne traite pas : il réécrit le paragraphe 3 et il y insère un paragraphe 3 bis [4].
| Règlement de 2013 | Règlement de 2024 | |
|---|---|---|
| Assurance du bien contre le risque de dommages | exigée | exigée |
| Sur quoi porte cette exigence | sur les procédures de l’établissement | sur le bien lui-même, les procédures s’ajoutant |
| Procédures de l’établissement sur cette assurance | exigées | exigées |
| Objet de ces procédures | s’assurer que le bien « est dûment assuré » | vérifier si la couverture « est appropriée » |
| Portée | tous les établissements | dérogation transitoire pour les établissements en approche NI à estimations propres de LGD, sur leurs expositions antérieures au 1er janvier 2025 |
| Conséquence d’un manquement | inéligibilité du bien comme sûreté | inchangée, le paragraphe 1 n’est pas modifié |
| Mot « climat » dans le paragraphe 5 | absent | absent |
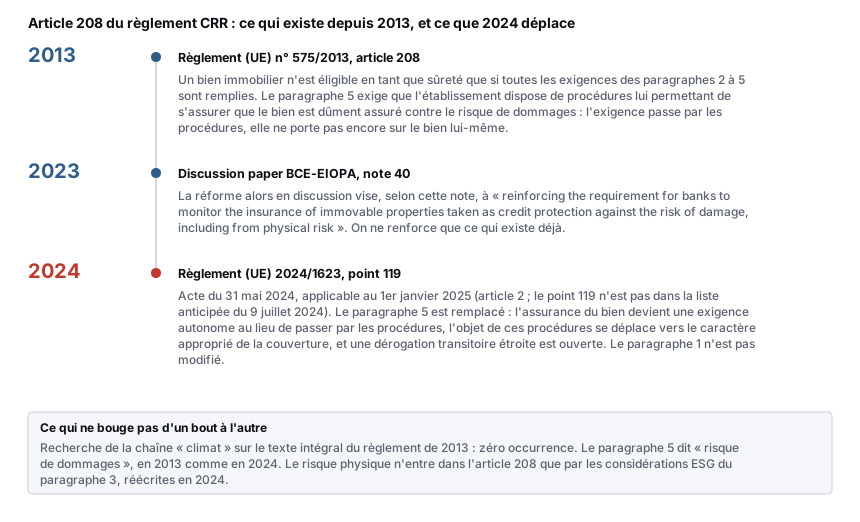
Ce que cette dérogation dit, et ne dit pas. Le second alinéa du nouveau paragraphe 5 dispense du premier alinéa les seuls établissements en approche fondée sur les notations internes qui utilisent leurs propres estimations de perte en cas de défaut, et pour leurs seules expositions antérieures au 1er janvier 2025 [4]. Elle ne réserve donc pas la règle aux nouveaux prêts : pour tout autre établissement, celle-ci vaut sans condition de date.
Ce que treize ans d’exigence n’ont pas produit
Ce que la source rapporte. Un policy insight de juin 2026 du Centre for Economic Transition Expertise, centre de recherche établi en 2024 à la London School of Economics [2], écrit que l’articulation entre secteur de l’assurance, banques et États n’a pas encore été explorée en profondeur [2]. Il donne le mécanisme opérationnel qui manque à mon raisonnement : « While banks may verify the existence of insurance when originating a loan, they generally do not receive systematic updates on changes in coverage, pricing or insurability over time » [2]. Il situe aussi l’article 208 paragraphe 5 comme une exception et non comme la règle : sous les exigences de Bâle, la réglementation prudentielle n’impose pas aux banques de vérifier et de suivre la couverture d’assurance de leurs clients, et l’assurance n’est exigée que dans certains contextes, dont celui-là [2]. Il écrit « condition for lending » là où le règlement pose une condition d’éligibilité de la sûreté [3][4] : la banque qui manque à l’article 208 perd la reconnaissance prudentielle de sa garantie, pas le droit de prêter. Il note que la Banque centrale européenne observe, dans sa mise à jour 2026 des Good Practices for Climate and Nature Risk Management, que certains établissements procèdent à une vérification élémentaire au moment de l’octroi [2]. Il énonce enfin le mécanisme de sous-estimation qui en découle : faute de tenir pleinement compte de l’écart de protection, les banques peuvent sous-estimer leur perte en cas de défaut en scénario de tension, surestimer la valeur récupérable du collatéral et sous-estimer les corrélations de queue [2]. Il mobilise pour finir une modélisation de la Banque d’Angleterre publiée sur le blog Bank Underground par W. Banks et K. Erçevik le 5 mai 2026, portant sur le seul risque d’inondation, dont il rapporte qu’elle suggère que l’écart de protection sur les crédits hypothécaires britanniques est peu susceptible de menacer la solvabilité bancaire, sous les réserves que le policy insight assortit à cette restitution : ces modèles ne couvrent ni la hausse du risque après 2050, ni les autres périls majeurs, ni les autres actifs, ni les canaux de contagion [2].
Ce que la source primaire ajoute, et qui nuance ce constat. La note 40 du document de 2023 rapporte que la Banque centrale européenne avait déjà identifié comme bonne pratique en 2022, selon ce que rapporte cette note, le fait pour les banques de tenir compte de la disponibilité des régimes d’assurance et des dispositifs publics de protection dans leurs politiques de prêt [1]. Le sujet n’est donc pas resté sans aucune attention prudentielle pendant treize ans : ce qui manque est une mesure agrégée, pas une prise de conscience.
Mon interprétation. Une exigence qui porte sur un état vérifié une fois, à l’octroi, ne produit pas de série. C’est, je crois, l’explication la plus économe du décalage : la règle existe depuis 2013, elle est opposable, et son respect s’apprécie contrat par contrat, ce qui ne produit aucune série agrégée. La même source coupe court à toute lecture rassurante de ce point : il est rare que les banques distinguent systématiquement leurs clients assurés de leurs clients non assurés au regard des risques climatiques émergents, et elles s’appuient sur des indicateurs indirects et des hypothèses simplifiées [2]. Ce que l’écart de protection climatique introduit est précisément ce que cette architecture ne sait pas voir, une couverture qui se dégrade après l’octroi, par renchérissement ou par retrait de l’assureur, sur un bien dont le prêt court encore vingt ans.
Revue contradictoire. Le meilleur argument contre cette lecture est que le paragraphe 3 du même article 208 impose déjà, depuis 2013, un suivi de la valeur du bien « au moins une fois par an pour un bien immobilier commercial et une fois tous les trois ans pour un bien immobilier résidentiel » [3], et que le règlement de 2024 y fait entrer explicitement les considérations ESG comme indice de dépréciation [4]. Un superviseur pourrait donc soutenir que le canal est déjà instrumenté par la valeur, sans avoir besoin d’une mesure séparée de l’assurance. L’objection porte, et elle ne referme pas la question : suivre la valeur d’un bien ne dit pas si sa couverture a disparu, et le document de 2026 relève précisément que les banques manquent d’information sur l’assurabilité dans le temps [2].
Et pour l’emprunteur
Ce que la source rapporte. Le même document de 2026 formule le seul effet en retour sur le ménage que mes sources documentent : une conscience accrue de la vulnérabilité des banques à l’écart de protection peut peser négativement sur l’appréciation de la résilience et de la solvabilité de l’emprunteur, et conduire à des conditions de crédit plus dures et à un accès au financement réduit pour les ménages et les entreprises vulnérables [2].
Mon interprétation. C’est la conséquence la plus concrète et la moins discutée de tout ce dossier. Le raisonnement prudentiel qui protège le bilan de la banque se paie, à l’autre bout, chez celui dont le bien devient difficile à assurer. Je ne dispose d’aucune mesure de cet effet, ni de sa direction dans un marché donné : le document le pose comme un risque à prévenir, pas comme un fait observé.
Mes réserves
Étendre au marché hypothécaire résidentiel européen le chiffrage de 2023, qui porte sur les entreprises, resterait une lecture par analogie : je ne le fais pas, et aucun chiffre de cette page ne porte sur le résidentiel. Le document de 2023 est de tier P et non I : la Banque centrale européenne et l’EIOPA y proposent l’architecture d’action publique censée réduire l’écart qu’elles mesurent, ce qui les rend parties à leur propre dispositif. CETEx est un centre de recherche dont le financement fondateur vient de fondations engagées sur le climat, Sequoia Climate Foundation, ClimateWorks Foundation, Children’s Investment Fund Foundation, Sunrise Project et European Climate Foundation, et l’un de ses deux auteurs dirige des programmes chez l’une d’elles. Cela n’invalide pas ses constats. Sur les deux endroits où il décrit le droit de l’Union, il va un peu plus loin que le règlement, et j’ai tranché les deux sur les textes eux-mêmes : il écrit que les procédures doivent suivre l’adéquation « regularly », mot qui n’est ni dans la version de 2013 ni dans celle de 2024, et il présente l’article 208 paragraphe 5 comme une condition du prêt là où c’est une condition d’éligibilité de la sûreté. La modélisation britannique qu’il cite porte sur le Royaume-Uni, hors zone euro, et sur le seul risque d’inondation. Enfin, l’absence du mot climat que je relève vaut pour le texte du règlement de 2013, et pour le paragraphe 5 tel qu’il est écrit avant comme après sa réécriture. Elle ne vaut pas pour le règlement de 2024 pris dans son ensemble : celui-ci nomme le risque physique à son article 229, où les améliorations de « la résilience, de la protection et de l’adaptation face aux risques physiques du bâtiment ou de l’unité d’habitation » deviennent un motif admis de réévaluation à la hausse [4].
Je n’ai mené aucune recherche systématique de la littérature professionnelle sur ce rapprochement, et je ne revendique donc aucune antériorité sur lui. Ce que je peux affirmer est plus modeste : ce rapprochement n’apparaît pas ailleurs dans ce dossier, sans que j’en produise ici la vérification. Sur l’état de la littérature, je m’en remets à ce que la source de juin 2026 écrit d’elle-même, à savoir que l’articulation entre assurance, banques et États n’a pas encore été explorée en profondeur [2].
L’implication concrète : un superviseur bancaire européen qui s’appuie sur ce dossier gagne à vérifier si le suivi de l’application de l’article 208 produit, au-delà du contrôle contrat par contrat, une mesure agrégée du risque que l’écart de protection climatique fait porter aux portefeuilles hypothécaires européens. Aucune de mes quatre sources ne fournit cette mesure, et la plus récente appelle à la construire.
Écart au Standard Probans
Cette page tient sur des textes que n’importe qui peut ouvrir et lire, ce qui est sa force, et elle ne tient sur aucune donnée, ce qui est sa limite. Je démontre qu’une exigence existe depuis treize ans et qu’aucune de mes quatre sources ne la mesure à l’échelle d’un portefeuille ; je ne démontre ni qu’une telle mesure n’existe nulle part, ni que son absence coûte quelque chose, ni combien. Un lecteur pressé pourrait lire dans le titre une alerte sur un risque chiffré : il n’y en a pas ici.
Retour au dossier Écart de protection climatique · Lire la Décision possible du dossier.
ISP-ASS41/100· 31-55 % · Preuves limitées · La preuve centrale de cette page est un texte réglementaire adopté et publié, lu article par article dans ses deux versions successives sur la version française du Journal officiel : l'article 208, paragraphes 1 et 5, du règlement de 2013, puis le point 119 du règlement de 2024 qui lui substitue un nouveau paragraphe 5. C'est ce que le barreau 4 désigne, un paramètre opposable à qui le publie, fiable sur ce qu'il énonce sans être recalculable par un tiers. Il n'y a pas de barreau au-dessus parce que la page ne repose sur aucun état prudentiel déposé ni sur aucun exercice de superviseur appliqué à des bilans réels : c'est précisément son constat. Le chiffre de 370 milliards d'euros du document de 2023 relève, lui, d'un calcul de la Banque centrale européenne sur des expositions de crédit réelles, mais il porte sur les entreprises et non sur le crédit hypothécaire, donc il n'est pas la preuve centrale de cette page et ne la tire pas vers le haut. La convergence est donnée pour modérée : le règlement et le document d'analyse de 2026 vont dans le même sens sur la nature de l'article 208 paragraphe 5, une condition d'éligibilité et non une obligation générale, mais le second est une synthèse sans données propres, et il décrit le premier de façon un peu plus forte que ce que le premier écrit. La réplication est nulle : je n'ai versé au dossier aucune publication tierce qui daterait cette disposition contre l'écart de protection climatique, et je n'ai pas mené de recherche systématique pour en chercher une. La puissance d'échantillon est très faible parce que les unités observées sont deux versions d'un même article de règlement, un document d'analyse et un policy insight, pas une population d'observations.
L'Indice de Solidité des Preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-ASS sache produire, et non une preuve absolue.
La preuve centrale de cette page est un texte réglementaire adopté et publié, lu article par article dans ses deux versions successives sur la version française du Journal officiel : l'article 208, paragraphes 1 et 5, du règlement de 2013, puis le point 119 du règlement de 2024 qui lui substitue un nouveau paragraphe 5. C'est ce que le barreau 4 désigne, un paramètre opposable à qui le publie, fiable sur ce qu'il énonce sans être recalculable par un tiers. Il n'y a pas de barreau au-dessus parce que la page ne repose sur aucun état prudentiel déposé ni sur aucun exercice de superviseur appliqué à des bilans réels : c'est précisément son constat. Le chiffre de 370 milliards d'euros du document de 2023 relève, lui, d'un calcul de la Banque centrale européenne sur des expositions de crédit réelles, mais il porte sur les entreprises et non sur le crédit hypothécaire, donc il n'est pas la preuve centrale de cette page et ne la tire pas vers le haut. La convergence est donnée pour modérée : le règlement et le document d'analyse de 2026 vont dans le même sens sur la nature de l'article 208 paragraphe 5, une condition d'éligibilité et non une obligation générale, mais le second est une synthèse sans données propres, et il décrit le premier de façon un peu plus forte que ce que le premier écrit. La réplication est nulle : je n'ai versé au dossier aucune publication tierce qui daterait cette disposition contre l'écart de protection climatique, et je n'ai pas mené de recherche systématique pour en chercher une. La puissance d'échantillon est très faible parce que les unités observées sont deux versions d'un même article de règlement, un document d'analyse et un policy insight, pas une population d'observations.
- L'exercice porterait sur les portefeuilles hypothécaires réels des banques supervisées, en relevant la part du collatéral dont la couverture contre le risque de dommages s'est dégradée depuis l'octroi, et non sur le seul contrôle contrat par contrat qu'organise l'article 208 depuis 2013.Banque centrale européenne dans sa fonction de supervision, ou une autorité nationale compétente · un dispositif approchant existe, sans remplir la condition
- Un protocole commun serait imposé aux établissements du périmètre, là où le policy insight de juin 2026 écrit qu'il est rare qu'ils distinguent systématiquement leurs clients assurés de leurs clients non assurés et qu'ils s'appuient sur des indicateurs indirects et des hypothèses simplifiées.Banque centrale européenne, ou Autorité bancaire européenne · un dispositif approchant existe, sans remplir la condition
- Le périmètre et le taux de couverture du marché seraient déclarés et le résultat publié sur le crédit hypothécaire résidentiel, quand le seul chiffrage disponible du canal, 370 milliards d'euros, porte sur les sociétés non financières et que les ménages ne sont nommés qu'une fois, sans chiffre séparé.Banque centrale européenne et EIOPA · un dispositif approchant existe, sans remplir la condition
- La donnée d'entrée serait disponible en cours de vie du prêt : l'état de la couverture du bien, dont le policy insight de juin 2026 écrit que les banques ne reçoivent généralement pas de mise à jour systématique.Les organismes d'assurance qui couvrent les biens pris en garantie · existe, mais n’est pas consultable
Ce dispositif porterait l'indice à 49 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 41/100 (31-55 %) établi le 31 août 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 31 août 2026
- Reprise de la pièce sur ses sources primaires. L'article 208 du règlement CRR a été relu dans ses deux versions, celle de 2013 et celle que le règlement (UE) 2024/1623 y substitue : l'exigence d'assurance du bien pris en garantie ne date pas de 2025, et la pièce l'écrivait.
- Les deux règlements et les deux documents d'analyse portent désormais leur adresse en bibliographie.
- L'indice de solidité de la preuve est renoté de 20 à 50, la preuve centrale étant désormais un texte réglementaire lu article par article dans ses deux versions successives.
Voir les 2 autres
- La date d'application du nouveau paragraphe 5 est établie sur l'article 2 du règlement de 2024, et non déduite.
- J'ai ajouté deux encadrés « En clair » : l'un sur ce qu'un bien non assuré cesse d'être pour le prêteur, l'autre sur une couverture vérifiée une seule fois quand le prêt court encore des années.
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus