Assurance climatique : 30 % des non-assurés croient l'événement improbable
 Axel Morel · Fondateur & analyste, Probans
L'essentiel
Dans quatre États membres, 30 % des non-assurés donnent pour raison principale qu'un tel événement n'arrivera pas. 19 % que l'assurance est trop chère. 5 % que le contrat est trop complexe. Ce classement est public depuis juillet 2023.
- Le prix arrive deuxième, la complexité dernière. Dans les quatre États membres du champ, en moyenne plus de 30 % des répondants ont indiqué que la raison principale de leur absence de couverture était qu'ils considéraient de tels événements comme très improbables. Le prix perçu arrive deuxième, à 19 %. Et la complexité du contrat arrive dernière, à 5 %.
- Le motif de tête se retourne d'un pays à l'autre. En Belgique, en Allemagne et en Espagne, la réponse la plus fréquente est que l'événement est improbable ; en Roumanie, la raison principale est que les contrats sont trop chers.
- Trois textes de l'EIOPA énoncent trois inventaires différents. Le Staff Paper de février 2024 énonce six freins dans son résumé. La contribution au Eurofi Magazine du 25 mars 2026 en cite trois. Le discours du 16 avril 2026 ne donne pas une liste de freins du tout : il décrit des barrières et des moteurs, puis en cite quatre en exemple.
Une part importante des ménages européens n’est pas couverte contre les catastrophes naturelles. L’EIOPA le dit par deux chiffres qu’elle reprend elle-même d’ailleurs : son Eurobaromètre 2025, mené par Ipsos du 14 au 22 mai 2025 auprès de 25 846 répondants dans les Vingt-Sept, donne 17 % de répondants détenant une couverture des dommages aux biens causés par une catastrophe naturelle, et son tableau de bord de l’écart de protection situe à environ un quart la part assurée des pertes d’événements extrêmes en Europe entre 1980 et 2024 [2][3][5]. Le Staff Paper que ces deux textes citent en référence porte son propre chiffre, moins repris. La couverture tous périls s’établit à 22 % sur l’Espace économique européen, de 1 % en Hongrie et en Lituanie à plus de 90 % en Islande [1].
Ce que ces trois chiffres ne disent pas, c’est pourquoi. La réponse des non-assurés eux-mêmes existe, chiffrée, et elle est publique depuis le 5 juillet 2023.
Le classement, tel que l’EIOPA le publie
Ce que le document publie. Le Staff Paper révisé de l’EIOPA sur les aspects de demande de l’écart de protection catastrophes naturelles porte, en figure 8 de sa page 21, les raisons déclarées par les non-assurés de quatre États membres, la Belgique, la Roumanie, l’Espagne et l’Allemagne [1]. Sept motifs, rangés par part décroissante :
| Raison principale déclarée | Part |
|---|---|
| Je pense que de tels événements sont très improbables | 30 % |
| Je connais cette assurance, mais elle est trop chère | 19 % |
| Je ne connaissais pas ces produits | 18 % |
| Je ne sais pas par quel produit je pourrais être couvert | 13 % |
| Je pensais qu’un des produits que j’ai déjà me couvrait | 10 % |
| L’État couvrira les pertes si ces événements arrivent | 6 % |
| J’y ai pensé, mais c’était trop complexe à comprendre | 5 % |
Le texte du même document dit la même chose au paragraphe 1.33 : dans les quatre États membres du champ, en moyenne plus de 30 % des répondants ont indiqué que la raison principale de leur absence de couverture était qu’ils considéraient de tels événements comme très improbables [1]. Cette précision compte pour la suite : chaque répondant n’en désigne qu’une.
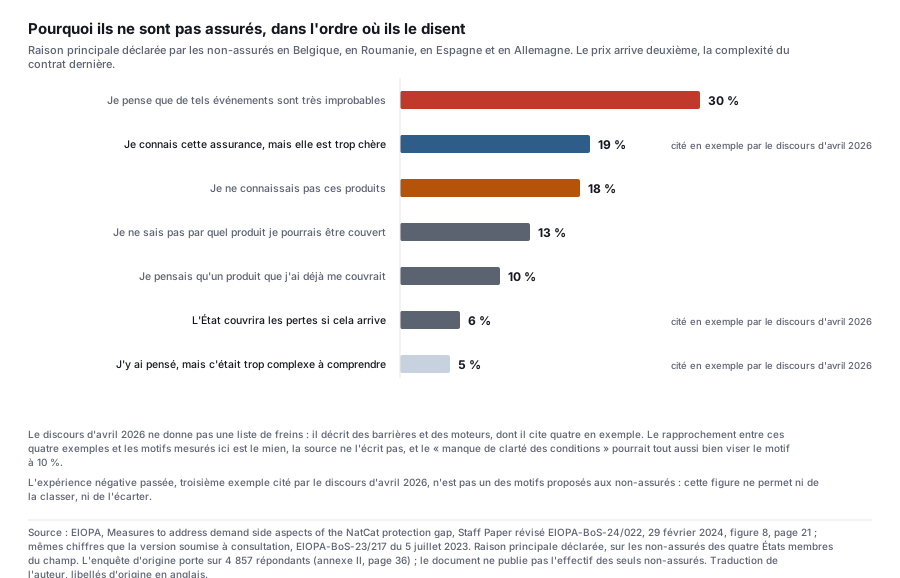
Deux choses se lisent dans cet ordre. Le prix perçu arrive deuxième, à 19 %. Et la complexité du contrat arrive dernière, à 5 %.
Le motif de tête change d’un pays à l’autre
Ce que le document écrit. La note 16 de la page 10 nomme les pays : en Belgique, en Allemagne et en Espagne, la réponse la plus fréquente est que l’événement est improbable ; en Roumanie, la raison principale est que les contrats sont trop chers [1].
La figure 7 de la page 20 montre le même partage, un pays contre trois, sur des étiquettes que le document laisse anonymes, MS1 à MS4. Trop cher : 33 %, 27 %, 16 %, 13 %. Ne connaissait pas ces produits : 18, 15, 31, 28. Trop complexe : 9, 5, 6, 4. Croit l’événement improbable : 22, 42, 43, 35 [1].
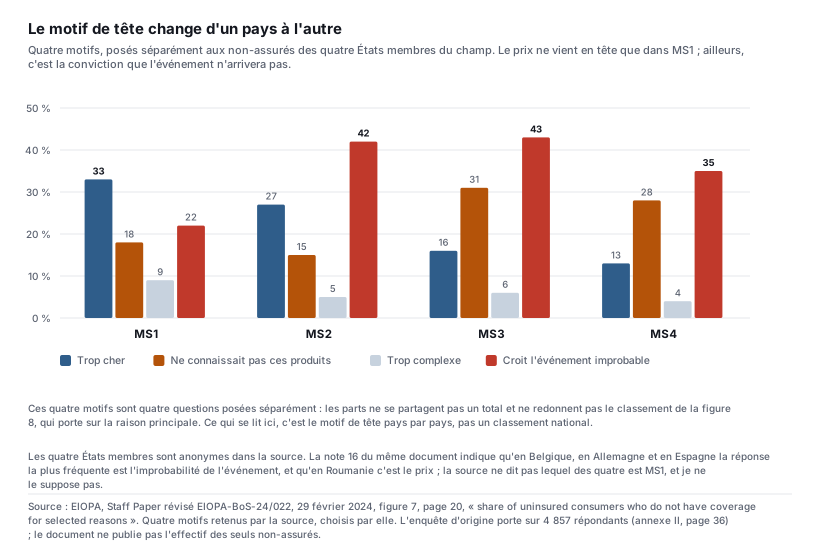
Ce que la méthode interprète. Je me suis d’abord servi de ces deux figures comme si la seconde détaillait la première par pays. Elle ne le fait pas, et l’arithmétique suffit à le montrer sans ouvrir d’autre document. Une part agrégée sur quatre pays est une moyenne pondérée des quatre parts nationales, et elle tombe forcément entre la plus petite et la plus grande. Or les quatre motifs de la figure 7 totalisent 82 % dans MS1, 89 dans MS2, 96 dans MS3 et 80 dans MS4, quand ces mêmes quatre motifs pèsent 72 % dans la figure 8 (30 + 19 + 18 + 5). Aucune pondération positive ne descend de la première série à la seconde.
Les titres l’écrivent, une fois qu’on les lit côte à côte. La figure 8 s’intitule « raisons de ne pas être assuré », et le paragraphe 1.33 précise qu’il s’agit de la raison principale, une par répondant. La figure 7 s’intitule « part des non-assurés qui n’ont pas de couverture pour des motifs sélectionnés » : quatre motifs pris un par un, sans qu’il faille en choisir un seul. Ce sont deux questions, pas deux niveaux de détail de la même.
Ce qui reste établi est plus étroit que ce que j’avais écrit, et suffit : le motif de tête se retourne entre un pays et les trois autres. Le classement complet, lui, n’existe qu’à l’échelle des quatre pays réunis. Pour quelqu’un qui doit arbitrer, c’est déjà décisif : une moyenne à quatre pays dont l’un se comporte à l’inverse des trois autres ne fournit pas une hiérarchie transposable, elle fournit la raison de mesurer localement avant de choisir un levier.
Ce que l’EIOPA dit du prix à dix pages d’écart
Ce que le document écrit. La figure 1 de la page 11 n’est pas une mesure, c’est un tableau de classement en deux colonnes, deux barrières et six moteurs. La première ligne des moteurs porte cette phrase : parmi les facteurs liés au produit, pour les consommateurs, le facteur le plus important est la prime, qui détermine largement la décision de s’assurer [1]. Dix pages plus loin, la figure 8 place le prix en deuxième position des raisons principales de non-assurance.
Ce que la méthode interprète. Ces deux énoncés ne se contredisent pas nécessairement, parce qu’ils ne portent probablement pas sur la même population : le premier récapitule un travail conduit en partie sur des choix entre produits proposés à des répondants, le second interroge des gens qui n’ont aucun produit. Le document ne dit pas que le partage est celui-là, et je le donne pour une hypothèse. Ce que j’affirme est plus court : une politique qui agit sur le prix et une politique qui agit sur la perception du risque ne s’adressent pas au même monde, et le document pose les deux énoncés à dix pages l’un de l’autre sans les articuler.
| Motif, avec sa part mesurée | Ce que le levier correspondant doit atteindre |
|---|---|
| L’événement paraît improbable, 30 % | La perception du risque, avant toute considération de produit. C’est ce que vise l’outil PROTECT, dont l’EIOPA a proposé le développement en décembre 2025 [3]. |
| Le prix est jugé trop élevé, 19 % | Le niveau de la prime, ou la façon dont sa contrepartie est présentée. La source ne permet pas de dire quelle part des 19 % tient à une contrainte de revenu réelle et quelle part à une perception erronée : l’EIOPA cite les deux ensemble, sans les dissocier [1]. |
| Les produits sont mal connus ou mal identifiés, 18 % et 13 % | La distribution et l’information amont, pas le contrat lui-même. |
| La croyance d’être déjà couvert, 10 % | Le document d’information produit. Je rapproche ce motif de ce que l’EIOPA appelle l’illusion d’assurance, et le rapprochement est le mien : l’autorité emploie ce terme pour des assurés qui se croient suffisamment protégés et rattache le défaut à la complexité des IPID [2][3], quand ce motif-ci est déclaré par des non-assurés. |
| L’attente d’une aide publique, 6 % | La clarté publique sur le niveau réel de la couverture publique post-sinistre. |
| Le contrat paraît trop complexe, 5 % | La conception et la lisibilité du contrat. Dernier motif du classement. |
Ce tableau range des leviers, il n’en classe aucun : la seconde partie du Staff Paper propose ces options et dit les avoir travaillées « in a behaviorally informed manner », sans publier ni protocole, ni groupe témoin, ni effet chiffré [1]. L’ordre des parts n’est donc pas l’ordre des priorités d’action : un motif à 5 % peut coûter moins cher à traiter qu’un motif à 30 %, et la source ne mesure ni le coût ni l’effet d’aucune intervention. Ce qui change, c’est qu’un ordre existe, publié, et qu’il n’est donc plus à deviner.
Ce que les textes de 2026 ont laissé en route
Ce que les trois textes énoncent. Les trois textes de l’EIOPA que j’ai lus sur cette matière énoncent trois inventaires qui ne coïncident pas.
Le Staff Paper de février 2024 énonce six freins dans son résumé : le revenu et la focalisation sur la prime ; le manque de clarté sur les coûts et la couverture ; l’expérience négative antérieure, personnelle ou dans la communauté ; la non-conscience ou la mauvaise perception du risque ; l’attente d’une intervention publique ; et la façon dont le produit est vendu, adossé au crédit immobilier et perçu comme une obligation plutôt qu’une utilité [1]. Sa figure 1, dix pages plus loin, ne reprend pas cette liste telle quelle ; elle range la matière en deux barrières et six moteurs.
La contribution au Eurofi Magazine du 25 mars 2026 en cite trois : le coût perçu, la transparence limitée sur les coûts et l’étendue, et les attentes de compensation par l’État [3]. L’expérience négative antérieure en est absente.
Le discours du 16 avril 2026 ne donne pas une liste de freins du tout. Il décrit des « barrières et des moteurs », puis en cite quatre en exemple, la phrase commençant par « These include » : le revenu et le coût perçu, le manque de clarté des conditions, les expériences négatives passées, et les attentes envers l’État [2]. Deux précautions dans une seule phrase, la catégorie ouverte et le verbe qui n’enferme pas, et l’ensemble renvoie explicitement à l’étude d’où il sort.
Ce que la méthode interprète. Aucun de ces trois inventaires n’est faux, et ils ne sont d’ailleurs pas de même nature : six freins nommés comme tels en 2024, trois freins en mars 2026, et en avril quatre exemples d’un ensemble que le texte se garde de refermer. Aucun n’est la liste. Prendre l’une d’elles pour l’inventaire des causes revient à traiter une énumération comme un résultat, alors que le document que ces deux textes citent en référence publie une mesure, dix pages plus bas.
J’ajoute une réserve sur la contribution de mars 2026, qui affirme que les constats sont cohérents d’un État membre à l’autre [3]. La figure 7 du document qu’elle cite en référence montre le contraire sur le motif de tête. Je ne sais pas trancher : la constance peut porter sur l’existence des mécanismes, ce que la figure 7 ne dément pas, et non sur leur hiérarchie. La phrase, telle qu’elle est écrite, ne le précise pas.
Mes réserves
- Ce sont des motifs déclarés, pas des poids causaux. Une personne qui répond « je pense que cela n’arrivera pas » énonce une croyance, pas une élasticité. Ces parts disent ce que les gens répondent, elles ne disent pas ce qui les ferait souscrire. Le même document donne pourtant, à la page de la figure 8, un corrélat comportemental que je dois signaler : la part d’assurés est de 64 % chez les personnes ayant vécu une catastrophe naturelle, contre 36 % chez les autres [1]. L’EIOPA présente cet écart comme un rapport de un à deux, ce que ses deux chiffres ne donnent pas (64 sur 36 fait 1,8), et leur somme exacte à 100 laisse ouverte la possibilité qu’il s’agisse du partage d’une seule population plutôt que de deux taux. Je reprends les deux parts sans le rapport. C’est une association, pas un effet mesuré d’un dispositif, et elle porte sur l’expérience vécue, que les politiques publiques n’administrent pas directement.
- L’effectif de l’enquête est publié, celui du sous-ensemble ne l’est pas. L’annexe II donne la méthode de l’étude sur l’expérience des consommateurs : enquête expérimentale dans quatre pays, 1 200 répondants par pays, 4 857 au total, avec vignettes aléatoires, expérience de choix discret et questionnaire post-expérimental [1]. Les figures 7 et 8 ne portent que sur les non-assurés de cet ensemble, et cet effectif-là n’est pas publié. Je n’ai trouvé ni date de terrain, ni marge d’erreur, et je ne parle donc jamais d’enquête représentative.
- Quatre États membres, pas l’Europe. Le classement de la figure 8 vient de l’étude sur l’expérience des consommateurs, conduite en Belgique, en Roumanie, en Espagne et en Allemagne avec le concours de Kantar Public, du Centre for European Policy Studies, de Behavioral Public Policy and Economics et de l’université d’Amsterdam, sur un financement de la direction générale de l’appui aux réformes de la Commission [1]. L’autre étude, sur les barrières de demande, couvre la France, la Grèce, l’Italie et la Suède avec un consortium différent, et ce n’est pas d’elle que vient ce classement. Huit pays au total, sélectionnés pour couvrir des taux de pénétration et des régimes contrastés, ne sont pas un échantillon de l’Union.
- Un frein de la liste de 2026 n’est pas dans la mesure. L’expérience négative passée ne figure pas parmi les motifs proposés aux non-assurés. Le document l’établit ailleurs, autrement : au paragraphe 1.27, seule la moitié des répondants des quatre pays de l’autre étude faisait confiance aux assureurs pour payer, et moins de 35 % dans les États membres où la couverture est la plus faible [1]. C’est un constat réel, il n’entre pas dans le classement, et je ne l’y range pas.
- L’attente d’une aide publique pèse 6 % ici et beaucoup plus ailleurs. Le même document mesure, au paragraphe 1.37, que 59 % des répondants jugent les gouvernements responsables quand des pertes surviennent, et sa note 39 ajoute que 68 % jugent les assureurs responsables [1]. Les deux questions ne mesurent pas la même chose : une raison principale de non-assurance d’un côté, une attribution de responsabilité de l’autre. Mais le 6 % ne doit pas se lire comme la preuve que l’attente d’aide publique serait un phénomène marginal.
- Un producteur unique. Les cinq sources de cette page sont émises ou commandées par l’EIOPA. Les deux enquêtes ont bien été conduites par des consortiums extérieurs, ce qui dit d’où vient l’instrument et ne fait pas une seconde mesure indépendante. Je n’en ai pas trouvé.
- Rien après juillet 2023. Le classement figurait déjà, aux mêmes chiffres, dans la version soumise à consultation publique le 5 juillet 2023 ; la révision du 29 février 2024 le republie inchangé [4]. C’est un point de robustesse, la mesure ayant traversé une contradiction publique sans bouger, et c’est aussi la vraie mesure de ce qui a été laissé de côté : trois ans, pas dix-huit mois. Les 17 % de l’Eurobaromètre 2025 mesurent la couverture, pas les motifs. Je ne sais pas si l’ordre a bougé depuis.
- La variation, elle, est établie deux fois. La figure 7 montre le motif de tête qui change entre MS1 et les trois autres, et la note 16 dit la même chose en nommant les pays : deux passages indépendants du même document. C’est ce qui interdit de se servir du classement agrégé comme d’une hiérarchie universelle. Cela ne dit rien de la qualité de l’échantillon, que le document ne documente pas, et je ne peux donc écarter aucune hypothèse d’artefact.
Concrètement, un régulateur ou un assureur qui conçoit une politique de comblement de l’écart gagne à commander la même question sur son propre marché avant de choisir son levier, parce que ce que ces données montrent le plus clairement, c’est que le motif de tête change d’un pays à l’autre.
Écart au Standard Probans
La version précédente de cette page reposait sur une affirmation fausse. Elle écrivait que l’EIOPA cite quatre freins « sans les hiérarchiser par un chiffre », et bâtissait tout son raisonnement sur cette absence : une mise en garde méthodologique, un tableau de leviers conditionnels, et la conclusion qu’il fallait traiter ces freins comme des hypothèses à tester. La pondération chiffrée existait, publiée par l’EIOPA elle-même, depuis deux ans et demi, dans le document que les deux textes de 2026 citent en référence. Je ne l’avais pas ouvert.
Trois autres erreurs venaient de là. J’ai écrit que la contribution Eurofi « reprend la même liste » que le discours : elle en cite trois sur quatre. J’ai présenté la contribution de mars comme reprenant le discours d’avril, ce qui inverse l’ordre des dates que je donnais moi-même en bibliographie. Et j’ai écrit que l’illusion d’assurance « n’explique pas un refus d’achat » : elle est mesurée à 10 % des raisons principales de non-assurance, devant l’attente d’une aide publique.
La correction elle-même a produit sa propre erreur, et c’est la plus intéressante des deux. J’ai lu la figure 7 comme le détail par pays du classement de la figure 8, et j’ai écrit que le classement s’inversait d’un pays à l’autre. Il ne s’inverse pas : les deux figures répondent à deux questions différentes, l’une la raison principale, l’autre quatre motifs pris séparément, et leurs parts ne se déduisent pas les unes des autres. L’arithmétique le disait dès le départ, dans les chiffres que je publiais moi-même. Ce qui est vrai, et que je garde, c’est le retournement du motif de tête entre un pays et les trois autres.
J’ai aussi écrit que l’annexe méthodologique du document ne portait aucune donnée lisible, et j’en avais tiré que l’effectif de l’enquête était introuvable. C’était faux : l’annexe est lisible, elle donne 1 200 répondants par pays et 4 857 au total. J’ai remonté la puissance de l’indice en conséquence, et je précise maintenant ce qui manque réellement, l’effectif du seul sous-ensemble des non-assurés.
Une troisième relecture a corrigé quatre points de plus. Le discours d’avril 2026 ne donne pas une liste de freins : il décrit des barrières et des moteurs et en cite quatre en exemple, et j’avais effacé cette distinction alors que je l’appliquais deux paragraphes plus haut au même document. J’ai retiré une étiquette de « test de falsification » qui promettait une capacité de discrimination que mes propres réserves interdisent. J’ai cessé d’écrire que le motif à 10 % est l’illusion d’assurance : c’est mon rapprochement, et l’EIOPA emploie ce terme pour des assurés, pas pour des non-assurés. Et j’ai retiré le rapport de « un à deux » sur l’effet de l’expérience vécue, qui est celui de la source et que ses propres chiffres ne donnent pas.
Enfin, je datais le classement de février 2024. Il est public depuis le 5 juillet 2023, dans la version soumise à consultation, et la contradiction publique ne l’a pas modifié. Cette erreur jouait contre moi deux fois : elle raccourcissait de huit mois le temps pendant lequel cette mesure était disponible sans être citée, et elle privait le chiffre du seul élément de robustesse dont il dispose.
J’ai retiré la référence à The Ostrich Paradox que je mobilisais comme contrepoint indépendant. Je m’en servais pour affirmer que la littérature comportementale n’établit pas de hiérarchie stable entre biais, et je n’ai pas ouvert l’ouvrage pour le vérifier. Une phrase que je ne peux pas contrôler ne se corrige pas, elle se coupe. La conséquence est que cette page ne repose plus que sur un seul producteur, l’EIOPA, et c’est sa limite principale.
Cette page n’a donc pas obtenu son certificat de fidélité : le second contrôle a encore relevé quatre points bloquants, que la version publiée corrige un par un, sans qu’un troisième contrôle vienne le confirmer. Je le dis parce que c’est la règle que je me suis donnée : deux tours, pas trois, et ce qui reste après le second se dit ici plutôt qu’ailleurs.
Ce que j’apporte tient à deux rapprochements, pas à une donnée neuve : les deux réponses opposées que l’EIOPA donne sur le prix, dans le même document à dix pages d’écart, et la démonstration que ses figures 7 et 8 ne sont pas commensurables, ce qui interdit de lire la seconde comme le détail national de la première. Le classement lui-même est public. Il était simplement dans le seul document que personne ne cite.
Retour au dossier Écart de protection climatique.
ISP-ASS31/100· 31-55 % · Preuves limitées · La preuve centrale de cette page est un classement de raisons déclarées par des non-assurés, et l'échelle range explicitement les données déclaratives sur échantillon au barreau 6, pas au 5 : une enquête mesure une perception, pas un contrat. Je ne monte donc pas, même si le chiffre est publié par un superviseur. Je ne descends pas non plus, parce que ce n'est pas une transposition : la mesure porte bien sur la population dont je parle. La convergence est donnée pour mitigée, et le mot est pesé : le classement ne vient que d'une des deux études commandées par l'EIOPA, et de la seconde je ne connais qu'un résultat isolé, celui du paragraphe 1.27 sur la confiance, sans savoir ce qu'elle établit sur les motifs eux-mêmes, les trois textes de l'EIOPA que j'ai lus énoncent trois listes de freins différentes (six, quatre, trois), et la contribution Eurofi affirme une constance entre États membres que la figure 7 du même producteur ne montre pas sur le motif de tête. La réplication est donnée pour unique : le classement chiffré ne vient que d'une des deux études, et rien ne l'a repris depuis, la version révisée de 2024 republiant à l'identique les chiffres de la version soumise à consultation en juillet 2023. La puissance est plafonnée à « petite » par l'échelle elle-même à ce barreau. L'enquête d'origine porte sur 4 857 répondants, effectif publié à l'annexe II page 36 ; le document ne publie en revanche ni l'effectif du sous-ensemble des non-assurés, sur lequel portent les figures 7 et 8, ni la date de terrain, ni de marge d'erreur.
L'Indice de Solidité des Preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-ASS sache produire, et non une preuve absolue.
La preuve centrale de cette page est un classement de raisons déclarées par des non-assurés, et l'échelle range explicitement les données déclaratives sur échantillon au barreau 6, pas au 5 : une enquête mesure une perception, pas un contrat. Je ne monte donc pas, même si le chiffre est publié par un superviseur. Je ne descends pas non plus, parce que ce n'est pas une transposition : la mesure porte bien sur la population dont je parle. La convergence est donnée pour mitigée, et le mot est pesé : le classement ne vient que d'une des deux études commandées par l'EIOPA, et de la seconde je ne connais qu'un résultat isolé, celui du paragraphe 1.27 sur la confiance, sans savoir ce qu'elle établit sur les motifs eux-mêmes, les trois textes de l'EIOPA que j'ai lus énoncent trois listes de freins différentes (six, quatre, trois), et la contribution Eurofi affirme une constance entre États membres que la figure 7 du même producteur ne montre pas sur le motif de tête. La réplication est donnée pour unique : le classement chiffré ne vient que d'une des deux études, et rien ne l'a repris depuis, la version révisée de 2024 republiant à l'identique les chiffres de la version soumise à consultation en juillet 2023. La puissance est plafonnée à « petite » par l'échelle elle-même à ce barreau. L'enquête d'origine porte sur 4 857 répondants, effectif publié à l'annexe II page 36 ; le document ne publie en revanche ni l'effectif du sous-ensemble des non-assurés, sur lequel portent les figures 7 et 8, ni la date de terrain, ni de marge d'erreur.
- Le classement des motifs serait établi sur des comportements de souscription réellement observés, sur un échantillon réel d'assurés et de non-assurés, et non sur la raison principale que des répondants déclarent.Les deux consortiums de recherche que l'EIOPA nomme à l'annexe II de son Staff Paper révisé, auteurs de l'étude de comportement dont ces chiffres sont tirés · un dispositif approchant existe, sans remplir la condition
- L'effectif du sous-ensemble des non-assurés sur lequel portent les figures 7 et 8, la date de terrain et la marge d'erreur seraient publiés avec la méthode, le barreau visé exigeant une méthode publiée.L'EIOPA, et les deux consortiums de recherche qu'elle nomme à l'annexe II · existe, mais n’est pas consultable
- Les motifs déclarés seraient rapprochés des contrats réellement détenus par les mêmes répondants, de sorte que la mesure porte sur un contrat et non sur une perception.L'EIOPA et Ipsos, qui interrogent déjà les mêmes répondants sur les couvertures qu'ils déclarent détenir et sur les raisons de non-couverture · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 37 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 31/100 (31-55 %) établi le 31 août 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Lexique
- EIOPA· European Insurance and Occupational Pensions Authority↗
- Autorité européenne de supervision de l'assurance et des retraites professionnelles ; coordonne les pratiques de supervision nationale et participe à l'élaboration des normes Solvabilité II.
Modification apportée · mis à jour le 4 septembre 2026
Une reprise du 4 septembre 2026 a retiré la mention que l'Eurobaromètre 2025 de l'EIOPA n'avait pas été consulté. Le document a été ouvert : il s'agit d'une enquête Ipsos commandée par l'EIOPA, menée du 14 au 22 mai 2025 sur 25 846 répondants dans les Vingt-Sept, dont la question 2 confirme le chiffre de 17 % de répondants déclarant posséder une couverture des dommages aux biens causés par une catastrophe naturelle. Ce document entre au dossier comme cinquième source. Trois décomptes internes ont aussi été corrigés, sans changement de sens : une reformulation qui laissait lire une énumération à deux ou quatre éléments là où le texte en portait un nombre différent, et la mention du nombre de sources émises par l'EIOPA, qui passe de trois à cinq avec l'ajout de l'Eurobaromètre.
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus