Assurance · 2 juillet 2026 · mis à jour le 9 octobre 2026
ESP — En révisionAssurance paramétrique : rapidité ou précision du mesurable ?
Le vendeur annonce un paiement rapide, et la BCE et l'EIOPA avancent, en général et sans chiffre, le même avantage. Mais le point de fragilité actuariel du produit n'est pas la lenteur : c'est la précision du proxy, l'écart entre ce que mesure le paramètre et ce que l'assuré perd. Aucune des deux principales sources institutionnelles rassemblées ici ne quantifie ce risque de base.
 Axel Morel · Fondateur & analyste, Probans
Décision concernée
Faut-il souscrire ou vendre une couverture paramétrique pour un risque donné ?
Selon Jensen et coauteurs, l'assurance indicielle pourrait ne s'avérer appropriée que dans certains environnements de risque et à certaines échelles géographiques du risque commun ; dans la grille que je propose, sans qu'aucune source ne la démontre, la décision dépend d'abord de la structure du péril, et la rapidité de paiement annoncée n'est qu'un critère parmi d'autres. Pour un péril à perte homogène et fortement concentrée, comme un incendie qui tend à détruire totalement les structures touchées, on peut s'attendre à ce que le produit se rapproche le plus de sa promesse, sans qu'aucune source réunie ici ne le mesure, et sans que la comparaison complète des termes du contrat avec l'assurance classique (prime, franchise, limite, exclusions, pertes indirectes) soit acquise pour autant. Pour un péril diffus et hétérogène (sécheresse, cumul climatique) couvrant un assuré souverain ou institutionnel, l'enjeu devient critique dès que la couverture protège une trésorerie publique ou une population exposée à une crise alimentaire. L'engagement reste partiellement réversible une fois le cycle contractuel signé. Pour un acheteur souverain d'assurance sécheresse anticipative, le modèle économique stylisé d'Anand et coauteurs, sans données empiriques, suggère qu'un appui autonome au renforcement de capacité peut valoir mieux que le même appui assorti de l'assurance. Dans tous les cas, exigez une méthode avant de signer. Demandez au fournisseur la profondeur temporelle réelle des séries ayant calibré l'indice, et comment sa mesure du risque de base tient compte du rapport entre cette profondeur et le nombre de sites observés. La résolution spatiale annoncée ne répond ni à l'une ni à l'autre de ces deux questions. Exigez dans tous les cas une mesure explicite du risque de base. Sur un pilote kényan d'assurance indicielle du bétail, que ses auteurs présentent comme proche du meilleur cas pour évaluer le risque de base des produits indiciels destinés aux agriculteurs et éleveurs des pays en développement, une couverture complète simulée réduit en moyenne d'environ 28,4 % le risque à la baisse des ménages lors des épisodes de fortes pertes. Ce chiffre ne se compare pas directement à une mesure de risque de base d'un fournisseur : pour en faire un repère, demandez-lui la même grandeur, la réduction du risque à la baisse sous couverture complète.
L'essentiel en 3 points
- La rapidité, le moindre coût de gestion et le paiement d'une interruption d'activité sans dommage physique au site figurent parmi les avantages que les sources réunies ici mettent en avant, au conditionnel ou sans mesure. L'OCDE envisage au conditionnel un gain de rapidité possible, et des primes potentiellement plus basses grâce à des frais de souscription et d'expertise réduits ; aucune source de ce dossier ne documente l'un ou l'autre comme un fait établi et mesuré. Le chiffre précis de quinze à trente jours, lui, est une donnée auto-rapportée par le vendeur du produit. Surtout, la rapidité n'est pas, dans les documents que j'ai réunis, présentée comme la fragilité actuarielle du produit, même si ActionAid juge le paiement malawite trop tardif et fait dépendre fortement l'intérêt de ces mécanismes de leur rapidité. Ce point de fragilité, c'est le risque de base, l'écart entre ce que mesure le paramètre et ce que l'assuré perd réellement, que Jensen, Barrett et Mude disent largement reconnu comme le talon d'Achille de l'assurance indicielle.
- Certaines méthodes usuelles peuvent sous-estimer structurellement le risque de base. C'est le cas quand la dimension spatiale est élevée et l'historique court : plus de données satellitaires sans plus de profondeur temporelle peut aggraver le biais de mesure plutôt que le corriger. C'est la démonstration de Stigler et ses coauteurs (2022), établie sur l'assurance indicielle agricole. Séparément, une étude de terrain au Kenya (Jensen, Barrett et Mude, 2016), sur un pilote d'assurance du bétail où une couverture complète est simulée pour 736 ménages, estime que l'assurance réduit en moyenne d'environ 28,4 % leur risque à la baisse pendant les épisodes de fortes pertes.
- Dans le modèle d'Anand et coauteurs, la valeur n'est peut-être pas actuarielle. Dans le produit souverain d'assurance anticipatoire d'ARC au Malawi et en Zambie, la modélisation d'Anand et coauteurs suggère que le renforcement de capacité institutionnelle associé génère davantage de valeur que la composante de financement assurantiel elle-même. Ce résultat ne peut pas être généralisé aux autres formes d'assurance paramétrique.
Un seuil franchi, un virement se déclenche. Voilà la promesse de l’assurance paramétrique : plus de constat de sinistre, plus d’expert. Elle paie sur ce qu’on mesure, indépendamment de ce qu’on perd.
Le paiement est contractuellement prédéterminé par un déclencheur observable (vitesse de vent, magnitude sismique, indice de sécheresse) qui franchit un seuil fixé à l’avance. L’évaluation individuelle de la perte n’est pas la condition principale du versement. L’assurance-dommages classique indemnise ce qui a été perdu. Le produit paramétrique paie ce qui a été mesuré, indépendamment de la perte réellement subie. C’est la définition que retient un document de discussion de la BCE et de l’EIOPA, l’Autorité européenne des assurances et des pensions professionnelles, sur la gestion des risques de catastrophe naturelle : le paiement est « déclenché automatiquement une fois le seuil atteint, indépendamment de la perte subie ».
Le mot « automatique » demande pourtant de la prudence, et l’épisode malawite examiné plus loin montre pourquoi : entre le paramètre et le virement, il y a un modèle, des données d’entrée nationales, une personnalisation locale et, le cas échéant, sa révision. Le déclenchement est prédéterminé par contrat. Il n’est pas pour autant instantané ni à l’abri d’une discussion.
Cette déconnexion entre le paramètre et la perte fait la force commerciale du produit : rapidité, simplicité, absence d’expertise de la perte. Elle fait aussi sa fragilité actuarielle. L’écart entre ce que le paramètre mesure et ce que l’assuré subit a un nom : le risque de base. Jensen, Barrett et Mude (2016) le disent largement reconnu, mais rarement mesuré.
Ce mécanisme sort d’une logique légitime : accélérer le règlement en renonçant à l’expertise. Moins de procédure, moins de coûts, des paiements que le vendeur annonce en semaines plutôt qu’en mois. Pour les risques où la perte est claire et immédiate, c’est prometteur. Mais quand le péril est diffus (sécheresse, cumul de sinistres climatiques, rendement agricole), l’assurance paramétrique se heurte à un problème qu’aucun produit n’élimine : l’écart entre ce que le paramètre mesure et ce que l’assuré subit réellement.
Nous avons voulu vérifier ce qui se passe quand on met ce problème à l’épreuve des chiffres : où la rapidité du paiement se situe vraiment par rapport à la précision du proxy. La page de Swiss Re et le rapport de l’OCDE lus ici valorisent la vitesse mais ne quantifient pas cet écart. Une étude de terrain le mesure sur un produit ; deux autres travaux le formalisent ou montrent que sa mesure usuelle est biaisée.
Qui mesure la vitesse annoncée ?
Swiss Re Corporate Solutions commercialise des produits paramétriques, STORM et QUAKE, qu’il présente aussi pour l’industrie de la construction. Il décrit des délais de paiement habituellement de quinze à trente jours, contre des mois de procédure d’expertise pour un contrat dommages classique. Sa couverture s’étend aussi à des pertes qu’une police dommages classique n’indemnise pas : perte de réputation, retard de chantier, surcoûts de matériaux, refus d’accès au site.
Un vendeur y décrit ses propres produits : le registre est promotionnel, pas neutre. Un document de discussion de la BCE et de l’EIOPA écrit qu’en général l’assurance indemnitaire paie plus lentement que l’indicielle, sans chiffre à l’appui.
Dans son rapport 2026 sur la protection financière face aux risques catastrophiques, l’OCDE documente un usage réel du paramétrique : le risque d’incendie de forêt aux États-Unis. Des assureurs du marché E&S en Californie proposent une couverture déclenchée par la localisation du feu. Des observateurs du marché rapportent un regain d’intérêt pour ce type de produit depuis les incendies de Los Angeles début 2025. Le Chili a même mis en place un cadre réglementaire dédié pour favoriser le développement de ce type de couverture. L’OCDE rappelle aussi que le risque de base demeure un obstacle potentiel, tout comme la difficulté à confirmer la cause du sinistre.
Où se cache la faille ?
Plusieurs usages documentés ici ne présentent pas cette structure de perte concentrée : agriculture, sécheresse souveraine. C’est là que la promesse technologique rencontre sa limite actuarielle, celle du risque de base. Le risque de base, c’est l’écart entre le versement déclenché par le paramètre et la perte réellement subie : sinistre sans versement, versement sans sinistre, ou versement sans rapport avec le montant perdu. Les études citées ici le définissent différemment : une probabilité posée en paramètre chez Anand et coauteurs, une variance mesurée chez Jensen, Barrett et Mude, un 1 − R² estimé chez Stigler et coauteurs.
Cette faille n’est pas l’objection d’un critique extérieur. Un document de discussion de la BCE et de l’EIOPA la décrit, sans employer le terme : pour l’assurance indicielle, « si une catastrophe cause des dommages mais que le seuil paramétrique prédéfini n’est pas atteint, aucune indemnité ne peut être versée ». Il oppose ce régime à celui de l’assurance indemnitaire, où ce risque n’existe pas. Le point de fragilité figure donc dans un document de deux institutions publiques, pas seulement chez les détracteurs du produit.
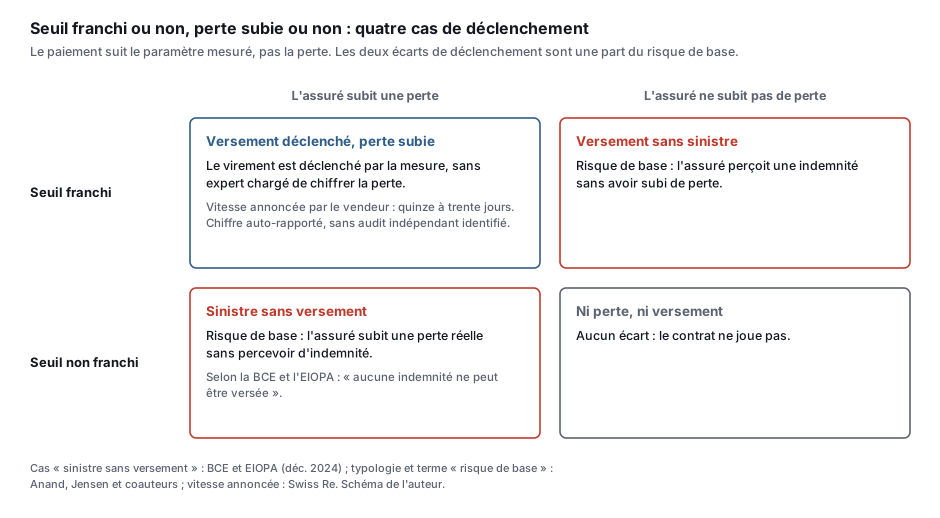
Schéma 1. Le paiement suit le paramètre mesuré, pas la perte. Deux des quatre cas sont des écarts de déclenchement : un versement sans sinistre, un sinistre sans versement ; le risque de base comprend aussi l’écart de montant quand le versement a lieu. La vitesse annoncée est celle du vendeur, chiffre auto-rapporté.
Peut-on formaliser l’écart ?
Il est consacré au produit d’assurance anticipatoire indexée sur prévision d’African Risk Capacity au Malawi et en Zambie. Les auteurs formalisent le risque de base comme la probabilité qu’une sécheresse survienne sans que le paiement paramétrique se déclenche. Ils la définissent comme une fonction de la période de retour du paiement, que le pays peut choisir, et de la corrélation entre la sécheresse et le déclenchement, qui dépend de la qualité des prévisions.
L’un des cinq coauteurs est salarié d’ARC, l’organisme qui a conçu le produit étudié. Les auteurs déclarent eux-mêmes ce conflit d’intérêt.
Parmi les hypothèses du modèle : une probabilité de sécheresse d’une année sur cinq, qui correspond à l’estimation d’ARC pour le Malawi ; un coût de réponse représentant la moitié de la richesse disponible ; et deux niveaux de prime, le tarif actuariellement juste ou ce tarif chargé de 35 %. Sous ces hypothèses, la couverture optimale diminue à mesure que le risque de base augmente.
Le modèle distingue deux cas. Quand un pays n’a pas de capacité d’action précoce, la demande d’assurance anticipative y est positive dans le modèle (« généralement », écrivent les auteurs en introduction et en conclusion). Quand cette capacité existe, l’assurance anticipative n’est optimale que si le risque de base, le chargement de prime ou le rapport bénéfice/coût des actions précoces sont assez bas. Les auteurs notent que la qualité actuelle des prévisions reste relativement faible.
Trois des hypothèses du modèle d'Anand et coauteurs (2025). Le chargement de 35 % est une hypothèse de calcul, l'autre cas testé étant le tarif actuariellement juste. Modèle économique stylisé, pas une mesure empirique.
Que mesure le terrain kényan ?
Une deuxième source, distincte de la première, apporte une mesure de terrain du risque de base, sur un autre produit et une autre population. Deux de ses trois auteurs ont cosigné la conception du produit étudié, ce qui appelle la même prudence que pour Anand. Jensen, Barrett et Mude publient en 2016, dans l’American Journal of Agricultural Economics, une étude empirique du produit d’assurance indicielle bétail (IBLI) au Kenya. Ils mobilisent huit saisons semestrielles de données de panel auprès de ménages pastoraux, pas un modèle stylisé.
Leur premier résultat est favorable au produit : en moyenne par division, sur les saisons où les pertes communes dépassent le seuil, l’indice couvre environ 63 % du risque covarié à la baisse.
Le second porte sur une autre population : les ménages, pendant les épisodes de fortes pertes. Sous une couverture complète simulée, l’assurance réduit en moyenne d’environ 28,4 % leur risque à la baisse. Au taux commercial, dont le chargement ajoute 40 %, l’indice ne déclenche pas assez souvent pendant les saisons de fortes pertes pour compenser ce chargement.
Les auteurs écrivent que les erreurs de conception de l’indice sont une composante significative du risque de base ; une seconde part, bien plus grande, vient des pertes propres à chaque ménage, le risque idiosyncratique. Un indice ne peut pas, par construction, capter ce qui n’arrive qu’à un ménage. Les auteurs appellent à la prudence dans la promotion de l’assurance indicielle et soulignent l’importance d’évaluer la qualité des produits.
Ces 28,4 % viennent d’un pilote que ses auteurs présentent comme proche du meilleur cas pour évaluer le risque de base des produits indiciels destinés aux agriculteurs et éleveurs des pays en développement. Ils signalent eux-mêmes que l’une des huit saisons étudiées fut une sécheresse sévère, dite d’une fois en soixante ans, et que la sécheresse pourrait de ce fait être surreprésentée dans leurs données.
Cette étude ne réplique pas celle de Stigler et ses coauteurs, présentée plus loin, et l’inverse est vrai aussi. Jensen, Barrett et Mude mesurent le niveau du risque résiduel sur un produit donné. Stigler et ses coauteurs démontrent un biais dans les estimateurs de ce risque. Deux objets distincts : aucun des deux résultats ne confirme l’autre, et je ne les traite pas comme deux mesures convergentes du même fait.
Plus de parcelles, plus de précision ?
Plus de champs observés, des indices plus fins : la logique promet une meilleure corrélation entre paramètre et perte réelle. Un préprint de 2022 met cette logique à l’épreuve.
Stigler, Dey, Hobbs et Lobell sont chercheurs à Stanford et à l’université de San Francisco. Ils déposent sur arXiv un travail méthodologique qui identifie un biais statistique qu’ils disent passé inaperçu dans la littérature existante. Ce biais touche la mesure même du risque de base pour l’assurance indicielle agricole.
Leur constat est net. Quand le nombre de parcelles observées (N) devient très supérieur au nombre d’années de données disponibles (T), le biais apparaît. Les estimateurs usuels du risque de base, fondés sur un R², sont alors systématiquement biaisés à la baisse. C’est exactement la situation que crée l’usage de données satellitaires récentes. Ce biais conduit alors à surestimer la qualité du produit. Un concepteur qui ne corrige pas ce biais surestimera en général la qualité de son produit.
Ce résultat porte sur l’assurance indicielle agricole, un grand nombre de parcelles et une profondeur temporelle faible, avec des mesures de qualité fondées sur un R² ou une covariance. Les auteurs précisent eux-mêmes que leur démonstration analytique complète vaut pour les mesures linéaires, l’extension aux mesures non linéaires restant une piste de recherche. Le biais est d’autant plus fort que les rendements agricoles entre parcelles sont peu corrélés. C’est probablement le cas, selon les auteurs, dans les systèmes de petites exploitations des pays en développement, là même où les nouvelles données satellitaires promettent le plus.
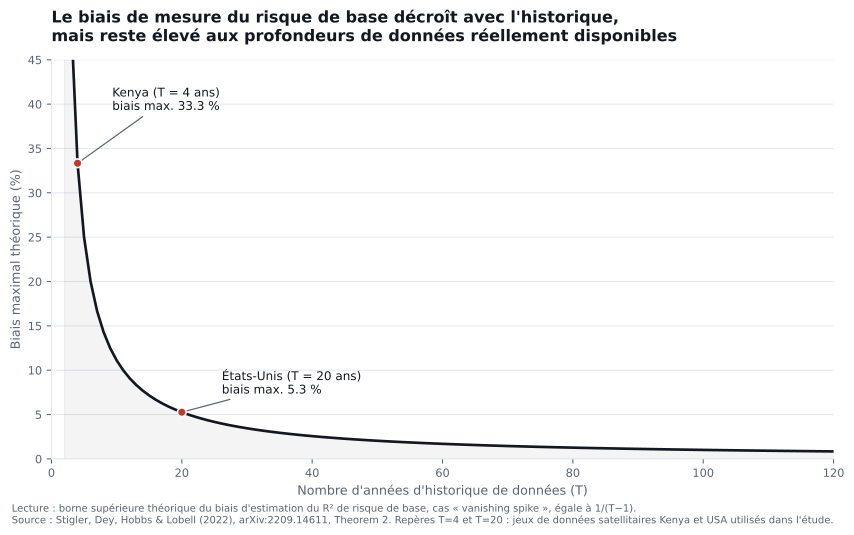
Source : tracé à partir du théorème 2 (cas « vanishing spike ») de Stigler, Dey, Hobbs & Lobell (2022), arXiv:2209.14611, où le biais asymptotique vaut 1/(T−1).
Les auteurs calculent qu’avec vingt années de données, un horizon qu’ils jugent plus réaliste pour les données agricoles, le biais subsiste, en particulier pour les zones à faible corrélation. Dans leur exercice calibré, ils le jugent relativement modeste pour les États-Unis (vingt ans de données, R² élevés) et beaucoup plus important pour le Kenya (quatre ans, R² faibles). Dans le cadre asymptotique qu’ils illustrent, il n’apparaît négligeable qu’autour de cent années de données.
Les auteurs précisent eux-mêmes qu’un tel historique au niveau de la parcelle est irréaliste. Ils ajoutent que le changement climatique limiterait de toute façon l’utilité d’une série aussi longue. Ce n’est donc pas un standard actuariel à atteindre : leur objectif est de corriger ou de borner statistiquement le biais, pas d’imposer une profondeur d’historique.
On peut opposer à ce diagnostic un argument raisonnable : la profondeur d’historique des données satellitaires augmente chaque année, et le biais identifié par Stigler et ses coauteurs devrait donc s’atténuer avec le temps. Leur propre calcul lui donne en partie raison : le biais diminue quand le nombre d’années augmente. Mais à vingt ans il subsiste, et un assureur resterait trop confiant dans la qualité d’un produit, sauf si celle-ci est très élevée. Il ne paraît négligeable qu’à cent ans, un historique par champ que les auteurs jugent irréaliste.
Que s’est-il passé au Malawi ?
La théorie du risque de base cesse d’être abstraite quand on regarde ce qui s’est passé au Malawi durant la campagne agricole 2015-2016. Le pays avait souscrit une police de sécheresse auprès d’ARC Ltd, pour environ cinq millions de dollars de prime. Une sécheresse sévère a frappé, aggravée par un épisode El Niño exceptionnel. Le gouvernement a déclaré l’état d’urgence nationale en avril 2016 ; en mai, 6,5 millions de personnes étaient évaluées comme ayant besoin d’aide alimentaire, estimation portée à 6,7 millions en octobre.
Le modèle paramétrique d’ARC a pourtant initialement conclu qu’aucun paiement n’était justifié. Cette décision a provoqué un tollé. Le dénouement se raconte en deux versions, qui s’accordent sur le mécanisme du paiement et divergent sur la procédure et sur la qualité du modèle.
Pour ActionAid, l’hypothèse du modèle sur le type de maïs, convenue entre ARC et le gouvernement du Malawi, était fausse, et un paiement de 8,1 millions de dollars a été rendu public le 15 novembre 2016.
ARC donne sa lecture du même épisode, rapportée en novembre 2016 par la presse spécialisée du transfert de risque. Ses modélisateurs auraient constaté que les agriculteurs malawites étaient passés à un maïs à cycle de quatre-vingt-dix jours, là où le modèle supposait une variété à cent vingt ou cent quarante jours. Après re-paramétrage d’Africa RiskView sur la bonne hypothèse de culture, le seuil aurait été franchi et un paiement de 8 millions de dollars déclenché.
Dans cette version, favorable à ARC, deux détails comptent. Le réexamen ne part pas du modèle : selon Artemis, il part de la contestation par le gouvernement malawite de la conclusion initiale et de sa demande de réévaluation ; ARC dit avoir enquêté sur l’écart entre son modèle et l’estimation gouvernementale. Et le paiement intervient au titre d’une police amendée, pas du contrat signé au départ.
Le paiement n’a été effectué qu’en janvier 2017, un paiement qu’ActionAid juge trop tardif et assimilable à une perte économique pour le Malawi. Le coût total de la réponse gouvernementale à la sécheresse est estimé à 395 millions de dollars.
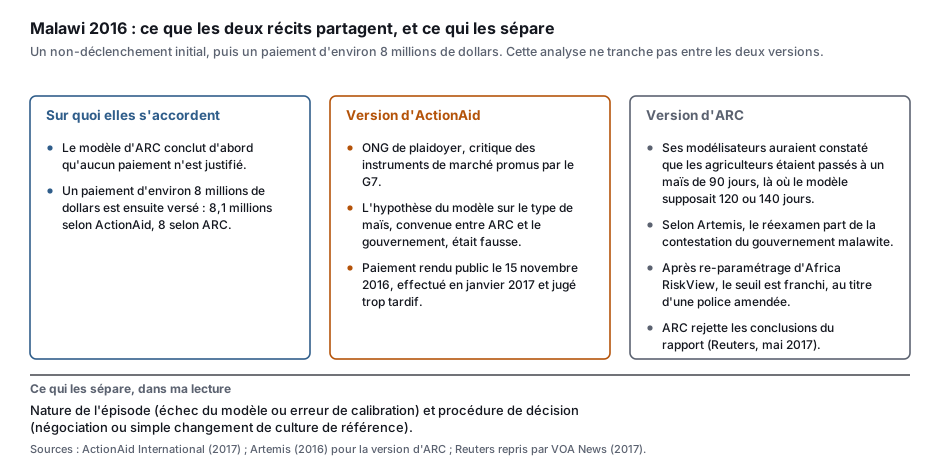
Schéma 2. Ce que les deux récits du dénouement malawite partagent, et ce que chacun avance. La ligne du bas est une lecture de l’auteur, pas un constat des sources.
- 2015-2016Campagne agricole : le Malawi souscrit une police de sécheresse auprès d'ARC Ltd, pour environ cinq millions de dollars de primeActionAid
- Avril 2016État d'urgence nationale déclaré ; en mai, 6,5 millions de personnes évaluées comme ayant besoin d'aide alimentaire, estimation portée à 6,7 millions en octobre
- Nov. 2016Après une conclusion initiale de non-déclenchement par le modèle d'ARC, accord trouvé pour verser environ 8 millions de dollars selon ActionAid ; ARC décrit de son côté un re-paramétrage d'Africa RiskView sur la bonne variété de maïs, ayant fait franchir le seuil au titre d'une police amendée, pour 8 millions de dollarsVersions disputées
- Janv. 2017Paiement effectué, jugé trop tardif par ActionAid ; le coût total de la réponse gouvernementale à la sécheresse est estimé à 395 millions de dollars
D'après ActionAid International (2017), Reuters repris par VOA News (2017), et Artemis (2016) pour la version d'ARC. Le dénouement de novembre 2016 est disputé entre les deux parties, et cette analyse ne tranche pas entre les deux versions.
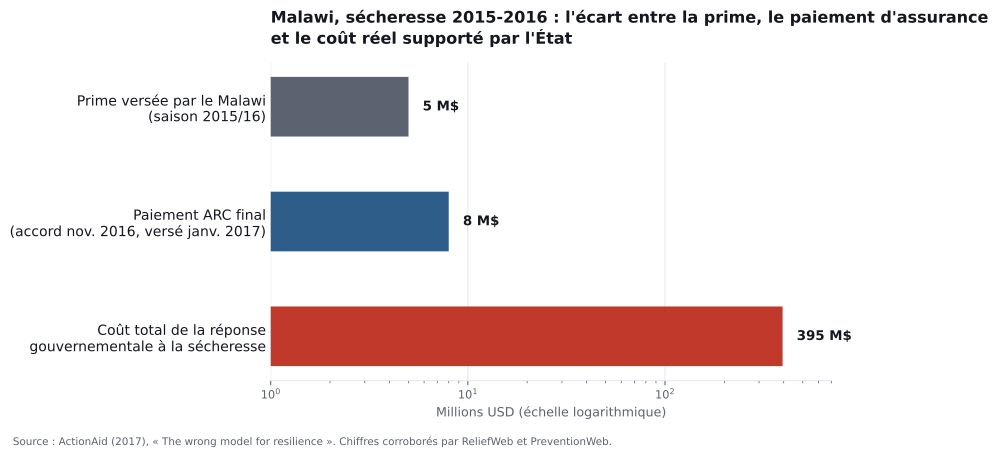
Source : d’après ActionAid International (2017), Artemis (2016) et Reuters repris par VOA News (2017). Échelle logarithmique.
ActionAid est une ONG de plaidoyer. Elle est engagée dans une critique plus large des instruments de marché promus par le G7 pour le financement du risque de catastrophe dans les pays en développement. Ce n’est donc pas une évaluation neutre.
Deux faits bruts tiennent malgré tout. Les deux versions s’accordent sur le non-déclenchement initial et sur un paiement d’environ 8 millions de dollars. ARC, partie adverse, ne les conteste pas dans les relais dont je dispose ; il rejette les conclusions du rapport et conteste la procédure décrite. La prime vient d’ActionAid seul, la date de janvier 2017 d’ActionAid et de Reuters. Héberger le rapport d’ActionAid n’est pas le corroborer : l’appui retenu est l’accord du contradicteur le mieux placé.
D’où vient la valeur ?
Anand et coauteurs décomposent le bénéfice du produit d’assurance anticipatoire d’ARC en deux composantes distinctes. La première est le mécanisme assurantiel proprement dit : le paiement déclenché par la prévision. La seconde est le renforcement de capacité institutionnelle qui accompagne le produit : procédures opérationnelles, coordination interinstitutionnelle.
Leur conclusion s’appuie sur un modèle économique stylisé, résolu numériquement et sans donnée empirique, que les auteurs accompagnent d’une revue d’environ cinquante documents fournis par ARC et de dix entretiens. Dans ce modèle, l’essentiel du gain de bien-être modélisé provient de la composante de renforcement de capacité, pas du mécanisme de financement assurantiel lui-même. Dans plusieurs scénarios testés, un appui autonome au renforcement de capacité, sans produit d’assurance adossé, produit même un gain de bien-être supérieur au produit assurantiel complet. C’est particulièrement vrai quand le risque de base est élevé.
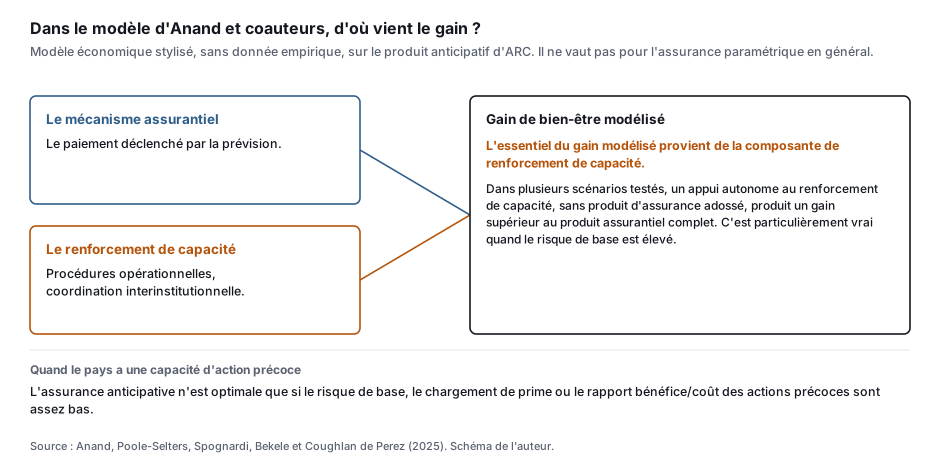
Schéma 3. La décomposition du gain dans le modèle d’Anand et coauteurs. Modèle économique stylisé, sans donnée empirique, pour le seul produit anticipatif d’ARC.
Ce produit, qui selon l’annexe de l’article n’avait encore effectué aucun paiement, complète l’assurance sécheresse traditionnelle d’ARC, qui ne paie qu’après la saison des pluies : il ne se confond pas avec la police malawite de 2015-2016 examinée plus haut.
Où le pari technologique tient-il ?
C’est la structure de corrélation faible qui rend le biais d’estimation le plus sévère dans les cas étudiés par Stigler et ses coauteurs, sur l’assurance indicielle agricole.
Périls à perte concentrée et homogène
- Incendie total d'un bâtiment, vent au-delà d'un seuil destructeur, magnitude sismique locale
- Le paramètre et la perte devraient converger étroitement, sans se confondre ; aucune source réunie ici ne le mesure
- Registre où l'OCDE rapporte, d'après certains articles, un regain d'intérêt
- Ne dispense pas de comparer le reste des termes du contrat : prime, franchise, limite, exclusions, pertes indirectes, frais d'expertise et coût du capital
Périls diffus, cumulatifs et hétérogènes
- Pilote kényan : une couverture complète simulée reste loin de couvrir le risque des ménages
- C'est la structure de corrélation faible qui rend le biais d'estimation le plus sévère dans les cas étudiés par Stigler et ses coauteurs, sur l'assurance indicielle agricole
- Registre de l'épisode malawite de 2016, et du pilote kényan étudié par Jensen, Barrett et Mude
Que retenir pour décider ?
Dans ces documents, la rapidité de paiement n’est pas présentée comme la fragilité actuarielle du produit, même si ActionAid juge le paiement malawite trop tardif et fait dépendre fortement l’intérêt de ces mécanismes de leur rapidité.
Reste la question : une fois le chiffre obtenu, à quoi le comparer ? Sur un pilote kényan étudié huit saisons, une couverture complète simulée réduit en moyenne d’environ 28,4 % le risque à la baisse des ménages lors des épisodes de fortes pertes, selon Jensen, Barrett et Mude.
C’est un ordre de grandeur qui permet de tenir deux raisonnements simples.
Le premier : un fournisseur qui annonce, sur cette même grandeur et sur un péril lui aussi diffus et hétérogène, une réduction nettement plus forte doit pouvoir expliquer ce que sa structure de perte a de différent. Dans l’étude kényane, là où le risque commun représente une très faible part du risque total, même un indice local extrêmement précis ne couvrirait pas l’essentiel du risque des ménages, selon ses auteurs.
Le seul document commercial réuni ici, la page de Swiss Re lue pour cette analyse, valorise la rapidité et ne mentionne pas le risque de base.
À quels horizons agir ?
Le délai de règlement annoncé, lui, reste une donnée du vendeur. Il n’est pas, dans les documents réunis ici, présenté comme la fragilité actuarielle du produit, même si ActionAid juge le paiement malawite trop tardif, et cela ne le rend pas vérifié pour autant.
À long terme (au-delà de trois ans), l’enjeu est méthodologique et sectoriel. Stigler et ses coauteurs proposent une borne du biais et une méthode de simulation ; l’estimateur corrigé reste, selon eux, à développer. Ils demandent aux entreprises, gouvernements et organisations non gouvernementales qui conçoivent des produits indiciels de connaître ce biais et de prendre des mesures pour le corriger. Pour les indices agricoles évalués sur beaucoup de parcelles et peu d’années, les mesures fondées sur un R² peuvent sous-estimer ce risque.
Application par profil de décision
| Profil | Ce que cette analyse implique | Enjeu | Réversibilité |
|---|---|---|---|
| Assureur ou réassureur souscripteur (péril à perte concentrée) | On peut s’attendre à ce que le produit se rapproche le plus de sa promesse quand la perte est homogène et fortement concentrée, sans qu’aucune source réunie ici ne le mesure, et la comparaison complète des termes du contrat avec l’assurance classique reste à faire au cas par cas. | Faible | Réversible |
| Assureur ou réassureur souscripteur (péril diffus et hétérogène) | Pour les indices agricoles, les méthodes usuelles fondées sur un R² peuvent sous-estimer structurellement le risque de base quand l’historique est court et les sites observés nombreux ; la profondeur d’historique des données doit être exigée avant toute tarification. | Modéré | Partiellement réversible |
| État ou organisme souverain assuré (couverture sécheresse type ARC) | L’épisode malawite de 2016 montre qu’un non-déclenchement, qu’il vienne du risque de base ou d’une calibration locale erronée, peut coïncider avec une urgence alimentaire nationale ; dans le produit anticipatif d’ARC modélisé par Anand et coauteurs, la valeur modélisée tient surtout au renforcement de capacité associé, pas au mécanisme assurantiel lui-même. | Critique | Partiellement réversible |
| Courtier ou conseil en gestion des risques recommandant le produit | Le seul document commercial de ce dossier valorise la rapidité de règlement et ne mentionne jamais l’économie du risque de base ; la recommandation doit être étayée par une mesure indépendante avant transmission au client. | Modéré | Réversible |
Anand, V., Poole-Selters, L., Spognardi, A. G., Bekele, B. T., Coughlan de Perez, E. (2025). When does forecast-based insurance benefit? An economic analysis of drought risk anticipatory insurance. The Geneva Papers on Risk and Insurance, DOI 10.1057/s41288-025-00355-2. Conflit d’intérêt déclaré. pmc.ncbi.nlm.nih.gov
Stigler, M., Dey, A., Hobbs, A., Lobell, D. (2022). With big data come big problems: pitfalls in measuring basis risk for crop index insurance. Preprint arXiv:2209.14611. arxiv.org
Jensen, N. D., Barrett, C. B., Mude, A. G. (2016). Index Insurance Quality and Basis Risk: Evidence from Northern Kenya. American Journal of Agricultural Economics, 98(5), 1450-1469, DOI 10.1093/ajae/aaw046. Étude empirique sur données de panel, citée par Stigler et ses coauteurs. Barrett et Mude cosignent l’article de conception du produit IBLI (Chantarat et coauteurs, 2013), et Mude est économiste principal à l’International Livestock Research Institute, ce qui appelle la même prudence renforcée que pour Anand et ses coauteurs. doi.org
ActionAid International (2017). The wrong model for resilience: How G7-backed drought insurance failed Malawi, and what we must learn from it. Source de plaidoyer. ARC en rejette les conclusions et conteste la procédure décrite ; les deux versions s’accordent sur le non-déclenchement initial et sur un paiement d’environ 8 millions de dollars. actionaid.org
Artemis (17 novembre 2016). African Risk Capacity in $8m parametric insurance payout to Malawi. Presse spécialisée du transfert de risque, relayant la version d’ARC sur le re-paramétrage d’Africa RiskView et la police amendée. artemis.bm
Reuters (25 mai 2017), repris par VOA News. Report: Drought Insurance ‘An Experiment That Failed’ in Malawi. Dépêche rapportant le rejet par ARC Ltd des conclusions d’ActionAid et le paiement de 8,1 millions de dollars au Malawi en janvier 2017. voanews.com
OCDE (2026). Financial Protection Against Catastrophic Risks. Direction des affaires financières et des entreprises. oecd.org
BCE et EIOPA (décembre 2024). Towards a European system for natural catastrophe risk management. The possible role of European solutions in reducing the impact of natural catastrophes stemming from climate change. Document de discussion. Institutions publiques, sans intérêt commercial dans le produit. eiopa.europa.eu
Swiss Re Corporate Solutions, Lorenzo Gervasoni (14 juillet 2023). What parametric insurance can do for the construction industry. Source commerciale. corporatesolutions.swissre.com
Mes réserves
Ce qui invaliderait cette lecture
- Ma phrase d'ouverture cartographie le point aveugle de la documentation existante à partir des deux seules sources que je mobilise déjà, Swiss Re et l'OCDE. L'observation reste vraie sur ce périmètre restreint, mais elle ne démontre pas, à l'échelle du marché éditorial, que l'angle du risque de base est réellement sous-traité ailleurs : je n'ai balayé ni les cabinets de conseil, ni la presse spécialisée, ni les autres guides sur le paramétrique.
- J'ai par ailleurs confronté ma thèse centrale à son meilleur contre-argument, le rattrapage par l'accumulation de données satellitaires, que je discute à partir du calcul de Stigler et ses coauteurs : le biais diminue quand l'historique s'allonge, mais subsiste à vingt ans. Je n'en ai pas fait autant pour ma seconde thèse, celle qui attribue la valeur modélisée d'ARC au renforcement de capacité plutôt qu'au mécanisme assurantiel.
- Le rapport OCDE 2026 ne quantifie pas le risque de base : il l'évoque dans un seul passage, comme un risque potentiel pour le marché californien du feu de forêt, sans mesure ni tableau chiffré à l'appui.
- Les résultats quantitatifs d'Anand et coauteurs sont ceux d'un modèle économique stylisé et calibré, pas d'une mesure empirique directe du bien-être réellement observé chez les bénéficiaires.
- Les deux chiffres de Jensen, Barrett et Mude (2016) que je cite ne mesurent pas la même chose et ne se soustraient pas l'un de l'autre : 63 % est une moyenne par division de la part du risque covarié que l'indice couvre, sur les saisons où les pertes communes dépassent le seuil (tableau 5) ; 28,4 % est une moyenne de ménages de la réduction de leur risque à la baisse pendant les épisodes de fortes pertes, sous une couverture complète simulée (tableau 4). Je n'en tire aucune part de risque restant à la charge des ménages.
- Le chiffre de délai de paiement de quinze à trente jours avancé par Swiss Re est une donnée auto-rapportée par le vendeur du produit, sans audit indépendant que j'aie pu identifier.
- La documentation technique du modèle Africa RiskView d'ARC est propriétaire et non publiée : mon analyse de l'épisode malawite de 2016 s'appuie donc sur ce que les parties prenantes externes en ont rapporté, pas sur le modèle lui-même.
- Si un fournisseur démontrait que sa méthode d'estimation du risque de base tient compte du rapport entre la profondeur temporelle des séries et la dimension spatiale de l'indice, et fournissait une analyse de sensibilité ou une correction explicite du biais, la mise en garde centrale de cette analyse perdrait une grande partie de sa portée.
- Le dénouement de l'épisode malawite de 2016 est disputé entre ActionAid et African Risk Capacity. Je n'ai pas pu trancher entre les deux versions à partir des documents publics dont je dispose.
- La version d'ARC me parvient par la presse : Artemis (17 novembre 2016) rapporte le récit d'ARC, et Reuters via VOA News (25 mai 2017) son rejet des conclusions d'ActionAid. C'est la même partie à deux adresses, pas un recoupement indépendant, et aucun document technique d'ARC ne la complète dans ce dossier. Si ARC a publié ailleurs une réfutation plus complète, ou si ces relais ont déformé son propos, ma restitution de sa position est à corriger.
- Aucun des deux résultats qui portent cette analyse, le biais de mesure de Stigler et ses coauteurs et l'arbitrage d'Anand et coauteurs, n'a été répliqué indépendamment à ma connaissance. Le premier est de surcroît un préprint déposé sur arXiv en 2022, dont la notice ne porte, au 9 octobre 2026, qu'une version et aucune référence de revue. Avec le type de preuve, coté au faisceau de cas, et une convergence non mesurable, c'est l'une des raisons du niveau modeste de l'indice de solidité des preuves affiché en tête d'article.
Lexique
- Assurance paramétrique↗
- Contrat dont le paiement se déclenche automatiquement dès qu'un paramètre observable (vitesse de vent, magnitude sismique, indice de sécheresse, prévision météorologique) franchit un seuil fixé à l'avance, indépendamment de la perte réellement subie par l'assuré. S'oppose à l'assurance dommages classique, indemnitaire, où le paiement correspond à la perte constatée par un expert.
- Risque de base· basis risk↗
- Écart entre ce que mesure le paramètre déclencheur et la perte réellement subie par l'assuré. Se matérialise dans deux directions : l'assuré subit une perte sans percevoir d'indemnité, ou perçoit une indemnité sans avoir subi de perte. C'est le principal risque actuariel propre au produit paramétrique.
- Seuil· trigger / attachment point↗
- Valeur du paramètre à partir de laquelle le paiement se déclenche. Le choix du seuil détermine la fréquence de paiement et, indirectement, le niveau de risque de base accepté.
- ARC· African Risk Capacity↗
- Organisme intergouvernemental de l'Union africaine et sa filiale assurantielle ARC Ltd, qui commercialisent des polices souveraines d'assurance sécheresse indexée auprès de gouvernements africains.
- R²· coefficient de détermination↗
- Mesure statistique de la part de variance des pertes individuelles expliquée par l'indice utilisé comme paramètre. Un R² proche de 1 signifie un risque de base faible. C'est la mesure dont Stigler et ses coauteurs (2022) montrent qu'elle est structurellement biaisée à la hausse dans les configurations HDLSS, conduisant à une sous-estimation du risque de base.
- HDLSS· High-Dimension, Low-Sample-Size↗
- Cadre statistique où le nombre de variables observées (ici, de parcelles agricoles) dépasse très largement le nombre de périodes temporelles disponibles (ici, d'années de récolte). C'est la situation typique créée par les données satellitaires récentes, riches en couverture spatiale mais pauvres en historique.
- Chargement de prime· premium loading↗
- Majoration appliquée au tarif actuariellement juste d'une police d'assurance pour couvrir les frais de gestion, la marge de l'assureur et le coût du capital. Un chargement de 35 % signifie que la prime facturée vaut 1,35 fois la perte moyenne attendue.
- Prime actuariellement juste↗
- Prime théorique strictement égale à l'espérance mathématique du paiement attendu, sans marge ni frais. Sert de référence pour mesurer le chargement de prime réel d'un contrat.
- Renforcement de capacité· capacity building↗
- Ensemble des actions non assurantielles associées à un produit paramétrique (formation, procédures opérationnelles, coordination interinstitutionnelle) qui permettent à un pays ou une organisation d'agir effectivement sur la base d'une prévision ou d'un déclenchement de paiement.
- E&S· Excess and Surplus lines↗
- Segment du marché de l'assurance américain qui couvre les risques que les assureurs agréés classiques refusent ou tarifient hors norme. C'est via ce segment que la couverture paramétrique incendie s'est développée en Californie après les incendies de Los Angeles (2025).
Indice de solidité des preuves · le détail
18 / 100 · Preuves très limitées · fourchette 0-30 %
Score établi le 9 octobre 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. Le type de preuve est coté au faisceau de cas documentés, pas à la mesure indépendante sur échantillon réel. Le résultat central de la page, le biais d'estimation du risque de base, repose sur la démonstration de Stigler et ses coauteurs, un préprint, établie sur des rendements de maïs estimés par satellite aux États-Unis et au Kenya, dont les auteurs écrivent eux-mêmes que la précision n'est pas encore parfaite et qu'il faut davantage de recherche avant un usage opérationnel de routine. Jensen et les siens mesurent séparément un autre objet, un risque résiduel sur une couverture complète simulée. L'arbitrage entre le produit d'assurance anticipatoire et un appui autonome au renforcement de capacité, sans composante assurantielle, repose sur un modèle économique stylisé, sans données empiriques, que la grille exclut explicitement de la mesure. L'étude de Jensen et des siens observe le risque de base sur un produit réel, le pilote kényan lancé en 2010, en y simulant une couverture complète ; la démonstration statistique de Stigler et ses coauteurs et le modèle d'Anand et les siens en éclairent la mesure et la valeur, sans l'observer sur un contrat réel. La convergence n'est pas mesurable : les trois travaux versés ici ne mesurent pas le même objet, un biais dans les estimateurs du risque de base chez Stigler et ses coauteurs, un risque résiduel mesuré au Kenya sur une couverture simulée chez Jensen et les siens, un arbitrage modélisé chez Anand et les siens, de sorte qu'ils ne peuvent ni se confirmer ni se contredire. La réplication est nulle sur les deux résultats qui portent cette page, le biais d'estimation de Stigler et ses coauteurs et l'arbitrage modélisé d'Anand et les siens : aucun tiers ne les a refaits à ma connaissance. Sur l'étude kényane de Jensen, Barrett et Mude, aucune source de ce dossier ne dit si elle a été répliquée ou non, et je n'étends donc pas ce constat jusqu'à elle. L'effectif n'a pas d'unité commune : Jensen et les siens comptent 736 ménages, Stigler et les siens 37 zones aux États-Unis et 200 champs tirés dans chacun de 453 sous-comtés au Kenya, Anand et les siens aucun, faute de données empiriques. La bande retenue, de cent à mille observations, est celle des 736 ménages de l'étude kényane, et aussi le plafond que la grille fixe à ce type de preuve.
- L'écart entre le versement déclenché par l'indice et la perte réellement subie serait relevé sur les portefeuilles réels des organismes supervisés, contrat par contrat, et non sur des échantillons d'assurés reconstitués par des équipes de recherche.L'EIOPA, ou une autorité nationale de contrôle telle que l'ACPR · un dispositif approchant existe, sans remplir la condition
- Un protocole commun de mesure du risque de base serait imposé aux entités du périmètre, tenant compte du rapport entre la profondeur temporelle des séries et le nombre de sites observés, pour que la grandeur relevée se compare d'un produit indiciel à l'autre.L'EIOPA, coauteure avec la BCE d'un document de discussion qui décrit déjà le mécanisme du risque de base sans le nommer · un dispositif approchant existe, sans remplir la condition
- Le périmètre et le taux de couverture du marché seraient déclarés et les résultats publiés, avec la documentation technique du modèle d'indice qui déclenche les versements.African Risk Capacity pour son modèle Africa RiskView, via la remontée à son autorité de tutelle · existe, mais n’est pas consultable
Ce dispositif porterait l'indice à 38 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Modification apportée · mis à jour le 9 octobre 2026
- Réécriture éditoriale complète selon la charte du 2026-10-09 : style magazine, accroche journalistique, intertitres accrocheurs, élimination des formules de justification, intégration des <Statut> pour lectures et extrapolations, structure obligatoire (accroche–vérification–réponse courte–détail).
- **Portée des résultats.** Plusieurs constats valaient pour une sous-classe du produit et je les écrivais pour l'assurance paramétrique en général. La perte quasi binaire réduit le risque de base sans le supprimer. Le renforcement de capacité mesuré chez Anand et ses coauteurs ne vaut que pour le produit souverain anticipatoire étudié. Le biais de Stigler et ses coauteurs ne vaut que pour les mesures linéaires en assurance indicielle agricole à forte dimension spatiale et faible profondeur d'historique. La « parité » avec l'assurance dommages classique est retirée : elle appelle une comparaison des termes du contrat que je n'ai pas faite.
- **Nature de la preuve.** Le « bénéfice observé » d'Anand et ses coauteurs devient un bénéfice modélisé. Mon test de falsification des cent ans d'historique est remplacé par une exigence de correction du biais et d'analyse de sensibilité. Et je présentais l'étude kényane de Jensen, Barrett et Mude comme documentant « la même réalité » que celle de Stigler : c'est faux, l'une mesure le niveau du risque résiduel, l'autre un biais dans les estimateurs de ce risque. Aucune ne réplique l'autre. Faute de réplication indépendante de mes deux résultats porteurs, l'indice de solidité des preuves passe de 48 à 38.
Voir les 42 autres
- **Attribution des sources.** J'attribuais la définition du produit à l'EIOPA et à l'OCDE « conjointement » : le rapport que je cite est publié par l'EIOPA seule. J'écrivais aussi, juste après cette attribution, que le marché emploie des formes hybrides où une vérification subsiste avant paiement : ce rapport ne dit rien de tel, et la prudence sur le mot « automatique » s'appuie désormais sur l'épisode malawite, que je peux montrer. La version d'ARC sur le dénouement malawite est enfin sourcée, avec le fait que le paiement soit intervenu au titre d'une police amendée et non du contrat initial.
- **Indépendance des sources.** Je m'appuyais sur la reprise du rapport d'ActionAid par des plateformes de republication pour en traiter les faits comme établis. Héberger un rapport n'est pas le corroborer. L'appui retenu est qu'ARC, partie adverse, ne conteste aucun de ces faits. J'ajoute par ailleurs le passage où l'EIOPA décrit elle-même le mécanisme du risque de base sans le nommer.
- **Chiffres repris à leur source.** Les résultats kényans sont corrigés et complétés : la réduction du risque covarié est de 63 %, et les assurés conservent 72 % de leur risque initial sur les sinistres les plus graves, parce que ce risque est surtout idiosyncratique. Je citais le premier de façon approximative et j'omettais le second, qui est pourtant le plus parlant. Le résumé dit enfin du délai de quinze à trente jours ce que disent mes réserves : la rapidité générale est documentée, ce chiffre précis est auto-rapporté par le vendeur.
- **Vocabulaire et distinctions.** Le « paiement automatique » devient un versement contractuellement prédéterminé par un déclencheur observable. Le risque de base est distingué du risque de modèle, de données et de calibration locale, ces quatre registres ne se corrigeant pas de la même façon.
- **Ce que l'analyse conclut, et ce qu'elle montre.** La section décision n'invite plus à différer une souscription : ce que mes sources autorisent, c'est d'exiger une méthode de mesure avant de signer. Elle répond en revanche à la question qu'elle posait sans y répondre, à savoir à quoi comparer le risque de base une fois mesuré. Les deux graphiques sont refaits : leur texte était rendu en tracés vectoriels, donc illisible par un moteur de recherche comme par un lecteur d'écran. La courbe du biais est désormais tracée à partir de la formule exacte du théorème 2 de Stigler et ses coauteurs, et non plus d'un tracé que personne ne pouvait reproduire.
- **Un titre qui dépassait ses propres réserves.** J'écrivais le risque de base « absent des deux documents institutionnels mobilisés », quand mes réserves écrivent au même moment que le rapport de l'OCDE l'évoque une fois. Les deux ne pouvaient pas être vrais ensemble : le titre dit désormais ce que mon dossier autorise, à savoir qu'aucun de ces deux documents ne le quantifie.
- **Un objet confondu dans la note de niveau de preuve.** Je présentais le résultat modélisé comme un arbitrage entre indemnisation indicielle et indemnisation indemnitaire : le modèle oppose en réalité un produit d'assurance anticipatoire à un appui autonome au renforcement de capacité, sans composante assurantielle. La même note présentait une exclusion de la grille comme un simple écart de score, et ne nommait que deux des trois travaux sur lesquels elle fonde l'absence de convergence. Les trois points sont corrigés sans source nouvelle.
- **Réserves reformulées pour dire ce qui est établi.** Le rapport OCDE 2026 ne quantifie le risque de base qu'une seule fois, comme un risque potentiel pour le marché californien du feu de forêt, sans mesure ni tableau chiffré. La lecture du texte intégral de Jensen, Barrett et Mude corrige aussi un chiffre : le risque initial conservé par les assurés sur les sinistres les plus graves est de 72 % en moyenne, pas 69 %, avec un écart net entre les quatre divisions étudiées (de 63 % à 82 %). La documentation technique du modèle Africa RiskView d'ARC reste propriétaire et non publiée, ce qui est désormais dit directement plutôt que comme un regret. La version d'ARC sur l'épisode malawite est recoupée par un second relais de presse indépendant (Reuters, mai 2017), qui cite directement l'organisme sur le motif du refus initial de versement et sur son rejet des conclusions du rapport ActionAid.
- **Deux documents rangés sous la même étiquette dans le titre.** Le titre disait le risque de base « jamais quantifié dans les deux documents institutionnels mobilisés », alors que le corps qualifie l'un de commercial et de registre promotionnel et l'autre d'institutionnel. Les deux documents sont désormais nommés, Swiss Re et l'OCDE, sans l'adjectif générique qui effaçait cette distinction.
- **Un périmètre de non-réplication plus large que ce que mes réserves posent.** La note de niveau de preuve écrivait qu'aucun tiers n'avait refait ces mesures, quand mes réserves restreignent ce constat à deux travaux, ceux de Stigler et ses coauteurs et d'Anand et les siens. Aucune source de ce dossier ne dit si l'étude kényane de Jensen, Barrett et Mude a été répliquée : la note le dit maintenant et n'étend plus le constat jusqu'à elle. L'indice publié ne change pas.
- **Un effectif coté au-dessus de ce que ma propre note affirme.** La note de niveau de preuve écrit que les unités observées ici sont une poignée de programmes d'assurance indicielle documentés, quand l'axe d'effectif restait coté dans la bande des cent à mille observations. La cotation descend au barreau le plus bas, seul cohérent avec ce que la note affirme au même endroit : l'indice publié baisse de deux points.
- **Un titre sans borne.** J'écrivais le risque de base « jamais quantifié par Swiss Re ni par l'OCDE ». Mes sources ne portent que ceci : il n'est pas quantifié dans la page Swiss Re et le rapport OCDE 2026 que j'ai lus. Le titre le dit désormais.
- **Une rapidité dite réelle.** Le sous-titre, la description et la présentation écrivaient la rapidité de paiement « réelle », et la première section la disait « corroborée indépendamment par les régulateurs ». Les sources ne la portent qu'au conditionnel (OCDE), en général et sans chiffre (un seul document de discussion, de la BCE et de l'EIOPA) ou sous la plume du vendeur (Swiss Re). Une note antérieure écrivait aussi que « la rapidité générale est documentée » : ce n'est pas le cas.
- **Un repère kényan mal décrit.** Le résumé et la décision présentaient l'étude de Jensen, Barrett et Mude comme celle d'un produit mature dont les assurés conservaient 72 % de leur risque initial. C'est un pilote lancé en 2010, sur lequel les auteurs simulent une couverture complète pour 736 ménages ; le chiffre qu'ils impriment est une réduction moyenne d'environ 28,4 % du risque à la baisse pendant les épisodes de fortes pertes. Les 72 % en sont le complément, calculé par moi et non par eux.
- **Une explication exclue sans source.** La décision et la dernière section excluaient que la finesse des données puisse expliquer un meilleur risque de base, et faisaient dire à Stigler et ses coauteurs qu'ils « invalident » ce raisonnement. Ils montrent autre chose : avec beaucoup de champs et peu d'années, l'estimation du risque de base est trop optimiste. La phrase « ce n'est pas un défaut résiduel corrigible par plus de données » est retirée, de même que « indépendamment de la résolution des données » dans la grille, qui n'est qu'une lecture que je propose.
- **Un péril concentré présenté comme mesuré.** La décision écrivait que le produit se rapproche le plus de sa promesse pour un incendie total ou un seuil météo destructeur. Seule l'OCDE avance, au conditionnel et pour le feu de forêt, que les structures touchées tendent à être une perte totale ; rien ne porte le cas du vent. La décision et la synthèse le disent désormais comme une attente que nulle source réunie ici ne mesure.
- **Un contre-argument réfuté par un chiffre absent.** J'écrivais que les meilleurs jeux de données satellitaires couvrent « deux à trois décennies » et que le seuil de cent ans restait hors d'atteinte. Mes sources ne donnent que vingt ans aux États-Unis et quatre au Kenya, et je venais d'écrire que cent ans n'est pas un standard à atteindre. Le passage dit maintenant ce que Stigler et ses coauteurs calculent : le biais diminue avec l'historique et subsiste à vingt ans.
- **Un dénouement malawite durci.** J'écrivais les deux versions « incompatibles », alors qu'ActionAid attribue lui aussi le paiement à la correction du type de maïs ; elles divergent sur la procédure et sur la qualité du modèle. J'écrivais la version d'ARC « recoupée par deux relais de presse indépendants », comme une note antérieure : Artemis relaie le récit d'ARC et Reuters son rejet du rapport, c'est la même partie à deux adresses. La « perte économique » pour le Malawi est le jugement d'ActionAid, pas un constat. Artemis donne 8 millions de dollars, non 8,1.
- **Une note de niveau de preuve qui disait plus que le corps.** Elle décrivait le biais d'estimation comme reposant sur une mesure indépendante sur échantillon de Stigler et de Jensen : le premier est un préprint qui l'établit sur des rendements estimés par satellite, le second mesure un autre objet. Elle parlait d'un « écart de versement mesuré » chez Jensen, là où ses coauteurs et lui mesurent un risque résiduel sur une couverture simulée. Elle disait le résultat modélisé requalifié « à chaque fois » dans le corps, alors que la présentation l'appelait « la donnée la plus solide » et une réserve « la valeur documentée » ; les deux sont corrigées. Elle disait enfin l'effectif indénombrable, quand Jensen compte 736 ménages et Stigler 453 sous-comtés : elle donne maintenant ces effectifs. « Le cas le mieux étudié » du résumé devient le seul cas modélisé de ce dossier, aucune source ne comparant l'étendue des études.
- **Un risque restant que mes sources ne portent pas.** J'écrivais que les ménages kényans conservent en moyenne 72 % de leur risque initial sur les sinistres les plus graves, de 63 % à 82 % selon les divisions, et je présentais ce chiffre comme le second résultat de Jensen, Barrett et Mude, sur un produit mature. Ce n'est pas leur chiffre : c'était mon complément de leur réduction moyenne de 28,4 %, qui est une moyenne d'estimations ménage par ménage dont mes sources ne permettent pas de déduire une part restante. Je le rapprochais en outre des 63 %, une autre grandeur, mesurée par division, et le produit est un pilote sur lequel la couverture est simulée. Les 72 % sont retirés partout, y compris dans les réserves ; le repère est la réduction de 28,4 %, avec son taux de prime : au taux commercial, l'indice ne déclenche pas assez pour compenser le chargement. Des notes antérieures écrivaient elles aussi ces 72 %.
- **Un document attribué à une seule institution.** L'introduction, la deuxième section, la bibliographie et la note de niveau de preuve attribuaient à l'EIOPA seule, présentée en superviseur, un document de discussion commun à la BCE et à l'EIOPA. Une note antérieure le disait aussi publié par l'EIOPA seule : c'est faux.
- **Un contradicteur qui conteste.** J'écrivais qu'ARC ne conteste pas les faits rapportés par ActionAid, et que la prime, les 8,1 millions et la date de versement figuraient dans les deux versions. La version d'ARC relayée par Artemis ne donne ni la prime, ni 8,1 millions, ni la date de versement, et ARC rejette les conclusions du rapport et conteste la procédure qu'il décrit. Seuls le non-déclenchement initial et un paiement d'environ 8 millions sont communs aux deux versions. La chronologie et le graphique malawites citaient en outre Anand et ses coauteurs, dont l'article ne porte pas sur cet épisode : Reuters, repris par VOA News, les remplace et entre dans la bibliographie.
- **Un modèle dit calibré sur des entretiens.** Le modèle d'Anand et ses coauteurs n'est pas calibré sur leurs dix entretiens ni sur leur revue documentaire, qui l'accompagnent.
- **Un usage et une rapidité requalifiés.** J'écrivais que l'OCDE documente un usage croissant du paramétrique : elle rapporte, d'après certains articles, un regain d'intérêt pour une couverture californienne, sans chiffre. Le rapprochement du paramètre et de la perte pour les périls concentrés est désormais écrit comme une attente. Et la rapidité de paiement n'est plus dite hors des fragilités du produit : elle n'est pas présentée comme sa fragilité actuarielle, mais ActionAid juge le paiement malawite trop tardif.
- **Un niveau de preuve coté trop haut.** La note de niveau de preuve cotait le type de preuve en mesure indépendante sur échantillon réel. Le résultat central de la page repose sur un préprint établi sur des rendements estimés par satellite, et l'étude kényane mesure un autre objet sur une couverture simulée : la cotation descend au faisceau de cas documentés. L'effectif est désormais coté dans la bande des 736 ménages kényans, et non sous les cent observations, ce que la note contredisait. L'indice publié passe de 22 à 18.
- **Un repère comparé à une autre grandeur.** La décision invitait à comparer la mesure du risque de base d'un fournisseur aux 28,4 % de l'étude kényane, et la septième section rapprochait ce chiffre d'un « risque résiduel très inférieur ». Or 28,4 % est une réduction moyenne du risque à la baisse des ménages sous une couverture complète simulée, pas une mesure du risque de base : la comparaison ne vaut que sur la même grandeur, et la décision le dit désormais.
- **Une méthode présentée comme seule conclusion.** La décision écrivait que la recherche disponible autorise à exiger une méthode plutôt qu'à renoncer. Le modèle d'Anand et ses coauteurs, sur un acheteur souverain, porte sur l'assurance sécheresse anticipative et écrit qu'un appui autonome au renforcement de capacité peut souvent être plus bénéfique que le même appui assorti de l'assurance. Une note antérieure disait aussi que mes sources n'autorisaient qu'une exigence de méthode.
- **Un chiffre rattaché à la mauvaise unité.** La deuxième section présentait les 63 % de Jensen, Barrett et Mude comme une réduction de l'exposition des ménages, puis annonçait leur second résultat comme portant sur une autre population, les ménages. Ces 63 % sont une moyenne par division de la part du risque covarié à la baisse que l'indice couvre, sur les saisons où les pertes communes dépassent le seuil, comme mes réserves l'écrivaient déjà. L'indice publié ne change pas.
- **Un meilleur cas et un biais sans leur périmètre.** La décision et la deuxième section présentaient le pilote kényan comme proche du meilleur cas pour évaluer le risque de base, sans dire que ses auteurs le jugent tel pour les produits indiciels destinés aux agriculteurs et éleveurs des pays en développement. L'introduction prêtait un biais structurel aux outils d'évaluation en général, et la dernière section écrivait sans condition que les méthodes usuelles sous-estiment le risque de base. Stigler et ses coauteurs l'établissent pour des mesures fondées sur un R², sur des indices agricoles observés sur beaucoup de parcelles et peu d'années, comme la sixième section l'écrivait déjà. L'indice publié ne change pas.
- **Un avantage écrit au singulier.** Le sous-titre, la description, la présentation et le résumé faisaient de la rapidité de paiement l'avantage que mes sources mettent en avant. L'OCDE avance aussi, au conditionnel, des primes plus basses grâce à des frais de souscription et d'expertise réduits, et le document de la BCE et de l'EIOPA écrit qu'en général l'assurance indemnitaire paie plus lentement et coûte plus cher : la rapidité et le moindre coût de gestion sont désormais nommés ensemble. Le résumé écrivait aussi que la rapidité n'apparaît jamais comme une fragilité du produit, alors qu'ActionAid juge le paiement malawite trop tardif ; il le dit maintenant, comme la septième et la huitième section.
- **Une portée plus large que le dossier.** La septième section prêtait à toute documentation commerciale de réassureur ou de courtier une préférence structurelle pour la rapidité, quand je n'ai lu qu'une page de Swiss Re. La deuxième section présentait l'étude kényane de Jensen, Barrett et Mude comme la mesure qui manquait au modèle d'Anand et ses coauteurs, alors qu'elle porte sur un autre produit et une autre population et ne peut ni le confirmer ni le contredire. L'indice publié ne change pas.
- **Un biais appliqué à une autre grandeur.** La septième section écrivait qu'un fournisseur annonçant, sur un péril diffus, une réduction du risque à la baisse des ménages plus forte que celle de l'étude kényane, à partir de données fines mais d'un historique court, se trouvait dans la situation où Stigler et ses coauteurs montrent l'estimation trop optimiste. Leur démonstration porte sur des mesures fondées sur un R² ou une covariance, en assurance indicielle agricole, et n'est établie analytiquement que pour les mesures linéaires ; la réduction mesurée par Jensen, Barrett et Mude est une autre grandeur, et la sixième section refusait déjà d'étendre ce biais au-delà des indices agricoles. La phrase est retirée ; la suivante nomme désormais Stigler et ses coauteurs, que ce retrait laissait sans antécédent, et la section rappelle à la place ce que l'étude kényane dit de la part du risque commun. L'indice publié ne change pas.
- **Un modèle dit seul.** Le résumé, l'introduction, la cinquième section et la décision présentaient le modèle d'Anand et ses coauteurs comme le seul cas modélisé de ce dossier, comme une note antérieure : le dossier contient d'autres exercices modélisés, dont les simulations calibrées de Stigler et ses coauteurs. Le modèle est désormais nommé, sans exclusivité.
- **Une rapidité niée puis retenue.** La décision écrivait que la réponse dépend de la structure du péril « pas de la rapidité », quand la sixième et la septième section gardent la rapidité comme critère : elle en fait désormais un critère parmi d'autres. Le sous-titre, la description, la présentation et le résumé donnaient la rapidité et le moindre coût de gestion comme « les » avantages mis en avant, alors que Swiss Re écrit aussi que ces produits paient l'interruption d'activité sans dommage physique au site.
- **Une littérature réduite à ses sources.** L'introduction écrivait que la littérature récente montre le risque de base plus difficile à réduire et à mesurer qu'on ne le présente généralement : aucune source ne dit ce qu'on en présente généralement, et le biais de mesure repose sur un préprint, pour des indices agricoles. La note de niveau de preuve disait que ces travaux établissent que le mécanisme opère, alors que l'étude kényane est la seule des trois à l'observer sur un produit réel. L'indice publié ne change pas.
- **Des discours prêtés au secteur sans document.** J'écrivais que « le secteur promeut » les données satellitaires à haute résolution comme la solution au risque de base, je qualifiais de « marketing » l'idée que plus de données satellitaires le résout, d'« argument sectoriel » l'objection de l'historique qui s'allonge, et je disais le 63 % de l'étude kényane « le chiffre que la promotion du produit retient ». Le seul document commercial lu ici, la page de Swiss Re, ne parle ni des satellites ni du risque de base, je n'ai lu aucun document de promotion d'IBLI, et mes réserves écrivent que je n'ai balayé ni les cabinets de conseil, ni la presse spécialisée, ni les autres guides. Ces attributions sont retirées, comme « la question que personne ne pose », « elle n'existe pas » à propos d'une norme de marché, et la phrase de présentation qui disait le problème « plus tenace qu'on ne le présente ». Enfin, le modèle d'Anand et ses coauteurs fixe le chargement de prime à 35 % quand il compare l'appui autonome au renforcement de capacité au produit assurantiel : l'avantage de l'appui autonome n'y est plus dit plus marqué quand le chargement est élevé. L'indice publié ne change pas.
- **Une rapidité encore dite réelle.** Le sous-titre écrivait encore « la promesse de paiement rapide est réelle », l'intertitre de la première section « ce que la technologie tient réellement », et la section « n'est pas une promesse en l'air », alors que le résumé écrit qu'aucune source de ce dossier ne documente ce gain comme un fait établi et mesuré. Mes sources ne portent qu'une annonce du vendeur et une comparaison générale, sans chiffre, de la BCE et de l'EIOPA. Les trois formules sont corrigées ou retirées. L'indice publié ne change pas.
- **Un risque de base expliqué par la mauvaise cause.** La présentation écrivait que, pour les périls diffus (sécheresse, cumul climatique), le risque de base reste élevé dans les cas mesurés les moins bien dotés en historique de données. Un historique court ne rend pas le risque de base élevé : chez Stigler et ses coauteurs, il en rend la mesure trop optimiste. Et aucune source de ce dossier ne porte sur un cumul climatique. La présentation dit désormais ce que l'étude kényane mesure, une part du risque de base bien plus grande que celle due à la conception de l'indice, venue des pertes propres à chaque ménage. L'indice publié ne change pas.
- **Un résultat de modèle étendu à toute couverture sécheresse.** La cinquième section écrivait qu'acheter une couverture paramétrique sécheresse en attendant un remboursement fidèle revenait à se fier à la dimension du produit la moins bien établie par la recherche. Le modèle d'Anand et ses coauteurs porte sur un seul produit, le pilote anticipatif d'ARC, distinct de la police malawite de 2015-2016, et ses auteurs notent que la preuve empirique du bénéfice des actions précoces est rare. La phrase est retirée, comme « ce produit est vendu comme une innovation actuarielle », qu'aucune source ne porte. L'indice publié ne change pas.
- **Une limite posée puis oubliée.** La sixième section bornait le biais de Stigler et ses coauteurs aux indices agricoles, et la septième en faisait un critère pour toute couverture paramétrique. Elle le dit désormais pour un indice agricole calibré sur beaucoup de parcelles et peu d'années, comme le tableau par profil. Elle lisait aussi le chiffre d'un fournisseur comme un plafond de qualité : un estimateur biaisé en moyenne n'est pas une borne de chaque estimation. Les auteurs ne fournissent pas d'estimateur corrigé : ils proposent une borne du biais et une méthode de simulation, et laissent cet estimateur à des travaux futurs ; l'avantage informationnel que je prêtais à un acteur précoce n'avait pas de source. L'indice publié ne change pas.
- **Des références sans entrée.** Les réserves citaient une revue systématique de 2018 et ses dix-huit études, ainsi que Kahneman et Tversky (1974) et Wason (1960), qu'aucune entrée de ma bibliographie ne porte ; une note antérieure décrivait aussi cette revue. Le paragraphe et les attributions sont retirés. Le statut du préprint de Stigler et ses coauteurs est désormais borné à ce que j'ai consulté : au 9 octobre 2026, sa notice arXiv n'en porte qu'une version et aucune référence de revue. L'indice publié ne change pas.
- **Des détails rendus à leurs sources.** Le biais de Stigler et ses coauteurs n'était pas « jusque-là passé inaperçu » : ce sont les auteurs qui le disent. Les 6,7 millions de Malawiens dataient d'octobre 2016, pas d'avril : l'évaluation de mai en comptait 6,5. Le graphique malawite disait que la couverture représente 2 % du coût réel : c'est le paiement, rapporté au coût estimé, selon le calcul d'ActionAid. L'épisode malawite n'est pas cité par Stigler et ses coauteurs, et l'étude kényane, qu'ils citent, n'est pas sans lien avec eux ; Barrett et Mude cosignent l'article de conception d'IBLI, et c'est Mude qui est à l'International Livestock Research Institute. Mes sources présentent Swiss Re Corporate Solutions comme le vendeur de ces produits, pas comme un réassureur. La phrase qui prêtait à l'OCDE la fumée et l'interruption d'activité est retirée : le passage n'en parle pas, et Swiss Re écrit que ses produits paient l'interruption d'activité sans dommage physique. L'étude kényane ne nie pas le rôle de la conception de l'indice, qu'elle juge significatif. Dans le modèle d'Anand et ses coauteurs, le chargement de 35 % est l'un des deux niveaux testés, pas un paramètre tiré de la littérature, et la condition d'optimalité porte aussi sur le rapport bénéfice/coût des actions précoces. L'indice publié ne change pas.
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic