Confiance dans l'IA : l'année de couverture n'est pas celle du terrain
 Axel Morel · Fondateur & analyste, Probans
L'essentiel
Je datais par l'année inscrite sur leur couverture les chiffres de confiance dont je trouve la date de terrain. Leur collecte commence dans l'année qui précède le millésime affiché, et cette différence décide de ce qu'ils peuvent dire d'un règlement adopté entre deux vagues.
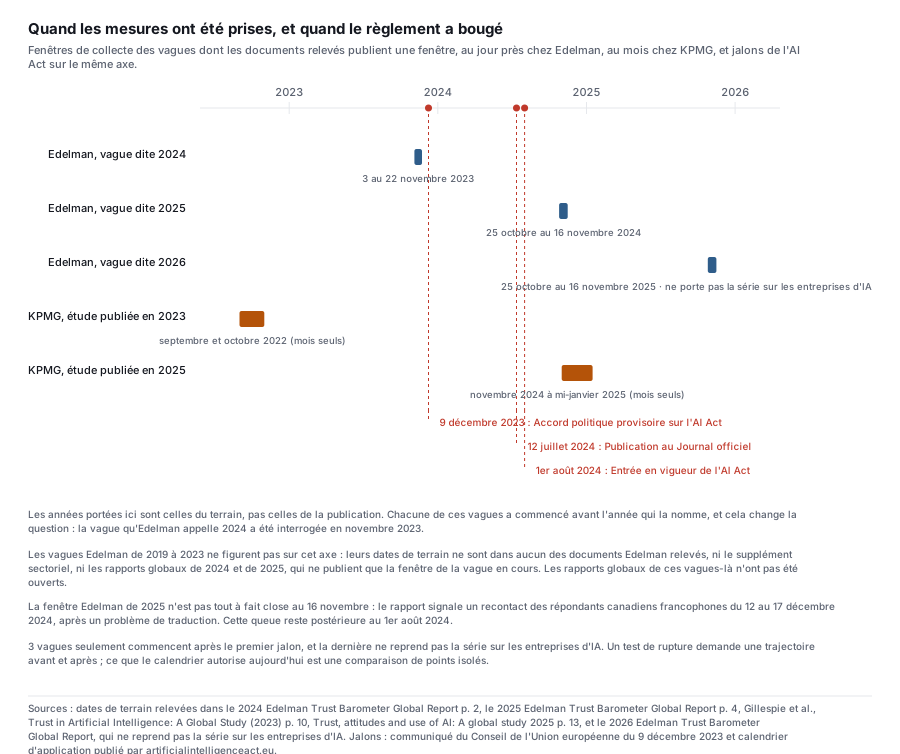
- La vague dite 2024 a été interrogée en novembre 2023. La vague qu'Edelman appelle 2024 a été interrogée du 3 au 22 novembre 2023, et sa clôture précède de dix-sept jours l'accord politique provisoire sur l'AI Act du 9 décembre 2023.
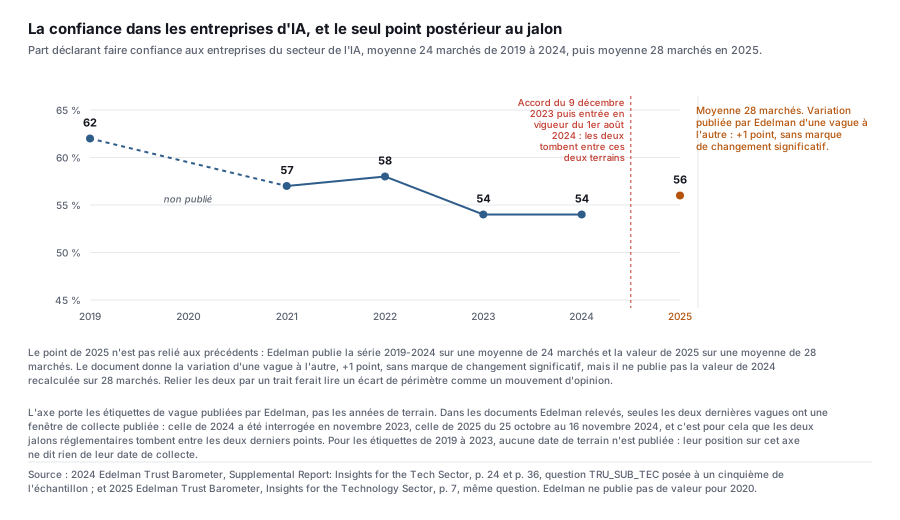
- La profondeur de la série s'arrête du côté antérieur au jalon. La granularité géographique et la profondeur temporelle existent, cinq valeurs par pays sur vingt-quatre marchés, mais seulement du côté antérieur au jalon : le supplément suivant ne publie plus aucune série par pays pour les entreprises d'IA. La moyenne de 2019 à 2024 porte sur 24 marchés et celle de 2025 sur 28, si bien que la variation publiée par Edelman ne peut pas être refaite par un lecteur sur les deux valeurs affichées.
- Le test que je propose n'est pas exécutable en l'état. Je ne peux pas mesurer cet écart, et je ne l'ai donc pas mesuré : la seule chose que la vague postérieure au jalon autorise à écrire est qu'Edelman ne signale pas de changement significatif sur sa variation, ce qui n'est pas la même chose qu'un écart calculé et trouvé nul.
Un chiffre de confiance se lit d’ordinaire comme une photographie : ce qu’il mesure exactement, à quelle échelle, avec quel écart entre le déclaratif et le comportemental. Je pose ici l’autre question, celle de ce que ce chiffre fait à la réalité qu’il décrit une fois publié. La première chose que j’ai trouvée en rouvrant les rapports est que je le datais mal.
- Les vagues datées de ce dossier portent en couverture l’année de leur publication, pas celle de leur terrain : chacune a commencé avant l’année qui la nomme. Le rapport KPMG de 2025 date pourtant ses propres observations par le terrain dans son corps de texte [6] ; c’est le millésime affiché qui trompe, pas l’analyse interne. La vague qu’Edelman appelle 2024 a été interrogée du 3 au 22 novembre 2023 [2], et sa clôture précède de dix-sept jours l’accord politique provisoire sur l’AI Act du 9 décembre 2023 [7]. La série publiée par Edelman ne porte que cinq valeurs, celle de 2020 étant absente [1], et sa dernière a été collectée jusqu’au 22 novembre 2023 [2]. Les dates de terrain des vagues de 2019 à 2023 ne figurent dans aucun des documents Edelman que j’ai ouverts, ni dans les suppléments sectoriels, ni dans les rapports globaux de 2024, de 2025 et de 2026, qui ne publient que la fenêtre de la vague en cours [1][2][3][4][10] ; je n’ai pas ouvert les rapports globaux de ces vagues-là. La seule borne documentaire directe que je puisse poser sur elles est donc celle du document qui les porte, archivé le 30 mars 2024 [1] ; l’annualité de l’enquête en donne une seconde, chaque vague précédant celle de novembre 2023. Aucune n’a donc pu être collectée après cette date, et aucune n’observe l’après de l’entrée en vigueur du 1er août 2024.
- Le test que je proposais devient datable dès la vague suivante, interrogée du 25 octobre au 16 novembre 2024 [4], après l’entrée en vigueur du règlement, date qu’un site de suivi écrit en toutes lettres et que le texte primaire ne donne que par sa règle du vingtième jour [8][9]. Il ne devient pas exécutable pour autant, faute de trajectoire de part et d’autre du jalon. Cette vague publie une variation de un point sur la confiance dans les entreprises d’IA, sans marque de changement significatif.
- Ce constat n’apporte rien à l’hypothèse de réflexivité, et ne la réfute pas davantage : un point isolé ne se compare à aucune trajectoire. Et la série s’arrête là. Une vague Edelman postérieure existe, interrogée du 25 octobre au 16 novembre 2025 [10], mais son rapport global ne porte pas la série sur les entreprises d’IA et je n’ai trouvé aucun supplément sectoriel de ce millésime. La mesure dont j’interroge la réflexivité est elle-même intermittente.
L’année écrite sur la couverture n’est pas l’année du terrain
Ce que les données établissent. La page de méthode du rapport global Edelman de 2024 porte « Fieldwork conducted: Nov 3 – Nov 22, 2023 » [2] ; celle de 2025 porte « Fieldwork conducted: Oct 25 – Nov 16, 2024 » [4]. L’étude KPMG publiée en 2023 écrit « data collected between September and October 2022 » [5], celle publiée en 2025 « Data was collected in each country between November 2024 and mid-January 2025 » [6]. Chacune de ces vagues a donc commencé avant l’année qui la nomme ; la seule qui déborde dans son millésime est celle de KPMG, ouverte en novembre 2024 et close à la mi-janvier 2025.
Ce que la méthode interprète. Sur un sujet où la question est de savoir si un chiffre bouge autour d’une date, l’année de couverture n’est pas une commodité de citation, c’est un décalage d’une année de millésime. Elle suffit à déplacer une observation d’un côté à l’autre du jalon qu’on prétend tester. C’est pourtant par ce millésime que je les avais moi-même datés.
La série existe par pays, et elle s’arrête avant le jalon
Ce que les données établissent. Le supplément sectoriel Edelman de 2024 publie la confiance dans les entreprises d’IA, mesurée par la part qui déclare leur faire confiance « to do what is right » sur une échelle en neuf points dont il retient les quatre crans hauts, sur une moyenne de 24 marchés, de 62 % en 2019 à 54 % en 2024, soit une baisse de huit points [1]. La légende de ce graphique porte les bandes d’interprétation du producteur lui-même, « Distrust (1-49) », « Neutral (50-59) », « Trust (60-100) » : la baisse fait donc franchir au score une borne qu’Edelman définit, de la bande de confiance à la bande neutre [1]. Le même document publie, page 36, cette même série année par année et pays par pays, pour les 24 marchés, sous le titre « 5 Year Trend: Trust in AI Companies by Country », avec une colonne de variation sur cinq ans ; la colonne 2020 y est vide pour tous les pays [1].
Ce que la méthode interprète. La granularité géographique et la profondeur temporelle existent, cinq valeurs par pays sur vingt-quatre marchés, mais seulement du côté antérieur au jalon : le supplément suivant ne publie plus aucune série par pays pour les entreprises d’IA [3]. Deux obstacles se cumulent donc, la forme de la donnée après le jalon et le calendrier de sa collecte, et je ne peux lever ni l’un ni l’autre.
Ce que la série montre après le règlement, et où elle s’arrête
Ce que les données établissent. Le supplément sectoriel Edelman de 2025 pose la même question que celui de 2024, sous la même référence de questionnaire, et publie une confiance dans les entreprises d’IA de 56 % sur une moyenne de 28 marchés, avec une variation d’une vague à l’autre de un point à la hausse [3]. La légende de cette page réserve un anneau de couleur aux seules variations significatives ; aucun des cinq ronds de variation sectorielle ne le porte, y compris celui de l’intelligence artificielle, et la plus forte des cinq vaut un point dans un sens ou dans l’autre [3]. La barre de l’intelligence artificielle y est colorée dans la bande neutre [3], celle où les bandes publiées par Edelman rangent aussi la valeur de 54 % de l’année précédente [1]. Cette vague est la première dont le terrain, du 25 octobre au 16 novembre 2024 [4], soit postérieur à l’entrée en vigueur du règlement, le 1er août 2024 [8][9].
Ce que ces chiffres ne permettent pas de comparer. La moyenne de 2019 à 2024 porte sur 24 marchés et celle de 2025 sur 28 [1][3], si bien que la variation publiée par Edelman ne peut pas être refaite par un lecteur sur les deux valeurs affichées.
Ce que les données établissent. Le second baromètre ne dit pas la même chose, et ne mesure pas la même grandeur. L’étude KPMG publiée en 2023 mesure 39 % de personnes disposées à faire confiance aux systèmes d’IA sur 17 pays, sur un indice agrégé de huit applications d’IA, dont la question est libellée « How willing are you to trust AI [specific application]? » [5] ; celle publiée en 2025 mesure 46 % sur 47 pays [6]. Le second nombre est supérieur au premier de sept points. Le rapport de 2025 publie par ailleurs, sur les 17 pays interrogés dans les deux vagues, sur 17 pays constants, sans que le rapport fasse état d’un suivi des mêmes répondants, trois comparaisons dans le temps qui ne portent aucune sur l’item du 39 % et du 46 % : la disposition à se fier aux systèmes d’IA, « % Willing to rely on AI systems », passe de 52 % en 2022 à 43 % en 2024, la perception de leur fiabilité, « % Perceive AI systems as trustworthy », de 63 % à 56 %, et l’inquiétude, « % Worried about AI systems », monte de 49 % à 62 % [6]. Les deux vagues posent pourtant la même question, mot pour mot, « How willing are you to trust AI [specific application]? » [5][6] : ce qui change de façon certaine n’est pas le libellé mais la population, de dix-sept à quarante-sept pays, et la période de terrain. Le rapport de 2025 n’indique pas comment son 46 % est construit, là où celui de 2023 déclare un agrégat de huit applications [5][6] : je ne peux donc pas établir que les deux chiffres soient composés de la même façon. Ce que ces documents autorisent est donc plus étroit. Les trois items reconduits sur ces 17 pays constants évoluent chacun dans un sens que le rapport présente comme moins favorable, mais ce ne sont pas ceux du 39 % et du 46 %. Ces deux valeurs-là portent sur des périmètres-pays différents et sur un agrégat dont la composition n’est publiée qu’en 2023 : leurs sept points d’écart séparent deux nombres, pas deux états de la confiance.
Ce que la méthode interprète. La fenêtre KPMG à panel constant enjambe le jalon, mais elle l’enjambe avec deux points que plus de deux ans séparent, qui contiennent aussi la sortie de ChatGPT, que le rapport situe lui-même juste après son premier terrain, « just prior to the release of ChatGPT » [6]. Un recul de neuf points sur une telle fenêtre ne se rapporte à aucune date en particulier. Les deux baromètres ne se contredisent donc pas : ils ne se rencontrent nulle part.
Ce que je propose
Ce que je propose. Le mécanisme que j’envisage est le suivant : un score de confiance publié, une fois cité comme argument dans une décision réglementaire ou commerciale, modifierait en retour le comportement qu’il prétend seulement décrire. Ce n’est pas une hypothèse gratuite sur l’usage de ces chiffres : le rapport KPMG de 2025 se présente lui-même comme « a resource to inform public policy and industry and government practice » [6]. Le producteur vise donc explicitement la décision publique ; ce qui manque n’est pas l’intention, c’est la trace d’une citation dans un dossier de décision daté. Le nom de Goodhart vient naturellement à l’esprit, et il reste dans l’adresse de cette page, mais je n’ai aucune formulation primaire de cette loi au dossier et je ne m’en réclame donc pas. Le mécanisme décrit ici n’a de toute façon pas besoin d’un acteur qui chercherait à faire monter le score. La formulation dont je dispose en propre est celle de Campbell : Campbell écrit que « the more any quantitative social indicator is used for social decision-making, the more subject it will be to corruption pressures and the more apt it will be to distort and corrupt the social processes it is intended to monitor » [11], et il borne lui-même ces « pessimistic laws » à ce qu’il appelle « at least for the U.S. scene », avant de qualifier ses preuves, à la phrase suivante, de « predominantly anecdotal » [11]. La critique de Lucas, la même année, porte sur un autre objet et je ne l’assimile pas : son syllogisme conclut que « any change in policy will systematically alter the structure of econometric models » [12], c’est-à-dire qu’une relation estimée cesse de tenir quand le régime change, pas qu’un indicateur se dégrade en devenant une cible.
Test de falsification. Si la réflexivité opère et si le baromètre a été cité dans le dossier d’une décision datée, le score mesuré après cette décision doit s’écarter de sa trajectoire tendancielle. Je ne prédis pas de sens : le mécanisme que je décris n’a pas besoin d’un acteur qui chercherait à faire monter ou baisser le score, et il ne détermine donc aucune direction. La condition de citation n’est pas une précaution de style : aucun des documents que j’ai ouverts ne montre une telle citation pour l’AI Act, et le jalon réglementaire seul ne fournit donc pas l’occasion de test que ce mécanisme demande. Je ne peux pas mesurer cet écart, et je ne l’ai donc pas mesuré : la seule chose que la vague postérieure au jalon autorise à écrire est qu’Edelman ne signale pas de changement significatif sur sa variation [3], ce qui n’est pas la même chose qu’un écart calculé et trouvé nul. Deux raisons l’interdisent, et je ne peux lever ni l’une ni l’autre. La série annuelle est publiée sur 24 marchés, avec une valeur manquante en 2020, et la valeur postérieure sur 28, sans que la valeur de 2024 soit republiée sur 28 marchés [1][3] : il n’existe donc aucune trajectoire commensurable à laquelle comparer ce point, et aucune marge d’erreur n’est publiée pour le sous-échantillon qui porte la question [1][2][4]. La vague suivante n’y ajoute rien : elle a bien eu lieu, du 25 octobre au 16 novembre 2025 [10], mais aucun document de ce millésime que j’aie trouvé ne reprend la série sur les entreprises d’IA. Et une rupture, si elle apparaissait, resterait compatible avec un simple choc d’attention médiatique produit par le jalon lui-même, sans qu’aucun acteur n’ait utilisé le baromètre : isoler la réflexivité suppose de trouver, en plus, la citation explicite d’un baromètre dans le dossier d’une décision datée. Je n’en ai trouvé aucune dans les documents que j’ai ouverts pour cette page, ce qui n’établit pas qu’il n’en existe pas.
Un baromètre qui influence ce qu’il mesure n’a pas cessé d’être informatif, il a seulement cessé d’être un simple miroir. Encore faut-il pouvoir le montrer, et pour l’instant je ne le peux pas.
Mes réserves
- Les producteurs vendent ce qu’ils mesurent, à un degré près. Edelman vend du conseil en réputation et en confiance, ce que je tire de son activité connue et qu’aucun de ses rapports n’écrit, et il signe seul son baromètre [1]. Les deux études KPMG sont co-signées avec les universités du Queensland puis de Melbourne, dont les équipes déclarent avoir mené « the design, conduct, analysis and reporting of this research » [5], la vague suivante ajoutant la collecte des données à cette liste [6]. KPMG est co-éditeur et co-financeur des deux, en 2023 par la chaire KPMG in Trust, aux côtés d’une subvention publique australienne, et en 2025 par le partenariat de chaire entre l’université de Melbourne et KPMG Australia augmenté d’un financement direct de KPMG International, de KPMG Australia et de l’université de Melbourne elle-même, ce dernier rapport écrivant que « the research was conducted independently by the university research team » [5][6] : le cas est moins net, et je le range en partie prenante sans trancher la question. C’est une qualification que je pose sur leur activité connue, aucun des rapports ne l’écrivant de lui-même. Cette page se demande si le chiffre publié influence la réalité qu’il décrit ; elle ne se demande pas si l’intérêt commercial du producteur influence déjà le chiffre lui-même, et je n’ai aucun moyen de le mesurer. Ce n’est pas cette dépendance qui pèse le plus dans l’indice de solidité de cette page : le poste dominant est la nature du dispositif, une mesure déclarative jamais confrontée à la question posée.
- Deux valeurs différentes pour la même série, chez le même producteur. La fiche de synthèse d’une page publiée par Edelman avec son supplément sectoriel écrit une baisse « from 61 percent to 53 percent », quand le rapport de 52 pages écrit 62 puis 54 pour la même série, avec la même variation de huit points [1]. Les deux documents portent la même date et la même adresse, aucun ne mentionne l’autre valeur. J’utilise celle du rapport, qui publie la série complète, et je signale l’écart plutôt que de le taire.
- Le jalon du 1er août 2024 n’applique aucune obligation. Le calendrier d’application tenu par artificialintelligenceact.eu, site de suivi tiers, écrit qu’à cette date « none of the Act’s requirements apply » [8] ; l’article 113 du règlement, dans sa rédaction publiée au Journal officiel en 2024, fixait l’application générale au 2 août 2026 et celle des chapitres I et II au 2 février 2025 [9] ; un texte modificatif postérieur, que je n’ai pas ouvert et pour lequel je n’ouvre pas d’entrée, en donne la rédaction en vigueur ; je ne prétends donc rien de son état aujourd’hui. Attendre un décrochage de la confiance à la date d’entrée en vigueur d’un texte dont rien ne s’applique encore est donc peu plausible en soi, et cela affaiblit mon propre test autant que son résultat.
- Une queue de terrain hors fenêtre chez Edelman. Le rapport global de 2025 signale que les répondants canadiens ayant répondu en français ont été recontactés du 12 au 17 décembre 2024, après un problème de traduction [4]. La fenêtre du 25 octobre au 16 novembre 2024 que je présente comme la datation de cette vague n’est donc pas complète, sur une page dont le sujet est justement la précision des dates de terrain.
- L’absence de marque de significativité est un constat visuel. Les glyphes de la page 7 du supplément de 2025 ne survivent pas à la conversion en texte : j’ai lu l’absence d’anneau sur le rendu de la page en image, pas sur une transcription [3].
- Aucune date de terrain avant la vague de 2024 dans les documents Edelman relevés, et aucune au jour près chez KPMG. Les rapports globaux Edelman ne publient la fenêtre de collecte que de la vague en cours [2][4] ; KPMG publie la sienne au mois, « between November 2024 and mid-January 2025 », sans jour de début ni de fin [6]. Je ne peux donc pas placer les vagues de 2019 à 2023 sur un axe de dates, et la figure 1 ne les porte pas.
- KPMG publie un test de significativité pour ce recul, mais pas de marge d’erreur. L’annexe méthodologique du rapport de 2025 décrit le protocole retenu pour la comparaison à panel constant sur les 17 pays communs aux deux vagues : analyse de variance à un facteur, tests t appariés, seuil de signification fixé à p < 0,001 et seuil d’ampleur d’effet, le g de Hedges à 0,30. La même annexe marque l’évolution 2022-2024 de la disposition à se fier aux systèmes d’IA, celle qui passe de 52 % à 43 %, comme significative à p < 0,001, de même que les deux autres items reconduits sur ces 17 pays. Ce que le rapport ne publie en revanche à aucun endroit, c’est une marge d’erreur chiffrée pour ce sous-ensemble, là où Edelman marque les siennes [3][6].
- Deux points ne font pas une trajectoire. L’écart de neuf points mesuré par KPMG sur 17 pays constants, sans suivi déclaré des mêmes répondants, [6] court de septembre-octobre 2022 à novembre 2024-mi-janvier 2025 [5][6], soit vingt-quatre à environ vingt-huit mois et demi selon les bornes retenues, qui contiennent l’accord de décembre 2023, l’entrée en vigueur d’août 2024 et la sortie de ChatGPT. Aucune décomposition n’est possible avec deux mesures.
- Périmètres non commensurables chez Edelman. La série de 2019 à 2024 est publiée sur 24 marchés, la valeur de 2025 sur 28 [1][3]. Edelman publie une variation entre les deux mais pas la valeur de 2024 recalculée sur 28 marchés : je rapporte sa variation, je ne la recalcule pas, et la figure 2 ne relie pas les deux points.
- Sous-échantillon non dimensionné. La question sectorielle qui porte le chiffre central n’est posée qu’à un cinquième de l’échantillon [1][3], et aucun des rapports relevés ne publie de marge d’erreur pour ce sous-ensemble [1][2][3][4]. Les marges publiées dans les rapports globaux portent sur l’échantillon entier [2][4].
- Le nom de Goodhart n’est pas au dossier. Je discute ce mécanisme sans citer de source primaire pour lui, et je ne peux donc pas m’en réclamer autrement que comme d’un nom d’usage. Les deux formulations que je cite en propre sont celles de Campbell [11] et de Lucas [12].
- Aucune revue de littérature. Je constate que les documents que j’ai ouverts pour cette page n’appliquent pas ce mécanisme aux baromètres de confiance sectoriels dans l’IA. Je n’ai pas mené la recherche systématique qui établirait qu’aucun travail ne le fait ailleurs, et je ne revendique donc aucune antériorité.
- Explication concurrente non écartée. Une exposition médiatique croissante aux incidents liés à l’IA, ou une lassitude envers les grandes entreprises technologiques, pourraient faire baisser un score déclaratif sans aucune boucle de rétroaction. Je ne dispose d’aucune mesure de cet effet, et je ne prétends donc pas qu’elles y suffiraient : elles restent des explications concurrentes, pas des explications testées. Rien dans ces sources ne permet de trancher. Et je ne peux pas non plus me servir de la vague postérieure au jalon pour départager : Edelman n’y signale pas de changement significatif, ce qui n’établit ni un écart ni son absence, faute d’une trajectoire commensurable à laquelle comparer ce point.
L’implication concrète : avant de citer un baromètre de confiance dans l’IA comme un fait daté, vérifier la fenêtre de terrain plutôt que l’année de couverture, et refuser de lire une variation entre deux vagues comme un signal tant que le périmètre des pays n’est pas identique d’une vague à l’autre.
Écart au Standard Probans
Je proposais un test en affirmant que la donnée pour le mener n’existait pas. Elle existait, dans le premier document de ma propre bibliographie, à une page que je n’avais pas ouverte. Ce n’est pas une nuance de formulation : c’est l’affirmation qui justifiait de laisser l’hypothèse sans épreuve.
Le test, une fois mené, ne me donne pas raison. La seule vague interrogée après l’entrée en vigueur du règlement ne montre pas de décrochage, et je le publie tel quel plutôt que d’aller chercher la fenêtre qui m’arrangerait. Ce que je ne peux pas faire, et que je ne prétends pas faire, c’est distinguer une absence d’effet d’une absence de puissance : avec une observation d’un côté du jalon, je n’aurais pas vu un effet modéré s’il existait.
Retour au dossier Confiance dans l’IA par région · Lire la Décision possible du dossier.
ISP-IA25/100· 0-30 % · Preuves très limitées · L'échelle de ce domaine range au sixième barreau une enquête déclarative auprès de décideurs commanditée par un acteur qui vend du conseil sur le sujet mesuré. Mes deux baromètres interrogent le grand public et non des décideurs, la clause ne s'y applique donc pas telle quelle ; ils relèvent du même barreau par sa clause de transposition, un dispositif documenté à sa source mais jamais testé sur la question posée, qui est ici celle d'une rupture autour d'une date. Je ne monte pas au barreau du faisceau de sources primaires, qui demande des documents primaires convergeant sur un même fait vérifiable : mes deux producteurs ne se recoupent sur aucune grandeur commune. Le plafond de partie prenante joue en plus, et fixe 50 comme maximum, non comme interdit : ce n'est pas lui qui me tient au barreau à 20 points. La convergence est prise à l'avant-dernier des quatre crans du barème, et ce que ce cran recouvre ici porte sur les instruments autant que sur le résultat : les deux baromètres ne mesurent pas le même item, ne portent pas sur les mêmes pays, et leurs fenêtres de terrain ne coïncident pas : seules leurs vagues de 2024-2025 se recouvrent, sur novembre 2024, la fenêtre KPMG n'étant publiée qu'au mois. Sur la question centrale de cette page, la variation publiée par Edelman entre la vague qui précède le règlement et celle qui le suit vaut un point, sans marque de significativité, quand la comparaison KPMG sur 17 pays constants recule de neuf points, sur une fenêtre bien plus longue, plus de deux ans contre douze mois et demi de bord à bord chez Edelman, et avec un autre item. Aucune des deux ne contredit l'autre, elles ne se rencontrent pas, et c'est cela qui interdit d'écrire convergence. La réplication est donnée pour récente et non répliquée : la mesure d'après le jalon existe depuis une vague, et aucune reprise n'est attestée dans les documents relevés ici. Un mot sur le champ « état de la preuve » des conditions ci-dessous : je n'y ai trouvé aucune valeur qui dise « je n'ai pas cherché ». Je laisse « inexistant » là où je n'ai rien trouvé, en précisant ici ce que le corps de la page dit aussi, que je n'ai mené aucune recherche systématique et que cette valeur signifie « absent de ce que j'ai ouvert », jamais « personne ne l'a produit ». La puissance se note en observations, et les enquêtes en comptent des dizaines de milliers ; c'est le plafond que la grille impose à ce barreau qui la retient au cran des petits effectifs, pas un jugement de ma part. S'y ajoute que le chiffre central ne vient que d'un cinquième d'échantillon, dont aucun rapport ne publie l'effectif ni la marge. Mais ce qui manque vraiment à cette page n'est pas un effectif, c'est un nombre de points de série de part et d'autre du jalon, et ce manque est noté à sa place, dans les axes indépassables ci-dessous, plutôt que déguisé en faiblesse d'échantillon. Un libellé de cette grille reste trompeur lu seul, et je le signale plutôt que de forcer une case : l'axe de convergence s'affiche en résultats mixtes alors que je dis l'inverse, que les deux résultats ne se rencontrent pas. Le barème n'offre pas de valeur pour « non comparables ».
L'Indice de Solidité des Preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-IA sache produire, et non une preuve absolue.
L'échelle de ce domaine range au sixième barreau une enquête déclarative auprès de décideurs commanditée par un acteur qui vend du conseil sur le sujet mesuré. Mes deux baromètres interrogent le grand public et non des décideurs, la clause ne s'y applique donc pas telle quelle ; ils relèvent du même barreau par sa clause de transposition, un dispositif documenté à sa source mais jamais testé sur la question posée, qui est ici celle d'une rupture autour d'une date. Je ne monte pas au barreau du faisceau de sources primaires, qui demande des documents primaires convergeant sur un même fait vérifiable : mes deux producteurs ne se recoupent sur aucune grandeur commune. Le plafond de partie prenante joue en plus, et fixe 50 comme maximum, non comme interdit : ce n'est pas lui qui me tient au barreau à 20 points. La convergence est prise à l'avant-dernier des quatre crans du barème, et ce que ce cran recouvre ici porte sur les instruments autant que sur le résultat : les deux baromètres ne mesurent pas le même item, ne portent pas sur les mêmes pays, et leurs fenêtres de terrain ne coïncident pas : seules leurs vagues de 2024-2025 se recouvrent, sur novembre 2024, la fenêtre KPMG n'étant publiée qu'au mois. Sur la question centrale de cette page, la variation publiée par Edelman entre la vague qui précède le règlement et celle qui le suit vaut un point, sans marque de significativité, quand la comparaison KPMG sur 17 pays constants recule de neuf points, sur une fenêtre bien plus longue, plus de deux ans contre douze mois et demi de bord à bord chez Edelman, et avec un autre item. Aucune des deux ne contredit l'autre, elles ne se rencontrent pas, et c'est cela qui interdit d'écrire convergence. La réplication est donnée pour récente et non répliquée : la mesure d'après le jalon existe depuis une vague, et aucune reprise n'est attestée dans les documents relevés ici. Un mot sur le champ « état de la preuve » des conditions ci-dessous : je n'y ai trouvé aucune valeur qui dise « je n'ai pas cherché ». Je laisse « inexistant » là où je n'ai rien trouvé, en précisant ici ce que le corps de la page dit aussi, que je n'ai mené aucune recherche systématique et que cette valeur signifie « absent de ce que j'ai ouvert », jamais « personne ne l'a produit ». La puissance se note en observations, et les enquêtes en comptent des dizaines de milliers ; c'est le plafond que la grille impose à ce barreau qui la retient au cran des petits effectifs, pas un jugement de ma part. S'y ajoute que le chiffre central ne vient que d'un cinquième d'échantillon, dont aucun rapport ne publie l'effectif ni la marge. Mais ce qui manque vraiment à cette page n'est pas un effectif, c'est un nombre de points de série de part et d'autre du jalon, et ce manque est noté à sa place, dans les axes indépassables ci-dessous, plutôt que déguisé en faiblesse d'échantillon. Un libellé de cette grille reste trompeur lu seul, et je le signale plutôt que de forcer une case : l'axe de convergence s'affiche en résultats mixtes alors que je dis l'inverse, que les deux résultats ne se rencontrent pas. Le barème n'offre pas de valeur pour « non comparables ».
- Une série de confiance dans l'IA, par pays et par vague, dont les dates de terrain sont publiées au jour près pour chaque vague, y compris rétroactivement pour les vagues antérieures.Edelman, ou tout producteur reprenant la même question · un dispositif approchant existe, sans remplir la condition
- Une mesure de la même grandeur produite par une institution sans intérêt commercial sur le marché de la confiance dans l'IA, sur un panel de pays stable d'une vague à l'autre.Institut statistique public, laboratoire académique ou organisation internationale · personne ne l’a produit
- Un cas nommé et daté où un chiffre de baromètre est cité dans le dossier d'une décision réglementaire ou d'une décision commerciale identifiable.Autorité, entreprise, ou travail académique documentant un tel cas · personne ne l’a produit
Ce dispositif porterait l'indice à 37 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Effectif observé : Le plafond de la grille retient cet axe au cran des petits effectifs pour ce barreau, quel que soit le nombre de répondants. Et ce que ma question réclame n'est pas un effectif : c'est un nombre de points de série de chaque côté du jalon. Un baromètre annuel en produit un par an, et aucune recherche ne densifie cela avant que le temps ne passe ; une série produite par un autre acteur, si elle existe et que je ne l'ai pas trouvée, le pourrait.
Score de 25/100 (0-30 %) établi le 2 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 2 septembre 2026
J'ai rouvert les sept sources de cette page, document en main, et trois choses ont changé. Le chiffre KPMG de 2023 était faux : le rapport publie 39 % de disposition à faire confiance aux systèmes d'IA, pas 50 %. Corrigé, il retourne le couple que j'affichais, puisque 39 % puis 46 % est une hausse et non une baisse ; ce qui la produit est le passage de 17 à 47 pays, et La fenêtre KPMG sur 17 pays constants enjambe le jalon que je déclarais impossible, sur 17 pays identiques, où la disposition à se fier à l'IA passe de 52 % à 43 %. J'écrivais qu'aucune source consultée ne fournissait de série continue par pays autour d'un jalon daté : c'est faux, Edelman publie cette série page 36 de son supplément sectoriel, vingt-quatre marchés sur cinq ans, et je ne l'avais pas ouverte. Enfin je datais les vagues par leur année de publication, alors que les terrains ont un an d'avance : la vague qu'Edelman appelle 2024 a été interrogée du 3 au 22 novembre 2023, un mois avant l'accord politique du 9 décembre. Le test que je proposais devient donc exécutable, et la vague suivante, interrogée du 25 octobre au 16 novembre 2024, après l'entrée en vigueur du règlement, publie une variation de un point sans marque de changement significatif. Ce résultat est entré dans la page, il ne soutient pas mon hypothèse et je l'écris. J'ai retiré « ce dossier corrige », qui promettait un résultat que la page qualifie elle-même d'hypothèse, et « quatre pièces », alors que ce dossier en compte deux dont celle-ci. J'ai retiré la revendication d'antériorité sur le rapprochement entre Goodhart, Campbell, Lucas et les baromètres de confiance dans l'IA, incompatible avec l'aveu de n'avoir pas balayé la littérature. La critique de Lucas est requalifiée : elle porte sur la structure d'un modèle économétrique sous changement de régime, pas sur un indicateur devenu cible, et l'assimiler à Campbell était un raccourci. Trois entrées de bibliographie n'avaient pas d'adresse et en ont une. Deux figures nouvelles portent le calendrier des vagues et la série. Un point est allé dans l'autre sens : la qualification du niveau, d'une bande de confiance à une bande neutre, n'était pas de moi, elle est écrite dans la légende du graphique d'Edelman, et je la rends désormais à sa source au lieu de la retirer. L'indice de solidité de la preuve est noté pour la première fois, à 23 sur 100. Une seconde lecture m'a repris sur quatre points, et ils portent tous sur la même faute : j'ai écrit plus fort que ce que la donnée porte. Le test n'est pas devenu exécutable, il est devenu datable, et ce n'est pas la même chose : la série continue est publiée sur vingt-quatre marchés, la valeur qui suit le jalon sur vingt-huit, et il n'existe donc aucune trajectoire commensurable à laquelle comparer ce point. J'écrivais que la vague postérieure « ne montre aucun décrochage » ; tout ce que ce document autorise est qu'Edelman n'y signale pas de changement significatif, ce qui n'est pas un écart mesuré et trouvé nul. Le 39 % de 2022 et le 52 % de la comparaison à panel constant ne sont pas le même item, je les nommais pareil, et les deux libellés exacts figurent désormais dans le texte. J'affirmais enfin que les fenêtres de terrain des deux baromètres ne se recouvraient pas : elles se recouvrent sur novembre 2024, ce que mes propres dates montraient. La figure 2 portait la même erreur que la page dénonce, un jalon placé du mauvais côté d'une vague, et son axe est désormais étiqueté pour ce qu'il est. La bibliographie passe de neuf à onze entrées : le rapport global Edelman de 2025 est séparé de son supplément sectoriel, comme celui de 2024 l'était déjà, et le règlement lui-même est cité au Journal officiel plutôt que par un site de suivi. Une troisième lecture a montré que la faute suivante était dans mes propres notes de source et non dans la page : j'y avais écrit que le rapport KPMG de 2025 ne donnait ni mois ni fenêtre de collecte, alors qu'il l'écrit page 13. La note est corrigée, et les cinq phrases qu'elle mettait en défaut tiennent. Le reste de cette lecture a corrigé des écarts de mot : dix-sept jours et non un mois entre la vague et l'accord, une hausse d'inquiétude rangée à tort parmi trois baisses, un titre de section qui oubliait que KPMG aussi mesure après le règlement, et un écart de datation présenté comme constant alors qu'il va de quelques semaines à plus d'un an. J'ai enfin retiré ce que j'attribuais à la pièce voisine du dossier sans la verser : ce que ce dossier lit et ne lit pas, je le dis désormais pour lui-même. Une quatrième lecture a encore retiré trois arrondis qui allaient dans mon sens. Dix-sept jours, et non un mois, dans le résumé comme dans le corps. Vingt-cinq à vingt-huit mois entre les deux vagues KPMG selon la borne retenue, et non vingt-six, qui n'était aucune des deux conventions possibles. Et surtout, j'écrivais que l'absence de décrochage après le jalon rendait l'explication concurrente plus économe : je m'appuyais sur un non-signalement comme sur un constat, ce que trois autres phrases de la même page interdisent. Un dernier point est allé dans l'autre sens : les deux vagues KPMG posent la même question mot pour mot, ce que j'avais fini par nier. Ce n'est donc pas le libellé qui explique la hausse de 39 % à 46 %, c'est le passage de dix-sept à quarante-sept pays. Une sixième lecture a rendu à chaque source ce qu'elle porte : je promouvais un site de suivi tiers en « calendrier officiel » et lui imputais une date que le règlement seul énonce, sur la réserve même qui affaiblit mon test. J'ai remplacé un raisonnement qui ne tenait pas, sur la date de parution du rapport Edelman, par la seule borne que ce document autorise, celle de son archivage. Et j'ai versé au dossier ce que je faisais dire aux deux rapports KPMG sans le citer : qui a mené la conception, la collecte et l'analyse, et qui a financé. Une septième lecture a borné mon dernier constat d'absence : je n'ai pas ouvert les rapports globaux d'Edelman de 2019 à 2023, et j'écris désormais que leurs dates de terrain manquent aux documents que j'ai lus, pas qu'elles n'existent nulle part. Le reste tient en un mot ici ou là : c'est une trajectoire comparable qui manque, pas une trajectoire ; ce n'est pas la seule population qui change entre les deux vagues KPMG, la période de terrain aussi ; et le financement KPMG de 2025 s'ajoute à la chaire au lieu de la remplacer. Une dernière lecture a corrigé l'indicateur lui-même : je notais l'effectif observé au cran le plus bas en changeant d'unité, la vague au lieu du répondant, sur une page dont la bibliographie affiche des dizaines de milliers de répondants quatre lignes plus loin. L'axe se note en observations, il est remonté au plafond que la grille autorise à ce barreau, et le manque réel, le nombre de points de série de chaque côté du jalon, est noté à sa place. L'indice passe de 23 à 25. Deux lectures de plus ont retiré une contradiction que j'avais introduite en corrigeant, sur un couple de chiffres que je disais monter dans la phrase même où j'expliquais qu'il ne se lisait ni comme une hausse ni comme une baisse. Elles ont aussi rendu au test la condition qui lui manquait : mon mécanisme suppose qu'un baromètre soit cité dans une décision, mon test ne demandait qu'un jalon, si bien qu'il ne testait pas le mécanisme. Et un élément que ces rapports portaient depuis le début est enfin entré dans la page : KPMG présente son étude comme une ressource destinée à informer la décision publique. L'intention d'usage est donc écrite par le producteur ; ce qui manque est la trace d'une citation dans un dossier daté. Une dernière lecture m'a repris sur le défaut le plus lourd de cette reprise, et il était de datation, comme le reste : j'écrivais « la seule vague interrogée après le règlement » en fixant l'état du monde à mon dossier, vingt et un mois après sa dernière observation, sur une enquête dont j'invoque moi-même l'annualité ailleurs. Une vague postérieure existe bel et bien, interrogée fin 2025. Elle ne reprend pas la série sur les entreprises d'IA, et je n'ai trouvé aucun supplément sectoriel de ce millésime : la mesure dont j'interroge la réflexivité est elle-même intermittente, ce qui est un fait plus intéressant que celui que j'avais écrit. Une cinquième lecture a retiré deux généralités que je ne peux pas établir, sur la manière dont ces chiffres circulent chez ceux qui les citent, et corrigé un décompte de fenêtres de terrain resté faux sur trois versions de la figure. Elle a surtout ajouté trois choses qui jouent contre moi. Le jalon du 1er août 2024 n'applique aucune obligation, ce qui rend peu plausible un décrochage à cette date précise, et je l'écris. La vague Edelman de 2025 a une queue de terrain hors de sa fenêtre annoncée, un recontact canadien de décembre. Et mon constat d'absence de marque de significativité est une lecture d'image, pas de transcription. J'ai enfin cessé d'imputer à KPMG seul deux études dont la conception et l'analyse sont universitaires. Une reprise du 4 septembre 2026 a corrigé une réserve fausse : j'écrivais qu'aucun test de significativité n'était publié côté KPMG. L'annexe méthodologique du rapport de 2025, ouverte à cette occasion, décrit au contraire le protocole retenu pour la comparaison à panel constant sur les 17 pays, analyse de variance, tests t appariés, seuil à p<0,001, et marque explicitement les trois évolutions citées ici comme significatives. Seule l'absence de marge d'erreur chiffrée pour ce sous-ensemble reste établie. Deux encadrés de vulgarisation ont été ajoutés, qui rendent en langue courante le mécanisme de la section où ils figurent, sans y ajouter d'affirmation.
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus