Direct lending : de quoi parle-t-on, et combien pèse ce marché ?
 Axel Morel · Fondateur & analyste, Probans
L'essentiel
Dans son rapport de mai 2026, le Financial Stability Board appelle crédit privé, en précisant que les définitions varient, le prêt direct non bancaire à des entreprises de taille moyenne, négocié bilatéralement : c'est ce que cette page appelle direct lending. Il en estime l'encours entre 1 500 et 2 000 milliards de dollars à fin 2024, dont environ 1 000 milliards aux États-Unis.
- Le prêteur n'est pas une banque. Le FSB définit le crédit privé comme du prêt direct non bancaire : le prêteur n'est pas une banque, et le rapport parle de fonds de crédit privé. Les banques restent pourtant dans le circuit, parce qu'elles prêtent aux fonds eux-mêmes.
- Le FSB estime entre 1 500 et 2 000 milliards de dollars l'encours de ce marché à fin 2024, dont environ 1 000 milliards aux États-Unis. Ce total est du même ordre de grandeur que le marché institutionnel du prêt à effet de levier (1 500 à 1 700 milliards) et que le marché obligataire coté à haut rendement (environ 2 000 milliards).
- Dans ce rapport, le crédit privé est une forme précise de direct lending : non bancaire, à des entreprises de taille moyenne, bilatéral. C'est ce périmètre qu'il chiffre, sans présenter le direct lending comme une part d'un ensemble plus large. Le FSB précise que les définitions varient, emploie aussi « private credit » pour certaines structures comme les CLO, et reprend plusieurs de ses pourcentages d'autres producteurs.
Avant de juger si le crédit privé porte un risque systémique lié à l’IA, il faut savoir de quoi l’on parle et combien ce marché pèse. Sa brique de base porte un nom précis : le direct lending, ou prêt direct. C’est le mécanisme sur lequel reposent plusieurs des chiffres et des mécanismes traités ailleurs dans ce dossier, PIK, covenants, mur de maturité des BDC. Cette page s’en tient à ce que le Financial Stability Board en donne : sa définition, la taille du marché et ceux qui le financent.
Ce que désigne le direct lending, et combien il pèse
Ce que le rapport écrit. Le FSB entend par crédit privé le prêt direct non bancaire [1] : le prêteur n’est pas une banque, et le rapport parle de fonds de crédit privé. Il décrit pourtant les banques comme un nœud critique de cet écosystème : elles apportent plusieurs formes de financement, pour le fonds de roulement et l’effet de levier, aux fonds de crédit privé, aux entreprises emprunteuses et aux investisseurs du crédit privé, comme les assureurs et les fonds de pension [1]. Les données de ses membres recensent environ 220 milliards de dollars de lignes de crédit bancaires aux fonds de crédit privé, tirées et non tirées ; des données commerciales, qu’il cite aussi, situent les expositions de crédit des banques à ces fonds entre 270 et 500 milliards, et le rapport juge les deux estimations relativement faibles rapportées aux actifs totaux et aux fonds propres CET1 des banques [1]. Son résumé ajoute que l’incertitude sur l’ampleur de ces expositions est relativement grande [1]. Il enchaîne aussitôt sur d’autres liens qui pourraient accentuer les vulnérabilités de crédit : les formes plus risquées de financement de portefeuille des fonds, les lignes renouvelables accordées par des banques à des entreprises qui empruntent en même temps auprès de fonds de crédit privé, et les partenariats entre banques et gérants d’actifs [1].
Ce que la méthode interprète. Selon la définition du FSB, c’est un non-banquier qui prête ; le rapport décrit les banques comme intervenant autour de ce prêt (financement des fonds, des emprunteurs, des investisseurs), et ne dit pas si ces prêts peuvent se retrouver, par cession ou consolidation, au bilan d’une banque.
Ce que les données établissent. Le FSB estime l’encours de ce marché entre 1 500 et 2 000 milliards de dollars d’encours à fin 2024, dont environ 1 000 milliards aux États-Unis ; viennent ensuite la zone euro et le Royaume-Uni, que le rapport dit sensiblement plus petits, mais de taille encore significative, sans les chiffrer dans son texte. Une note donne à titre d’exemple une estimation du Comité européen du risque systémique, 337 milliards d’euros de valeur nette d’actifs des fonds de dette privée, tirée d’une publication de juin 2024 que le rapport intitule ailleurs en toutes lettres EU Non-bank Financial Intermediation Risk Monitor : c’est une valeur nette d’actifs et non un encours prêté, et la publication porte sur l’Union européenne ; la note ne dit pas si le chiffre couvre l’Union ou la zone euro [1]. Le même rapport donne les deux points de comparaison qui situent cet ordre de grandeur : le marché institutionnel du prêt à effet de levier, autour de 1 500 à 1 700 milliards, et le marché obligataire coté à haut rendement, autour de 2 000 milliards [1]. Ce marché est donc du même ordre que ses deux voisins, pas d’un ordre au-dessus. Ces deux comparateurs, que le rapport renvoie en note à la Réserve fédérale et au Financial Times pour le premier, à PIMCO et au FMI pour le second, sont cependant donnés sans date d’arrêt ni périmètre géographique, quand le chiffre du crédit privé est un agrégat construit à fin 2024 sur les données des membres du Financial Stability Board associés à l’évaluation, et non sur un recensement que la source qualifierait de mondial : la comparaison vaut comme ordre de grandeur, pas comme mise en regard de deux mesures homogènes.
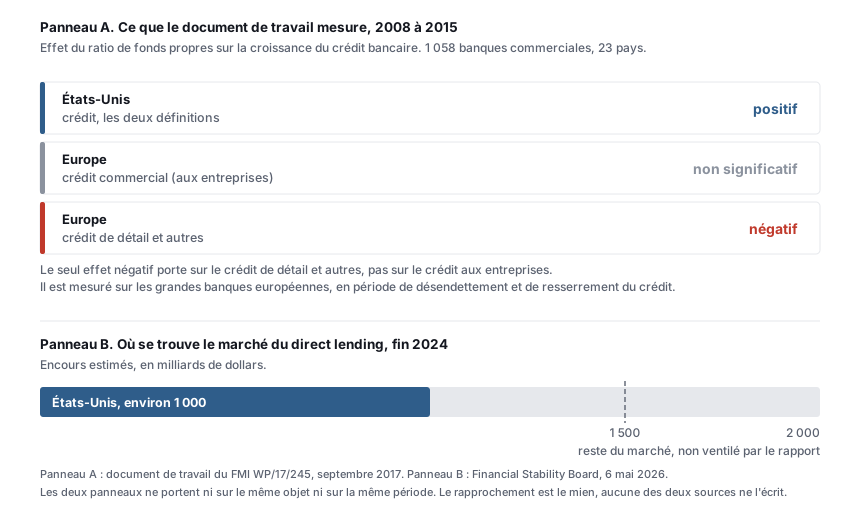
Précision de vocabulaire, et elle compte pour lire les chiffres. Le FSB écrit explicitement, tout en précisant que les définitions varient, qu’il entend dans ce rapport par crédit privé le prêt direct non bancaire à des entreprises de taille moyenne, négocié sur une base bilatérale, et c’est ce périmètre qu’il chiffre [1]. Le crédit privé y est donc une forme précise de direct lending, non bancaire, à des entreprises de taille moyenne et bilatérale. Si l’on rencontre cette fourchette présentée comme celle d’un ensemble plus large dont le direct lending ne serait qu’une part, ce n’est pas ce que disent les passages que j’ai relevés du rapport : aucun ne fait du direct lending une partie du crédit privé. Deux limites à ce périmètre, que l’on constate dans le rapport lui-même : il emploie aussi « private credit » au-delà de sa définition, pour certaines structures comme les CLO, et plusieurs de ses pourcentages viennent d’autres producteurs, BRI, Comité européen du risque systémique, Banque centrale européenne. Les chiffres d’encours suivent son périmètre ; les parts reprises d’ailleurs ne le suivent pas forcément.
Qui finance ces prêteurs, et avec quel horizon de sortie
Ce que les données établissent. Aux États-Unis, la part des actifs sous gestion détenue par des investisseurs particuliers est passée de près de zéro à environ 13 % en une décennie, par l’intermédiaire des BDC et des sociétés d’investissement enregistrées, chiffre que le FSB reprend du BIS Bulletin n° 106 de juillet 2025 [1]. En zone euro, environ 20 % des fonds de crédit privé sont à structure ouverte, et environ 75 % de ceux-là autorisent des rachats mensuels ou plus fréquents. Les ménages ne représentent que 2 % des investisseurs des fonds de dette privée de la zone euro, sans que la note précise la population de fonds couverte, contre 43 % pour les assureurs et fonds de pension réunis, et le rapport range ces deux chiffres du côté de ce qui peut atténuer le décalage de liquidité, avec les remboursements de prêts et les outils de gestion de la liquidité.
Ce que le rapport écrit. Aucun de ces quatre pourcentages n’est produit par le FSB : il les reprend en note de bas de page de travaux du Comité européen du risque systémique et de la Banque centrale européenne, sans dire lequel des deux établit chacun [1]. Sur la dynamique de la présence des particuliers en zone euro et au Royaume-Uni, le rapport n’avance que des éléments qu’il qualifie lui-même d’anecdotiques : elle y reste très faible et a commencé très récemment à progresser [1].
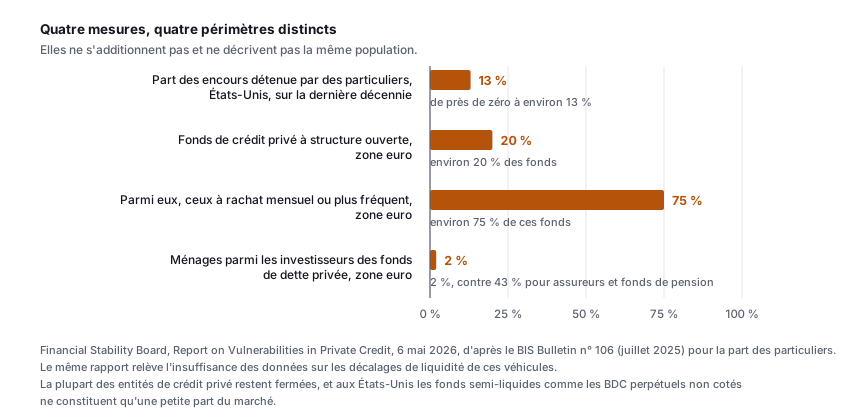
Extrapolation prudente. Un fonds fermé qui immobilise le capital jusqu’à l’échéance et un fonds qui offre une fenêtre de rachat mensuelle ne prêtent pas sous la même contrainte, alors qu’ils portent le même actif illiquide au bilan. L’ordre de grandeur est à garder : le rapport écrit que la plupart des entités de crédit privé restent fermées, et qu’aux États-Unis les fonds semi-liquides comme les BDC perpétuels non cotés ne constituent qu’une petite part du marché [1]. Le FSB range d’ailleurs l’insuffisance de données sur les décalages de liquidité de ces véhicules parmi les lacunes qu’il relève, aux côtés du manque, dans plusieurs juridictions, de données granulaires au niveau du fonds et du prêt [1]. Il en constate l’essor et le trou d’information : il ne chiffre aucun montant de rachat, bien qu’il décrive un épisode récent, rapporté par la presse qu’il cite en note, de demandes de rachat importantes venues en particulier d’investisseurs fortunés, certaines au-delà des plafonds de retrait déclarés, plafonds qui seraient, pour certains fonds, de 5 % de la valeur liquidative [1]. Cette page ne suppose rien au-delà.
Ce que le FSB dit des données disponibles sur ce marché
Ce que la méthode interprète. Aucun texte prudentiel n’est versé à mes sources. Un fonds prêteur n’étant pas une banque, il ne relèverait pas du cadre prudentiel bancaire, avec ses règles de provisionnement, de reporting et de supervision ; aucune de mes sources ne l’établit. Le rapport apporte en revanche une nuance : ses membres relèvent que les cadres de reporting réglementaire n’identifient pas spécifiquement les fonds de crédit privé [1], ce qui est compatible avec des fonds présents mais non isolés, sans l’établir.
Ce que le rapport écrit. Le FSB nomme ce qui manque aux autorités, et il le fait sous une restriction géographique qu’il faut garder : dans plusieurs juridictions, écrit-il, le manque porte sur les données granulaires au niveau du fonds et au niveau du prêt, les deux à la fois, ce qui limite le suivi des expositions sectorielles et de la qualité de crédit des emprunteurs. S’y ajoutent l’insuffisance de données sur les décalages de liquidité des fonds ouverts ou semi-liquides, le caractère fragmenté de la collecte, l’accès limité, dans certains cas, à des services commerciaux sur abonnement, et le fait que les cadres de reporting réglementaire n’identifient pas spécifiquement les fonds de crédit privé [1].
Ce que la méthode interprète. C’est ce qui rend utiles les indicateurs alternatifs documentés ailleurs dans ce dossier, taux de paiement en nature, dérogations de covenants : ils comblent, de façon imparfaite, un manque de données que le FSB décrit, dans plusieurs juridictions, comme un défaut de données au niveau du fonds et du prêt, aggravé par la fragmentation de la collecte. Je ne dispose que d’une mesure partielle, citée par le rapport : sur des prêts de BDC américains, le recours aux PIK toggles, option de reporter les intérêts en cours de prêt, s’associe à une hausse de 1 à 2 points de la probabilité d’impayé au trimestre suivant, pour une base de 3 % [1]. Le rapport précise que l’usage de certains PIK va de pair avec la difficulté de l’emprunteur, sauf quand l’entreprise est adossée à un sponsor de capital-investissement [1].
Mes réserves
- Périmètre. La frontière entre prêt bancaire et direct lending comporte des zones grises, puisque les banques financent les fonds, les entreprises emprunteuses et les investisseurs de ces fonds. Du chapitre que le rapport du FSB consacre à ces interconnexions, je ne reprends ici que sa description d’ensemble et le montant des lignes de crédit aux fonds.
- Date des chiffres. L’encours total du crédit privé est arrêté à fin 2024 ; le rapport ne date pas séparément la part américaine, qu’il donne dans la phrase suivante comme ventilation de ce marché. Les deux comparateurs sont donnés par le rapport sans date d’arrêt ni périmètre géographique ; ses notes renvoient seulement à leurs sources, publiées de 2024 à 2026. Les parts en pourcentage sont reprises de publications de 2024 (Comité européen du risque systémique, Banque centrale européenne) et de juillet 2025 (BRI) ; ni le rapport ni ses notes ne donnent leur date d’arrêt.
- Source unique. Toute la page repose sur un seul rapport, qui reprend lui-même plusieurs de ses chiffres à d’autres producteurs ; aucune seconde mesure de la taille du marché n’est versée à mes sources.
- Indicateurs rétrospectifs et avancés. Les taux de défaut portent sur un risque de crédit déjà réalisé. Le rapport traite en revanche le recours au paiement en nature comme un signal possible de dégradation du crédit, et la mesure qu’il cite porte sur les seuls PIK toggles, l’option d’activer le report d’intérêts en cours de prêt, et sur leur lien avec l’impayé au trimestre suivant, vient d’une étude sur des prêts de BDC américains.
Concrètement, pour qui évalue un fonds de direct lending ou un BDC : vérifier si la documentation du fonds publie ses propres taux de paiement en nature et de dérogation de covenants au niveau de chaque prêt, et pas seulement un taux de défaut agrégé au niveau du portefeuille. C’est le niveau de granularité que le FSB relève, dans plusieurs juridictions, comme manquant aux autorités elles-mêmes.
Je décris un marché dont les autorités membres du FSB écrivent que, dans plusieurs juridictions, le manque de données au niveau du fonds et du prêt limite leur suivi. Les ordres de grandeur du marché que donne cette page héritent de cette limite. Je les publie parce qu’ils sont les seuls que mes sources fournissent, pas parce qu’ils sont fiables au sens où l’est une statistique de marché coté.
Retour au dossier Crédit privé et risque systémique lié à l’IA.
ISP-F22/100· 0-30 % · Preuves très limitées · La preuve centrale de cette page est un agrégat de supervision : la taille et la répartition géographique du marché que le Financial Stability Board publie à partir des données des membres associés à l'évaluation ; les parts d'ouverture sont des chiffres qu'il reprend de la BRI, du Comité européen du risque systémique et de la Banque centrale européenne. C'est ce que désigne le barreau 6 : un agrégat construit sur des données de membres dont la source décrit elle-même la collecte comme fragmentée ; une mesure, pas une identification. Ni mesure exhaustive (barreau 4) ni estimation sur un grand échantillon nommé à effectif publié (barreau 5) ne figure dans mes sources. La convergence est donnée pour non mesurable, par le premier cas que le barème nomme : la page repose sur une source unique, et aucune seconde mesure de la même grandeur n'y figure qui pourrait la confirmer ou la contredire. La réplication est nulle pour la même raison. L'effectif observé s'affiche comme non publié, et c'est exact au sens strict : l'agrégat du FSB, qui porte la thèse, est construit sur les données des membres associés à l'évaluation, sans que le rapport dise combien y ont contribué ; son annexe 1 décrit les sources de données de sept juridictions, la zone euro comptée pour une, sans les rattacher à l'agrégat. La valeur retenue pour le calcul est la plus basse de l'échelle, faute de pouvoir caractériser cette preuve centrale.
L'Indice de solidité des preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-F sache produire, et non une preuve absolue.
La preuve centrale de cette page est un agrégat de supervision : la taille et la répartition géographique du marché que le Financial Stability Board publie à partir des données des membres associés à l'évaluation ; les parts d'ouverture sont des chiffres qu'il reprend de la BRI, du Comité européen du risque systémique et de la Banque centrale européenne. C'est ce que désigne le barreau 6 : un agrégat construit sur des données de membres dont la source décrit elle-même la collecte comme fragmentée ; une mesure, pas une identification. Ni mesure exhaustive (barreau 4) ni estimation sur un grand échantillon nommé à effectif publié (barreau 5) ne figure dans mes sources. La convergence est donnée pour non mesurable, par le premier cas que le barème nomme : la page repose sur une source unique, et aucune seconde mesure de la même grandeur n'y figure qui pourrait la confirmer ou la contredire. La réplication est nulle pour la même raison. L'effectif observé s'affiche comme non publié, et c'est exact au sens strict : l'agrégat du FSB, qui porte la thèse, est construit sur les données des membres associés à l'évaluation, sans que le rapport dise combien y ont contribué ; son annexe 1 décrit les sources de données de sept juridictions, la zone euro comptée pour une, sans les rattacher à l'agrégat. La valeur retenue pour le calcul est la plus basse de l'échelle, faute de pouvoir caractériser cette preuve centrale.
- La mesure porterait sur la population des fonds et des prêts eux-mêmes, au niveau de granularité que le rapport dit manquer dans plusieurs juridictions, et non sur un encours agrégé donné en fourchette.Les autorités membres du Financial Stability Board, dans leurs collectes réglementaires · un dispositif approchant existe, sans remplir la condition
- Les cadres de reporting réglementaire identifieraient séparément les fonds de crédit privé, ce que le rapport dit qu'ils ne font pas spécifiquement aujourd'hui, de sorte que l'encours se recalcule au lieu de s'estimer.Les autorités qui définissent ces cadres de reporting · un dispositif approchant existe, sans remplir la condition
- Le décalage de liquidité des véhicules ouverts et semi-liquides serait mesuré sur la population de ces véhicules, sans que la collecte reste fragmentée ni qu'elle dépende, dans certains cas, de services commerciaux sur abonnement.Les autorités membres du Financial Stability Board · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 28 sur 100, dans le palier « Preuves très limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 22/100 (0-30 %) établi le 24 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 24 septembre 2026
Correction du 24 septembre 2026. J'ai retiré la section qui confrontait un document de travail du FMI à l'explication de la croissance de ce marché par Bâle III, avec la moitié de figure qui les mettait en regard : ce rapprochement était le mien, aucune des deux sources ne l'écrit, et je ne suis pas parvenu à le formuler sans faire dire à ce document plus qu'il ne dit. Le document du FMI n'est plus cité. La page s'en tient à ce que le rapport du Financial Stability Board donne : la définition du direct lending, la taille du marché, et qui le finance. J'écrivais qu'un fonds de crédit privé prête sans passer par le bilan d'une banque : le rapport décrit les banques comme un nœud critique de cet écosystème, qui financent notamment les fonds eux-mêmes, et la page le dit désormais, avec le montant des lignes de crédit qu'il recense. L'estimation de 337 milliards d'euros que je rattachais à la zone euro vient d'une publication du Comité européen du risque systémique consacrée à l'Union européenne, et c'est une valeur nette d'actifs, pas un encours prêté. La figure de la taille du marché affichait en aplat toute la bande de 1 000 à 2 000 milliards sous le libellé « reste du marché », alors que le reste est indéterminé entre environ 500 et 1 000 milliards : elle ne marque plus que la part américaine et la fourchette du total. La phrase qui décrivait le prêt bancaire par la collecte de dépôts, qu'aucune de mes sources ne porte, est retirée, et celle qui plaçait le fonds prêteur hors du cadre prudentiel bancaire devient une supposition déclarée. L'épisode récent de rachats est désormais décrit avec sa population et le plafond que le rapport rapporte. L'indice ne change pas : sa preuve centrale était déjà l'agrégat du FSB. Je donnais aussi le prêteur pour un fonds et le prêt pour absent du bilan de toute banque comme une définition du rapport, qui ne dit que « non bancaire », et j'y égalais crédit privé et direct lending quand il ne définit qu'une forme précise de direct lending : la page s'en tient désormais à ces termes. Correction du 19 septembre 2026. La balise de cette page annonçait le prêt non bancaire « aux entreprises », quand le rapport cité ne définit le crédit privé que comme du prêt à des entreprises de taille moyenne, restriction dont le corps dit lui-même qu'elle commande la lecture des chiffres : la balise porte maintenant la restriction, comme le sous-titre et la présentation. La ligne de source inscrite dans la première figure n'attribuait qu'au BIS Bulletin la part reprise de tiers, alors que la barre des 2 % et 43 % vient d'un travail du Comité européen du risque systémique et de la Banque centrale européenne, que le rapport reprend en note : la figure le dit désormais, comme la légende. L'axe de puissance de l'indice empruntait sa valeur au panel bancaire du document de travail du FMI, qui ne mesure pas l'objet de cette page : il descend au plus bas, et l'indice passe de 28 à 22. Reprise du 2026-08-31 contre les deux sources citées, lues intégralement pour la première fois, en trois lectures successives. Le document de travail du FMI qui appuyait l'explication par Bâle III ne mesure aucun effet négatif des ratios de fonds propres sur le crédit aux entreprises : le coefficient est positif aux États-Unis, non significatif sur le crédit commercial européen, et le seul effet négatif porte sur le crédit de détail européen. La section correspondante est réécrite sur ce que la source mesure, et non sur le mécanisme exposé dans son introduction. Une seconde lecture a corrigé les erreurs que ma propre réécriture avait introduites : la description affirmait qu'aucun effet n'était mesuré là où le marché est le plus grand, alors qu'il l'est et qu'il est positif ; le sous-titre et la description avaient perdu la restriction du périmètre aux entreprises de taille moyenne, celle-là même dont le texte dit qu'elle commande la lecture du chiffre ; et je présentais ce papier comme le plus cité à l'appui de cette explication sans pouvoir l'établir. Une troisième lecture a fait tomber le reste de la thèse. Le sous-titre et la description présentaient comme une définition générale du direct lending ce que le rapport du FSB déclare être sa propre convention, en précisant que les définitions varient : les deux sont réécrits pour l'attribuer. Surtout, j'avais laissé de côté la lecture que les auteurs du document de travail donnent eux-mêmes de l'ensemble de leurs résultats, et elle ne va pas dans mon sens : ils y voient l'incapacité des grandes banques européennes à réduire leur crédit aux entreprises alors qu'elles subissaient une pression à réduire leur bilan, et non l'absence de contrainte. La contrainte de fonds propres est donc présente dans leur lecture. La conclusion de la page se réduit d'autant : elle ne dit plus que l'appui empirique de l'explication est faible, elle dit que je n'ai pas la mesure que le raccourci suppose, et que je ne sais pas ce qui est réellement cité à ce poste. Trois éléments de source qui pesaient contre moi sont ajoutés : l'échantillon du papier écarte les banques passées sous le minimum réglementaire, mais ses auteurs les réintègrent en test de robustesse et les conclusions ne bougent pas ; l'effet négatif européen porte sur les grandes banques dans un contexte de désendettement ; le rapport du FSB écrit que la plupart des entités de crédit privé restent fermées et que les véhicules semi-liquides américains ne sont qu'une petite part du marché. Deux quantificateurs sans mesure au dossier sont retirés, sur la fréquence de l'explication et sur le nombre de prêteurs par prêt, et deux paragraphes qui invoquaient une lecture des cadres prudentiels sont réétiquetés, aucun texte prudentiel ne figurant dans mes sources. Trois éléments que la source porte et que je n'avais pas repris sont ajoutés : les auteurs attribuent le résultat nul européen au prêt zombie et non à une invalidation du mécanisme, ils lisent le coefficient positif américain comme un renforcement des fonds propres accompagnant l'expansion du crédit, et leur dispositif n'identifie aucune causalité. La phrase qui présentait le direct lending comme la composante la plus importante d'un ensemble plus large est retirée : le rapport du FSB ne le présente pas comme une part d'un ensemble plus large. Les « deux causes précises » aux lacunes de données sont corrigées : le rapport en nomme davantage, le manque porte sur les deux niveaux à la fois, et il est relevé dans plusieurs juridictions, pas partout. L'affirmation de rendements plus élevés est remplacée par ce que la source établit, y compris la compression des primes qu'elle documente. La part des particuliers est désormais attribuée au BIS Bulletin n° 106, que le FSB ne fait que reprendre. Une section nouvelle traite l'ouverture aux particuliers et aux véhicules à fenêtre de rachat. Deux figures sont ajoutées. La phrase d'introduction qui revendiquait une supériorité sur un glossaire générique est retirée. ISP noté pour la première fois : 31 sur 100, la note d'accompagnement étant corrigée sur le point qui comptait, mes deux sources ne portant pas sur le même objet, aucune convergence n'est évaluable entre elles. J'ai ajouté deux encadrés « En clair » : l'un sur ce que déplace un prêt consenti hors du bilan d'une banque, l'autre sur ce qu'implique une fenêtre de sortie mensuelle offerte sur un actif qui ne se revend pas vite. Trois surfaces de cette page, dont le sous-titre et le résumé, appelaient actifs ce que le Conseil de stabilité financière mesure en encours prêté, quand ma propre figure et mes propres réserves écrivaient encours au même endroit. La figure faisait l'erreur inverse sur l'autre chiffre, en appelant encours ce que la source nomme actifs sous gestion. Ma note d'indice renvoyait au barreau 5 de la grille alors que le barreau déclaré est le 6. Et la convergence était donnée pour mitigée dans la case pendant que la note écrivait qu'aucune convergence n'est évaluable entre mes deux sources, ce qui est la définition du non mesurable : l'indice passe de 31 à 28. Correction du 23 septembre 2026 : j'avais traduit « high yield public debt market » par « dette publique à haut rendement », ce qui désigne en français la dette des États. Le rapport compare le crédit privé au marché obligataire coté à haut rendement, émis par des entreprises : c'est ce que dit désormais la page. J'ai aussi repris plusieurs lectures trop fortes : le 20 % et le 75 % de la zone euro viennent, comme le 2 % et le 43 %, de travaux du Comité européen du risque systémique et de la Banque centrale européenne, et le rapport range ces deux derniers chiffres parmi ce qui atténue le décalage de liquidité, quand je les présentais comme une tension. Je prêtais au FSB une qualité de régulateur qu'il n'a pas, et un constat général sur la mesure du marché qu'il ne pose que pour plusieurs juridictions. J'ai enfin ajouté que les banques européennes du document du FMI étaient en moyenne bien capitalisées, ce que ses auteurs relèvent eux-mêmes, et borné son seul effet négatif aux grandes banques européennes en période de désendettement. J'écrivais aussi que le rapport ne ventile pas le marché hors des États-Unis : une de ses notes donne pour la zone euro l'estimation du Comité européen du risque systémique, que la page cite désormais.
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus