Marketing · 5 juillet 2026 · mis à jour le 10 octobre 2026
Les clients les plus actifs sont-ils les plus précieux ?
On répète que 20 % des clients font 80 % des ventes, et l'on juge raisonnable de concentrer les moyens sur ceux qui achètent le plus.
Les quatre documents lus sur la concentration comptent des ventes, des achats ou des transactions, sans mesurer la marge ; le seul qui calcule une valeur client en suppose la marge ; les deux textes sur la banque répartissent un profit économique sans classer les clients par ventes (texte des pages, figures de [6] non lues). Les clients les plus actifs ne sont donc pas démontrés comme les plus précieux dans ces sept documents.
 Axel Morel · Fondateur & analyste, Probans
L'essentiel en 3 points
- Les chiffres de Pareto comptent des ventes, pas de la marge ni de la valeur vie client. L'Ehrenberg-Bass Institute juge que le cinquième d'acheteurs le plus actif d'une marque de biens de consommation porte généralement à peine plus de la moitié de ses ventes [3] ; pour la marque moyenne du billet, sur sa base de clients de cinq ans, la part est typiquement de 40 % sur un trimestre, de plus de 50 % sur un an et d'un peu plus de 60 % sur cinq ans [1]. Aucun des quatre documents sur la concentration ne mesure la marge, le coût de service ni la valeur vie client [1][2][3][4].
- Le haut du classement ne se reproduit pas tel quel d'une année sur l'autre dans les documents lus. Dans l'étude sur une chaîne de grands magasins d'Asie de l'Est, 69 % des clients du cinquième de tête en année 1 s'y retrouvent en année 2 ; par rayon, la moyenne est de 45 %, de 11 % à 74 % [4]. Deux documents de l'institut disent que la moitié des gros acheteurs n'y revient pas, et le billet que leur part des ventes baisserait, sans publier de données [1][2][3].
- Le calcul de valeur client lu suppose sa marge, et la source bancaire ne classe pas par ventes (texte des pages, figures de [6] non lues). Le modèle de Fader, Hardie et Lee, dont des composantes sont validées sur données tenues à l'écart pour une cohorte du site CDNOW, suppose une marge brute de 30 % [5]. Les deux textes de Bain & Company, des mêmes associés, estiment que le profit économique d'un portefeuille « typique » de clients entreprises d'une grande banque multinationale vient d'environ 20 % des clients, sans classement par ventes [6][7].
Triez vos clients par chiffre d’affaires et regardez le haut de la liste. Tout invite à y engager les moyens : ces clients-là sont les plus actifs, donc, croit-on, les plus précieux. Le raisonnement tient en une règle que l’on cite souvent, le 80/20 : 20 % des clients feraient 80 % des ventes.
Nous avons voulu vérifier si ce raisonnement tient, parce que la réponse oriente la façon de répartir un budget entre les clients d’aujourd’hui et ceux de demain. Concentrer les moyens sur les clients les plus actifs, est-ce les concentrer sur ceux qui valent le plus ? Nous avons lu sept documents : quatre sur la concentration des achats, un sur la prévision de la valeur d’un client, deux sur la rentabilité des clients d’une banque.
La réponse courte
Pas dans les documents que nous avons lus. Les travaux sur la concentration des achats mesurent des parts de ventes, d’achats ou de transactions, sans marge ni coût [1][2][3][4]. Le document qui calcule une valeur client en suppose la marge [5], et la source bancaire répartit un profit économique sans classer ses clients par ventes (texte des pages, figures de [6] non lues) [6][7].
Que mesure le 80/20 ?
Le 80/20 est la version « marketing » de la loi de Pareto : les 80 % de clients du bas d’une marque ne livreraient que 20 % de ses ventes. L’Ehrenberg-Bass Institute for Marketing Science, un institut rattaché à l’University of South Australia, soutient qu’une régularité existe mais qu’elle est plutôt de l’ordre de 60/20 : les acheteurs légers, les 80 % du bas, livrent environ 40 % (100 moins 60), que le billet décrit comme presque la moitié des ventes courantes d’une marque, et comme 40 % du chiffre d’affaires de long terme [1].
La part des ventes que portent les 20 % d’acheteurs du haut, l’institut l’appelle la « part de Pareto » de la marque. Il la dit généralement à peine supérieure à la moitié des ventes, et ces mêmes acheteurs contribueront moins à la période suivante [3].
Un article d’un chercheur de l’institut dans un magazine professionnel du vin donne la même fourchette : sur des achats dans 15 catégories de plusieurs pays, de 55 à 60 % des achats viennent des 20 % de clients du haut, et un peu moins de la moitié des 80 % les moins fréquents [2].
Le chiffre de référence est une moyenne de 59 % par marque sur un an, de 68 % pour la nourriture pour chiens à 44 % pour l’après-shampooing, issue d’un rapport de 2007 [3].
Quelle fenêtre, quelle part ?
La part du cinquième de tête n’est pas un nombre fixe. Elle dépend de la période d’analyse, des choix techniques de celui qui la calcule, de la taille de la marque et de la catégorie [3].
Pour la marque moyenne du billet, observée sur sa base de clients de cinq ans, la part est typiquement de 40 % sur un trimestre, de plus de 50 % sur un an et d’un peu plus de 60 % sur cinq ans [1]. L’annexe du rapport de 2019 retient 40, 50 et 60 % [3].
Pourquoi cette hausse ? Plus la fenêtre s’allonge, plus des acheteurs très légers entrent dans le calcul [3]. Selon le billet, qui n’en publie pas de mesure, des clients disparaissent sur une très longue période (déménagement, sortie de la catégorie, décès) et paraissent alors très légers, ce qui gonflerait le poids dans les ventes de ceux qui restent [1]. L’institut juge d’ailleurs les fenêtres de cinq à six ans atypiques en gestion de marque [3].
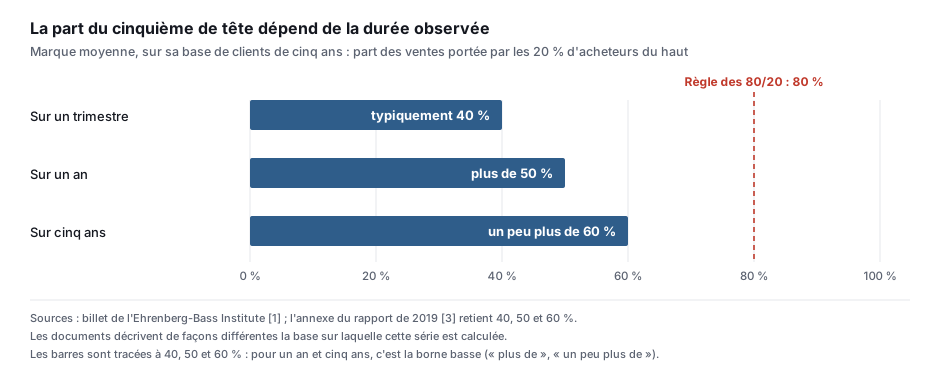
Schéma 1. Part des ventes portée par les 20 % d’acheteurs du haut pour la marque moyenne du billet, selon la fenêtre d’analyse. Sources : [1][3].
La part est plus extrême pour les petites marques et pour les fenêtres longues ; pour les petites marques, le billet refuse d’y lire une fidélité plus forte [1]. Le rapport de 2019 nuance : en général un peu plus haute pour les petites marques, mais plus basse que chez leurs grandes concurrentes sur de très courtes périodes [3].
Dans cette base de cinq ans, 80 % des acheteurs sont « super-légers » : cinq achats ou moins en cinq ans. Les petites marques attirent beaucoup plus d’achat unique que les leaders, jusqu’à la moitié des clients pour les plus petites [1].
Qui a produit ces chiffres ?
L’annexe du rapport de 2019 recense sept autres travaux. Six portent sur la part des ventes des acheteurs du haut, avec des fenêtres et des terrains très différents [3].
| Travail recensé | Fenêtre | Terrain | Part du top 20 % |
|---|---|---|---|
| Romaniuk et Sharp, 2016 | Un an | Épicerie de marchés en développement | 53 % |
| Steenkamp, 2017 | Un an | Panel européen | 50 % |
| Kim, Singh et Winer, 2017 | Six ans | Panel américain, 22 catégories | 73 % (marque ombrelle), 65 % (marque) |
| Graham, Sharp, Dawes et Trinh, 2017 | Trimestre, un an, cinq ans | Panel européen, 22 catégories | 40 %, 50 %, 60 % |
| dunnhumby, 2017 | Un an, cinq ans | Une seule carte de fidélité britannique, sept catégories d’épicerie | 62 % et 73 % (un an), 66 % et 79 % (cinq ans) |
| McCarthy et Winer, 2019 | Deux ans | Sociétés cotées hors biens de grande consommation | 67 % en moyenne, 58 % pour les entreprises à abonnement |
Tableau 1. Les six travaux de l’annexe qui portent sur des parts d’acheteurs. Source : [3].
Une ligne de l’annexe (Brynjolfsson et coauteurs, 2011) est décrite par [3] comme une part de produits, et rapportée par [4] à 57 % et 53 % ; nous l’écartons du décompte. L’étude sur grand magasin rapporte les travaux de McCarthy et Winer à 67 % hors biens de grande consommation et à 66 % pour les entreprises de services, sur deux ans [4] : aucune source du dossier ne dit si les entreprises à abonnement (58 %) sont comprises dans les entreprises de services (66 %).
Les deux bornes hautes, toutes fenêtres comme à un an, viennent de la même source : des données de carte de fidélité d’une seule enseigne britannique, présumée être Tesco, qui pèserait environ 28 % des courses au Royaume-Uni selon le billet. Le billet juge que ce type d’échantillon gonfle la part, parce que des ménages qui ont déménagé et achètent désormais dans une autre enseigne paraissent légers, et que ce biais s’aggrave avec le temps [1].
L’étude sur grand magasin, parue dans l’International Journal of Market Research, a été lue dans sa version de manuscrit accepté après évaluation par les pairs. Trois de ses cinq auteurs sont rattachés à l’institut, les deux autres à Keio et à Northwestern, et aucun conflit d’intérêts n’y est déclaré [4].
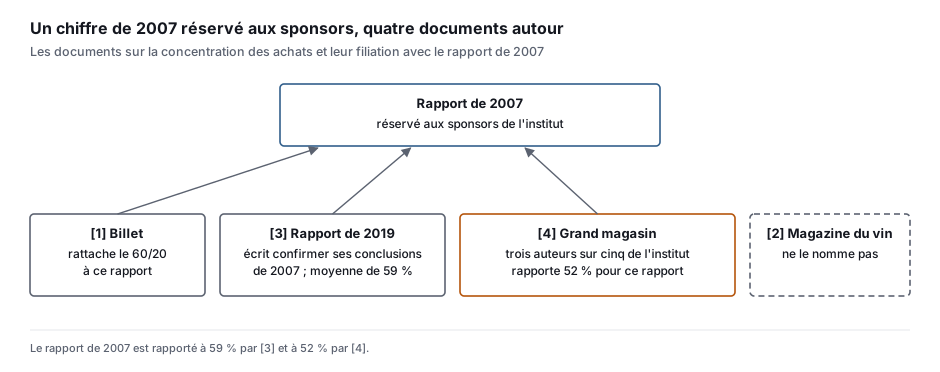
Schéma 2. Les quatre documents sur la concentration et leur filiation avec le rapport de 2007, réservé aux sponsors de l’institut. Le billet [1] s’y rattache ; le rapport de 2019 [3] écrit confirmer ses conclusions ; l’étude sur grand magasin [4] en rapporte une autre valeur ; l’article du magazine du vin [2] ne le nomme pas.
Le haut du classement tient-il ?
Reste à savoir si le cinquième de tête d’une année est encore là l’année suivante. Deux documents de l’institut disent que la moitié des gros acheteurs n’y revient pas, et le billet que leur part des ventes baisserait, sans publier de données. Le billet écrit que les 20 % du haut vaudront l’an prochain moins que les 60 % de ventes de cette année, environ 45 % selon lui, ce qu’il rattache à la régression vers la moyenne, et il juge préférable de voir le 60/20 comme une surestimation [1]. Le rapport de 2019 écrit que, même pour des marques stables, la moitié des gros acheteurs de l’an dernier ne se qualifie plus dans le top 20 %. Il nomme « loi de modération des acheteurs » le constat que, l’an suivant, les 20 % de tête seront moins gros et les acheteurs légers plus gros [3]. Le magazine du vin avance qu’environ 50 % seulement des gros acheteurs d’une année le sont l’année suivante, et que la contribution aux ventes des 50 % restants baisse d’environ 15 % [2].
Pourquoi ce recul ? Pour le magazine du vin, il tient à un comportement probabiliste, pas à un choix conscient dans la plupart des cas. Beaucoup de gros acheteurs stockent ou achètent pour une occasion ; l’année suivante, certains ont pu déménager, décéder, acheter beaucoup d’une autre marque de vin ou attendre un enfant. Beaucoup restent de gros acheteurs de la catégorie, mais leurs plus gros achats passent à une autre marque, et les gros acheteurs d’une catégorie achètent plus de marques différentes que les petits [2].
Une étude mesure la stabilité du segment de tête sur des transactions enregistrées par un programme de fidélité, sans tester ces explications : celles d’une chaîne de grands magasins d’Asie de l’Est, dont le nom et le pays sont tus, soit 553 335 843 transactions d’un programme de fidélité entre avril 2012 et mars 2015, dans plus de 30 magasins. L’enseigne a demandé que le nombre de clients ne soit pas divulgué. Les gros acheteurs y sont les 20 % de clients du haut en fréquence de transaction et en valeur. Pour chaque rayon, les clients sont classés par contribution annuelle aux ventes, le chiffre d’affaires des 20 % du haut est sommé et rapporté au total du rayon, et la stabilité est la part des clients du top 20 % d’une année qui s’y qualifient de nouveau l’année suivante, sur trois périodes de douze mois [4].
Au niveau du magasin entier, les 20 % de clients qui dépensent le plus portent 71 % du chiffre d’affaires enregistré dans le programme de fidélité. Par rayon, la part va de 65 % (sport, entretien) à 86 % (costume traditionnel). Cette concentration suit la valeur moyenne d’une transaction dans le rayon, pas leur fréquence [4].
Et ce cinquième de tête se reconstitue-t-il ? 69 % des clients du top 20 % des dépenses du magasin en année 1 s’y qualifient de nouveau en année 2, et 64 % quand l’horizon passe à deux ans. Par rayon, la stabilité annuelle moyenne tombe à 45 %, de 11 % pour les cadeaux à 74 % pour l’alimentaire, et à 38 % en moyenne sur deux ans. Pour le top 20 % par nombre de transactions, elle est en moyenne par rayon de 48 % l’année suivante et de 40 % sur deux ans ; 76 % et 69 % pour le magasin entier, d’après le tableau 3 seul. Allonger la fenêtre n’améliore pas la stabilité [4].
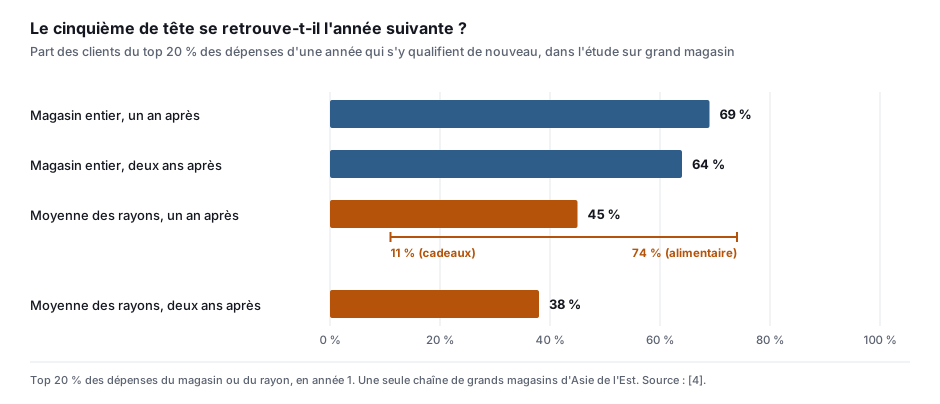
Schéma 3. Part des clients du top 20 % des dépenses d’une année qui s’y retrouvent l’année suivante, puis deux ans plus tard : magasin entier, moyenne par rayon et étendue des rayons. Une seule enseigne. Source : [4].
Quatre énoncés sur la persistance du segment de tête circulent donc, avec des statuts différents.
| Document | Énoncé | Statut |
|---|---|---|
| Magazine du vin [2] | Environ 50 % des gros acheteurs le sont encore l’année suivante | Annoncé, sans méthode |
| Rapport de 2019 [3] | La moitié des gros acheteurs de l’an dernier ne se qualifie plus | Affirmé, sans donnée |
| Étude sur grand magasin [4] | 69 % au niveau du magasin, 45 % en moyenne par rayon, de 11 % à 74 % | Mesuré, sur une seule enseigne |
| Même étude, citant Romaniuk et Wight (2015) [4] | Stabilité annuelle des gros acheteurs de biens de grande consommation : 67 % par catégorie, 50 % par marque | De seconde main |
Tableau 2. La persistance du segment de tête d’une année sur l’autre. Les définitions du segment diffèrent : sans seuil dans [2], 20 % du haut dans [3] et [4]. Sources : [2][3][4].
Les auteurs de l’étude en tirent une consigne : évaluer et mettre en œuvre les actions de rétention des gros acheteurs au niveau du rayon plutôt que du magasin. Dans les rayons peu stables, comme enfants et bébés ou sport, cibler seulement les gros acheteurs de l’an passé manquerait d’anciens acheteurs légers qui peuvent devenir gros ; dans les rayons stables, ce ciblage a des chances de toucher des gros acheteurs qui le restent. L’analyse aiderait à répartir les ressources entre rétention et acquisition [4].
Et la marge, alors ?
Le magazine du vin présente comme admis que les clubs de fidélité sont des dispositifs défensifs, qui n’augmentent pas la fréquence ni le montant des achats qui auraient eu lieu sans le club ; les gros acheteurs réguliers achèteraient probablement de toute façon, sans récompense financière [2].
Les auteurs du billet en tirent une orientation stratégique, qui est une opinion et non un résultat mesuré : les acheteurs légers pèsent 40 % du chiffre d’affaires de long terme et sont quatre fois plus nombreux ; avec les non-acheteurs, ils seront la principale source de croissance, si bien que viser ses fidèles ressemble à une quasi-impasse [1].
Prédire le client de demain
Si le classement d’hier ne suffit pas à dire la valeur de demain, comment la prévoir ? Un document de 2005, signé de Fader, Hardie et Lee, s’y essaie avec un modèle. Il part de trois mesures de chaque client, réunies sous le sigle RFM : la récence (date du dernier achat), la fréquence (nombre d’achats passés) et la valeur monétaire (montant moyen par transaction). Son but est la valeur vie client (CLV, pour customer lifetime value), c’est-à-dire la valeur actuelle des flux de trésorerie futurs associés à un client [5].
Les données sont celles d’une seule cohorte : 23 570 personnes ayant fait leur premier achat chez CDNOW, un site de vente de musique en ligne, au premier trimestre 1997, suivies jusqu’à fin juin 1998, soit 78 semaines. Dix revendeurs présumés sont retirés, ce qui laisse 23 560 clients. Le modèle est calibré sur un échantillon au dixième (2 357 clients) pendant les 39 premières semaines, puis validé sur les 39 suivantes, tenues à l’écart : c’est la validation dite « holdout ». Elle porte sur des composantes du modèle, non sur la valeur vie client elle-même [5].
Le document tient le comportement passé pour un prédicteur clé du comportement futur. Ce qu’il reproche à d’autres modèles est ailleurs : traiter les variables RFM observées comme des traits exacts alors qu’elles sont des indicateurs imparfaits, s’en remettre aux seules données passées comme à un miroir de l’avenir. Un piège qu’il évoque est de multiplier les transactions attendues par la dépense moyenne observée, ce qui ignore la régression vers la moyenne. Dans le modèle ajusté sur CDNOW, la dépense moyenne observée d’un client ne devient une estimation raisonnablement fiable qu’après 7 à 8 transactions. Son modèle calcule pour cela une moyenne pondérée entre les achats passés du client et les tendances de l’ensemble de la population, selon le nombre de transactions du client [5].
Sur la période de validation, le modèle sous-estime les ventes cumulées de moins de 2 % à la semaine 78. La valeur moyenne de transaction théorique diffère de l’observée de neuf cents, une mesure d’ajustement du sous-modèle monétaire. Au niveau des clients, la validation compare des moyennes conditionnelles que les auteurs jugent bonnes. Une telle validation sur données tenues à l’écart manque, écrivent-ils, à presque tous les travaux sur la valeur vie client, et devrait être employée dans toutes ces analyses [5].
Le résultat le plus parlant pour un tableau de bord tient à la récence. À faible récence, selon le modèle, les clients à fréquence passée élevée ont probablement un potentiel futur plus faible que ceux qui achetaient moins. Parmi les clients ayant racheté au moins une fois, codés en terciles, la récence est la dimension où la valeur vie client varie le plus, suivie de près par la fréquence. Sur les données brutes, jugées clairsemées et peu fiables, récence et fréquence sont associées positivement aux achats futurs ; le modèle montre un renversement à faible récence. Les clients sans achat répété pèsent ensemble près de 5 % de la valeur future de la cohorte ; la cellule la plus haute sur les trois dimensions, environ 435 $ par client, près de 38 %, pour une valeur vie client moyenne d’environ 47 $ par client [5].
Le document rappelle aussi, d’après Schmittlein et ses coauteurs (1993), que la concentration observée n’est pas la concentration vraie, et note que les motifs observés dépendent de la durée d’observation [5].
Que dit la banque ?
Passons du magasin à la banque. Deux textes de Bain & Company, signés des trois mêmes associés (Jan-Alexander Huber, Iwona Steclik et Thomas Olsen), traitent des clients entreprises non rentables : le premier est paru sur le site de Bain & Company le 16 mai 2017, le second sur un blog de contributeurs de Forbes le 5 juin 2017. Le second renvoie au premier : c’est une seule voix, non deux sources qui se recoupent [6][7].
Leur estimation porte sur un portefeuille « typique » de clients entreprises d’une grande banque multinationale. Le profit économique vient d’environ 20 % des clients, dont peut-être 1 % portent l’essentiel de la valeur. Quelque 30 % des clients passent sous le seuil de profit économique, dont environ 1 % avec l’effet négatif le plus fort pour la banque telle qu’elle les sert aujourd’hui. Les 50 % restants, ou à peu près, ont une valeur modérée pour la banque ou sont à l’équilibre [6]. Forbes présente ce découpage comme une estimation de Bain & Company [7].
La rentabilité d’un client dépend de facteurs qui fluctuent : le coût de service, le cycle du secteur du client, les taux d’intérêt du marché. Beaucoup de banques n’ont pas de système pour suivre cette variation client par client : la plupart des grandes banques savent rattacher un revenu ou un risque de crédit à un client, peu disposent d’un système sophistiqué pour lui allouer des coûts d’exploitation ou un risque de marché [6].
Face à un client non rentable, les deux textes nomment deux issues : le servir autrement ou le sortir du bilan [6][7]. Comme tous les clients ne sont pas rentables chaque année, les banques qu’ils citent en exemple jugent la rentabilité sur une vue de deux à quatre ans [6][7], ce qui n’exclut pas une gestion active du portefeuille [6]. Le premier texte seul ajoute que traiter d’abord le 1 % le moins rentable peut améliorer nettement le résultat, mais que ces clients tendent à être gros en taille et en revenus, et que renoncer à eux n’est peut-être pas viable, la banque ayant besoin de couvrir sa base de coûts fixes [6].
| Allouer les moyens à venir | Garder ou sortir un client peu rentable | |
|---|---|---|
| Ce que le dossier apporte | Des parts de ventes, d’achats ou de transactions des clients les plus actifs [1][2][3][4] ; la stabilité de ce segment sur une enseigne [4] ; une valeur client calculée sur une marge supposée [5] | Une estimation de la répartition du profit économique d’un portefeuille de clients entreprises [6][7] ; deux issues, servir autrement ou sortir du bilan ; et un jugement de rentabilité sur deux à quatre ans [6][7] |
| Ce qui manque | La marge des clients classés par ventes : aucun document ne compare les deux classements (texte des pages, figures de [6] non lues) | Un lien avec le classement par ventes : le découpage du profit économique n’en suppose aucun |
Tableau 3. Deux décisions et ce que le dossier en éclaire. Lecture de notre part. Sources : [1] à [7].
Sept sources, une question ouverte
Voici les sept documents d’un coup d’œil, avec ce que chacun apporte.
| Document | Producteur | Nature | Ce qu’il apporte |
|---|---|---|---|
| Billet [1] | Byron Sharp et Charles Graham, Ehrenberg-Bass Institute | Billet signé, sans donnée reproduite | Le 60/20 et la dépendance de la part à la fenêtre |
| Magazine du vin [2] | Larry Lockshin, chercheur de l’institut | Article de magazine professionnel, sans méthode ni données | Environ 60:20 sur 15 catégories ; le recul des gros acheteurs |
| Rapport de 2019 [3] | Sharp, Romaniuk et Graham, institut | « Draft report », trois pages de texte et une annexe | La part de Pareto et l’annexe de sept travaux |
| Grand magasin [4] | Tanusondjaja et quatre coauteurs, trois des cinq auteurs étant de l’institut | Manuscrit accepté après évaluation par les pairs, une enseigne | 71 % de concentration (chiffre d’affaires enregistré dans le programme de fidélité), 69 % de stabilité |
| Valeur client [5] | Fader, Hardie et Lee | Document de 2005, une cohorte CDNOW | Une valeur client sur marge supposée |
| Bain & Company [6] | Huber, Steclik et Olsen | Publication de Bain & Company, mai 2017 | La répartition d’un profit économique |
| Forbes [7] | Les mêmes auteurs | Blog de contributeurs de Forbes, juin 2017 | Le même propos : une seule voix avec [6] |
Tableau 4. Les sept documents lus. Sources : [1] à [7].
Ce qu’un lecteur qui doit décider peut en faire
| Profil | Ce que cette analyse implique | Enjeu | Réversibilité |
|---|---|---|---|
| Direction marketing et CRM | Lire un classement par ventes comme une part de ventes passées, non comme une valeur [1][2][3][4]. Citer une part de Pareto avec sa fenêtre : pour la marque moyenne du billet, typiquement 40 % sur un trimestre, un peu plus de 60 % sur cinq ans [1]. Les auteurs de l’étude sur une chaîne de grands magasins d’Asie de l’Est jugent qu’une rétention uniforme pour tout le magasin peut ne pas donner les résultats voulus, les rayons différant beaucoup ; généralisation non testée [4]. | Modéré | Réversible |
| Direction clientèle ou relation client, banque | Pour un client entreprise peu rentable, les textes de Bain & Company nomment deux issues, le servir autrement ou le sortir du bilan, et jugent la rentabilité sur deux à quatre ans [6][7]. Renoncer au 1 % de clients le moins rentable, qui tend à être gros, peut ne pas être viable à cause des coûts fixes [6]. Le calcul de valeur client du dossier porte sur des achats sans contrat, et ses auteurs citent abonnements et services financiers comme terrains à étudier [5]. | Élevé | Peu réversible |
| Direction data et analytics | Séparer le classement par ventes de toute estimation de valeur : une valeur client demande une marge et un taux d’actualisation, supposés dans le calcul du dossier [5]. Valider une prévision sur une période tenue à l’écart, ce que les auteurs jugent absent de presque tous les travaux sur la valeur vie client [5]. Dans le modèle ajusté sur une cohorte CDNOW, non répliquée, une fréquence passée élevée à faible récence accompagne plutôt un potentiel futur plus faible [5]. La pondération de ce modèle lui est propre : notre consigne est de n’en tirer aucun coefficient pour d’autres données, ses auteurs demandant de tester leurs hypothèses et de répliquer [5]. | Modéré | Réversible |
| Direction générale et comité exécutif | Demander sur quelle marge repose la proposition de concentrer les moyens : aucun document du dossier ne compare le classement par ventes à la rentabilité des mêmes clients (texte des pages, figures de [6] non lues). Le segment de tête d’une année n’est pas acquis pour la suivante : dans l’étude lue, 69 % des clients du top 20 % des dépenses du magasin s’y retrouvent l’année suivante, 45 % en moyenne par rayon [4]. | Élevé | Partiellement réversible |
Tableau 5. Lecture par profil. Les niveaux d’enjeu et de réversibilité sont notre appréciation. Sources : [1] à [7].
Mes réserves
- Une seule école. Les documents sur la concentration viennent de l’institut, de ses auteurs ou d’une équipe dont trois membres sur cinq en font partie ; le rapport de 2019 invoque des analyses indépendantes sans dire lesquelles sont indépendantes ni lister les analyses de sponsors [1][2][3][4].
- Un chiffre de référence sans données ouvertes. Le rapport de 2007 est réservé aux sponsors de l’institut ; le billet et le rapport de 2019 n’en donnent pas la population, et un autre document le rapporte à 52 % quand le rapport de 2019 le donne à 59 % [1][3][4].
- Des bases qui ne concordent pas. La série de 40, 50 et 60 % est décrite sur trois bases différentes selon les documents, et les petites marques, les fenêtres longues et la carte de fidélité d’une seule enseigne font varier la part [1][3][4].
- Des reculs sans relevé. Les énoncés de l’institut sur la sortie du segment de tête ne sont accompagnés d’aucune donnée ; la base de la baisse « d’environ 15 % » n’est pas écrite [1][2][3].
- Une enseigne, un manuscrit. L’étude sur grand magasin porte sur une chaîne d’Asie de l’Est, avec des transactions probablement hors base ; nous avons lu son manuscrit accepté, pas la version publiée ; son texte écrit douze rayons quand ses tableaux en listent treize ; pour le « total magasin », seul 71 % est commun à son résumé, à son texte et à son tableau 3 [4].
- Une marge supposée. La valeur client de Fader, Hardie et Lee repose sur une marge brute de 30 % et un taux de 15 % supposés, sur une seule cohorte d’achats sans contrat [5].
- Une estimation bancaire sans méthode. Dans le texte des deux pages, le découpage de Bain & Company n’a ni méthode, ni échantillon, ni nombre de banques publiés (les figures de la page de Bain & Company n’ont pas pu être lues), ses deux textes sont d’une même voix et le profit économique n’y est pas défini [6][7].
- Un champ restreint aux biens de consommation. Le chiffre de référence de [3] porte sur des marques de biens de consommation, [1] et [2] ne précisent pas leur champ ; l’annexe de [3] recense aussi des travaux hors de ce champ ; [4] porte sur un grand magasin ; les parts très élevées dans l’inter-entreprises restent une question ouverte pour l’institut lui-même [3].
- Des lectures qui sont les nôtres. Le « client visible » et la distinction entre allouer et sortir sont les nôtres : nous ne les attribuons à aucun des sept documents [1] à [7].
- Ce que cette pièce ne couvre pas. Le billet de l’institut, le rapport de 2019 et l’article du magazine du vin ne contiennent ni options réelles ni heuristique (recherche faite sur leur texte) ; le document de Fader, Hardie et Lee n’a été cherché que sur l’heuristique, les deux textes de Bain & Company que sur « option » (aucun sens d’options réelles), et l’étude sur grand magasin sur aucun des deux termes. Nous n’avons pas lu les articles qui rapprochent options réelles et valeur vie client, ni ceux sur l’inertie des décisions de sortie, et nous ne disons rien de leur contenu.
- Un indice au plancher. L’indice de preuve est posé bas parce que la preuve de la thèse (aucun document ne mesure la marge) est une lecture que nous faisons de sept documents ouverts (texte des pages, figures de [6] non lues) ; le reste du corpus est accessible et relisible, mais aucun document ne publie de données permettant de refaire ses chiffres. Le chiffre de référence de 59 % vient d’un rapport de 2007 qu’un lecteur extérieur ne peut pas refaire ; il structure des comparaisons sans porter la thèse. Les documents sur la concentration viennent d’une seule école, et ils ne s’accordent pas entre eux.
Indice de solidité des preuves · le détail
16 / 100 · Preuves très limitées · fourchette 0-30 %
Score établi le 10 octobre 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. Ce niveau est bas, et il faut dire pourquoi. Il tient à la nature de la preuve de la thèse centrale, qu'aucun des sept documents ne mesure la marge : cette preuve est une lecture que nous faisons de sept documents ouverts (texte des pages, figures de [6] non lues), non une mesure qu'un lecteur peut refaire. Le chiffre de référence de 59 % n'est qu'une réserve locale : il structure des comparaisons de la pièce sans porter la thèse. Il vient d'un rapport de 2007 réservé aux sponsors de l'Ehrenberg-Bass Institute, que le rapport de 2019 reprend et que le billet public relaie sous la forme « plutôt 60/20 », sans reproduire ni tableau, ni figure, ni effectif, ni méthode, et son relevé propriétaire n'est pas auditable. Les documents du dossier sur la concentration viennent d'une seule école : trois auteurs sur cinq de l'étude sur grand magasin sont de l'institut, et le rapport de 2019 invoque des analyses indépendantes sans dire lesquelles sont indépendantes ni lister les analyses de sponsors. La convergence est donnée pour mixte parce que les documents concordent autour de 50-60 % à un an hors carte de fidélité (sauf le 50 % de Graham et coauteurs, que l'étude sur grand magasin décrit comme une carte de fidélité de supermarché et le rapport de 2019 comme un panel européen), mais divergent selon la fenêtre et la base : un écart de 52 % à 59 % sur le rapport de 2007 reste inexpliqué, bien que des populations différentes soient une piste (le tableau 1 de l'étude sur grand magasin range les 52 % sous « transactions, US/AU/ZA » ; le 59 % est « brand average » sans population), et la série de 40, 50 et 60 % est décrite sur trois bases différentes. Le calcul de 2007 ne peut pas être refait, faute de données publiées : aucun des sept documents ne les publie. Des mesures voisines existent (50 à 73 % sur un an, 40 à 79 % toutes fenêtres), dont certaines hors de l'institut ; l'annexe de [3] ne publie pas leurs données, et nous n'avons pas lu les travaux d'origine. Les autres parts du cinquième de tête que la pièce rapporte, y compris les deux analyses que le billet attribue à l'un de ses auteurs et dit « closely replicating », sont comptées sur l'axe de la convergence et non comme des réplications du 59 %, faute de données de 2007 publiées auxquelles les rapporter ; plusieurs ne sont connues que par l'annexe du rapport de 2019. La puissance est plafonnée par le barreau retenu, et non tirée d'un dénombrement : l'étude sur grand magasin porte sur 553 335 843 transactions, le modèle de valeur client sur une cohorte de 23 570 personnes.
- La part du chiffre d'affaires que porte le cinquième le plus actif des acheteurs serait publiée avec les panels, les catégories, les effectifs et la fenêtre d'observation qui la produisent, de sorte qu'un lecteur extérieur puisse refaire le calcul sur les mêmes données.L'Ehrenberg-Bass Institute, qui réserve à ses sponsors le rapport de 2007 d'où viennent la moyenne de 59 % et la plage de 44 % à 68 %, et dont ni le billet public ni le rapport de 2019 ne donnent la population. · existe, mais n’est pas consultable
- La régularité serait reproduite sur des panels d'achat par une équipe étrangère à l'école qui l'a formulée, sur plusieurs catégories et plusieurs pays : une réplication signée par le producteur de la régularité ne qualifie pas à ce barreau.Les auteurs des travaux que l'annexe du rapport de 2019 recense, dont Kim et ses coauteurs et McCarthy et Winer, que le dossier ne connaît que par ce recensement et par l'étude sur grand magasin. · un dispositif approchant existe, sans remplir la condition
- Chaque part publiée porterait la fenêtre à laquelle elle se rapporte, sur une base unique et décrite de façon concordante par tous les documents.L'Ehrenberg-Bass Institute, dont le billet public donne trois parts pour trois fenêtres (typiquement 40 %, plus de 50 %, un peu plus de 60 %) sur une base que les documents décrivent de trois façons différentes. · un dispositif approchant existe, sans remplir la condition
- La sortie du segment de tête d'une année sur l'autre serait publiée avec le relevé qui l'établit, sur plusieurs marchés plutôt que sur une seule enseigne.L'Ehrenberg-Bass Institute, dont trois publications énoncent un recul sans relevé, et l'équipe de Tanusondjaja et ses coauteurs, qui mesure une stabilité de 69 % au niveau du magasin et de 45 % en moyenne par rayon sur une seule chaîne. · un dispositif approchant existe, sans remplir la condition
- Le classement des clients par ventes serait comparé à leur rentabilité, marge et coûts mesurés, sur les mêmes clients.Aucun des sept documents ne fait cette comparaison (texte des pages, figures de [6] non lues). · personne ne l’a produit
Ce dispositif porterait l'indice à 41 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Modification apportée · mis à jour le 10 octobre 2026
- Reconstruction complète de la pièce sur sept documents lus (figures de [6] non lues) : le billet et le rapport de 2019 de l'Ehrenberg-Bass Institute, l'article du magazine du vin, l'étude sur grand magasin, le document de Fader, Hardie et Lee et les deux textes de Bain & Company. Tout chiffre de la version précédente qu'aucun de ces documents ne porte a disparu.
- Sortent de la pièce : le cadre des options réelles et ses références (Méndez-Suárez et Crespo-Tejero, Musshoff et coauteurs, Koosha et Albadvi), dont je n'ai pas pu lire les textes ; la règle dite 20-55 (Malthouse et Blattberg), pour la même raison ; l'heuristique de disponibilité de Tversky et Kahneman, que la pièce ne mobilise plus ; le repère de consensus sur six pages francophones, qui était un relevé de ma part hors dossier de sources.
- Le « client visible » reste une lecture de ma part : la pièce le dit dans un encadré, et nous ne l'attribuons à aucun des sept documents ; seul le texte des deux pages de Bain & Company porte la recherche de l'expression.
Voir les 19 autres
- Le chiffre de 45 % est présenté sans donnée publiée, comme conséquence attendue de la régression vers la moyenne selon le billet.
- Réécriture de forme selon la charte du 10 octobre 2026 : titre en question, chapô de trois phrases, intertitres courts, vingt encadrés <Statut>, trois schémas. Aucune source n'est ajoutée à celles du dossier.
- Corrections du tour 5 : le rapport de 2019 « écrit confirmer » (légende et étiquette du schéma 2) ; la persistance du segment de tête est attribuée à deux documents et au billet, chacun pour ce qu'il dit ; la « loi de modération des acheteurs » est définie comme le rapport la définit ; la formule sur les analyses indépendantes est bornée ; le 45 % est dit sans donnée publiée ; le 59 % est dit relayé par le billet sous la forme « plutôt 60/20 » ; l'incise sur la gestion active est attribuée à [6] seul ; la portée du holdout est précisée ; les absences sur Bain & Company sont bornées au texte des pages ; la recherche d'options réelles et d'heuristique est bornée aux documents recherchés ; les paragraphes cités du billet sont complétés.
- Indice de preuve recoté à la baisse sur ce que les sept documents autorisent.
- Sous-titre resserré : il rangeait les sept documents sous « des ventes, des achats ou des transactions », alors que les deux textes de Bain & Company répartissent un profit économique ; il distingue désormais les trois groupes de documents.
- Description resserrée : elle attribuait au rapport de l'institut une plage de 40 à 79 % qui est notre calcul sur les travaux recensés dans son annexe, sans dire que la borne basse porte sur un trimestre et la borne haute sur cinq ans, de petites marques et une seule enseigne ; elle écrivait « aucune marge » alors que le calcul de valeur client du dossier en suppose une. Indice inchangé.
- Note d'indice précisée : l'étiquette de puissance affichait une bande de 100 à 1 000 observations alors que le texte publie 553 335 843 transactions et une cohorte de 23 570 personnes ; elle dit désormais que la bande vient du barreau de preuve retenu, pas d'un dénombrement. La note dit aussi que l'absence de réplication porte sur le seul chiffre de 59 %, dont les données ne sont pas publiées, et que les autres mesures de la part du cinquième de tête sont lues comme convergence. Indice inchangé.
- Résumé resserré : il écrivait sans attribution que le cinquième d'acheteurs le plus actif d'une marque porte « généralement à peine plus de la moitié » de ses ventes, alors que ce jugement est celui du projet de rapport de 2019 de l'institut, signé des auteurs de la thèse, et vaut pour des marques de biens de consommation ; il l'attribue désormais à l'institut et rappelle que la série du billet porte sur sa base de clients de cinq ans. Indice inchangé.
- Corrections du tour 7 : le résumé reprend « d'une grande banque multinationale » pour l'estimation de Bain & Company ; « sans l'avoir décidé » disparaît de la sortie des clients sur longue période ; les causes de baisse du magazine du vin passent au conditionnel (« ont pu ») ; la réserve sur le champ distingue les chiffres de [1][2][3] (biens de consommation) de [4] (grand magasin) ; l'absence de l'expression « client visible » et de la recherche d'options réelles et d'heuristique est bornée aux documents dont le relevé porte la recherche ; le sous-titre précise « dans ces sept documents » ; la citation [2] donne le titre imprimé et la citation [3] indique la copie déposée à LSBU/SSRN ; le tableau de décision borne la ligne sur le modèle CDNOW (non répliqué) et la ligne sur le grand magasin (généralisation non testée). Indice inchangé.
- Corrections du tour 8 : la réserve sur le champ distingue les chiffres de référence de [1][2][3] (biens de consommation), l'annexe de [3] (aussi hors de ce champ) et [4] (grand magasin) ; « presque la moitié » devient « environ 40 % », que l'institut présente comme presque la moitié ; le texte alternatif du schéma 1 reprend « plus de » et « un peu plus de » et le schéma signale que les barres sont tracées à 50 et 60 % (bornes basses) ; le mécanisme de l'échantillon incomplet cite le déménagement ; la réserve sur ce que la pièce ne couvre pas dit, relevé par relevé, ce qui a été cherché sur « option » et « heuristic », et que l'étude sur grand magasin ne l'a pas été ; la réserve sur l'indice restreint le corpus non refaisable au chiffre de 59 % ; « ne dit pas » devient « ne suffit pas à dire » à l'ouverture de « Prédire le client de demain » ; la citation [2] distingue le chapô de la formule finale ; la citation [4] ajoute les folios 9 et 13.
- Corrections du tour 9 : le chiffre de 59 % reste seul à n'être pas refaisable, et le reste du corpus est dit accessible et relisible sans données permettant de refaire ses chiffres (réserve sur l'indice) ; la note d'indice dit que le calcul de 2007 ne peut pas être refait faute de données publiées et que des mesures voisines existent, dont certaines hors de l'institut, retient le barreau par défaut, signale le 50 % de Graham et coauteurs comme carte de fidélité de supermarché ou panel européen selon les documents et mentionne la piste des populations différentes ; « aucune source ne dit » devient « aucune source du dossier ne dit » ; la vue de deux à quatre ans est rattachée au jugement de rentabilité, non aux deux issues (corps, tableaux de décision) ; la consigne « aucun coefficient » est dite nôtre. Indice inchangé.
- Corrections du tour 10 : les absences affirmées sur les deux textes de Bain & Company sont bornées au texte des pages, figures de [6] non lues (sous-titre, description, résumé, réponse courte, tableau de décision, encadrés, réserves, note d'indice, preuve manquante) ; « sept documents lus en entier » devient « lus (figures de [6] non lues) » ; la rentabilité est dite croyance rapportée ou prémisse des auteurs ([4]) ; le mécanisme est dit décrit pour des marques de vin ; le pied du schéma 2 ne parle plus que du relevé de [4]. Indice inchangé.
- Corrections du tour 11 : le sous-titre ne présente plus la concentration des moyens comme une pratique générale (« l'on juge raisonnable de concentrer les moyens ») ; le mécanisme de sortie des clients sur longue période est attribué au billet, qui n'en publie pas de mesure ; les 71 % sont rapportés au chiffre d'affaires enregistré dans le programme de fidélité (corps et tableau de comparaison) ; la réserve sur le champ dit que seul le chiffre de [3] porte sur des biens de consommation, [1] et [2] ne précisant pas leur champ ; le tableau de comparaison dit « trois des cinq auteurs étant de l'institut ». Indice inchangé.
- Corrections du tour 13 : la note d'indice ne dit plus que les confirmations connues viennent de la même école ; elle dit que le calcul de 2007 ne peut pas être refait faute de données publiées et que des mesures voisines existent, dont certaines hors de l'institut. Indice inchangé.
- Corrections du tour 14 : la note d'indice dit que des mesures voisines vont de 50 à 73 % sur un an et de 40 à 79 % toutes fenêtres, et que l'annexe de [3] ne publie pas leurs données, sans que nous ayons lu les travaux d'origine (plus de négation universelle sur 2007) ; le statut de lecture sur le « client visible » borne la pondération du passé par la tendance de la clientèle à la dépense moyenne par transaction ; la première puce du résumé dit « ni la marge ni la valeur vie client », la deuxième « dans les documents lus » ; le 40 % des acheteurs légers est donné comme complément arithmétique (100 moins 60), que le billet décrit comme presque la moitié des ventes courantes et comme 40 % du chiffre d'affaires de long terme ; le résultat sur la faible récence est dit « selon le modèle ». Indice inchangé.
- Corrections du tour 16 : la note d'indice distingue le chiffre de référence de 59 %, qui structure les comparaisons, de la thèse centrale, qui repose sur les sept documents ouverts (cohérence avec la réserve sur l'indice ; justification du niveau reprise au tour 19) ; la formule sur les données de ces mesures est remplacée dans la note d'indice et la puce du tour 14 ; le tableau de décision de la banque parle du 1 % de clients le moins rentable, qui tend à être gros [6]. Indice inchangé.
- Corrections du tour 17 : la note d'indice dit que l'annexe de [3] ne publie pas les données des mesures voisines et que nous n'avons pas lu les travaux d'origine (ISP8) ; les chiffres de stabilité de 76 % et 69 % pour le magasin entier sont donnés d'après le tableau 3 seul ; l'étude sur grand magasin porte sur des transactions enregistrées par un programme de fidélité, non sur « des données réelles » ; les clients du 1 % le moins rentable « tendent à être gros en taille et en revenus » dans le corps comme dans le tableau. Indice inchangé.
- Corrections du tour 19 : la note d'indice et la réserve « Un indice au plancher » justifient le niveau par la nature de la preuve de la thèse (lecture par l'auteur de sept documents ouverts, figures de [6] non lues), le chiffre de 59 % n'étant qu'une réserve locale qui structure des comparaisons sans porter la thèse ; la ligne de l'annexe sur des produits (Brynjolfsson et coauteurs, 2011) est dite décrite par [3] comme une part de produits, rapportée par [4] à 57 % et 53 %, et écartée du décompte ; le pied du schéma 2 ne garde que les valeurs mesurées ; la phrase sur le « client visible » parle du texte des deux pages de Bain & Company. Indice inchangé.
- Pièce allégée sans changement de fond : quelques encadrés qui répétaient le paragraphe voisin sont retirés et les renvois répétés au sein d'un même paragraphe sont regroupés, chaque chiffre gardant sa source.
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic