Marketing · 3 juillet 2026 · mis à jour le 5 septembre 2026
ESP — ValidéFidélité à la marque : la double pénalité peut n'être qu'un effet de taille
La loi de double pénalité décrit une régularité documentée par l'école qui l'a formulée, l'Ehrenberg-Bass Institute, répliquée principalement en son sein : la fidélité mesurée est d'abord corrélée à la taille de la marque. Les indicateurs commerciaux les plus courants, taux de réachat, ancienneté, valeur vie client, sont de nature comportementale et ne permettent pas, seuls, de conclure à un attachement à la marque.
 Axel Morel · Fondateur & analyste, Probans
Décision concernée
Faut-il investir dans des programmes de fidélité pour retenir ses meilleurs clients ?
Ne justifiez pas un programme de fidélité par le seul constat d'un fort taux de réachat : la fidélité mesurée est d'abord corrélée à la part de marché de la marque (loi de double pénalité, établie et répliquée principalement par l'Ehrenberg-Bass Institute lui-même), et un modèle élémentaire de choix au hasard, que je calcule ici, montre, sous des hypothèses simplificatrices, qu'un écart de fidélité mesurée peut naître d'un pur effet de taille, sans qu'il soit besoin de postuler un attachement plus fort. Évaluez son effet incrémental sur le comportement, puis comparez son rendement à celui des investissements visant la pénétration et la disponibilité de la marque. Cette comparaison de rendement, cette revue ne la tranche pas : elle exige des données de coût et d'effet incrémental propres à votre catégorie. Je ne dispose d'aucune mesure de l'enjeu financier de cet arbitrage ni de son coût de retour en arrière, et cette revue ne permet donc pas de dire s'il faut trancher vite ou attendre. Ce qu'elle permet de dire tient à l'information produite : reconduire le budget par défaut ne produira aucune donnée sur son effet incrémental, le mesurer en produira. Posez-vous la question de diagnostic : quelle part de mes acheteurs annuels achète aussi, la même année, chez un concurrent direct ?
L'essentiel en 3 points
- La double pénalité peut n'être qu'un effet de taille. La double pénalité, documentée dans un très grand nombre de catégories et de pays par l'Ehrenberg-Bass Institute, dont la réplication reste principalement interne à cette école, décrit une corrélation entre taille de marque et fidélité mesurée ; un modèle élémentaire de choix au hasard, que je calcule ici, montre qu'un écart de fidélité mesurée peut naître d'un pur effet de taille, sous des hypothèses simplificatrices, sans qu'il soit besoin de postuler un attachement plus fort.
- Les programmes agissent plus sur le comportement que sur l'attitude. Une méta-analyse de 429 tailles d'effet, Belli et ses coauteurs (2021), montre que les programmes de fidélité ont en moyenne davantage d'effet sur la fidélité comportementale que sur la fidélité attitudinale.
- La mobilité bancaire reste faible, et mal mesurée. Après la loi Macron, applicable depuis 2017, la mobilité bancaire reste faible selon les relevés du Comité consultatif du secteur financier, mais les mesures disponibles ne sont pas homogènes : usage du service de mobilité et taux réel de changement de banque sont deux grandeurs différentes.
Le marketing repose sur l’idée qu’une marque forte fidélise durablement ses clients, au point de justifier des budgets considérables de construction de marque. Je vérifie cette conviction à la source : données de panel, une méta-analyse de 429 tailles d’effet sur les programmes de fidélité, un test naturel sur la mobilité bancaire et assurantielle, et les épisodes qu’on cite sans toujours les vérifier, du rachat spéculatif de GameStop au rebranding contesté de Jaguar. La fidélité à la marque existe. Mais ce que les indicateurs marketing appellent fidélité mesure d’abord un achat répété, qui se confond facilement avec l’inertie, la disponibilité ou une erreur de mesure : sans mesure attitudinale complémentaire, il ne permet pas de conclure à un attachement. Cette dernière confusion revient si régulièrement d’un cas à l’autre que je la nomme dès maintenant, le biais du chiffre disponible : le chiffre le plus visible d’un débat public prend la place de celui qui répond à la question. Il recouvre trois mécanismes distincts, que je nomme un par un plutôt que de les ranger sous une étiquette commune.
Note de méthode. Le socle est déjà largement couvert ailleurs : la loi de double pénalité et le modèle NBD-Dirichlet du côté de l’école Ehrenberg-Bass [1, 2], la distinction entre fidélité comportementale et attitudinale, formalisée par Dick et Basu en 1994 [5], du côté académique. Je le rappelle sans le réexpliquer : c’est mon point de départ, pas mon sujet. Pourquoi la fidélité mesurée résiste-t-elle quand le principal coût de changement invoqué est levé, comme le montre le test naturel français sur la mobilité bancaire et assurantielle ? Et un même mécanisme peut-il éclairer à la fois ce résultat, l’efficacité limitée des programmes de fidélité et les rares boycotts qui fonctionnent ? Le triptyque substituabilité, visibilité, appropriation psychologique développé plus loin est l’hypothèse de lecture, non testée, que je propose sur cette seconde question.
- L’attachement à la marque existe, conceptuellement distinct de la simple répétition d’achat, et se manifeste dans des comportements coûteux dont je ne mesure pas la fréquence. Il se mesure par des échelles attitudinales dédiées, d’une autre nature que les indicateurs de réachat. Dans les trois cas extrêmes examinés ici, il coexiste avec d’autres motivations que le récit public ne distingue pas de lui.
- Dans trois autres cas de cette revue, Apple, GameStop et Jaguar, le récit public confond le chiffre le plus visible et le chiffre le plus pertinent, qu’il célèbre un succès ou annonce un échec. Je ne mesure pas la fréquence de ce travers ailleurs : je nomme, pour chacun de ces trois cas, le mécanisme en cause, mirage stock/flux, attribution motivationnelle erronée, mirage offre/demande.
Dix cas traversent cette revue, de force de preuve inégale et de complexité volontairement croissante. Ils ne démontrent pas la loi générale : la double pénalité s’en charge déjà à un niveau de preuve supérieur, et la méta-analyse [6] répond, elle, à une autre question, celle de l’effet des programmes. Ils testent sur des situations concrètes les confusions d’interprétation que cette loi permet de repérer.
| Cas | Ce qu’il teste | Registre de preuve | Verdict |
|---|---|---|---|
| Double pénalité | Le mécanisme général de la fidélité mesurée | Loi empirique, réplication massive | Corrélation robuste entre taille de marque et fidélité mesurée ; un modèle élémentaire montre qu’un écart peut naître d’un pur effet de taille, sans postuler un attachement plus fort |
| Apple / iPhone | L’exception la plus citée à la double pénalité | Réanalyse méthodologique publique | Exception non établie sur le marché américain, où la métrique corrigée place Apple parmi les marques dominantes ; correction rendue par une partie au débat, et sans équivalent mondial |
| Programmes de fidélité | L’outil managérial standard de rétention | Méta-analyse, 429 tailles d’effet | Effet en moyenne plus fort sur la fidélité comportementale que sur l’attitudinale |
| Mobilité bancaire et assurantielle | La friction administrative comme explication de la fidélité | Test naturel avant/après, sans groupe de contrôle, sources non homogènes | Démarches transférées à la banque d’arrivée, mobilité toujours faible, effet propre non mesurable |
| GameStop | L’attachement de marque poussé jusqu’au sauvetage boursier | Cas documenté, poids relatif des motivations non mesuré | Registres identifiés dans les messages : ludique ou communautaire, et anti-institutionnel ; aucune source citée ne fait de l’attachement de marque le ressort dominant |
| FC United of Manchester | Le sacrifice personnel pour une marque | Cas documenté : presse et site officiel du club | Engagement réel et coûteux, sans mesure attitudinale : l’attachement n’y est pas établi |
| Duralex | La popularité comme garantie de survie économique | Cas documenté, résolution judiciaire en cours | Popularité réelle, structure de coûts jugée insoutenable |
| Dawar et Pillutla / Toyota-Audi | L’amortisseur de marque face à une crise produit | Laboratoire et quasi-expérience de marché | Amortisseur associé aux attentes préalables ; seule la réponse de l’entreprise est testée expérimentalement |
| Bud Light | Le boycott qui affecte réellement les ventes | Cas documenté et littérature sur l’efficacité des boycotts | Rare selon la seule synthèse mobilisée ; trois facteurs favorisants proposés : substituabilité, visibilité sociale, appropriation |
| Jaguar | Le rejet de marque supposé après un rebranding contesté | Cas documenté, signaux de demande contradictoires | Effet d’offre sous-estimé : la gamme s’arrête modèle par modèle sur la période |
Tableau 1. Carte de lecture des dix cas mobilisés dans cette revue.
Pour un lecteur pressé. Les lignes double pénalité, Apple et programmes de fidélité portent l’essentiel de la preuve : loi empirique répliquée, réanalyse méthodologique publique, méta-analyse. La ligne mobilité bancaire et assurantielle est un test naturel sans groupe de contrôle, sur des sources non homogènes. Les cas restants sont des illustrations, de registre inégal, de l’expérience de laboratoire au cas documenté par voie de presse : la colonne « Registre de preuve » le précise ligne par ligne. Aucun n’est nécessaire à la conclusion centrale, ils montrent seulement où le raisonnement s’applique et où il trébuche.
Ce que les données établissent : la fidélité comme fonction de la taille
Ce que les données établissent. La régularité la mieux documentée sur ce sujet porte un nom éprouvé, la double pénalité (double jeopardy). Telle que la rapporte l’Ehrenberg-Bass Institute, elle énonce que les marques à faible part de marché ont, presque sans exception, à la fois moins d’acheteurs et des acheteurs légèrement moins fidèles que les marques dominantes [1]. Répliquée dans un très grand nombre de catégories et de pays, c’est une corrélation observée entre taille de marque et indicateur de fidélité, à un niveau proche d’une loi empirique en sciences sociales [1].
Byron Sharp explique ce mécanisme en prose : la double pénalité est selon lui un effet de sélection, la part d’une marque dépendant surtout de sa disponibilité mentale et physique plutôt que d’un attrait différencié [2]. Sa note n’en donne aucune mise en équation. Celle que j’utilise ici a été proposée sous cette note par un lecteur, Tiberio Caetano, en septembre 2016 [2] ; je la reprends pour ce qu’elle est, une arithmétique vérifiable ligne à ligne, et non pour l’autorité de qui l’écrit. Sur un marché à deux marques se partageant 90 % et 10 %, si les acheteurs choisissaient au hasard en proportion de ces parts et si chacun réalise deux achats sur la période, ce modèle élémentaire donne une part d’acheteurs exclusifs, la proportion des acheteurs d’une marque qui n’ont acheté qu’elle, d’environ 82 % pour la marque majoritaire contre environ 5 % pour la minoritaire, soit un écart d’environ quinze pour un. Ce rapport, que je calcule sur le même modèle, dépend fortement du nombre d’achats retenu : à trois achats par acheteur, environ 198 pour un ; à cinq, plus de 24 000 pour un. Ces trois valeurs sont des sorties de modèle et non des mesures de marché : le chiffre qui frappe est autant le produit du paramétrage que du mécanisme illustré.
Encore faut-il dire quel indicateur on regarde. Ce même modèle en produit trois, souvent confondus, dont deux seulement mesurent la fidélité. La pénétration, la part des acheteurs de la catégorie qui achètent la marque au moins une fois, sépare ici les deux marques d’environ cinq pour un (99 % contre 19 %) : c’est le versant « moins d’acheteurs » de la double pénalité, pas une mesure de la fidélité de ceux qui achètent. Les deux autres se calculent sur les seuls acheteurs de la marque. La part exclusive les sépare d’environ quinze pour un ; la part de marché du besoin, la fraction de leurs achats de la catégorie qu’ils consacrent à la marque, de moins de deux pour un (91 % contre 53 %). Deux mesures de fidélité, le même modèle, les mêmes hypothèses, et deux verdicts très différents sur la même paire de marques. Retenir le rapport de quinze sans préciser ce qu’il compte serait exactement le geste que je reproche plus loin aux récits de marque : le chiffre le plus frappant prend la place de celui qui répond à la question. La figure 1 illustre le mécanisme sur la part exclusive. Elle ne prouve pas que les consommateurs choisissent réellement au hasard : elle montre qu’un écart de fidélité mesurée peut naître d’un pur effet de taille, sans différence d’attachement.
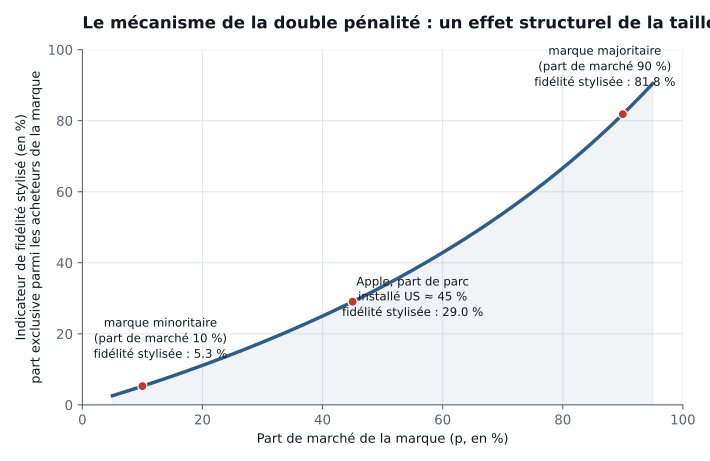
Ce modèle à deux marques reste une simplification pédagogique. Le modèle que l’école Ehrenberg-Bass met en avant, le NBD-Dirichlet, repose sur la même intuition structurelle avec une formulation statistique plus lourde : il reproduit la fidélité observée à partir des probabilités d’achat impliquées par la taille relative des marques, sans introduire de paramètre d’attachement propre à chaque marque [1].
L’objection la plus fréquente à cette loi invoque Apple, et je la donne ici telle qu’elle circule avant de montrer où elle se trompe. L’iPhone afficherait un taux de rétention proche de 90 % pour une part de marché mondiale de l’ordre de 13 à 20 %, ce qui décrirait une marque à la fois petite et exceptionnellement fidèle, en contradiction directe avec la double pénalité. Cette objection a fait l’objet d’un débat public entre le consultant Mark Ritson et Byron Sharp, et elle repose sur une erreur de mesure plutôt que sur une exception réelle [3]. La part de marché pertinente pour prédire la fidélité n’est pas la part des ventes à un instant donné, mais la part du parc installé sur le marché considéré. Aux États-Unis, Apple détenait environ 45 % du parc de smartphones installés contre 29 % pour Samsung selon les données Comscore mobilisées dans ce débat, ce qui en fait la marque dominante du marché américain, non une marque challenger [3]. Cette réanalyse a une faiblesse que je préfère nommer : elle est publiée par l’Ehrenberg-Bass Institute, auquel Byron Sharp est affilié, si bien que la partie qui arbitre le débat en est aussi l’une des deux parties. La correction de métrique se vérifie sans elle, les données Comscore étant extérieures à l’institut, mais l’arbitrage lui-même est rendu par une partie prenante et vaut ce que vaut cette position. En passant d’un chiffre à l’autre, la correction change deux choses à la fois, la métrique, du flux des ventes vers le stock du parc installé, et le périmètre, du monde vers les États-Unis. Je ne dispose d’aucune part de parc installé au niveau mondial, et le taux de rétention souvent cité n’est pas mesuré sur le seul marché américain : la comparaison n’est terme à terme d’aucun des deux côtés. Ce qu’elle établit, c’est qu’Apple est dominante là où on l’a mesurée, pas qu’elle le soit partout. L’objection tombe donc moins parce que la double pénalité serait vérifiée sur ce cas que parce que le chiffre qui la fondait, la part des ventes, n’était pas la grandeur que la loi met en rapport avec la fidélité.
Barker-Trowse et ses coauteurs, sur plus de 400 marques et vingt catégories de grande consommation aux Pays-Bas suivies cinq ans par panel ménages, documentent que les très petites marques (moins de 1 % de part) s’écartent de ce que prédit la loi : trajectoires plus volatiles et déficits de fidélité. L’étude est co-écrite par Byron Sharp, auteur de la loi, et n’en constitue donc pas une réplication externe. Elle montre aussi que la croissance de ces marques, quand elle survient, vient presque toujours d’une hausse de la pénétration plutôt que d’un approfondissement de la fidélité de leurs acheteurs existants [4].
Programmes de fidélité : ce que montre la méta-analyse
Ce que les données établissent. Si la fidélité mesurée relève d’abord d’un effet de taille et d’habitude, que peuvent les dispositifs conçus pour la construire, cartes de fidélité, programmes à points, statuts privilégiés ? Une méta-analyse de grande ampleur porte directement sur cette question : 429 tailles d’effet, agrégées sous le titre « 40 years of loyalty programs ». Elle conclut que ces programmes améliorent la fidélité, avec un effet en moyenne plus fort sur son versant comportemental que sur son versant attitudinal [6] : ils déplacent davantage les achats que les attitudes. Elle ne dit pas que l’attachement attitudinal serait rare, seulement qu’il bouge moins.
Une seconde méta-analyse est parfois rapprochée de celle-ci, alors qu’elles portent sur deux questions distinctes. Celle de Liu-Thompkins et ses coauteurs agrège 1 908 tailles d’effet issues de 319 études, mais sur les déterminants de la fidélité envers un distributeur, pas sur l’effet des programmes [7]. Son résultat principal va d’ailleurs dans un sens que la lecture courante oublie : les facteurs affectifs présentent l’association la plus forte avec la fidélité, devant le prix ou la commodité [7]. L’écart entre comportement et attitude a en revanche un nom depuis longtemps : Alan Dick et Kunal Basu parlent dès 1994 de fidélité fictive lorsqu’un réachat élevé coexiste avec une attitude relative faible [5] (voir Lexique).
Déclencheur de révision. Une méta-analyse de Chen, Evanschitzky et Blut, parue en juillet 2026 dans le Journal of Retailing, traite de l’efficacité des programmes de fidélité le long du parcours client [34]. Elle porte exactement sur la question décisionnelle de cette section. Ses résultats détaillés n’ont pas été examinés au moment de cette mise à jour : cette section devra être reprise à leur lecture.
Ce que la méthode interprète. Le mot fidélité recouvre deux phénomènes distincts que le langage marketing ne sépare pas, et je ne mesure pas la fréquence de cette confusion. Celle que suivent les indicateurs commerciaux les plus courants (taux de réachat, ancienneté, valeur vie client) est comportementale, et une grande partie de son niveau est déjà prédite par la taille de la marque et l’habitude. L’attachement à la marque, celui qui pousse au sacrifice, porte ce nom dans la littérature : un lien psychologique durable à l’identité personnelle, distinct de la simple attitude favorable, qui prédit mieux qu’elle les comportements coûteux en temps, en argent et en réputation [8]. Mesuré par l’échelle d’attachement émotionnel de Thomson, MacInnis et Park [9], et distingué de la simple force d’attitude par Park et ses coauteurs [8], il demande un instrument attitudinal : un taux de réachat, quelle que soit sa source, ne mesure pas l’attitude relative, et je ne dispose d’aucune mesure de la fréquence des exceptions. Une entreprise qui ne suit que le premier ne sait donc pas, pour sa propre base, ce qui relève de l’un ou de l’autre.
Les indicateurs commerciaux les plus courants, taux de réachat, ancienneté, valeur vie client, sont de nature comportementale. Sans mesure attitudinale complémentaire, ils ne permettent pas de conclure à un attachement à la marque.
La mobilité réglementée : ce que révèlent les lois Macron et Hamon
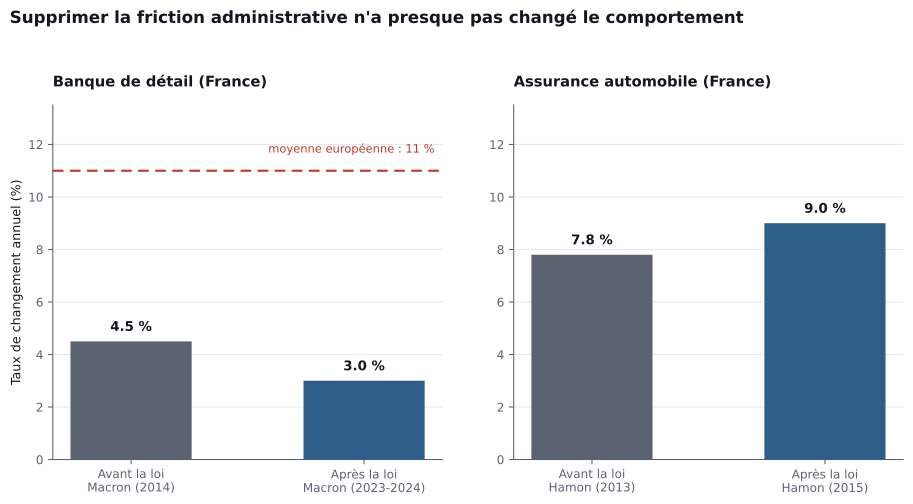
Ce que les données établissent. Le secteur bancaire et assurantiel français offre un terrain d’observation rare : le législateur y a supprimé le principal coût de changement invoqué par les clients, la friction administrative. Ce n’est pas une expérience contrôlée, faute de groupe témoin et parce que d’autres évolutions ont joué sur la période, la montée des banques en ligne notamment ; c’est un test naturel informatif, une comparaison avant/après sur une réforme dont l’objet était précisément la friction. En 2014, 4,5 % des clients bancaires français changeaient de banque dans l’année, contre une moyenne européenne de 11 %, et 40 % n’avaient jamais changé de banque principale [10]. La loi Macron, promulguée en août 2015 et applicable depuis février 2017, a transféré les démarches de domiciliation vers la banque d’arrivée [35]. Après quoi la mobilité reste faible. Le bilan que le Comité consultatif du secteur financier tire de la réforme recense 1,2 million de demandes de mobilité traitées par la profession au 6 février 2018, un an après le lancement du dispositif [12]. La Fédération Bancaire Française avance de son côté, en janvier 2020, plus d’1,2 million de Français qui en bénéficient chaque année depuis février 2017 [33] : le même ordre de grandeur, mais un décompte de personnes présenté comme un rythme annuel là où le premier compte des demandes sur une première année, ce qui interdit de fondre les deux relevés en une seule mesure. Rapportés à une population bancarisée de plusieurs dizaines de millions de personnes, ces deux chiffres mesurent l’usage du dispositif, pas le taux total de changement, un client pouvant changer d’établissement sans passer par lui. Les comparateurs bancaires rapportent un taux de 2,5 % à 3 % par an en 2023-2024 [11], à comparer avec prudence aux 4,5 % de 2014, d’une autre méthode et d’une autre source [10]. Ces mesures convergent sur un niveau durablement bas ; elles n’isolent pas l’effet propre de la levée de la friction. Ce même bilan ne demande à aucun client pourquoi il reste dans sa banque : ce qu’il mesure, c’est l’envie de partir qui n’aboutit pas. 17 % des Français déclarent avoir eu envie d’ouvrir un compte courant dans un autre établissement, depuis septembre 2017, sans le faire. Interrogées sur la raison principale, ces 364 personnes citent d’abord de ne pas savoir quelle banque choisir (44 %), puis la crainte des difficultés de changement (43 %), le reste se rangeant sous une autre raison (13 %) ; parmi celles qui redoutent ces difficultés, 63 % visent les démarches à effectuer auprès des émetteurs de virements et de prélèvements [12]. Aucune de ces modalités ne décrit une préférence de marque : la première est une indécision, la seconde une friction perçue, et cette friction est précisément celle que la réforme avait pour objet de lever. Le document ne porte en revanche aucun relevé des motifs de rester, et je n’ai donc, sur ce point, aucune mesure à opposer au réachat observé. Qualifier la configuration de fidélité fictive au sens de Dick et Basu supposerait d’ailleurs de mesurer simultanément le réachat et l’attitude relative envers les concurrents [5], mesure dont je ne dispose pas davantage.
Volet grand public du bilan de la réforme de la mobilité bancaire, sondage OpinionWay auprès de 2 144 personnes [12]. Ces valeurs mesurent une envie de partir qui n'aboutit pas ; le document ne relève aucun motif de rester.
Le secteur assurantiel offre une réplication partielle de cette même expérience. La loi Hamon, promulguée en mars 2014 et applicable aux contrats à partir du 1er janvier 2015, a autorisé la résiliation sans frais ni motif des contrats auto, habitation et affinitaires après un an d’engagement [35]. Le taux de changement d’assureur automobile est mesuré à environ 7,8 % en 2013 et à environ 9 % en 2015, deux valeurs dont je n’établis pas qu’elles suivent le même protocole : je n’en tire pas de taux de variation. L’une comme l’autre laisse plus de 90 % des assurés en place chaque année, et 65 % des Français déclarent n’avoir jamais changé d’assureur depuis leur tout premier contrat [13].
| Secteur | Relevé le plus proche avant la réforme | Relevé le plus proche après, autre source et autre méthode | Nature de la réforme |
|---|---|---|---|
| Banque de détail (France) | 4,5 % de changement annuel (2014) [10] | 2,5 % à 3 % de changement annuel (2023-2024) [11] | Loi Macron, applicable depuis février 2017 : démarches de mobilité transférées à la banque d’arrivée [35] |
| Assurance automobile (France) | environ 7,8 % de changement annuel (2013) [13] | environ 9 % de changement annuel (2015) [13] | Loi Hamon, applicable aux contrats depuis le 1er janvier 2015 : résiliation libre et sans frais après un an [35] |
Tableau 2. Taux de changement de fournisseur avant et après suppression réglementaire des frictions administratives, en banque et en assurance. Les deux colonnes d’une même ligne ne viennent ni de la même source ni de la même méthode : ordre de grandeur, pas variation mesurée sur un protocole constant.
Ce que la méthode interprète. Ces deux cas restent, à mon sens, le test le plus convaincant de cette revue parmi les cas non académiques. Les lois Macron et Hamon ont supprimé le principal coût de changement invoqué par les clients, sans porter sur la perception de la marque, dont je n’ai aucune mesure avant-après. Si cette fidélité relevait d’un attachement comparable à celui que décrivent Park et MacInnis [8], la friction administrative ne pèserait presque rien dans la décision de rester. Que sa levée ne soit suivie d’aucune vague de départs visible est cohérent avec cette lecture sans la démontrer : les mesures d’avant et d’après ne sont pas homogènes, et d’autres évolutions ont joué sur la période. Ce qui ressort est plus modeste qu’une causalité : dans ce secteur, le statu quo est un candidat au moins aussi crédible que la marque pour rendre compte de la rétention observée.
Trois cas d’attachement extrême, à l’épreuve des faits
Ce que la méthode interprète. Trois épisodes sont fréquemment cités comme preuves d’un attachement allant jusqu’au sacrifice financier ou personnel : le rachat spéculatif de GameStop, les clubs de football détenus par leurs supporters, la levée de fonds citoyenne de Duralex. Aucun ne démontre la loi générale établie plus haut ; ils testent si un engagement fort, remonté à la source, résiste à l’examen.
GameStop : ce que disent réellement les messages du forum
En janvier 2021, le cours de l’enseigne de jeux vidéo GameStop est propulsé d’environ 17 à plus de 480 dollars en quelques semaines, sous l’effet d’achats coordonnés d’investisseurs particuliers rassemblés sur le forum Reddit WallStreetBets [14]. On y voit régulièrement un geste de fidélité de marque poussé jusqu’au sauvetage boursier. Une seule étude de ce dossier est allée lire ce que disaient réellement ces messages. Consacrée au sentiment exprimé sur le forum, elle distingue un registre ludique et communautaire (« I just like the stock ») d’un registre de colère anti-institutionnelle envers la finance de marché (« fear and loathing on Main Street »), les deux se mêlant dans le corpus qu’elle analyse [31]. La nostalgie envers l’enseigne existe bien, mais aucune de ces sources n’en fait le ressort dominant du mouvement [14, 31]. C’est une absence de mesure, pas une réfutation : personne ici n’a pesé ces mobiles les uns contre les autres, et ce qui manque à l’explication par la fidélité de marque, c’est qu’aucune source ne l’établisse, pas qu’une source l’écarte.
FC United of Manchester : un sacrifice réel et coûteux
Fondé en 2005 par des supporters de Manchester United opposés au rachat à effet de levier de leur club par la famille Glazer, FC United of Manchester s’est constitué en organisation détenue par ses membres, « un membre, une voix », et est devenu propriétaire de son stade, Broadhurst Park, inauguré le 29 mai 2015 [15, 32]. L’engagement y est réel et coûteux : cotisations, temps bénévole, renoncement au club d’origine pour une partie des membres. Aucune mesure attitudinale n’a été conduite ici : rien n’établit qu’il s’agisse d’attachement au sens où [8] et [9] le mesurent. Le fait le plus instructif est ailleurs. Interrogés vingt ans après la scission, ces membres décrivent une affection persistante pour Manchester United malgré le boycott, et le club d’origine a continué de prospérer financièrement dans les années suivant le rachat contesté [15]. Le sacrifice des uns coexiste donc avec la prospérité de ce qu’ils ont quitté, dont aucune source ici ne décompose la part imputable au comportement d’achat des supporters. Le poids relatif des deux groupes dans la base totale n’est pas mesuré.
Duralex : la popularité ne rembourse pas les dettes
Duralex a été reprise par ses salariés sous forme de SCOP en juillet 2024 [16]. Sa campagne de financement participatif, ouverte en novembre 2025 sur la plateforme Lita, a atteint son objectif de 5 millions d’euros en six heures et suscité près de 20 millions d’euros d’intentions en 48 heures, signal de popularité que l’entreprise a choisi de plafonner à 1 000 euros par personne plutôt que de le maximiser [30]. L’intention n’est pas le montant investi : 7 millions d’euros ont finalement été prêtés par près de 10 000 particuliers, au-dessus de l’objectif initial mais très en deçà du pic d’intentions [30]. L’entreprise a tout de même été placée en redressement judiciaire le 1er juin 2026 [29, 30], et le tribunal de commerce d’Orléans a validé l’ouverture d’un plan de cession le 2 juillet 2026 [29]. Ce qui est établi : la popularité de la marque et le succès de la collecte n’ont pas suffi à sécuriser une structure de coûts jugée insoutenable face à la concurrence internationale sur le verre trempé [16, 29].
Campagne ouverte en novembre 2025 sur la plateforme Lita [30]. L'intention n'est pas le montant investi, et ni l'une ni l'autre n'ont empêché le redressement judiciaire du 1er juin 2026.
Déclencheur de révision. L’examen des offres de reprise est fixé au 17 septembre 2026, sans repreneur désigné à ce jour. Passé cette échéance, cette section doit être reprise avec l’issue réelle. Le verdict « la popularité ne suffit pas » tient tant que la procédure reste ouverte, et une reprise réussie ne l’invaliderait pas mécaniquement : tout dépendrait de savoir si le repreneur mobilise la même base citoyenne ou une structure de coûts différente.
Ces trois cas convergent vers un même point de méthode. L’attachement à la marque [8, 9] existe bien, mais il coexiste ici avec d’autres motivations, spéculation, appartenance communautaire, engagement territorial, colère politique, qu’il faut isoler avant d’attribuer un comportement extrême à la seule force de la marque.
Il serait malhonnête de ne retenir que les cas qui servent la thèse. Harley-Davidson, LEGO, Patagonia, certaines marques de luxe ou des clubs très identitaires sont régulièrement cités comme contre-exemples d’attachement fort et durable. Je ne peux les trancher dans aucun sens : je n’ai pas vérifié leur part de marché dans une catégorie définie, donc leur fidélité observée ne peut être ni attribuée à leur taille, ni distinguée d’un attachement supplémentaire. Je les signale comme ouverts plutôt que de les ranger d’un côté du débat.
Le tampon de marque face aux crises produit : un effet plausible, non isolé
Dawar et Pillutla : l’effet testé en laboratoire
Ce que les données établissent. L’étude fondatrice de Niraj Dawar et Madan Pillutla, une enquête de terrain et deux expériences de laboratoire, montre que la réponse de l’entreprise, manipulée expérimentalement, modifie l’impact d’une crise produit sur l’équité de marque [17]. Les attentes préalables des consommateurs, elles, sont mesurées et non manipulées : les entreprises envers lesquelles ces attentes sont favorables subissent un impact plus faible, mais cette association reste corrélationnelle [17].
Toyota et Audi : ce que montre une quasi-expérience de marché
Les rappels Toyota de 2009-2010 et Audi des années 1980, tous deux liés à des accélérations involontaires, permettent de tester cette théorie sur le marché. Une étude en différences de différences sur les prix de revente de véhicules d’occasion [18] montre un effet du rappel Toyota faible, inférieur à 2 % de la valeur du véhicule, peu distinct de zéro et sans persistance au-delà de décembre 2009. La même étude [18] met ce résultat en regard du rappel Audi des années 1980 et y trouve un effet sur les prix de revente nettement plus marqué. C’est cette comparaison, et elle seule, qui suggère que le degré d’établissement de la réputation compte davantage que l’existence même d’une réputation de qualité : deux épisodes, pas une série, et aucune mesure indépendante de la force des deux marques avant l’incident.
Ce que la méthode interprète. Ces deux résultats se laissent lire comme une réserve de crédit : une marque bien établie absorberait un incident sans dommage durable disproportionné, à condition que sa réponse soit jugée à la hauteur des attentes. Aucune des deux ne l’isole, la première manipulant la réponse de l’entreprise et non la force de la marque. Cette réserve a des bornes que les deux études citées ne permettent pas de tracer : chacune porte sur un épisode unique, aucune n’observe une accumulation de défaillances. Et elle n’a strictement aucune action sur la structure financière de l’entreprise qui porte la marque.
Quand la marque se retourne contre elle-même : l’exception Bud Light
Ce que les données établissent. La synthèse que l’Institute for Policy Research de Northwestern consacre aux travaux de Brayden King indique qu’un boycott nuit rarement de façon mesurable aux revenus de sa cible, et que son meilleur prédicteur d’efficacité est l’ampleur de la couverture médiatique générée [20]. C’est la seule synthèse de ce dossier sur la question : je n’en tire pas un état de la littérature. Une étude plus ancienne y mesure l’effet des boycotts sur le cours de bourse de leurs cibles [21], une autre grandeur que le revenu : je ne la mobilise pas pour ce constat.
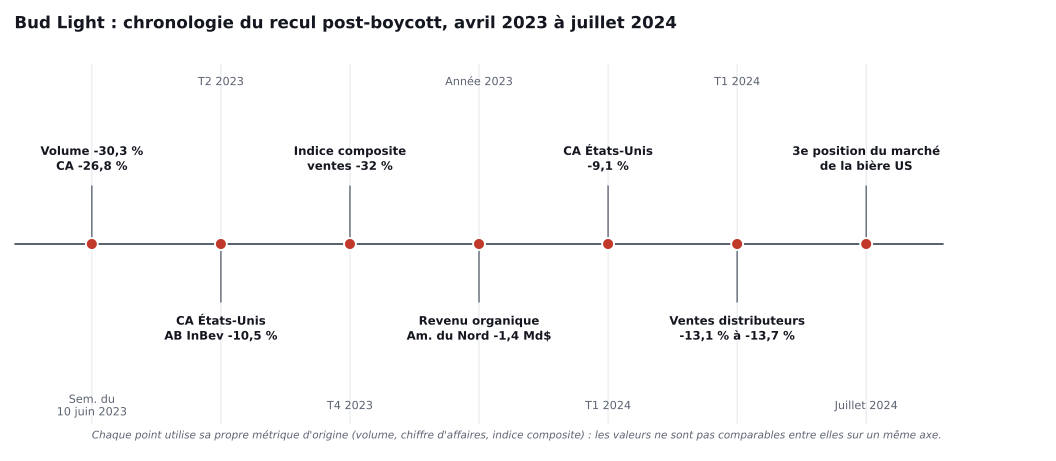
Le boycott de Bud Light en 2023, déclenché par un partenariat promotionnel avec l’influenceuse trans Dylan Mulvaney [19], constitue une exception à la régularité que décrit cette synthèse.
| Période | Indicateur | Valeur |
|---|---|---|
| Semaine du 10 juin 2023 | Volume de vente (vs même semaine 2022) | -30,3 % |
| Semaine du 10 juin 2023 | Chiffre d’affaires (vs même semaine 2022) | -26,8 % |
| T2 2023 (avr.-juin) | Chiffre d’affaires États-Unis, AB InBev | -10,5 % en glissement annuel |
| T4 2023 | Indice composite ventes + incidence d’achat, Bud Light | -32 % en glissement annuel |
| Année 2023 | Recul du revenu organique, Amérique du Nord, AB InBev | -1,4 milliard de dollars |
| T1 2024 | Chiffre d’affaires États-Unis, AB InBev | -9,1 % en glissement annuel |
| T1 2024 | Ventes aux grossistes (STW), États-Unis | -10,1 % en glissement annuel |
| T1 2024 | Ventes aux détaillants (STR), États-Unis | -13,7 % en glissement annuel |
| 4 semaines au 6 juillet 2024 | Rang de Bud Light sur le marché américain de la bière | 3ᵉ position |
Tableau 3. Chronologie chiffrée du recul des ventes Bud Light après le boycott d’avril 2023. Sources : NielsenIQ [27] ; communiqué officiel des résultats du premier trimestre 2024, AB InBev [28], 7 mai 2024, qui distingue explicitement ventes aux grossistes (STW) et ventes aux détaillants (STR), deux indicateurs différents que des synthèses de presse ont parfois fusionnés en une seule fourchette imprécise.
Une analyse d’universitaires de Cornell, Northwestern et Imperial College, publiée dans la Harvard Business Review, propose une explication : un boycott pèse davantage sur les ventes quand le produit ciblé est facilement substituable, bénéficie d’une forte visibilité sociale de consommation, et suscite chez ses consommateurs un sentiment d’appropriation psychologique [19]. Les mêmes auteurs estiment qu’environ 15 % des clients auparavant fidèles à Bud Light ont durablement réorienté leurs achats vers d’autres marques [19].
Ce que la méthode interprète. Bud Light n’a pas disparu : sur les quatre semaines arrêtées au 6 juillet 2024, la marque occupait le rang de troisième bière des États-Unis [27]. Je change ici d’indicateur et il faut le dire, sous peine de reproduire le travers que cette revue reproche aux récits de marque : le rang situe la marque dans son marché, le tableau 3 mesure ce que l’épisode a coûté en revenu, et l’un ne remplace pas l’autre. Une marque peut reculer de 1,4 milliard de dollars de revenu organique et rester la troisième du pays. Parler d’un repositionnement de taille plutôt que d’un effondrement décrit donc le rang, jamais le revenu. Si la double pénalité s’applique, une marque désormais plus petite devrait afficher une fidélité mesurée plus faible ; aucune donnée mobilisée ici ne le vérifie. Le triptyque substituabilité, visibilité sociale, appropriation psychologique [19] pourrait relier deux autres constats qui, sans lui, restent isolés. La mobilité bancaire reste faible et la mobilité assurantielle n’a que peu augmenté malgré la suppression de la friction administrative ; une hypothèse de lecture, que rien ne teste ici, est que les trois conditions y manquent à la fois : un compte bancaire serait peu substituable en pratique, sa gestion est peu visible socialement (personne n’affiche sa banque comme on affiche une canette), et l’appropriation psychologique y serait plus faible que pour un produit courant. À l’inverse, les programmes de fidélité pèsent davantage sur le comportement que sur l’attitude [6] : une lecture possible, qu’aucune source de cette revue ne mesure, est qu’ils jouent sur la commodité et la récompense plutôt que sur ces trois leviers. J’avance donc une hypothèse non testée : les mêmes trois conditions pourraient éclairer d’autres comportements de marque que les boycotts.
Bud Light, 2023
- Produit facilement substituable, forte visibilité sociale de consommation, sentiment d'appropriation psychologique : les trois conditions que l'analyse HBR associe à un boycott qui pèse davantage sur les ventes
- Environ 15 % des clients auparavant fidèles auraient durablement réorienté leurs achats, selon les mêmes auteurs
- Bud Light n'a pas disparu : troisième marque de bière aux États-Unis sur les quatre semaines arrêtées au 6 juillet 2024, un repositionnement de taille plus qu'un effondrement
Banque et assurance en France
- Un compte bancaire serait peu substituable en pratique
- Sa gestion est peu visible socialement : personne n'affiche sa banque comme on affiche une canette
- L'appropriation psychologique y serait plus faible que pour un produit courant
- Lecture non mesurée : aucune source ne mesure la substituabilité, la visibilité sociale ni l'appropriation psychologique d'un compte bancaire
Jaguar : un cas d’école de confusion entre corrélation et causalité
Ce que la méthode interprète. Le rebranding de Jaguar, dévoilé le 18 novembre 2024 sous la signature Copy Nothing, remplace le blason historique par un monogramme minimaliste et une identité empruntée aux codes de la mode plutôt qu’à ceux de l’automobile. La controverse a été immédiate et massive [22].
La confusion de départ : un chiffre de vente pris pour un verdict
La statistique la plus citée, un recul de 97,5 % des ventes européennes en avril 2025 (49 véhicules contre 1 961 un an plus tôt) [22], passe dans le débat public pour la preuve d’un rejet de la nouvelle identité par les clients historiques. Cette lecture causale n’est portée par aucune source : [22] établit des volumes d’immatriculation, pas leur explication. Elle néglige surtout un évènement concomitant du côté de l’offre. Jaguar a retiré sa gamme par étapes : la production du XE, du XF et du F-Type s’arrête en 2024, celle de l’E-Pace et de l’I-Pace en décembre 2024, le F-Pace tenant bien plus longtemps, son dernier exemplaire ne sortant des chaînes qu’en décembre 2025 [22]. Sur la période où le recul européen est mesuré, cinq des six modèles de la gamme n’étaient donc plus produits. La marque avait par ailleurs cessé d’allouer de nouveaux véhicules au marché britannique dès novembre 2024, arrêt commercial propre au Royaume-Uni et distinct de l’arrêt de production [22] ; je le mentionne à part, faute de savoir si le Royaume-Uni entre dans le périmètre du chiffre européen cité. Dire que Jaguar ne produisait plus rien serait faux ; conclure du seul chiffre de vente à un refus des clients serait tout aussi imprudent. C’est l’erreur symétrique de celle corrigée plus haut sur Apple : là, une part de marché mal définie faisait passer une marque dominante pour une exception fidèle ; ici, un chiffre de vente lu sans son contexte d’offre fait passer une transition de gamme pour un rejet de marque.
Ce que disent les indicateurs de suivi de marque
Le baromètre standardisé YouGov BrandIndex montre que si la perception négative de la marque (score de Buzz) s’est dégradée dans son échantillon britannique, la considération déclarée (score de Consideration) n’y a pas suivi le même mouvement : 4,3 le jour du lancement, un pic à 6,9, puis 6,1 début décembre 2024 [23].
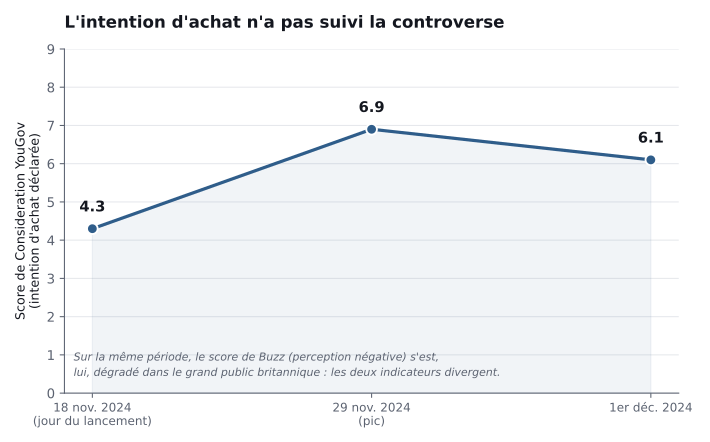
Un signal plus tardif nuance cette lecture rassurante. En avril 2026, MediaPost rapporte une lecture du cabinet Harris Poll appuyée sur des données propriétaires de la plateforme commerciale BERA.ai : recul du capital de marque dans le cœur de cible historique, progression de la signification perçue chez les jeunes ménages aisés visés par le repositionnement. Les auteurs qualifient eux-mêmes ce verdict de non tranché [25].
Ce que les données établissent. Le déclin des volumes ne commence pas avec le rebranding. Jaguar écoulait 180 833 véhicules dans le monde en 2018 ; sur l’exercice d’avril 2024 à mars 2025, ce volume mondial revient à 26 862, une baisse de 85 % [22]. La fenêtre d’arrivée chevauche l’annonce de novembre 2024 et ne sépare donc pas ce qui la précède de ce qui la suit ; le point de départ, lui, lui est antérieur de six ans. Le dernier relevé publié avant l’annonce ne va d’ailleurs pas dans le sens d’un effondrement déjà en cours : sur le trimestre clos le 31 mars 2024, les volumes Jaguar cédés au réseau s’établissent à 13 528 unités, en hausse de 39 % sur le même trimestre de l’exercice précédent [36]. C’est un volume de gros trimestriel, qui ne se compare ni aux volumes annuels ci-dessus ni à des ventes au client final : il situe un point, il ne mesure pas une tendance.
Source [22]. Les deux volumes sont mondiaux, mais leurs périmètres de temps diffèrent : une année civile d'un côté, un exercice comptable de l'autre. Ils situent le niveau de la marque ; ils ne mesurent pas l'effet du changement d'identité visuelle.
| Indicateur souvent cité | Ce qu’il suggère isolément | Ce que montrent les données une fois le facteur de production isolé |
|---|---|---|
| -97,5 % de ventes en Europe, avril 2025 vs avril 2024 | Rejet massif de la nouvelle identité | Coïncide avec l’arrêt échelonné de la gamme (XE, XF, F-Type en 2024 ; E-Pace et I-Pace en décembre 2024), seul le F-Pace tenant jusqu’en décembre 2025 ; s’y ajoute l’arrêt des allocations britanniques depuis novembre 2024, dont je ne sais pas s’il entre dans le périmètre européen du chiffre |
| Score de Buzz en repli dans l’échantillon britannique | Réaction négative généralisée | Score de Consideration sur une autre trajectoire, même période et même échantillon : 4,3 au lancement, pic à 6,9, 6,1 début décembre 2024 |
| Étude de cas Swayable [24] | Absence de recul de préférence de marque | Résultat cohérent avec YouGov à court terme, mais émanant d’un prestataire commercial ayant intérêt à valider sa propre méthode |
| Indice de capital de marque BERA.ai / Harris Poll, avril 2026 | Repris tour à tour comme preuve d’échec ou de succès | Recul dans le cœur de cible historique, progression chez les jeunes ménages aisés, verdict que les auteurs qualifient eux-mêmes d’incertain |
Tableau 4. Jaguar : écart entre le récit intuitif du rebranding et les données de suivi de marque disponibles.
Je referme cette section sur un constat qui dépasse le cas Jaguar. Le même raccourci cognitif traverse trois cas de nature très différente, mais il ne produit pas un mécanisme d’erreur unique : il en produit trois.
- Mirage stock/flux et glissement de périmètre (cas Apple) : le flux des ventes mondiales, mesuré sur une seule période, est pris pour le stock du parc installé, cumulé dans le temps, et la correction disponible ne porte que sur un seul marché. Les deux grandeurs ne répondent pas à la même question, les deux périmètres non plus.
- Attribution motivationnelle erronée (cas GameStop) : le mobile le plus visible du débat public, l’attachement de marque, tient lieu de mobile dominant. L’étude consacrée aux messages du forum y identifie un registre ludique ou communautaire et un registre anti-institutionnel, et aucune source citée ici n’en fait le ressort dominant.
- Mirage offre/demande (cas Jaguar) : un événement du côté de l’offre, le retrait échelonné de la gamme, est pris pour un signal côté demande, le rejet des clients. Les deux causes produisent en apparence la même statistique de vente.
Ce qui reste constant d’un cas à l’autre n’est donc pas le mécanisme d’erreur, mais le raccourci qui y conduit, et ce raccourci a un nom en psychologie cognitive : Amos Tversky et Daniel Kahneman l’ont documenté dès 1973 sous le nom d’heuristique de disponibilité [26]. J’appelle biais du chiffre disponible la famille de ces trois mécanismes appliquée aux récits de marque : dans un débat public sur une entreprise, le chiffre qui vient le plus vite à l’esprit l’emporte sur celui qui répond à la question, quel que soit le mécanisme précis de la substitution.
| Cas | Chiffre repris tel quel dans le débat public | Mécanisme précis | Donnée corrigée |
|---|---|---|---|
| Apple / iPhone | Part de marché mondiale de 13-20 %, présentée comme preuve d’une fidélité anormalement haute | Mirage stock/flux et glissement de périmètre | Environ 45 % du parc installé aux États-Unis : la correction change la métrique et le périmètre à la fois, et le taux de rétention cité n’est mesuré sur aucun des deux [3] |
| GameStop | Rachat boursier massif, présenté comme un acte de fidélité de marque | Attribution motivationnelle erronée | Registres identifiés dans les messages du forum : ludique ou communautaire et anti-institutionnel ; aucune source citée ne fait de l’attachement de marque le ressort dominant [31] |
| Jaguar | Recul de 97,5 % des ventes, présenté comme un rejet massif de la nouvelle identité | Mirage offre/demande | Gamme retirée par étapes sur la même période ; s’y ajoute, sans que je sache s’il entre dans le périmètre européen du chiffre, l’arrêt des allocations britanniques. Signal de sens contraire sur une autre métrique : score de Consideration YouGov, échantillon britannique, 4,3 au lancement, pic à 6,9, 6,1 début décembre 2024 [22, 23] |
Tableau 5. Le biais du chiffre disponible n’est pas un mécanisme unique : trois mécanismes précis, chacun nommé séparément, produits par le même raccourci cognitif.
Déclencheur de révision. Deux échéances rendent ce verdict provisoire par construction. Les premières livraisons clients du modèle de série permettront enfin de mesurer une demande réelle plutôt qu’un effet d’offre ; aucune source de ce dossier ne documente ce modèle ni son calendrier, je ne les avance donc pas. Et le verdict BERA.ai / Harris Poll, que ses auteurs qualifient eux-mêmes de non tranché, devra être réexaminé dès qu’une lecture plus stable du capital de marque sera publiée. En attendant, je décris ici un chiffre de vente mal interprété, pas un verdict final sur l’issue commerciale du repositionnement.
Application par profil de décision
| Profil | Ce qu’il faut retenir de cette revue | Question de diagnostic à se poser | Risque à éviter | Enjeu | Réversibilité |
|---|---|---|---|---|---|
| Direction marketing, gestion de marque | Ne pas justifier un programme par le seul taux de réachat : mesurer son effet incrémental, puis comparer son rendement à celui des investissements de pénétration et de disponibilité | Quelle part de mes acheteurs annuels achète aussi, la même année, chez un concurrent direct ? | Reconduire un budget de fidélisation sans avoir mesuré ce qu’il ajoute au comportement spontané | Modéré | Réversible |
| Direction générale, actionnaires | La force de marque amortit une crise produit ponctuelle si la réponse est perçue comme adéquate, mais n’immunise en rien contre une structure de coûts ou de trésorerie déficiente | Si je supprimais demain la friction qui retient mes clients, quel pourcentage partirait ? | Prendre la popularité d’une marque, ou le succès d’une collecte, pour un signal de viabilité économique | Critique | Irréversible |
| Investisseur particulier, financement participatif ou actions | L’engouement populaire n’est un indicateur ni de rentabilité ni de solvabilité de l’entreprise qui porte la marque | Est-ce que j’investis dans la marque que j’aime, ou dans la structure financière que j’ai vérifiée à part ? | Confondre attachement personnel et analyse du risque financier réel | Critique | Irréversible |
| Consommateur | Acheter régulièrement plusieurs marques concurrentes est le comportement ordinaire documenté par les données de panel ; cela ne dit rien de ce que vous ressentez envers l’une d’elles, que ces données ne mesurent pas | Le chiffre qui a formé mon opinion sur cette marque mesure-t-il ce qu’il prétend mesurer ? | Se sentir sommé de choisir un camp, alors que l’achat multimarque est empiriquement la norme | Faible | Réversible |
Lexique
Pénétration : proportion des acheteurs d’une catégorie qui achètent une marque au moins une fois sur la période considérée. C’est une mesure de taille et non de fidélité : elle correspond au premier versant de la double pénalité, celui des « moins d’acheteurs », la fidélité relevant du second, celui des « acheteurs légèrement moins fidèles ».
Part de marché du besoin (share of requirements) : fraction de leurs achats de la catégorie que les acheteurs d’une marque lui consacrent. Elle se calcule sur les seuls acheteurs de la marque, ce qui en fait une mesure de fidélité, comme la part d’acheteurs exclusifs et contrairement à la pénétration.
Part de marché installée (installed base) : proportion des utilisateurs actifs d’une catégorie qui possèdent actuellement la marque. C’est cette grandeur, et non la part de marché en flux (ventes sur une période donnée), que mobilise la réanalyse du cas iPhone pour prédire la fidélité sur un bien durable [3]. Les panels de grande consommation sur lesquels repose la loi elle-même ne s’y prêtent pas.
Fidélité fictive (spurious loyalty) : réachat élevé associé à une attitude relative faible envers la marque, au sens de Dick et Basu (1994). La qualifier suppose de mesurer les deux dimensions ensemble : un fort taux de réachat, seul, ne suffit pas à l’établir.
Tampon de marque (brand equity buffer) : capacité d’une marque établie à absorber une partie de l’impact réputationnel d’une crise produit, associée aux attentes favorables préexistantes des consommateurs à son égard.
Résiliation infra-annuelle (loi Hamon) : faculté, ouverte aux contrats à partir du 1er janvier 2015, de résilier sans frais ni motif un contrat d’assurance auto, habitation ou affinitaire après un an d’engagement [35].
SCOP : société coopérative et participative, statut juridique français dans lequel les salariés sont associés majoritaires de leur entreprise et participent aux décisions de gouvernance.
Redressement judiciaire : procédure collective française destinée à permettre la poursuite d’activité d’une entreprise en difficulté sous le contrôle du tribunal de commerce, distincte de la liquidation judiciaire qui met fin à l’activité.
Short squeeze : mécanisme de marché dans lequel la hausse rapide du cours d’un titre fortement vendu à découvert contraint les vendeurs à découvert à racheter leurs positions, amplifiant mécaniquement la hausse.
Différences de différences (diff-in-diff) : méthode d’inférence quasi causale qui compare l’évolution d’un groupe traité et d’un groupe témoin avant et après un évènement, sous l’hypothèse que les deux auraient suivi des trajectoires parallèles en l’absence de cet évènement.
Mes réserves
Ce qui invaliderait cette lecture
- Mon socle le plus solide (la loi de double pénalité, la correction du débat sur Apple, la méta-analyse sur les programmes de fidélité [1, 3, 4, 6]) tient à des données de panel, à une réanalyse méthodologique publique et à des agrégations de dizaines à centaines d'études. Tout cela reste observationnel : aucune de ces sources n'établit de causalité expérimentale entre la taille d'une marque et sa fidélité mesurée, seulement une corrélation extraordinairement stable et répliquée. Aucune ne me permet non plus de dire quelle proportion des relations de marque relève d'un attachement à la marque. Ce que je documente, c'est l'écart entre ce que les indicateurs commerciaux mesurent et ce qu'on leur fait dire, pas une prévalence. La correction du cas Apple, en particulier, ne vaut que pour le marché américain quand l'objection qu'elle corrige porte sur une part de marché mondiale : je n'ai aucune mesure de parc installé au niveau mondial, et rien ici n'établit qu'Apple domine ailleurs qu'aux États-Unis.
- La méta-analyse de Liu-Thompkins et de ses coauteurs [7] porte sur les déterminants de la fidélité envers un distributeur, pas sur l'effet des programmes de fidélité, et son résultat principal donne aux facteurs affectifs l'association la plus forte avec la fidélité. Je ne l'utilise qu'à ce titre. L'agréger à celle de Belli et de ses coauteurs [6] pour en tirer un résultat commun sur les programmes de fidélité serait une erreur de périmètre.
- Une méta-analyse parue en juillet 2026 dans le Journal of Retailing, consacrée à l'efficacité des programmes de fidélité le long du parcours client [34], porte exactement sur ma question de départ et je ne l'ai pas encore intégrée. Ses résultats détaillés pourraient modifier ce que je conclus ici sur l'effet des programmes de fidélité.
- Ma section sur la mobilité bancaire et assurantielle [10, 11, 12, 13, 33] est une comparaison avant-après, sans groupe de contrôle formel, exposée à tout ce qui a bougé sur le marché pendant la même période, à commencer par la montée des banques en ligne. Si ces évolutions concurrentes suffisaient à elles seules à expliquer la stabilité du taux de mobilité, ma conclusion sur le poids du statu quo s'en trouverait affaiblie. Les chiffres que je compare ne viennent en outre ni de la même méthode ni de la même population : les 4,5 % de 2014 d'un rapport public, les 2,5 % à 3 % de 2023-2024 de comparateurs privés, et deux comptages de 1,2 million qui mesurent l'usage d'un dispositif et non le taux total de changement de banque, l'un en demandes traitées sur la première année, l'autre en personnes par an. Ces sources concordent sur un niveau de mobilité faible ; elles ne me permettent pas de mesurer l'effet propre de la levée de la friction administrative.
- Le communiqué de la Fédération Bancaire Française [33], daté du 2 janvier 2020, est une communication de réaction : la fédération y a un intérêt direct à établir que le dispositif de mobilité fonctionne, et c'est exactement ce à quoi son chiffre sert. Je n'en retiens qu'un ordre de grandeur d'usage, environ 1,2 million d'utilisateurs annuels du dispositif, jamais un taux de changement de banque.
- Les deux études sur l'effet amortisseur de la marque face à une crise produit ont chacune leur limite. L'expérience de Dawar et Pillutla [17] se déroule en laboratoire, sans garantie qu'elle se transpose à une crise réelle. L'étude en différences de différences de Hammond [18] porte sur les rappels Toyota de 2009-2010 et repose sur l'hypothèse, invérifiable, de trajectoires parallèles entre le groupe traité et le groupe témoin qu'elle retient ; la comparaison avec Audi n'y est que suggestive.
- Mes trois cas d'attachement extrême reposent sur des sources de qualité inégale. Wikipédia et la presse généraliste me servent de point d'entrée factuel [14, 15, 16], complétés pour chacun par une source d'un autre ordre : une étude de finance comportementale sur le sentiment exprimé sur le forum Reddit pour GameStop [31], le site officiel du club pour FC United [32], qui parle donc de lui-même, et la presse financière spécialisée relayant la décision du tribunal de commerce d'Orléans pour Duralex [29, 30]. Aucune n'est une étude consacrée à l'attachement de marque : ces trois cas illustrent mon propos, ils ne l'établissent pas. Duralex est le moins stabilisé des trois. Le tribunal a validé l'ouverture d'un plan de cession le 2 juillet 2026 et l'examen des offres de reprise est fixé au 17 septembre 2026, mais aucun repreneur n'était désigné quand j'ai écrit ces lignes : ce que je conclus sur l'insuffisance de la popularité de marque face à la structure de coûts pourrait devoir être nuancé selon l'issue de la procédure.
- Sur le cas Jaguar [22, 23, 24, 25, 36], deux de mes sources sont des prestataires commerciaux en conflit d'intérêt, Swayable et BERA.ai, et le volume trimestriel qui précède l'annonce vient du constructeur lui-même [36] ; seul YouGov BrandIndex publie un baromètre standardisé qu'aucune des parties n'a commandé pour ce cas. Aucune des trois ne permet d'isoler expérimentalement l'effet du seul changement d'identité visuelle sur le comportement d'achat réel, et mon verdict reste provisoire jusqu'aux premières livraisons clients du modèle de série annoncé sous le nom de Type 01, dont je n'ai pas de calendrier sourcé.
- Le « biais du chiffre disponible » que je nomme en clôture de la section Jaguar, et la typologie à trois mécanismes qui le compose (mirage stock/flux, attribution motivationnelle erronée, mirage offre/demande), sont de moi. C'est une déclinaison de l'heuristique de disponibilité de Tversky et Kahneman [26], pas un résultat validé par une étude consacrée à ces trois cas précis. Rien ne garantit que ces trois mécanismes épuisent les façons dont ce biais peut se manifester dans un récit de marque : ce sont ceux que mes trois cas permettent d'observer, pas une taxonomie établie ailleurs. Plus largement, je ne mobilise ici aucune donnée de panel propriétaire et je m'appuie sur une littérature secondaire accessible publiquement, qui ne permet pas de trancher, pour une marque donnée hors des cas cités, la part respective de l'inertie comportementale et de l'attachement à la marque dans sa base de clients.
Biais cognitifs que cette situation peut déclencher
- Heuristique de disponibilité (Tversky et Kahneman, 1973) : un décideur peut retenir en priorité l'exemple le plus mémorable (Apple, GameStop, Jaguar) plutôt que la régularité statistique moins spectaculaire de la double pénalité, reproduisant précisément le biais que je documente ici.
- Biais de statu quo : une préférence pour l'option par défaut est une explication candidate de la stabilité du taux de mobilité bancaire et assurantielle après suppression de la friction administrative. Aucune de mes sources ne la mesure. Ce ressort, s'il joue, ne dépendrait d'aucun jugement sur la qualité de la marque.
- Biais de confirmation : un décideur convaincu de l'attachement de ses clients peut interpréter un signal ambigu, comme les données mixtes du cas Jaguar, comme une confirmation de cette conviction préalable plutôt que comme une donnée réellement incertaine.
- Effet de halo : la popularité publique d'une marque ou le succès d'une collecte de financement, comme dans le cas Duralex, peut être perçu à tort comme un indicateur de solidité financière, alors que les deux relèvent de registres distincts.
Lexique
- Double pénalité· double jeopardy↗
- Loi empirique de science du marketing selon laquelle les marques à faible part de marché ont à la fois moins d'acheteurs et des acheteurs légèrement moins fidèles que les marques dominantes. Décrite par William McPhee (1963) et généralisée aux marques par Andrew Ehrenberg, répliquée dans des dizaines de catégories en B2C et B2B. Implique que la taille de la marque suffit à expliquer une grande partie de l'écart de fidélité observé entre marques, sans qu'il soit nécessaire de postuler un attachement supérieur.
- NBD-Dirichlet· Negative Binomial Distribution – Dirichlet model↗
- Modèle statistique de référence en science du marketing pour prédire les niveaux normaux de pénétration et de fidélité d'une marque à partir de sa seule part de marché. Combine une loi binomiale négative pour la fréquence d'achat et une distribution de Dirichlet pour le choix entre marques concurrentes. Repose sur l'hypothèse de choix aléatoire pondéré par les parts de marché.
- Fidélité comportementale↗
- Régularité mesurée des achats répétés d'une marque, indépendamment de l'attitude du consommateur à son égard. C'est ce que mesurent la plupart des indicateurs commerciaux (taux de réachat, ancienneté, valeur vie client) et ce que prédit la loi de double pénalité à partir de la seule part de marché.
- Fidélité attitudinale↗
- Préférence ou attachement déclaré envers une marque, distinct du comportement d'achat effectivement observé. Les deux peuvent diverger : un consommateur peut racheter régulièrement une marque par habitude ou absence d'alternative sans lui porter d'attachement réel (fidélité fictive).
- Fidélité fictive· spurious loyalty↗
- Répétition d'achat élevée sans attachement attitudinal correspondant, généralement liée à l'habitude, à l'inertie ou à l'absence d'alternative pratique plutôt qu'à une préférence réelle. Concept défini par Dick et Basu (1994). L'établir suppose de mesurer conjointement le réachat et l'attitude relative envers les concurrents : un fort taux de réachat, seul, ne suffit pas à le qualifier.
- Attachement à la marque· brand attachment↗
- Lien psychologique durable entre un consommateur et une marque, impliquant une connexion à l'identité personnelle et une représentation en mémoire de la marque associée au soi. Conceptuellement distinct de la simple attitude favorable ou de la fidélité comportementale. Mesuré par une échelle validée (Thomson et al. 2005, Park et al. 2010) et prédicteur des comportements coûteux : temps, argent, réputation engagés en faveur de la marque.
- Biais du chiffre disponible↗
- Déclinaison de l'heuristique de disponibilité de Tversky et Kahneman (1973) appliquée aux récits de marque : dans un débat public, le chiffre le plus facilement accessible à l'esprit l'emporte sur le chiffre le plus pertinent pour répondre à la question posée, indépendamment du mécanisme d'erreur sous-jacent (mesure mal définie, attribution causale erronée, etc.). Terme proposé dans l'analyse Probans sur la fidélité à la marque.
- Mobilité bancaire↗
- Dispositif introduit par la loi Macron de 2017 transférant à la banque d'arrivée l'intégralité des démarches administratives de changement de domiciliation bancaire d'un client. Conçu pour supprimer la friction administrative invoquée comme principal frein à la mobilité. Résultat observé : la mobilité reste faible (autour de 2,5-3 % par an selon des comparateurs privés), sans que les mesures disponibles, non homogènes entre elles, permettent d'isoler l'effet propre du dispositif.
Indice de solidité des preuves · le détail
60 / 100 · Preuves modérées · fourchette 56-75 %
Score établi le 30 août 2026. Une révision ultérieure est une réévaluation datée, pas une correction masquée.
Pourquoi ce score. La loi de double pénalité repose ici sur l'Ehrenberg-Bass Institute et des travaux co-écrits par Byron Sharp, dont la correction du cas Apple : convergence en grande partie interne à une même école, pas une confirmation par des équipes indépendantes. Une seule méta-analyse du corpus mobilisé porte réellement sur l'effet des programmes de fidélité (Belli et al., 429 tailles d'effet) ; celle de Liu-Thompkins et al. porte sur les déterminants de la fidélité aux distributeurs et ne s'y ajoute pas. Une méta-analyse de juillet 2026 sur la même question n'est pas encore intégrée.
- L'inscription à un programme de fidélité serait tirée au sort parmi des clients comparables, le groupe non inscrit conservé jusqu'au terme de la mesure, et la puissance de l'essai déclarée avant l'analyse.Les enseignes et les établissements qui exploitent ces programmes, seuls à détenir à la fois la liste des inscrits et le relevé des achats, dont les banques de détail dont la Fédération Bancaire Française publie les chiffres de mobilité repris dans cette revue. · un dispositif approchant existe, sans remplir la condition
- L'effet serait lu sur des transactions, et comparé à des clients non inscrits, plutôt que sur le réachat observé après coup chez les seuls inscrits, qui sont sélectionnés par le comportement même que l'essai prétend expliquer.Belli et ses coauteurs, dont l'agrégation de 429 tailles d'effet est le seul travail de ce corpus portant sur l'effet des programmes eux-mêmes, et les équipes dont ils reprennent les études primaires. · un dispositif approchant existe, sans remplir la condition
- Le protocole, les données et le calcul seraient ouverts à un tiers capable de refaire l'analyse : c'est à cette condition, et à elle seule, qu'un essai commandité par la partie qui finance le programme qualifie à ce barreau.Les annonceurs et leurs agences, qui conduisent déjà des tests internes sur ces programmes et arbitrent le budget que ces tests évaluent, sans que le protocole ni les données sortent de l'organisation. · existe, mais n’est pas consultable
Ce dispositif porterait l'indice à 74 sur 100, dans le palier « Preuves modérées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Simulateurs liés
Modification apportée · mis à jour le 5 septembre 2026
- Chaque chiffre porte désormais la date et le périmètre de sa source : le taux de changement de banque de 2,5 % à 3 % (2023-2024), l'envie de changer non suivie d'effet et ses raisons (enquête de juillet 2018, avec la base de chaque question), les deux taux de résiliation en assurance automobile (2013 et 2015, sans taux de variation calculé entre eux), le rang de Bud Light (quatre semaines arrêtées au 6 juillet 2024), le score de Consideration YouGov (population britannique, ses trois points de mesure là où il était résumé en tendance), le plafond de la collecte Duralex.
- La correction du cas Apple ne vaut que sur le marché américain, et elle change à la fois la métrique et le périmètre : le mécanisme porte partout son nom complet, mirage stock/flux et glissement de périmètre, et le taux de rétention cité n'est apparié à aucun des deux périmètres.
- Le statut de preuve est explicite là où il manquait : la double pénalité reste une corrélation, le triptyque une hypothèse de lecture partout où il sert, le modèle à deux marques déclare son paramétrage et sa sensibilité au nombre d'achats retenu et illustre un mécanisme possible sans l'établir, le tampon de marque est une lecture plausible des deux études et non un effet isolé par elles, associé aux attentes préalables des consommateurs et non présenté comme leur conséquence.
Voir les 22 autres
- Les cas gardent la mesure qui leur manque : l'étude consacrée aux messages du forum GameStop décrit les registres qui s'y expriment sans peser les mobiles les uns contre les autres, ce qui est une absence de mesure et non une réfutation ; FC United relève d'un engagement coûteux et non d'un attachement mesuré, aucune échelle attitudinale n'y ayant été passée, et la prospérité du club d'origine n'est pas lue comme une mesure de fidélité de ses supporters ; le rang de Bud Light n'est relié à la double pénalité que par une conjecture qu'aucune donnée mobilisée ici ne vérifie ; les contre-exemples Harley-Davidson, LEGO et Patagonia restent ouverts faute de parts de marché vérifiées ; les comportements coûteux d'attachement sont décrits sans en donner la fréquence, question qu'aucune source de cette revue ne mesure.
- Le périmètre des méta-analyses est corrigé : celle de Liu-Thompkins porte sur la fidélité aux distributeurs et non sur les programmes de fidélité, dont une seule du corpus traite, celle de Belli et ses coauteurs, 429 tailles d'effet.
- Le cas Jaguar est situé par l'offre : le recul européen d'avril 2025 par les modèles encore produits, sans hypothèse sur la composition des volumes restants ; l'I-Pace figure parmi les modèles dont la production s'arrête, sans que la gamme concernée soit qualifiée de thermique ; l'arrêt des allocations britanniques est mentionné à part, avec sa restriction, le périmètre géographique du recul européen n'étant pas établi ici ; le calendrier du modèle de série n'est plus avancé, faute de source qui le porte.
- Chaque source porte le degré d'indépendance que la légende impose, y compris les quatre références de l'école Ehrenberg-Bass, la Fédération Bancaire Française, l'ACEA, NielsenIQ et AB InBev. Le partage entre les deux tags d'intérêt est défini en légende de bibliographie et appliqué source par source : le site du club de FC United est classé producteur intéressé, l'entrée YouGov énonce la raison à laquelle l'entrée NielsenIQ renvoie, et l'entrée sur les données de vente Jaguar signale qu'elle est composite et que ses sous-sources ne sont pas datées séparément. Chaque auteur cité a son entrée bibliographique, l'étude de Pruitt et Friedman est appelée là où elle sert, sur une grandeur distincte du revenu, la sous-source jamais citée de l'entrée 11 est retirée, et la synthèse sur les boycotts est attribuée à l'Institute for Policy Research de Northwestern, qui la publie à partir des travaux de Brayden King.
- Les trois cas d'attachement extrême sont adossés, au-delà de leur point d'entrée factuel, à une source d'un autre ordre, dont aucune n'est une étude consacrée à l'attachement de marque. Le rang de Bud Light et le plafond de la collecte Duralex portent leur marqueur de source, comme le déclencheur du boycott.
- Le vocabulaire est unifié : le même construit porte partout le nom sous lequel il se mesure, l'attachement à la marque, et non ses six variantes d'insistance ; les deux échelles d'attachement sont décrites par leur objet propre plutôt que par une filiation ; les trois mécanismes du biais du chiffre disponible sont rattachés partout aux cas Apple, GameStop et Jaguar ; la réforme bancaire est décrite partout comme un transfert des démarches vers la banque d'arrivée ; le vocabulaire de taille désigne partout la part d'une marque dans sa catégorie, jamais la taille de la catégorie elle-même ; la distinction de Dick et Basu est dite formalisée et non fondée par eux ; l'encadré destiné au lecteur pressé et les réserves nomment le même socle de preuve ; et les deux réformes bancaire et assurantielle citent désormais leur texte, avec la distinction entre date de promulgation et date d'application.
- Deux affirmations sur l'état de la profession, la diffusion du modèle jusque dans les formations et le statut de repère courant, sont retirées faute de source. Les réserves et les notes de bibliographie sont écrites à la première personne, comme le reste de l'article.
- L'axe réplication de l'indice de solidité des preuves passe de « répliquée indépendamment » à « répliquée une fois », et l'indice de 68 à 60. L'ancienne valeur décrivait la loi de double pénalité, largement reproduite ; elle ne décrivait pas la conclusion qui porte la décision, l'effet des programmes de fidélité, qui ne repose ici que sur la méta-analyse de Belli et ses coauteurs. La seconde méta-analyse du domaine, parue en juillet 2026, n'est pas encore lue et n'entre pas dans le socle.
- Les chiffres les plus facilement extraits portent désormais leur statut dans la phrase même qui les contient : les rapports de fidélité du modèle à deux marques sont désignés comme des sorties de modèle et non des mesures de marché, les deux taux de mobilité assurantielle portent la source qui les produit, et l'effet du rappel Toyota porte la sienne dans la phrase qui l'énonce plutôt que dans la suivante.
- La comparaison Toyota / Audi donne le résultat sur lequel elle s'appuie et non plus seulement la conclusion qu'on en tire, et elle dit ce qu'elle ne permet pas d'établir : deux épisodes, aucune mesure indépendante de la force des deux marques avant l'incident.
- La dépendance de la réfutation du cas Apple à une partie prenante est écrite dans le corps du texte et non plus seulement en bibliographie : la réanalyse est publiée par l'institut auquel l'un des deux protagonistes du débat est affilié.
- Le recul européen de Jaguar et sa lecture sont séparés : la source citée établit des volumes d'immatriculation, jamais leur explication.
- Le passage d'un montant de revenu à un rang de marché, sur le cas Bud Light, est signalé comme un changement d'indicateur au lieu d'être présenté comme une atténuation.
- La phrase de décision ne qualifie plus l'enjeu de l'arbitrage ni sa réversibilité, faute de mesure de l'un comme de l'autre, et ne présente plus comme une conséquence ce qui n'en est pas une.
- Les quatre figures sont refaites. La figure 1 montre les trois indicateurs que produit le même modèle au lieu du seul cadrage où l'écart vaut quinze, et la sensibilité de ce rapport au nombre d'achats retenu. La figure 2 rompt le trait entre deux relevés qui ne partagent ni méthode ni population. La figure 3 range chaque mesure dans la bande de sa métrique et tient le rang de marché hors de tout axe de pourcentage. La figure 4 laisse en pointillé ce qui n'est pas mesuré entre deux points.
- Chaque référence de la bibliographie porte désormais son numéro et son degré d'indépendance de façon lisible d'un bout à l'autre de l'article, et l'étude sur les rappels automobiles porte son identifiant de publication.
- Trente-deux des trente-six références portent désormais l'adresse du document cité, vérifiée en ouvrant la page : identifiant numérique d'objet pour les travaux académiques, page de l'éditeur, du producteur ou du texte officiel pour les autres. Le bilan bancaire de juillet 2018 est retrouvé sur le site de la Banque de France, avec son titre exact, son nombre de pages et le protocole de son sondage ; l'étude d'assurance de 2015 est retrouvée dans L'Argus de l'assurance, avec sa date, sa signature et les bornes de sa collecte ; l'entrée sur les données de vente Jaguar reçoit l'adresse de sa seule sous-source ouverte, et dit désormais quels chiffres cette adresse porte et lesquels viennent d'ailleurs. Quatre références restent sans adresse, faute d'avoir pu retrouver le document avec certitude : la synthèse de l'institut Ehrenberg-Bass, le sondage de mobilité bancaire de 2023-2024, l'étude de cas Swayable et les données NielsenIQ. Aucune adresse n'est portée sans avoir été vérifiée sur la page elle-même.
- La référence 2 attribuait à Byron Sharp la démonstration algébrique du mécanisme de la double pénalité. Sa note du 29 septembre 2014 n'en comporte aucune : elle explique le mécanisme en prose, comme un effet de sélection tenant à la disponibilité mentale et physique des marques. La mise en équation du marché à deux marques, dont sortent la part exclusive de 82 % contre 5 % et le rapport de quinze pour un, figure sous cette note dans un commentaire de lecteur signé Tiberio Caetano et daté du 8 septembre 2016. Elle porte désormais son nom, dans la bibliographie, dans le corps du texte et dans la légende de la figure 1. Le mécanisme, lui, reste attribué à Sharp, qui l'énonce bien ; le résumé et la phrase de décision ne le présentent plus comme un modèle dû à lui, et le paramétrage comme les extensions à trois et cinq achats restent les miens.
- La référence 21 portait une revue inexacte : l'étude de Pruitt et Friedman sur les boycotts de consommateurs paraît dans le Journal of Consumer Policy, 9(4), p. 375-387, et non dans le Journal of Business Ethics. Les auteurs, l'année et le titre sont inchangés.
- Le passage sur les motifs de maintien en banque est refait. Le bilan de la réforme de la mobilité bancaire ne pose aucune question demandant à un client pourquoi il reste, et ne porte ni la répartition entre satisfaction déclarée, proximité de l'agence, absence perçue de différence entre banques et taux de crédit immobilier renégocié, ni les quatre valeurs qui l'accompagnaient. Ces quatre pourcentages quittent le corps du texte comme le bloc de chiffres clés, remplacés par ce que le document mesure sur le sujet voisin : l'envie de changer qui n'aboutit pas, sa raison principale et les bases de répondants correspondantes.
- Le volume de 1,2 million de demandes de mobilité traitées est rattaché au bilan public qui le porte, avec sa date du 6 février 2018. Le chiffre de la fédération bancaire reste cité à part, avec son périmètre propre : les deux ne comptent ni la même unité ni la même période, et le texte ne les fond pas en une seule mesure.
- Les deux volumes annuels du cas Jaguar sont remplacés par ceux que porte la source citée : 180 833 véhicules dans le monde en 2018 et 26 862 sur l'exercice d'avril 2024 à mars 2025, soit 85 % et non 83 %, sur une fenêtre d'arrivée qui chevauche l'annonce et que le texte signale comme telle. Le chiffre de 13 528 reprend son périmètre exact, un volume de gros sur le seul trimestre clos le 31 mars 2024, en hausse de 39 %, et porte désormais la référence 36, le communiqué du constructeur qui l'établit. Le chiffre de 81 570 est retiré, aucune source de cette bibliographie ne le portant.
Axel Morel · Fondateur & analyste, Probans
Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plusNewsletter Probans
Recevoir les prochaines analyses
Choix par catégorie · Sans spam · Désabonnement en 1 clic