L'essentiel
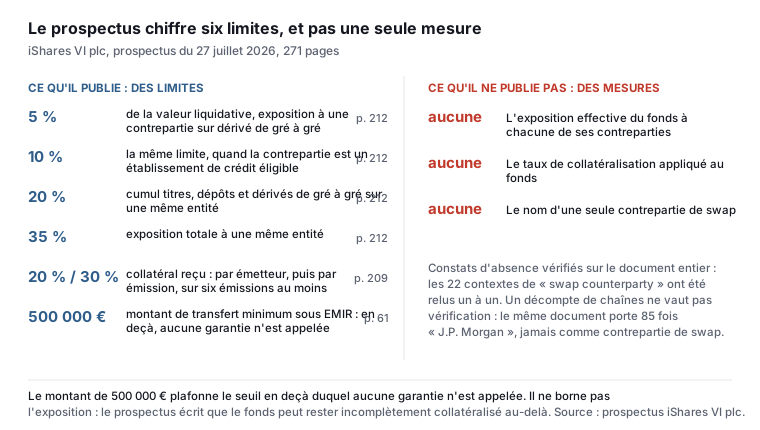
Le prospectus d'un ETF S&P 500 à réplication synthétique publie des limites chiffrées : 5 % de la valeur liquidative par contrepartie, porté à 10 % pour un établissement de crédit éligible, et une fenêtre où aucune garantie n'est appelée, bornée par contrepartie à un montant de transfert minimum qui ne peut excéder 500 000 euros. Il ne publie aucune exposition constatée, aucun taux de collatéralisation, aucun nom de contrepartie.
- Le prospectus chiffre les plafonds. Il chiffre : 5 % de la valeur liquidative par contrepartie, porté à 10 % pour un établissement de crédit, un cumul de 20 % par entité, un plafond de 35 % pour l'exposition totale à une même entité, une diversification du collatéral à 20 % par émetteur, et jusqu'au plafond, en euros, du montant au-dessous duquel aucune garantie n'est appelée.
- Il ne publie aucune mesure. Ce qu'il ne publie jamais, en revanche, c'est une mesure : ni l'exposition effective du fonds à chacune de ses contreparties, ni le taux de collatéralisation appliqué, ni le nom d'une seule banque.
- Même pleinement collatéralisé, le fonds peut ne pas être couvert. Le prospectus écrit que même lorsque le fonds est pleinement collatéralisé, le collatéral « peut ne pas suffire » à couvrir le coût de dénouement et de remplacement du swap auprès d'une contrepartie défaillante.
Deux ETF peuvent afficher exactement le même indice sous-jacent, le S&P 500. Ils exposent pourtant leur porteur à des risques de nature différente, selon la façon dont ils reproduisent la performance. Un ETF à réplication physique détient les titres réels de l’indice. Un ETF à réplication synthétique promet la même performance via un contrat d’échange conclu avec une banque, parfois la maison mère de l’émetteur lui-même. Le risque que cette banque ne tienne pas ses engagements est réel, borné par la réglementation européenne, et documenté par le régulateur.
J’ai longtemps cru que ce risque n’était nulle part chiffré, et cette page le disait. En ouvrant le prospectus du fonds dont je parlais, j’ai trouvé l’inverse. Il chiffre : 5 % de la valeur liquidative par contrepartie, porté à 10 % pour un établissement de crédit, un cumul de 20 % par entité, un plafond de 35 % pour l’exposition totale à une même entité, une diversification du collatéral à 20 % par émetteur, portée à six émissions au moins et 30 % par émission dans le régime dérogatoire de pleine collatéralisation en titres d’État, et jusqu’au plafond, en euros, du montant au-dessous duquel aucune garantie n’est appelée. Ce qu’il ne publie jamais, en revanche, c’est une mesure : ni l’exposition effective du fonds à chacune de ses contreparties, ni le taux de collatéralisation appliqué, ni le nom d’une seule banque.
C’est cette distinction, et elle seule, que cet article documente. Un porteur qui cherche à savoir ce que son fonds risque ne se heurte pas au silence : il se heurte à un document qui lui dit tout ce qui ne peut pas arriver, et rien de ce qui est.
Un même indice, deux mécaniques de réplication
Ce que les données établissent. Un ETF à réplication physique achète et conserve les titres qui composent l’indice, dans les proportions de l’indice. Pour les indices les plus larges, il retient parfois un sous-ensemble de titres plutôt que la totalité. Sa performance suit celle de l’indice parce qu’il détient économiquement les mêmes actifs. Un ETF à réplication synthétique fait l’inverse : il détient un panier de titres qui peut n’avoir aucun rapport avec l’indice répliqué. Il compense l’écart de performance entre ce panier et l’indice cible via un contrat d’échange (swap). Ce contrat est signé avec une contrepartie, le plus souvent une grande banque. Le porteur reçoit la performance de l’indice, mais le mécanisme qui la lui délivre introduit un tiers dans la chaîne : la banque de contrepartie.
Cette architecture n’est pas un choix arbitraire de l’émetteur. Elle répond souvent à une contrainte d’accès. L’indice peut être difficile ou coûteux à répliquer physiquement, ou l’enveloppe fiscale peut restreindre la nature des titres détenus en direct. Une enveloppe fiscale qui restreindrait les titres détenus en direct produirait le même effet. C’est l’explication qu’on avance couramment pour le PEA français, et je ne peux pas l’écrire comme un fait : aucune source de ce dossier ne porte le régime du PEA, ni texte, ni quota d’emploi. Je la laisse à son statut d’hypothèse non versée, et m’en tiens à la contrainte d’accès générale.
Ce que borne la réglementation UCITS, et ce qu’elle ne supprime pas
Ce que les données établissent. Le principe tient en une phrase : la réglementation limite le risque qu’une seule banque fait courir au fonds, quelle que soit la taille du contrat de swap. En pratique, la directive européenne encadrant les fonds UCITS plafonne l’exposition d’un fonds à une seule contrepartie sur des instruments dérivés de gré à gré. Le swap d’un ETF synthétique fait partie de ces instruments. La directive pose une limite alternative, et l’ordre compte : 10 % des actifs du fonds quand la contrepartie est un établissement de crédit éligible au sens de son article 50, paragraphe 1, point f), 5 % dans tous les autres cas. Ce n’est pas un plafond de 5 % qu’on relèverait à 10 % : c’est la qualité de la contrepartie qui désigne laquelle des deux limites s’applique. Le prospectus, lui, présente bien le 10 % comme un relèvement du 5 %, et il écrit « valeur liquidative » là où la directive écrit « actifs ». Je reprends chaque formulation de son document, sans les traiter comme synonymes. Ce chiffre n’est pas une estimation d’un cabinet d’analyse : c’est un plafond réglementaire opposable, que tout ETF synthétique UCITS doit respecter. Le collatéral reçu en garantie est lui aussi encadré. Les lignes directrices ESMA sur les ETF et autres questions UCITS (ESMA/2014/937) demandent qu’il soit suffisamment liquide et diversifié au sens qu’elles définissent, et fixent une exposition maximale de 20 % de la valeur liquidative du fonds à un même émetteur de collatéral. Ces lignes directrices ne sont pas un texte d’application directe : le régime auquel elles soumettent autorités et fonds est celui du meilleur effort de conformité, et je n’écris donc pas qu’elles imposent.
Le dispositif ne s’arrête pas au plafond. Le swap est en pratique collatéralisé. La contrepartie apporte des actifs en garantie pour réduire l’exposition nette du fonds en cas de défaillance, et le prospectus précise que l’exposition à chaque contrepartie est suivie à la fréquence de calcul de la valeur liquidative, en principe chaque jour ouvré. Ce qui est quotidien est le suivi, pas nécessairement le transfert.
Ce que les données établissent. Cette fenêtre de risque, je l’ai longtemps nommée sans la décrire. Le prospectus la décrit. Il chiffre d’abord son plancher : sous EMIR, un montant de transfert minimum s’applique, et le document écrit qu’il « ne dépassera pas 500 000 euros ». Tant que l’exposition nette reste sous ce seuil, aucune garantie n’est appelée, et le prospectus l’écrit sans détour : « le fonds peut avoir une exposition non collatéralisée à une contrepartie au titre d’un swap à hauteur de ce montant de transfert minimum ». Le chiffre est un plafond de plafond, pas une exposition constatée : le prospectus publie la limite que ce seuil ne peut pas dépasser, jamais le seuil effectivement retenu dans la documentation de swap du fonds.
Ce que la phrase suivante retire à la précédente. Ce seuil ne borne pas non plus l’exposition non collatéralisée, et c’est le prospectus qui le dit, dans la phrase immédiatement suivante : il peut « malgré tout exister des cas où le fonds n’est pas pleinement collatéralisé au regard de son exposition de crédit à une contrepartie de swap ». Il en donne les causes : une contrepartie qui ne fournit pas assez de garantie, un décalage de temps ou un mouvement de marché entre le calcul quotidien de l’exposition et la remise ou la substitution du collatéral, un mouvement de marché entre valorisation et transfert. La seule borne qui tienne alors est celle de l’annexe III, les 5 % ou 10 % de la valeur liquidative, et le document le rappelle lui-même. J’avais cité la phrase qui précède ce passage et celle qui le suit, sans celle-ci.
Ce que les données établissent. Le même document énumère ensuite ce que la collatéralisation ne couvre pas. Il écrit qu’aucune contrepartie ne s’engage à se substituer à une contrepartie défaillante ni à garantir les pertes du fonds. Surtout, le prospectus écrit que même lorsque le fonds est pleinement collatéralisé, le collatéral « peut ne pas suffire » à couvrir le coût de dénouement et de remplacement du swap auprès d’une contrepartie défaillante. Il énonce une insuffisance possible, pas une non-couverture acquise, et la nuance est la sienne : le fonds qui doit reconstituer son swap auprès d’une autre banque, dans un marché qui vient de voir la première faire défaut, le fera aux conditions de ce moment-là. C’est ce terme que ni un plafond de 10 % ni un taux de collatéralisation ne mesurent, et c’est celui qui reste après que les deux ont joué.
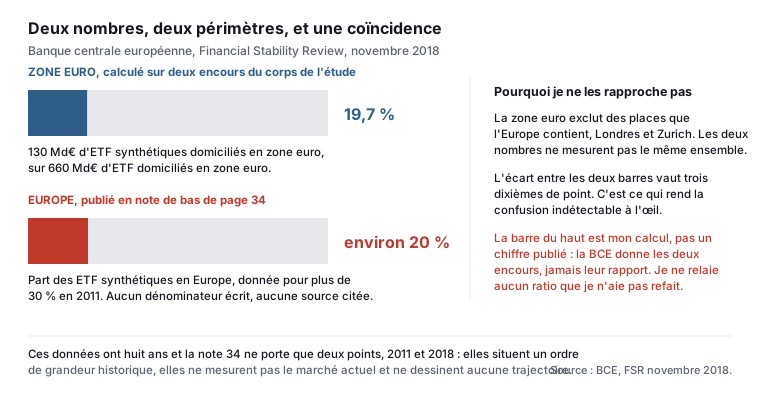
Ce que les données établissent, et le piège qu’elles tendent. La Banque centrale européenne a chiffré ce segment en novembre 2018. Deux nombres circulent depuis, et il ne faut surtout pas les rapprocher. Le premier est dans le corps de l’étude : « la taille actuelle des ETF synthétiques domiciliés en zone euro, environ 130 milliards d’euros d’actifs, est relativement faible ». Le second est en note de bas de page, la note 34, et il porte un autre périmètre : « la part de marché des ETF synthétiques en Europe a reculé de plus de 30 % en 2011 à environ 20 % en 2018 ».
Mon calcul. Zone euro et Europe ne sont pas le même ensemble : le second contient des places que le premier exclut, à commencer par Londres et Zurich. Et la confusion est presque indétectable, parce qu’elle tombe juste : rapportés aux 660 milliards d’euros d’encours ETF que la BCE donne pour la zone euro, les 130 milliards font 19,7 %, à trois dixièmes de point des « environ 20 % » de la note. Deux périmètres différents produisent ici le même nombre, et c’est un hasard. Je publie les deux parts brutes plutôt que le rapport, et je ne les additionne ni ne les divise l’une par l’autre.
Ce que les données établissent, et qui retire au recul du synthétique la lecture rassurante. La BCE ajoute une phrase qui vaut plus que les deux chiffres qui précèdent : si la part de marché des ETF synthétiques a reculé, « les émetteurs se sont reportés sur la réplication physique avec prêt de titres, qui donne lieu elle aussi à un risque de contrepartie ». Le risque n’a pas été supprimé par ce mouvement, il a changé de canal contractuel. La même étude range d’ailleurs les deux dispositifs côte à côte : le fait que beaucoup d’ETF synthétiques reposent sur une contrepartie unique est décrit comme analogue au prêt de titres passant par un agent unique.
Ce que les données établissent, et que je déclarais introuvable. La même étude porte une mesure, et elle est en note de bas de page 38. En conditions de marché tendues, et sous cette condition seulement, la BCE estime qu’une hausse d’un écart type des primes de risque de crédit de la contrepartie, soit 33 points de base, implique une décollecte de 19,8 % de l’actif net du fonds ; à deux écarts types, 66 points de base, 39,6 %. Elle écrit qu’en conditions normales l’activité de marché primaire n’est pas affectée par le risque de contrepartie. C’est un coefficient estimé sur le comportement des porteurs, pas une mesure de l’exposition du fonds, et les deux ne se confondent pas. Mais elle chiffre ce que la dégradation d’une contrepartie coûte à un fonds, et j’écrivais plus haut que rien ne le chiffrait.
Ce que la même étude mesure, et que mon tableau contredisait sans le dire. La BCE écrit que la concentration des contreparties des ETF synthétiques en Europe est élevée, et que « la plupart des ETF reposent sur une contrepartie unique ». Elle ajoute que ces contreparties sont souvent liées à l’émetteur par le capital, appartenant fréquemment à la même maison mère. Mon tableau affiche deux, cinq et dix contreparties selon l’émetteur, ce qui laisse au lecteur l’impression exactement inverse de ce que le régulateur mesure sur la population. Trois fonds choisis ne sont pas une population, et ce sont les miens qui sont atypiques, pas les siens.
D’où vient le réglage par défaut du simulateur, et ce qu’il vaut. La seule indication de niveau de collatéralisation du dossier est qualitative, et elle est de la BCE : les ETF synthétiques comme ceux qui prêtent leurs titres sont « habituellement sur-collatéralisés ». C’est ce mot, et lui seul, qui justifie que le curseur du simulateur s’ouvre au-dessus de 100 %. La BCE l’emprunte elle-même à une note de la Réserve fédérale, et aucun taux n’y est attaché.
Ce que la même source conclut, et qui joue contre le ton de cette page. Il faut lire la conclusion que la BCE tire de son propre travail : « si les risques incrémentaux pour la stabilité financière que fait peser le risque de contrepartie dans les ETF sont faibles à ce stade, ce risque reste une caractéristique du marché des ETF ». Le régulateur qui a chiffré ce segment et cartographié ses contreparties le juge donc, à cette date, peu menaçant pour le système. Cette page invite à ouvrir des documents, pas à s’alarmer, et il serait malhonnête de ne pas publier la phrase qui borne l’enjeu.
Ce que ces chiffres ne permettent pas. La note 34 donne deux points, 2011 et 2018, sans dénominateur écrit, sans source citée, et sans série intermédiaire. Deux points ne font pas une trajectoire, et je n’en tire aucune tendance. Cette donnée a par ailleurs huit ans : elle situe un ordre de grandeur historique, elle ne mesure pas le marché d’aujourd’hui.
Pourquoi aucun chiffre plus récent n’est cité ici. La recherche d’un point de données équivalent après 2018 (ESMA, dans ses rapports « Trends, Risks and Vulnerabilities » et ses statistiques annuelles ; BCE, dans ses Financial Stability Review suivantes ; fournisseurs de données de marché comme Morningstar ou ETFGI) n’a pas abouti à une série chiffrée comparable et à jour au moment de la rédaction. Ce n’est pas seulement une limite de recherche ponctuelle : la répartition physique/synthétique de l’encours européen n’est pas un indicateur que ces institutions republient en continu. Le chiffre de la BCE de 2018 était une étude ponctuelle (special feature), et je n’ai pas trouvé de reprise ultérieure de sa mesure ; je n’ai pas trouvé de ventilation par mode de réplication dans les publications que j’ai consultées, et je n’affirme rien de ce que ces producteurs publient par ailleurs. En l’absence d’une telle série, le chiffre de 2018 reste la seule mesure de ce segment versée à ce dossier, et c’est à ce titre qu’il sert à situer un ordre de grandeur, avec la réserve explicite qu’il ne mesure pas le marché actuel.
Un émetteur, deux ETF S&P 500, une différence de nature de risque
Ce que la méthode interprète. Il n’est pas rare qu’un même émetteur propose, sur le même indice S&P 500, deux gammes distinctes. L’une est à réplication physique, l’autre à réplication synthétique. Le porteur du premier produit détient économiquement les actions des entreprises de l’indice. Le porteur du second détient un panier de titres sans rapport direct avec le S&P 500 et reçoit la performance de l’indice via un engagement contractuel de sa contrepartie, borné sous UCITS à 5 % des actifs du fonds, ou 10 % lorsque cette contrepartie est un établissement de crédit éligible.
Le premier produit n’est pourtant pas totalement à l’abri d’un risque de contrepartie, seulement bien moins exposé que le second. Son risque se limite, le cas échéant, au prêt de titres que le fonds pratique éventuellement pour générer un revenu additionnel. Cette pratique de prêt de titres est elle-même plafonnée : les lignes directrices ESMA sur les ETF et autres questions UCITS prévoient d’agréger cette exposition à celle des dérivés de gré à gré. Le calcul utilise donc les mêmes plafonds que l’article 52 de la directive UCITS (5 %, ou 10 % pour un établissement de crédit éligible), une règle qui figurait déjà dans les lignes directrices originales de 2012. Elle reste néanmoins distincte, dans son mécanisme contractuel, du swap d’un ETF synthétique.
Ces deux porteurs affichent, sur leur relevé de compte, exactement la même performance nominale s’ils ont investi le même jour. Ils ne portent pourtant pas le même type de risque. Ce que la méthode interprète. Par définition, la structure du produit change le canal contractuel de l’exposition résiduelle : un swap d’un côté, un prêt de titres de l’autre. C’est une distinction de définition, pas un résultat mesuré, et la source indépendante qui traite ce point va dans l’autre sens : la Banque centrale européenne décrit le recours à une contrepartie unique de swap comme analogue au prêt de titres passant par un agent unique. Elle ne compare pas le niveau de risque des deux structures, et je ne le fais pas non plus.
Un risque plafonné, et deux documents qui n’en disent pas la même chose
Ce que la méthode interprète. La seule fiche produit versée à ce dossier traite le risque de contrepartie en deux avertissements de risque, dont un propre au swap, et sans aucun chiffre. Je n’ai versé aucun KID PRIIPs et je ne dis donc rien de leur contenu. Le prospectus, lui, chiffre les limites, et celui du fonds suivi ici compte 271 pages. Entre les deux, ce qui manque n’est ni le plafond ni la mention : c’est le taux de collatéralisation appliqué au fonds au moment de la lecture, et l’exposition nette rapportée à ce plafond. Le prospectus déclare suivre l’exposition à chaque contrepartie à la fréquence de calcul de la valeur liquidative, ce qui suppose qu’il la calcule ; il ne dit rien du taux de collatéralisation. Aucun des documents que j’ai ouverts ne publie ni l’une ni l’autre.
Le prospectus dit tout ce qui ne peut pas arriver au fonds, et rien de ce qui lui arrive.
Le simulateur ci-dessous est un exercice de lecture du plafond, pas une mesure. Il applique une convention que je publie pour qu’elle soit discutable : il traite l’exposition brute au swap comme égale au plafond réglementaire de 10 %, et en retranche le taux de collatéralisation que vous réglez. Aucun des documents versés à ce relevé ne publie ces deux grandeurs pour un fonds nommé, et rien de ce que le simulateur affiche n’est donc une exposition observée. Invesco déclare de son côté publier quotidiennement les expositions complètes de sa gamme : je n’ai pas vérifié cette déclaration.
Ce que les données établissent. Un émetteur au moins publie de son propre chef ce que le prospectus du fonds suivi ici ne publie pas : le nom de ses contreparties et le mécanisme qui borne son exposition. Le taux de collatéralisation, lui, reste absent partout. Le guide que DWS consacre à la réplication synthétique de sa gamme Xtrackers, daté de mai 2023, nomme ses dix contreparties de swap agréées, réparties sur trois plateformes, et décrit son mécanisme de marge. C’est un document commercial d’un vendeur d’ETF synthétiques, et il chiffre davantage que la fiche produit d’un concurrent. Ce constat est celui qui a fait tomber la thèse de la version précédente de cette page.
Comparateur : réplication physique vs synthétique
Réglez le taux de collatéralisation du swap d'un ETF synthétique pour lire le plafond réglementaire, pas une exposition observée. Convention du calcul, à lire avant le résultat : l'exposition résiduelle affichée vaut le plafond UCITS de 10 % multiplié par la part non collatéralisée, c'est-à-dire un moins le taux réglé ci-dessous, avec un plancher arbitraire de 0,1 %. Quatre grandeurs y sont posées et aucune n'est mesurée : l'exposition brute prise égale au plafond, le taux de collatéralisation, ce plancher, et le zéro de la colonne physique. C'est une lecture du plafond, pas une exposition de fonds. La réplication physique ne porte pas ce risque de contrepartie de swap ; elle peut en porter une autre forme si le fonds prête ses titres, exposition que les lignes directrices ESMA font agréger à celle des dérivés sous les mêmes plafonds, et non plafonner à part.
Plafond de 10 % : directive UCITS, article 52, paragraphe 1, pour une contrepartie établissement de crédit éligible, sur les actifs du fonds. Le plancher de 0,1 % et la valeur d'ouverture du curseur ne sont adossés à aucune source : le curseur s'ouvre au-dessus de 100 % parce que la Banque centrale européenne écrit les ETF synthétiques « habituellement sur-collatéralisés », sans chiffre. Ce plancher est par ailleurs très supérieur à ce que le dossier établit : 0,1 % d'un fonds de 13 milliards d'euros ferait environ 13 millions, quand le seul plafond sourcé pour la fenêtre non collatéralisée est de 500 000 euros par contrepartie. Sur la qualité de réplication des deux structures, la source indépendante qui traite ce point est qualitative et ne se chiffre pas : la Banque centrale européenne écrit que les ETF synthétiques « présentent habituellement une meilleure qualité de suivi que les ETF physiques » (Financial Stability Review, novembre 2018). Aucun écart de suivi n'est chiffré ici, faute de source qui en porte un.
Où se trouve l’information, quand elle existe
Ce que la méthode interprète, non versée. On dit couramment que le KID PRIIPs ne porte aucun des trois éléments qu’un porteur chercherait, parce que c’est un document court et normalisé. Je n’ai versé aucun KID à ce dossier et ne peux donc rien établir de son contenu. La question utile est de savoir où ils se trouvent, et la réponse est écrite dans les lignes directrices de l’ESMA sur les ETF. Elles adressent au prospectus le niveau de collatéral exigé, la politique de décote, et, pour un fonds utilisant un swap de rendement total, une « information sur la ou les contreparties » des opérations. Elles adressent au rapport annuel l’identité des contreparties, ainsi que le type et le montant du collatéral reçu. La différence entre une information et une identité n’est pas tranchée par le texte : les lignes directrices ne disent pas si l’information due au prospectus va jusqu’au nom.
Ce que je n’ai pas fait, et qui limite tout ce qui suit. Je n’ai ouvert aucun rapport annuel. Le tableau ci-dessous ne compare donc pas ce qui doit être publié à ce qui l’est : il relève ce que deux documents publiés par l’émetteur, sa page produit et son prospectus, donnent et ne donnent pas, et ce qu’un comparateur tiers publie à côté. C’est un relevé de neuf documents sur quatre émetteurs, pas une mesure de la transparence d’un marché, et il ne permet de conclure ni que les émetteurs manquent à leurs obligations, ni qu’ils les remplissent.
| Émetteur | Ce que l’émetteur publie lui-même | Ce qu’un comparateur tiers (justETF) publie en plus |
|---|---|---|
| Xtrackers (DWS) | Les dix contreparties de swap agréées, nommées, réparties sur trois plateformes, et le mécanisme de marge : guide de l’émetteur, mai 2023. Panier de substitution divulgué quotidiennement par fonds sur le site. | Rien qui ne soit déjà chez l’émetteur, sur ce point précis. |
| iShares (BlackRock) | Le prospectus de la gamme chiffre les limites : 5 %, 10 %, cumul de 20 % par entité, plafond de 35 %, collatéral plafonné à 20 % par émetteur et 30 % par émission. Il chiffre aussi le plafond du montant de transfert minimum sous EMIR, qui « ne peut excéder 500 000 euros » par contrepartie, sans donner le montant retenu, et écrit que le gestionnaire « cherchera à » mettre en place plusieurs contreparties de swap au lancement, sans en donner le nombre. Il ne nomme aucune contrepartie de swap sur ses 271 pages, et ne publie ni exposition effective ni taux de collatéralisation. | Le champ « Swap counterparty » porte « Citigroup, JP Morgan », le champ « Collateral manager » quatre noms, le champ « Securities lending » la valeur « No ». Le bloc qui porte ces champs n’est daté nulle part sur la page. |
| Invesco | Une méthodologie générale sur sa gamme à swap : « jusqu’à six contreparties de swap par ETF » pour diversifier le risque, avec « les expositions complètes publiées quotidiennement ». Aucune page propre à ce fonds ne nomme ses contreparties. | Cinq contreparties nommées : BofA Merrill Lynch, Goldman Sachs, J.P. Morgan, Morgan Stanley, Nomura. « Securities lending : No ». Le champ « Collateral manager » est vide, là où il porte quatre noms sur la fiche iShares du même site : chez cet agrégateur, un champ vide signale une donnée absente, pas une chose absente. |
Dans chacun des trois cas, le taux de collatéralisation appliqué au fonds reste absent, aussi bien des documents de l’émetteur que du comparateur consulté. Un point mérite d’être noté parce qu’il joue contre la lecture qu’on ferait spontanément de ce tableau : chaque fiche porte « Securities lending : No ». C’est ce que l’agrégateur affiche, dans le même bloc non daté que celui qui nomme les contreparties, et l’émetteur ne le confirme nulle part au dossier. Je ne l’écris donc pas comme un fait sur les fonds.
Ce qui a sorti un quatrième émetteur de ce tableau. Une ligne Amundi y figurait, appuyée sur le fonds FR0013412285, présenté comme le fonds Amundi sur le S&P 500 éligible au PEA. Aucune des deux qualifications ne tient. Son indice n’est pas le S&P 500 mais le « S&P 500 Scored & Screened+ », qui porte 320 lignes et un classement extra-financier, avec des frais de 0,25 % contre 0,05 % pour les deux fonds ci-dessus : ce n’est pas le même produit, et comparer ses frais aux leurs n’a pas de sens. Quant au PEA, le mot figure dans le nom commercial du fonds et dans aucune source que j’ai versée : la fiche ne cite ni texte, ni quota d’emploi, ni disposition, et indique seulement que le produit n’a de droits de commercialisation qu’en Suisse et en France. Le cadre de gestion du risque de contrepartie qu’Amundi publie au niveau du groupe reste au dossier pour une raison qui vaut d’être écrite : sur ses cinq pages, le caractère « % » n’apparaît pas une seule fois. Là où un chiffre serait attendu, le document écrit une qualité, « décotes adéquates », « raisonnablement diversifié ».
Deux émetteurs souvent cités dans ce marché n’apparaissent pas ici. Lyxor Asset Management et Lyxor International Asset Management ont fusionné dans Amundi Asset Management le 1er juin 2022 : ce que la source établit est la fusion des sociétés de gestion en France, et rien sur le sort d’un fonds nommé, que je ne peux donc pas décrire. UBS n’y figure pas non plus, faute d’avoir trouvé une source suffisante sur une offre actuelle de réplication synthétique du S&P 500 chez cet émetteur.
Ce qui a fait tomber mon hypothèse
Ce que la méthode interprétait, et qui est retiré. La version précédente de cette page tirait de ce tableau une lecture d’asymétrie de transparence : un émetteur publierait tout, les autres se cacheraient derrière un comparateur, et un panel large de contreparties expliquerait cette ouverture. Une source que je citais déjà la dément. Dans son étude de 2018, la Banque centrale européenne écrit trois fois avoir constitué ses échantillons de relations fonds-contrepartie à partir des publications des émetteurs eux-mêmes : « Data on counterparty relations were obtained from issuers’ public disclosures. » Si un régulateur reconstruit la cartographie des contreparties des ETF synthétiques domiciliés en zone euro à partir de ce que les émetteurs publient, la donnée était publiée à la date de son étude, et mon hypothèse d’opacité tombe.
Ce que la BCE met en cause à la place, et qui est plus juste. Le même document ne parle pas de disponibilité mais de lisibilité : la relation entre le fonds et sa contrepartie « peut ne pas être pleinement transparente pour tous les investisseurs ». Ce n’est pas la même critique, et elle survit à ce que le prospectus m’a appris. Une information dispersée entre un prospectus de 271 pages, un rapport annuel et la page produit d’un émetteur n’est pas cachée. Elle est simplement hors d’atteinte du porteur qui dispose d’une fiche produit et de vingt minutes, ce qui est la situation normale.
Ce que je ne peux pas conclure. Je n’écris ni que les émetteurs ne divulguent pas leurs contreparties, ni qu’ils divulguent tout ce qui est exigé d’eux. Les lignes directrices placent l’identité des contreparties au rapport annuel, et je n’en ai ouvert aucun. Elles placent aussi une information sur les contreparties au prospectus, sans dire jusqu’où elle va, et le prospectus que j’ai lu ne nomme personne. Tant que le rapport annuel n’est pas ouvert, l’écart entre l’obligation et la pratique n’est pas mesuré, dans un sens ni dans l’autre.
Ce que je peux conclure, et qui suffit. Pour le fonds à swap dont j’ai lu le prospectus et la page produit, aucun des deux documents ne nomme de contrepartie de swap. Je n’ai pas ouvert son rapport annuel, qui est le troisième. Ceux qui les nomment sont un agrégateur, dont le bloc porteur n’est daté nulle part, et un article de presse de 2020 rédigé au futur, sans source citée. Aucun des deux n’est une source primaire. L’agrégateur va plus loin que moi dans la réserve : chacune de ses trois fiches porte, en toutes lettres, qu’il n’offre « aucune garantie de complétude, d’exactitude et de justesse pour les informations affichées ». C’est le fournisseur de la donnée qui refuse d’en répondre. Écrire « les contreparties de ce fonds sont Citigroup et JP Morgan » reviendrait donc à reprendre à mon compte ce que des tiers non primaires avancent sans que l’émetteur le confirme. Je m’en tiens à ce qui est établi : voilà ce que ces sources publient, et voilà ce que l’émetteur ne dit pas.
Ce que la méthode interprète. L’implication pratique change avec cette lecture. Elle n’est plus d’aller chercher chez un comparateur ce que l’émetteur cacherait : c’est d’ouvrir le bon document. L’identité des contreparties et le montant du collatéral reçu sont adressés au rapport annuel du fonds. Le niveau de collatéral exigé, la politique de décote et une information sur les contreparties du swap sont adressés au prospectus. Un porteur qui s’arrête à la mention « risque atténué par le collatéral » du document commercial court ne lit pas le document qui répond à sa question, et il n’en existe pas de plus court qui le fasse.
Mes réserves
- Neuf documents, quatre émetteurs, aucun recensement. Ce relevé porte sur un prospectus, une page produit d’émetteur, deux pages de méthodologie d’émetteur, un guide commercial d’émetteur, un cadre de gestion du risque publié au niveau d’un groupe, et trois fiches d’un même agrégateur. Ce n’est pas une mesure de la transparence du marché des ETF synthétiques, et rien ne dit que les émetteurs absents de ce relevé se comportent comme ceux qui y figurent.
- Aucun rapport annuel ouvert, et c’est un choix, pas un obstacle. C’est le document auquel les lignes directrices adressent l’identité des contreparties et le montant du collatéral reçu. Elles placent aussi au prospectus une information sur les contreparties d’un swap de rendement total, sans préciser si elle va jusqu’au nom : le rapport annuel n’est donc pas le seul document concerné. Je dois ajouter ce qui m’incrimine : ce rapport était atteignable en un clic depuis deux sources que j’ai consultées, la page produit de l’émetteur qui le liste avec son adresse, et la fiche de l’agrégateur. Je ne l’ai pas ouvert. L’écart entre ce qui doit être publié et ce qui l’est effectivement n’est donc pas mesuré ici, et cette réserve borne toutes les autres.
- Les contreparties nommées ne sont pas établies. Citigroup et JP Morgan sont nommés pour le fonds à swap par un agrégateur et par un article de presse de 2020 écrit au futur. Ni l’un ni l’autre n’est une source primaire, l’émetteur ne les confirme ni sur sa page produit ni dans son prospectus, et l’agrégateur décline lui-même toute garantie d’exactitude sur ce qu’il affiche. Le bloc de l’agrégateur qui porte ces noms n’est daté nulle part.
- Le plafond n’est pas une exposition. Les 10 % de la valeur liquidative mesurent un risque maximal autorisé. Le montant de transfert minimum borne de la même façon ce qui peut rester non collatéralisé, et il le borne par contrepartie, pas au niveau du fonds : un fonds qui en a plusieurs porte autant de fois ce seuil : c’est un plafond de plafond, pas un montant constaté. Aucun des documents consultés ne publie l’exposition effective du fonds à ses contreparties.
- Rien ici ne dit qu’une structure est moins chère que l’autre. Le tableau des fonds concurrents publié par le comparateur que je cite porte un ETF S&P 500 à réplication intégrale affiché à 0,03 % de frais courants, sous les 0,05 % des deux fonds synthétiques de ce relevé. Je ne tire donc aucun avantage de coût de la structure synthétique.
- L’ordre de grandeur du prêt de titres n’est pas mesurable. La Banque centrale européenne écrit que la part des ETF qui prêtent leurs titres et les encours prêtés, courants comme historiques, ne sont pas disponibles pour le marché agrégé. Une enquête de 2011 qu’elle cite donne une dispersion très large : la moitié des ETF prêtent en moyenne moins de 10 % de leurs titres à un instant donné, environ un quart ont dépassé 50 % de leur portefeuille à un moment de l’année. Mon simulateur affiche « 0 % » pour la colonne physique : c’est la convention d’un exercice qui ne traite que le swap, pas une mesure du canal que cette colonne laisse de côté.
- La réforme des dérivés a pu renchérir le synthétique. La même étude note que les réformes visant à réduire le risque de contrepartie ont pu augmenter le coût du recours à la réplication synthétique. Cela va dans le même sens que le fonds physique à 0,03 % relevé plus haut, et contre l’idée d’un avantage de coût du synthétique.
- Rien ici ne dit qu’un fonds physique nommé prête ses titres. La proposition générale, selon laquelle un ETF physique qui pratique le prêt de titres expose lui aussi son porteur à un risque de contrepartie, vient de la Banque centrale européenne et tient. Mais les seules fiches dont je dispose ne couvrent que des fonds synthétiques, et le champ qui y répond vient d’un agrégateur, dans un bloc qu’il ne date pas : aucun fonds physique nommé dans cette page n’est établi comme prêteur de titres, et aucun fonds synthétique n’est établi comme n’en prêtant pas.
- Les deux chiffres de la BCE ne se rapprochent pas. Les 130 milliards d’euros portent sur la zone euro, la part de marché sur l’Europe, et cette dernière est donnée en note de bas de page sur deux points, sans dénominateur écrit ni source citée. Ces données ont huit ans.
- Le recul du synthétique n’a pas fait disparaître le risque. La Banque centrale européenne écrit que les émetteurs se sont reportés sur la réplication physique avec prêt de titres, qui donne lieu elle aussi à un risque de contrepartie. Lire la baisse de part de marché comme une baisse du risque serait un contresens, et c’est le contresens que la version précédente de cette page rendait possible.
- Le régulateur juge ce risque faible à ce stade. La même étude conclut que les risques incrémentaux pour la stabilité financière restent faibles, tout en notant que le risque demeure une caractéristique du marché. Rien ici ne dit qu’un porteur devrait éviter la réplication synthétique.
- Le périmètre est un ETF actions large cap. Un ETF obligataire ou à effet de levier utilise lui aussi des swaps, et je n’ai rien versé qui permette de dire si leur mécanique de collatéralisation est la même.
- La directive écrit « assets », le prospectus écrit « Net Asset Value ». Je reprends chaque formulation de son propre document et ne les traite pas comme synonymes, aucune source du dossier ne tranchant ce point.
ISP-F19/100· 0-30 % · Preuves très limitées · Ce que cette page apporte de neuf ne vient d'aucune mesure de marché : c'est le relevé, document par document, de ce que quatre émetteurs publient et ne publient pas sur le risque de contrepartie de leurs ETF à réplication synthétique, dont deux seulement sur le S&P 500 lui-même. L'échelle finance range ce dispositif au barreau 6, reconstitution d'un épisode ou comparaison d'un couple de produits réels : quatre dossiers documentaires ne mesurent pas une population d'émetteurs, et je n'ai pas conduit de recensement du marché. La convergence est donnée pour mitigée, et elle est le point qui coûte le plus : la Banque centrale européenne écrit trois fois avoir construit ses propres échantillons sur les publications des émetteurs, ce qui contredit la lecture d'un marché opaque que la version précédente de cette page proposait ; ce que la BCE met en cause est la lisibilité de la relation pour l'investisseur, pas la disponibilité de la donnée. Les lignes directrices de l'ESMA renvoient l'identité des contreparties au rapport annuel, document qu'aucune passe de ce dossier n'a ouvert, tout en plaçant au prospectus une information sur ces mêmes contreparties dont elles ne disent pas si elle va jusqu'au nom : l'écart entre ce qui doit être publié et ce qui l'est effectivement n'est donc pas mesuré ici, dans un sens ni dans l'autre. Aucune réplication : personne n'a refait ce relevé, et, pour les fonds suivis, les seuls objets qui nomment leurs contreparties sont trois fiches d'un même agrégateur et un article de presse, aucun n'étant primaire ; un émetteur tiers, DWS, nomme les siennes de son propre chef. La puissance est très petite au sens strict de l'axe, qui compte les unités observées : quatre émetteurs, trois fiches de fonds, un prospectus. Le plafond de partie prenante de l'échelle ne mord pas ici, le barreau retenu étant déjà sous les 50 points auxquels il plafonne.
L'Indice de Solidité des Preuves évalue la base empirique de cette analyse sur quatre critères pondérés : type de preuve (40 %), convergence (30 %), réplication (20 %), puissance (10 %). L'axe type de preuve est calibré par champ : 100 y désigne le meilleur dispositif que l'échelle ISP-F sache produire, et non une preuve absolue.
Ce que cette page apporte de neuf ne vient d'aucune mesure de marché : c'est le relevé, document par document, de ce que quatre émetteurs publient et ne publient pas sur le risque de contrepartie de leurs ETF à réplication synthétique, dont deux seulement sur le S&P 500 lui-même. L'échelle finance range ce dispositif au barreau 6, reconstitution d'un épisode ou comparaison d'un couple de produits réels : quatre dossiers documentaires ne mesurent pas une population d'émetteurs, et je n'ai pas conduit de recensement du marché. La convergence est donnée pour mitigée, et elle est le point qui coûte le plus : la Banque centrale européenne écrit trois fois avoir construit ses propres échantillons sur les publications des émetteurs, ce qui contredit la lecture d'un marché opaque que la version précédente de cette page proposait ; ce que la BCE met en cause est la lisibilité de la relation pour l'investisseur, pas la disponibilité de la donnée. Les lignes directrices de l'ESMA renvoient l'identité des contreparties au rapport annuel, document qu'aucune passe de ce dossier n'a ouvert, tout en plaçant au prospectus une information sur ces mêmes contreparties dont elles ne disent pas si elle va jusqu'au nom : l'écart entre ce qui doit être publié et ce qui l'est effectivement n'est donc pas mesuré ici, dans un sens ni dans l'autre. Aucune réplication : personne n'a refait ce relevé, et, pour les fonds suivis, les seuls objets qui nomment leurs contreparties sont trois fiches d'un même agrégateur et un article de presse, aucun n'étant primaire ; un émetteur tiers, DWS, nomme les siennes de son propre chef. La puissance est très petite au sens strict de l'axe, qui compte les unités observées : quatre émetteurs, trois fiches de fonds, un prospectus. Le plafond de partie prenante de l'échelle ne mord pas ici, le barreau retenu étant déjà sous les 50 points auxquels il plafonne.
- Le relevé de ce qui est publié sur le risque de contrepartie porterait sur la population complète des ETF UCITS à réplication synthétique, fonds fermés compris, et non sur les quatre émetteurs et les trois fonds que cette page ouvre.Autorité européenne des marchés financiers, ou une équipe académique · un dispositif approchant existe, sans remplir la condition
- L'identité des contreparties de swap, le taux de collatéralisation et l'exposition effective seraient publiés fonds par fonds dans un document primaire d'émetteur, de sorte que le relevé se refasse sur des données que le lecteur peut se procurer.BlackRock, Invesco et Amundi, pour les fonds suivis ici · un dispositif approchant existe, sans remplir la condition
- Ces expositions porteraient leur date d'arrêté sur le champ qui les sert, sans quoi la mesure ne se replace pas dans le temps et ne se refait pas.justETF, seul objet du dossier qui nomme des contreparties fonds par fonds · un dispositif approchant existe, sans remplir la condition
Ce dispositif porterait l'indice à 31 sur 100, dans le palier « Preuves limitées ». Les trois autres axes restent à leur valeur actuelle : un dispositif ne fait monter ni la convergence d'une littérature ni sa réplication.
Score de 19/100 (0-30 %) établi le 2 septembre 2026.
I source primaire indépendante · S secondaire spécialisée · P partie prenante ayant un intérêt commercial sur le sujet traité.
Lexique
- PEA· Plan d'Épargne en Actions↗
- Enveloppe fiscale française réservée aux actions et OPCVM européens, exonérant les gains d'impôt sur le revenu après cinq ans de détention, les prélèvements sociaux restant dus.
- Réplication physique / synthétique↗
- Deux façons de reproduire la performance d'un indice : détention directe des titres pour la réplication physique, contrat d'échange (swap) avec une contrepartie pour la réplication synthétique.
Modification apportée · mis à jour le 17 août 2026
Reprise complète sur les sources, et onze relevés versés là où la page s'appuyait sur des documents qu'elle n'avait pas ouverts. Quatre corrections de fond, dont deux retournent la thèse. Un, le titre et le corps affirmaient que le prospectus ne chiffre pas le risque de contrepartie : le prospectus du fonds examiné le chiffre abondamment, limites de 5 % et 10 %, cumul de 20 %, plafond de 35 %, diversification du collatéral, et jusqu'au montant de transfert minimum de 500 000 euros sous lequel aucune garantie n'est appelée. Ce qu'il ne publie pas est une mesure, jamais une limite, et c'est cette distinction qui porte désormais la page, son titre et son sous-titre. Deux, j'avançais une hypothèse d'asymétrie de transparence entre émetteurs, les uns publiant, les autres se cachant derrière un comparateur tiers. La Banque centrale européenne, que je citais déjà, écrit trois fois avoir bâti ses propres échantillons de relations fonds-contrepartie sur les publications des émetteurs : l'hypothèse est retirée, et remplacée par ce que la BCE met réellement en cause, la lisibilité de cette information pour un porteur, pas sa disponibilité. Trois, j'écrivais que le risque de contrepartie n'est jamais chiffré dans la communication des émetteurs, alors que le guide d'un émetteur que je cite moi-même nomme ses dix contreparties et décrit son mécanisme de marge : l'absolu est retiré. Quatre, la ligne Amundi du tableau comparatif portait un fonds qui ne suit pas le S&P 500 mais un indice extra-financier de 320 lignes, à 0,25 % de frais contre 0,05 %, et dont l'éligibilité au PEA ne repose sur aucune source versée, seulement sur son nom commercial : la ligne est retirée du tableau, qui compte désormais trois émetteurs. J'ai décrit la fenêtre de risque que la page nommait sans jamais la décrire, en particulier le coût de remplacement du contrat, que la collatéralisation ne couvre pas même lorsqu'elle est pleine. J'ai séparé les deux chiffres de la BCE, qui portent l'un sur la zone euro et l'autre sur l'Europe, et signalé que leur rapprochement tombe juste par coïncidence. J'ai retiré la présentation des contreparties du fonds à swap comme un fait vérifié, aucune des deux sources qui les nomment n'étant primaire et le bloc de l'agrégateur n'étant daté nulle part. J'ai corrigé une entrée de bibliographie qui déclarait un accès bloqué qui n'existe plus et dont l'adresse sert un autre fonds que celui dont je parle, et une autre dont la page est morte depuis. J'ai publié la convention de calcul du simulateur et retiré les deux écarts de suivi qu'il affichait en dur, qu'aucune source ne portait. La page reçoit enfin son indice de solidité de la preuve, noté 19 sur 100 sur l'échelle finance : ce que cette page apporte est un relevé documentaire sur quatre émetteurs, pas une mesure de marché, et la note le dit. J'avais cité, dans le prospectus, la phrase qui précède un passage et celle qui le suit, en sautant celle du milieu, qui interdit précisément de lire le montant de transfert minimum comme une borne de l'exposition non collatéralisée. Le document écrit qu'il peut malgré tout exister des cas où le fonds n'est pas pleinement collatéralisé, et en donne les causes : je publie désormais ce passage, et le sous-titre, le corps, la figure et le simulateur ne présentent plus ce montant comme une borne. J'écrivais aussi que le prospectus publie le montant en deçà duquel aucune garantie n'est appelée : il en publie le plafond, pas le montant retenu. Une entrée de bibliographie affirmait qu'une page de l'émetteur servait un autre fonds : c'est une autre part du même fonds, et la distinction change ce que cette page peut établir. Ma réserve de périmètre comptait faux ses propres documents pour la seconde fois, et le compte est refait. J'ai retiré une description du KID PRIIPs que la page dément quatre paragraphes plus loin, requalifié une décollecte de 19,8 % comme un coefficient estimé sous condition de marché tendu et non comme une mesure, et publié ce que je ne savais pas : la part des ETF qui prêtent leurs titres n'est pas mesurable, ce qui borne la comparaison entre les deux structures. J'ai ajouté trois résultats de mes propres sources qui jouent contre le ton de la page : le recul de la réplication synthétique s'est accompagné d'un report vers la réplication physique avec prêt de titres, qui porte le même type de risque ; la Banque centrale européenne juge ce risque faible à ce stade pour la stabilité financière ; et l'agrégateur dont je tire les noms de contreparties décline lui-même toute garantie d'exactitude sur ce qu'il affiche. Deux entrées de bibliographie ont été retirées, l'une faisant doublon d'adresse avec une autre, l'autre n'étant appelée nulle part dans le texte. J'ai ajouté deux encadrés de vulgarisation, placés sous les titres de section, qui expliquent en langage courant le mécanisme dont ces sections traitent.

Développe une méthode d'analyse destinée à distinguer ce que les preuves établissent, ce qu'elles suggèrent et ce qu'elles ne permettent pas de conclure, puis à traduire cette distinction en décisions professionnelles.
Choix du sujet, direction de la rédaction, validation ou modification des sources, validation et retravail du texte et des illustrations : Axel Morel. Rédaction, choix des sources initiales et plan de rédaction initial : assistance IA.
Responsabilité éditoriale : Axel Morel. Recherche et rédaction assistées par IA selon la méthodologie Probans, sources vérifiées avant publication. Charte éditoriale.
En savoir plus