# Les trois chiffres publiés sur les data centers d'IA s'additionnent-ils ?
> Le FSB estime un encours, la BRI chiffre un flux de dépense, Swiss Re relaie, d'après Allianz Commercial, un coût de construction par site. Les deux chiffrages agrégés que j'ai trouvés répartissent un besoin de financement, l'un d'après des projections de tiers, l'autre sans provenance donnée, et aucun ne relie ce financement à la valeur assurée.
- Source : https://probans.org/finance/credit-prive-risque-systemique-ia/trois-mesures-meme-actif-gpu
- Catégorie : Finance
- Auteur : Axel Morel
- Publié le : 2026-08-10
- Mis à jour le : 2026-08-31
- Indice de solidité de la preuve (ISP-F) : 11/100 (0-30 %, Preuves très limitées), score établi le 2026-09-18
## En résumé
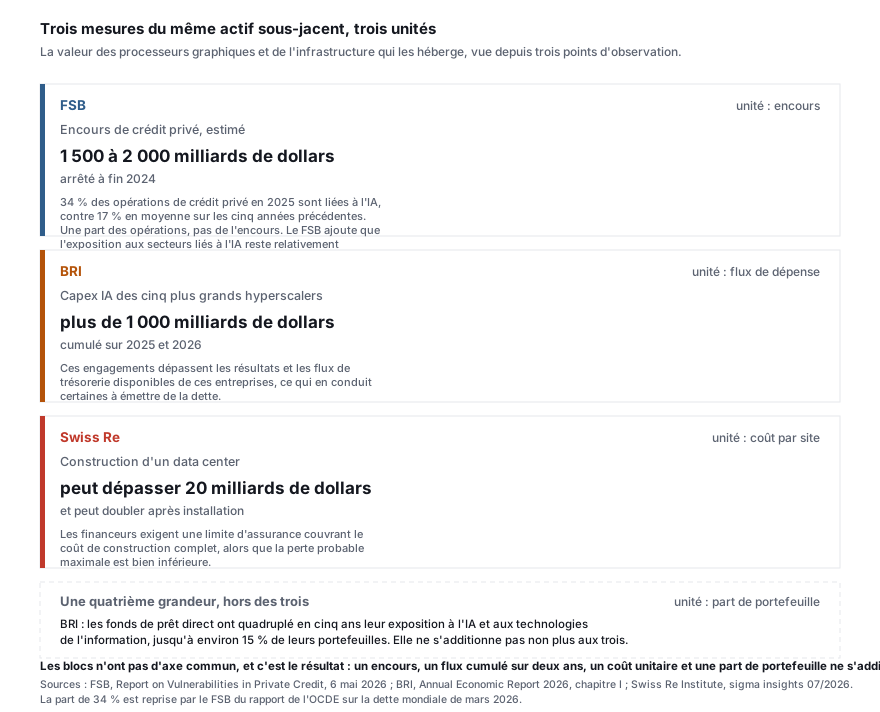
- Trois institutions, trois grandeurs de nature différente. Le FSB estime un encours de crédit privé, entre 1 500 et 2 000 milliards de dollars à fin 2024. La BRI chiffre un flux de dépense : les cinq plus grands hyperscalers doivent engager plus de 1 000 milliards de dollars de capex lié à l'IA de 2025 à 2026. Swiss Re relaie un coût unitaire qu'elle attribue en note à Allianz Commercial : la construction d'un site peut dépasser 20 milliards de dollars. Un encours, un flux et un coût par site ne s'additionnent pas.
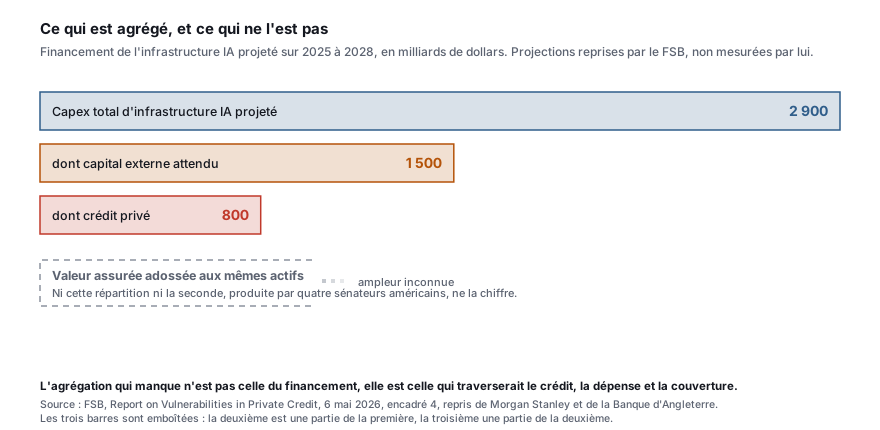
- Deux chiffrages agrégés existent, aucun ne couvre l'assurance. Le FSB publie, d'après des projections de Morgan Stanley et de la Banque d'Angleterre, 2 900 milliards de dollars de capex d'infrastructure IA projetés entre 2025 et 2028, dont 1 500 milliards attendus de capital externe, dont 800 milliards de crédit privé. Ce sont des répartitions d'un besoin de financement, pas des mesures de l'exposition totale à une dévaluation des processeurs graphiques.
- Aucun renvoi croisé entre les trois publications. Entre les trois publications retenues dans cette page, je n'ai trouvé aucun renvoi croisé : une recherche plein texte du chapitre de la BRI ne rend aucune occurrence du FSB ni de Swiss Re, et la même recherche sur la page de présentation du sigma de Swiss Re n'en rend aucune du FSB, de la BRI ni du crédit privé.
Non : un encours de dette, un flux de dépense et un coût de construction par site ne sont pas de même nature, et le rapprochement qui les rapporte à un même actif est le mien, pas celui des institutions qui les publient. Ce dossier documente un canal : le crédit privé lié à l'IA, sa taille, ses signaux de stress. Deux autres dossiers Probans en documentent, chacun séparément, un deuxième et un troisième : la dette et le financement circulaire des hyperscalers, l'accumulation de valeur assurée dans les data centers. Que les trois canaux portent sur un même actif sous-jacent, la valeur des processeurs graphiques et de l'infrastructure qui les héberge, est un rapprochement que je fais : aucune des trois publications ne l'écrit. Ce qui se constate en revanche sur pièces, c'est que les trois grandeurs publiées ne sont pas de même nature et ne s'additionnent pas, et que les deux chiffrages agrégés que j'ai trouvés répartissent un besoin de financement sans jamais le relier à la valeur assurée.
1. Les trois grandeurs ne sont pas de même nature. Le FSB estime un **encours** de crédit privé, entre 1 500 et 2 000 milliards de dollars à fin 2024 [1]. La BRI chiffre un **flux de dépense** : les cinq plus grands hyperscalers doivent engager plus de 1 000 milliards de dollars de capex lié à l'IA de 2025 à 2026, un montant qu'elle décrit comme dépassant leurs résultats et leurs flux de trésorerie disponibles, ce qui en conduit certaines à émettre de la dette [2]. Swiss Re, qui vend de la couverture sur ce marché, relaie un **coût unitaire** qu'elle attribue en note à Allianz Commercial : la construction d'un site peut dépasser 20 milliards de dollars. Le montant peut doubler une fois les processeurs graphiques et le reste de la technologie installés, une précision que Swiss Re ajoute sans l'attribuer à la même source [3]. Un encours, un flux et un coût par site ne s'additionnent pas.
2. Deux chiffrages agrégés existent, et aucun des deux ne couvre l'assurance. Le FSB publie, d'après des projections de Morgan Stanley et de la Banque d'Angleterre, 2 900 milliards de dollars de capex d'infrastructure IA projetés entre 2025 et 2028, dont 1 500 milliards attendus de capital externe, dont 800 milliards de crédit privé [1]. Quatre sénateurs américains en produisent un second, sans en donner la provenance [4]. Ce sont des répartitions d'un besoin de financement, pas des mesures de l'exposition totale à une dévaluation des processeurs graphiques.
3. Le seul mandat de supervision transversale documenté dans ce dossier est celui du groupe de travail interagences sur l'IA du **Financial Stability Oversight Council** (FSOC), créé en décembre 2025, dont le mandat couvre explicitement l'extérieur du secteur des services financiers [4]. Rien dans les sources consultées pour cet article, et à sa date, ne montre qu'il ait publié un chiffrage reliant le canal du crédit, celui du capex et celui de l'assurance.
## Trois institutions, trois grandeurs de nature différente
**En clair.** Un encours mesure une dette qui existe déjà. Un flux de dépense mesure ce qu'une entreprise prévoit d'engager. Un coût par site mesure le prix de construire une seule installation. Ces façons de compter ne portent pas sur la même chose, additionner leurs chiffres revient à mélanger une photographie, une promesse et un devis.
*Ce que les données établissent.* Le FSB estime l'encours de crédit privé entre 1 500 et 2 000 milliards de dollars à fin 2024 [1]. Il écrit que la part du secteur IA dans les **opérations** de crédit privé a atteint 34 % en 2025, contre une moyenne de 17 % sur les cinq années précédentes, chiffre qu'il reprend du rapport de l'OCDE sur la dette mondiale de mars 2026 et non de ses propres remontées [1]. C'est une part des opérations, dont la base n'est pas un encours. Le même passage ajoute que l'exposition aux secteurs liés à l'IA reste relativement faible pour le fonds de crédit privé moyen. La BRI, de son côté, chiffre à plus de 1 000 milliards de dollars le capex lié à l'IA des cinq plus grands hyperscalers de 2025 à 2026, en ajoutant que ces engagements dépassent les résultats et les flux de trésorerie disponibles de ces entreprises, ce qui en conduit certaines à émettre de la dette. Elle donne aussi une part d'encours : les fonds de prêt direct ont quadruplé en cinq ans leur exposition aux secteurs de l'IA et des technologies de l'information, pour atteindre environ 15 % de leurs portefeuilles [2]. Swiss Re, qui vend de la couverture sur le marché dont elle chiffre ici l'accumulation, relaie, en l'attribuant en note à Allianz Commercial, un coût de construction pouvant dépasser 20 milliards de dollars par site ; elle ajoute, sans attribution propre, qu'il peut doubler après installation, et rapporte, à la source Allianz Commercial, que les établissements financeurs exigent des limites d'assurance couvrant le coût de construction complet alors même que les scénarios de perte probable maximale sont bien inférieurs [3]. Le même rapport écrit, au chapitre suivant, qu'un événement unique peut entraîner une perte supérieure à ce qu'une hypothèse de perte probable maximale mono-site laisserait attendre, où un seul bâtiment ou une partie de bâtiment est endommagé : les deux phrases sont dans le document, et n'en citer qu'une donnerait au rapport une thèse qu'il ne porte pas [3].
*Ce que la méthode interprète.* Je lis ces trois chiffres comme trois expositions à un même actif, vues depuis trois points d'observation : le crédit qui finance l'acquisition des puces, la dépense qui finance leur hébergement, la limite assurée qui couvre leur remplacement en cas de sinistre. Aucune des trois publications ne pose cet actif commun, et c'est donc une lecture, pas un constat. Ce qui se constate, en revanche, c'est qu'elles ne mesurent pas la même chose. Aucune des trois n'autorise un raisonnement de portefeuille : un encours de marché ne dit rien de ce qu'un prêteur donné porte, un flux de dépense n'est pas une exposition, un coût par site encore moins. Une quatrième grandeur le permet, publiée par la BRI et jamais comptée parmi les trois, celle des 15 % de portefeuille des fonds de prêt direct. ==Les trois grandeurs ne rendent pas la même unité, et c'est moi qui pose qu'elles portent sur le même actif.==
*Ce que les données établissent.* Le FSB renvoie à un autre travail de la BRI que celui retenu ici : l'encadré de son rapport consacré au financement de l'IA appuie sur le bulletin n° 120, *Financing the AI boom: from cash flows to debt*, de janvier 2026, la phrase selon laquelle le crédit privé aux secteurs liés à l'IA s'est étendu en valeur absolue comme en part de l'activité [1]. Entre les trois publications retenues dans cette page, je n'ai trouvé aucun renvoi croisé : une recherche plein texte du chapitre de la BRI ne rend aucune occurrence du FSB ni de Swiss Re [2], et la même recherche sur la page de présentation du sigma de Swiss Re n'en rend aucune du FSB, de la BRI ni du crédit privé [3]. Ces constats sont les miens, faits sur les documents, et ils ne portent pas la même charge. Celui qui vise la BRI couvre un chapitre entier. Celui qui vise Swiss Re ne couvre qu'une page de présentation, pas le rapport.
## Ce qui est agrégé, et ce qui ne l'est pas
*Ce que les données établissent.* Le FSB publie une répartition du financement de l'infrastructure IA par source, reprise de projections de Morgan Stanley et de la Banque d'Angleterre : 2 900 milliards de dollars de capex projetés entre 2025 et 2028, dont 1 500 milliards attendus de capital externe, dont 800 milliards de crédit privé, le solde de ce capital externe se partageant entre titrisations, dette d'entreprise et un poste réunissant capital-investissement, capital-risque et souverain. Le capex financé par les flux de trésorerie des hyperscalers est un poste distinct du capital externe, et non une part de son solde [1]. La lettre adressée au FSOC par quatre sénateurs américains en janvier 2026 produit une autre décomposition, sans en donner la provenance : près de 3 000 milliards de dollars de construction de data centers attendus, environ 1 400 milliards que le secteur financerait sur ses propres ressources d'ici 2028, et un écart de financement d'environ 1 600 milliards [4].
*Ce que la méthode interprète.* Ces deux décompositions sont publiées, et il est donc faux d'écrire qu'aucun chiffrage agrégé n'existe. Elles ne pèsent pas le même poids : la première est une projection de banque reprise par le FSB, la seconde vient de parlementaires qui demandent une enquête et n'en donnent pas la source. La seconde nomme bien les assureurs, mais comme financeurs parmi d'autres ; aucune des deux ne dit combien de valeur assurée est adossée aux mêmes installations, et rien dans la page de présentation du sigma de Swiss Re, qui chiffre ce troisième canal, ne le rapproche des deux autres. L'agrégation manquante n'est pas celle du financement, elle est celle qui traverserait le crédit, la dépense et la couverture.
## Le mandat existe, la publication non
*Ce que les données établissent.* Le FSOC a créé un groupe de travail interagences sur l'IA en décembre 2025, dont la lettre sénatoriale cite le mandat : suivre les risques que l'adoption de l'IA pourrait poser « à l'intérieur comme à l'extérieur du secteur des services financiers » [4]. Les sénateurs lui demandent d'ouvrir une enquête formelle et demandent à l'Office of Financial Research de mobiliser son pouvoir de contrainte pour obtenir les données financières des banques, des assureurs, des fonds de crédit privé et des sociétés d'investissement immobilier engagés dans ces financements. Leur liste des catégories exposées va plus loin que celle des prêteurs et inclut les fonds de pension, les fonds communs et les investisseurs particuliers. Ils fixent au 13 février 2026 la date à laquelle ils attendent confirmation [4]. Aux États-Unis toujours, la NAIC, l'association des régulateurs assurantiels, dispose depuis le 1er janvier 2026, après adoption à sa réunion d'automne 2024, du pouvoir d'écarter une notation qui s'éloigne de sa propre analyse de plus de trois crans [5].
*Rapporté, non établi.* Un troisième chantier de supervision est décrit par la presse professionnelle, d'après des informations du *Financial Times* qui s'appuient sur des personnes non nommées : le Securities Valuation Office de la NAIC examinerait en 2026 les positions des assureurs sur les data centers et les notations de crédit qui les accompagnent, en regardant la qualité de crédit des locataires, les clauses de sortie des baux et les antécédents des constructeurs. Le seul élément directement attribué dans cette source est une déclaration écrite de la NAIC. Je le rapporte à ce titre et n'en tire aucun constat [5].
*Ce que la méthode interprète.* Le mandat du groupe de travail du FSOC, tel que la lettre le cite, est explicitement transversal : il ne s'arrête pas au périmètre des services financiers. C'est ce qui rend le silence intéressant, et non l'inverse. Aucune source de ce dossier ne documente en revanche le périmètre réel de ses travaux, et je ne peux donc pas dire ce qu'il regarde effectivement, seulement ce qu'il a mandat de regarder. Le chantier de la NAIC est d'une autre nature : c'est un contrôle de la qualité des notations que les assureurs déposent, pas une mesure d'exposition agrégée. Et contrairement au mandat du FSOC, il reste à l'intérieur de son secteur.
## Pourquoi le total que ces chiffres suggèrent n'existe pas
*Ce que la méthode interprète.* La tentation, devant ces trois grandeurs, est d'appliquer les 34 % repris par le FSB de l'OCDE à l'encours de crédit privé, puis d'ajouter le capex de la BRI. Ce calcul est faux à trois titres, et aucun n'est réparable. Les 34 % sont une part des opérations et non de l'encours : les appliquer à 1 500 ou 2 000 milliards de dollars ne mesure rien. L'encours est arrêté à fin 2024 quand la part porte sur 2025. Et l'addition mettrait un encours de dette en regard d'un flux de dépense qui n'est pas de la dette : la BRI décrit un capex, en notant seulement qu'il dépasse les ressources internes de ces entreprises. La grandeur qui autoriserait un raisonnement de portefeuille existe pourtant, et elle est dans une des sources citées ici : les 15 % de portefeuille des fonds de prêt direct mesurés par la BRI [2]. Elle ne donne pas un total, elle donne une intensité d'exposition, ce qui n'est pas la même chose.
> Le FSB estime un encours, la BRI chiffre des engagements de dépense, Swiss Re publie un coût par site qui peut dépasser 20 milliards. Les deux agrégats que j'ai trouvés répartissent un besoin de financement. Aucun ne rapproche ce financement de la valeur assurée sur les mêmes installations, et c'est moi, pas eux, qui pose que ce serait le même actif.
## Mes réserves
- **Périmètre de la recherche.** Le constat d'absence de chiffrage transversal vaut pour les sources consultées pour cet article et à sa date. Il ne prouve pas qu'aucun travail interne d'agrégation n'existe, seulement qu'aucun n'est publié dans ce que j'ai lu.
- **Un seul mandat instruit.** Le FSOC est le seul organe de supervision transversale qu'une source de ce dossier documente. Je n'ai rien au dossier sur ce que le Comité européen du risque systémique, le FMI, la BCE ou la BRI publient à ce titre, et je ne peux donc écrire ni qu'ils le font, ni qu'ils ne le font pas.
- **Indépendance de Swiss Re.** Swiss Re vend de la couverture sur le marché dont elle chiffre l'accumulation. Son coût de construction par site est le chiffre le plus fragile des trois de ce point de vue, et je le traite comme une donnée de partie prenante, pas comme une mesure indépendante.
- **Swiss Re ne s'arrête pas au chiffre unitaire.** Elle publie aussi deux parts géographiques, et les donne comme des estimations sous modalité de possibilité : plus d'un quart de la capacité de data centers américaine pourrait se situer dans des zones connaissant au moins trois jours de forte grêle par an, en moyenne sur soixante-quatre ans, et environ 40 % pourrait se situer dans des zones de tornades significatives à très élevées [3]. Ce sont des mesures d'exposition physique, pas financières, et elles ne comblent donc pas l'agrégation manquante.
- **Une échéance passée dont je ne sais rien.** Les sénateurs attendaient du FSOC, pour le 13 février 2026, la confirmation de l'ouverture d'une enquête. Cette page est mise à jour plus de six mois après, et je n'ai rien au dossier sur la suite donnée : ni réponse, ni refus, ni silence constaté.
- **Le rapprochement est le mien.** Aucune des trois institutions ne confirme que son chiffre est exempt de recouvrement avec les deux autres. La lecture croisée est de moi et n'est reprise d'aucune source tierce.
- **Une source du dossier décrit par où le recouvrement passerait.** La BRI documente le financement circulaire : des prises de participation croisées entre fabricants de puces, hyperscalers et laboratoires en échange d'engagements d'achat pluriannuels, une construction de data centers sous-traitée puis louée en retour, des conditions mal divulguées, et le risque qu'un même actif soit donné en garantie plusieurs fois [2]. C'est un mécanisme, pas une mesure : il dit que le recouvrement est possible, il n'en donne pas l'ampleur.
Concrètement, un lecteur de ce dossier gagne à traiter le chiffre de crédit privé lié à l'IA comme la mesure d'un canal parmi trois, jamais comme le risque total, et à se méfier de toute addition entre les trois. Le déclencheur à surveiller : une publication du groupe de travail IA du FSOC, dont la lettre sénatoriale cite un mandat couvrant explicitement l'extérieur du secteur des services financiers. Tant qu'il ne publie pas ce chiffrage, ce silence mérite d'être suivi au même titre que les indicateurs déjà retenus dans ce dossier.
Retour au [dossier Crédit privé et risque systémique lié à l'IA](/finance/credit-prive-risque-systemique-ia). Voir aussi les dossiers [Capex IA et stabilité financière](/finance/capex-ia-stabilite-financiere) et [Assurer les data centers IA](/assurance/assurer-data-centers-ia).
## Sources
- [Financial Stability Board (2026). Report on Vulnerabilities in Private Credit, 6 mai 2026. Encadré 4 « Private credit and funding of recent AI-related investments », p. 32-33, et résumé, p. 1.](https://www.fsb.org/2026/05/report-on-vulnerabilities-in-private-credit/)
- [Bank for International Settlements (2026). Annual Economic Report 2026, chapitre I « Progress and peril », 28 juin 2026.](https://www.bis.org/publications/aer-2026/progress-peril)
- [Swiss Re Institute (2026). sigma insights 07/2026 : Insuring AI, data centre value accumulation risks, 27 mars 2026.](https://www.swissre.com/institute/research/sigma-research/sigma-insights-07-2026-insuring-ai-data-centre-risks.html)
- [Warren, E., Blumenthal, R., Smith, T. et Van Hollen, C. (2026). Lettre au secrétaire Bessent, président du FSOC, 22 janvier 2026, et communiqué de la minorité de la commission sénatoriale des affaires bancaires, du logement et des affaires urbaines.](https://www.banking.senate.gov/newsroom/minority/warren-colleagues-press-fsoc-to-launch-probe-into-financial-stability-risks-of-ai-debt-bubble)
- [Insurance Business (2026). Insurers are funding AI infrastructure, NAIC wants to know if the ratings hold up, 12 juin 2026.](https://www.insurancebusinessmag.com/us/news/technology/insurers-are-funding-ai-infrastructure--naic-wants-to-know-if-the-ratings-hold-up-578762.aspx)
---
Publié sur Probans : https://probans.org/finance/credit-prive-risque-systemique-ia/trois-mesures-meme-actif-gpu